
SignalPlus 宏觀分析特別版:復工在即?
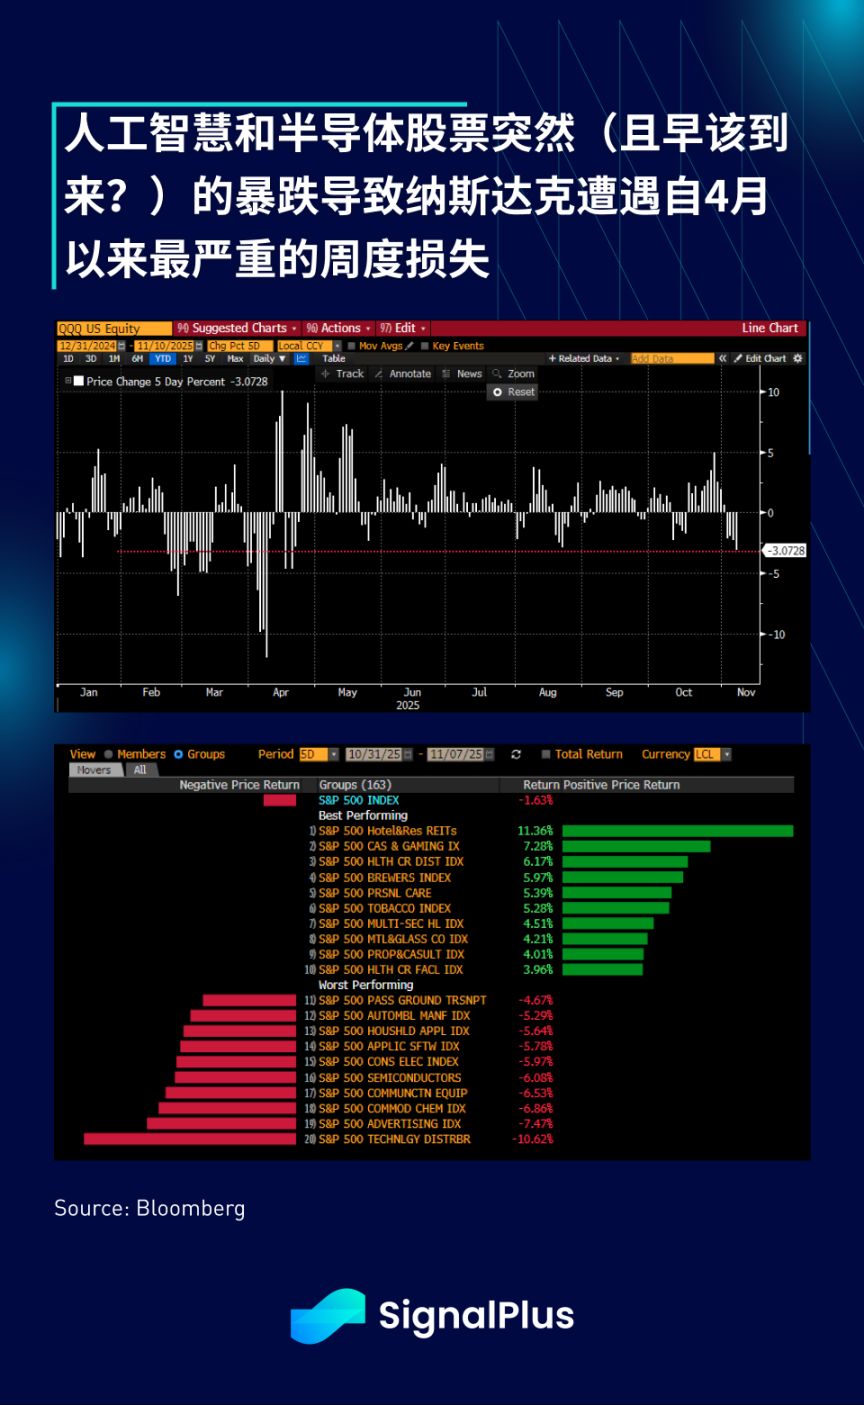
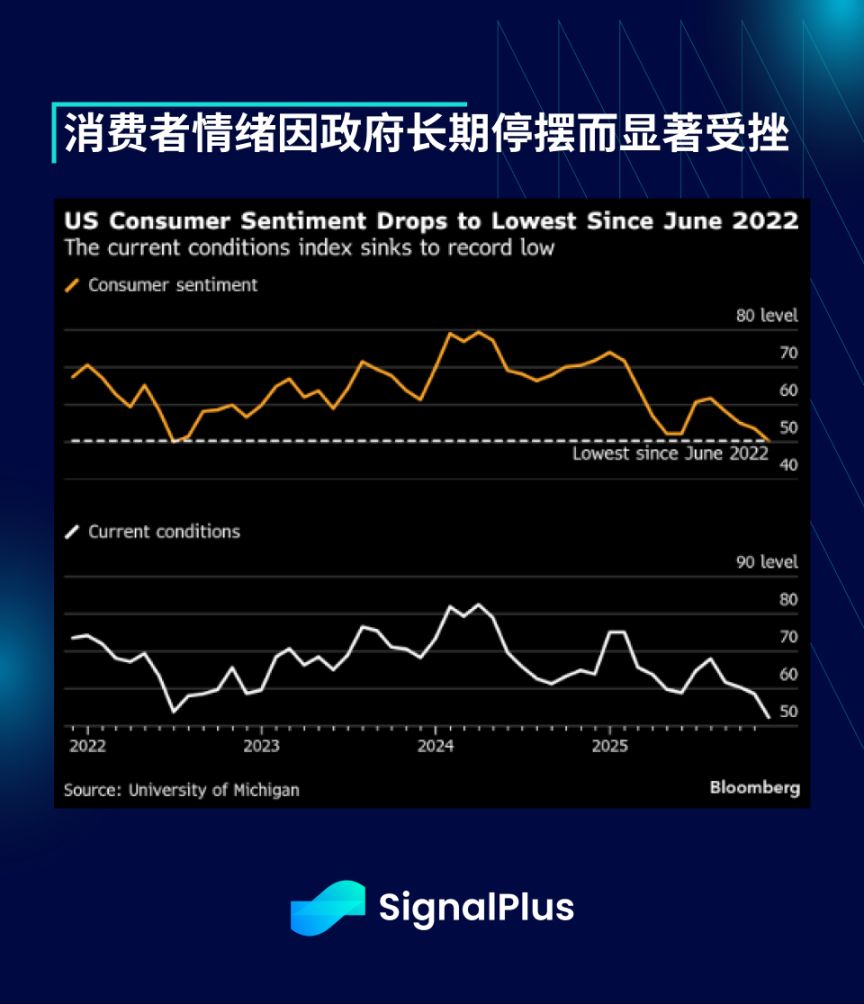
上週宏觀資產表現艱難,納斯達克指數遭遇自四月「解放日」以來最嚴重的單週下跌,主要受到對人工智慧泡沫的擔憂影響。
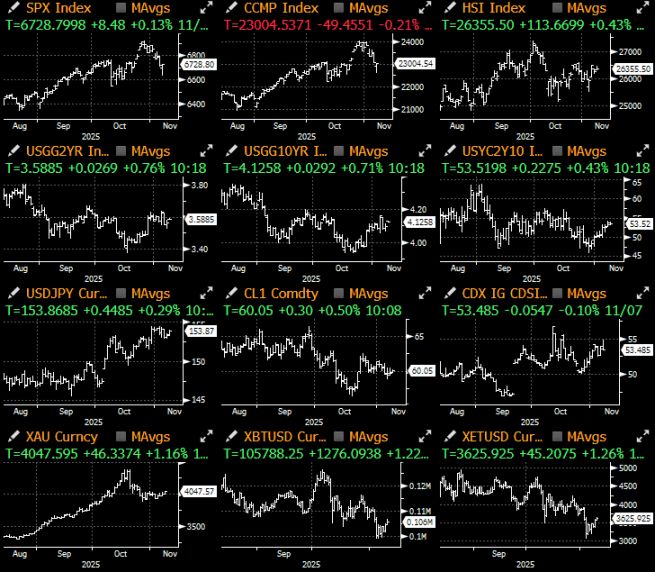
上週宏觀資產表現艱難,納斯達克指數遭遇自四月份「解放日」以來最嚴重的單週下跌,主要受到對人工智慧泡沫破裂的擔憂以及令人失望的經濟數據拖累。
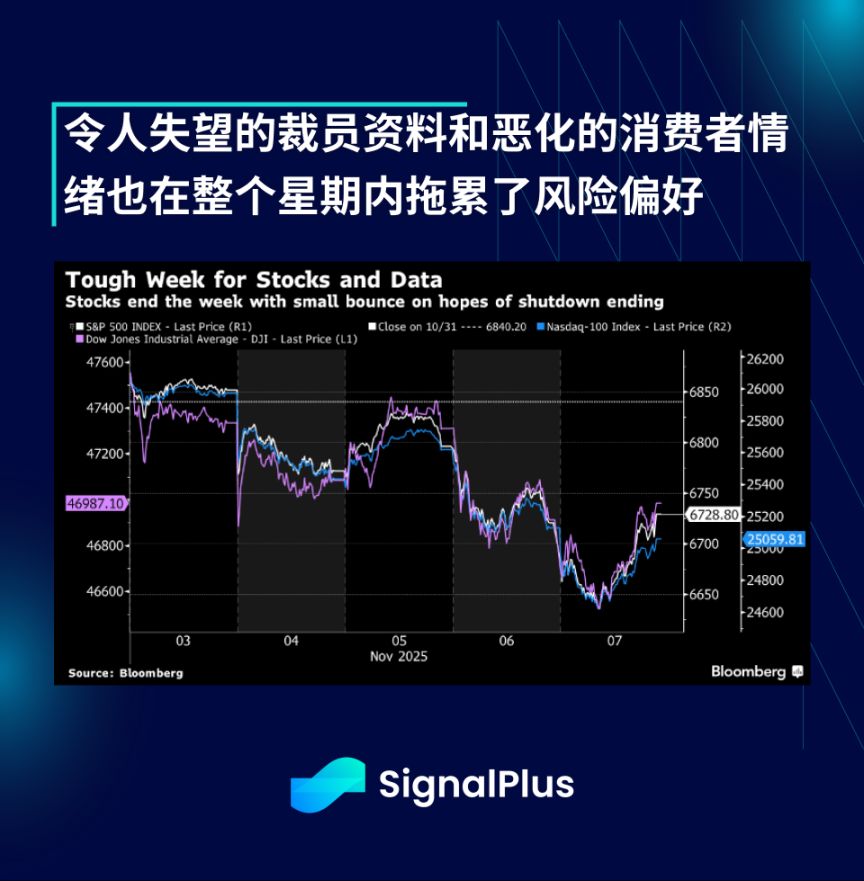
儘管被視為「非核心」數據,但上週三發布的 Challenger 裁員報告仍令市場參與者震驚——10 月裁員人數激增至 1530 萬(環比增加 990 萬),創下自 2003 年以來同期最大增幅,且裁員主要集中在私營部門。細分數據顯示,倉儲業裁員占比超過 30%,科技業以 22% 緊隨其後。
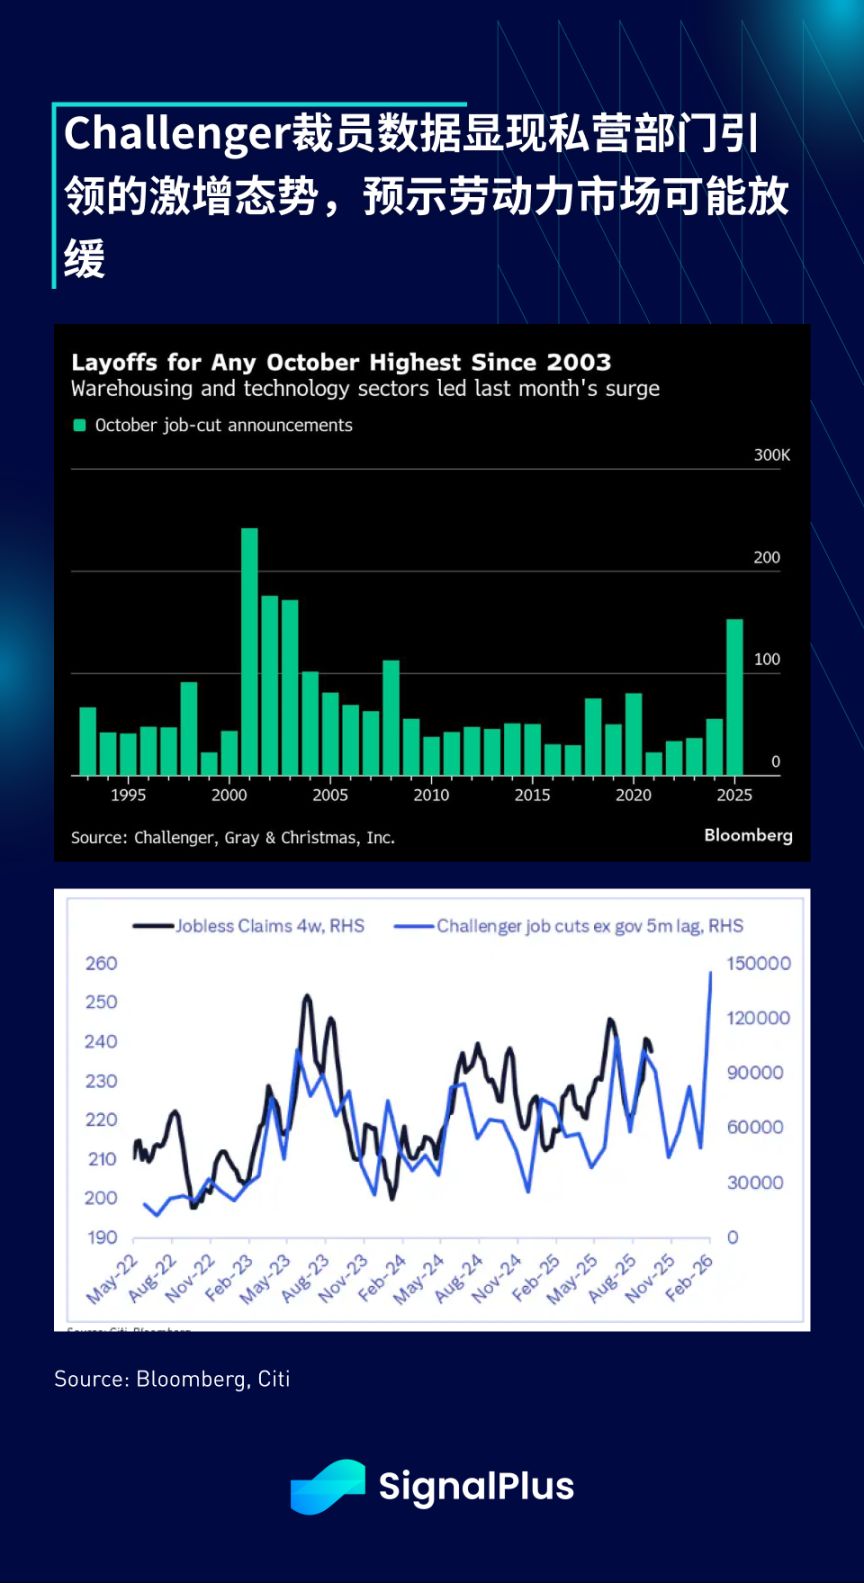
此外,無疑與政府停擺持續時間有關,密西根大學消費者信心指數降至 2022 年 6 月以來最低水準(50.3,市場共識預期 53),短期通脹預期則黏性維持在 3.9% 左右。然而,隨著停擺問題本週取得積極進展有望解決,市場將期待下月情緒能出現反彈,以證明這只是一次暫時的低迷。
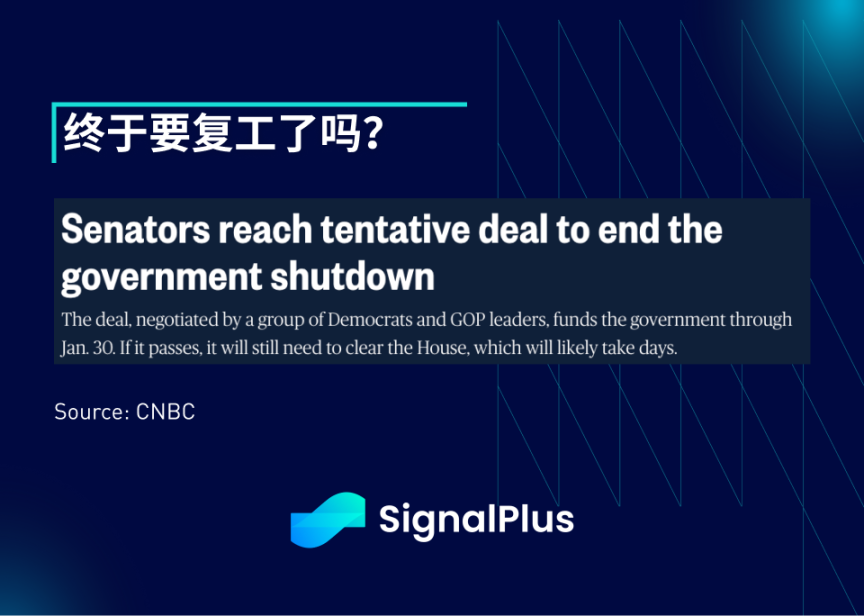
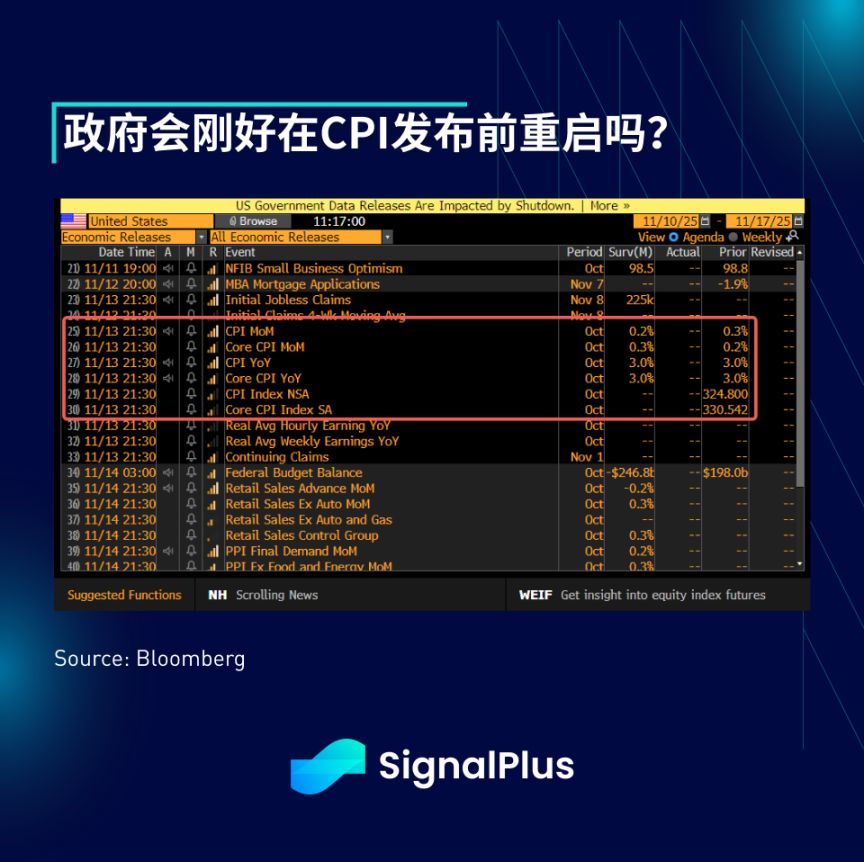
今早的頭條新聞顯示,參議院民主黨人已與共和黨人一同投票(60 票對 40 票)克服阻撓議事,推進一項旨在最終重啟聯邦政府的提案。該法案仍需通過眾議院投票,可能要到週三或週四才能完成,這意味著可能無法及時趕上關鍵的通脹數據發布。
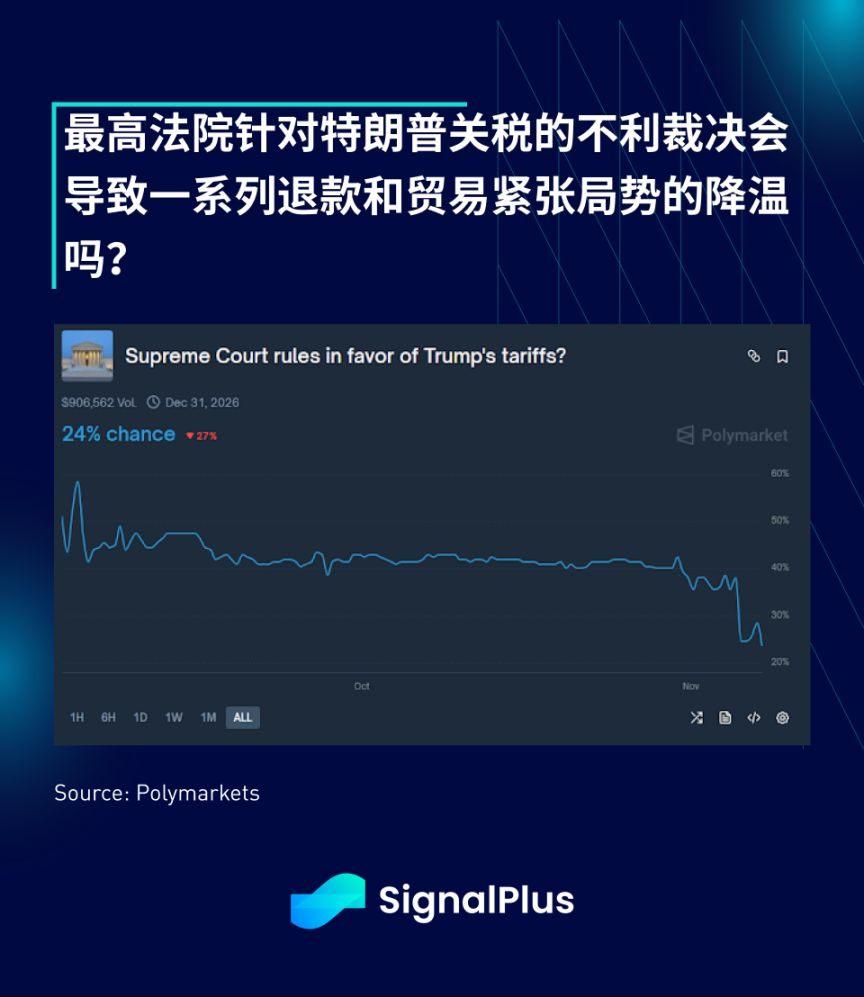
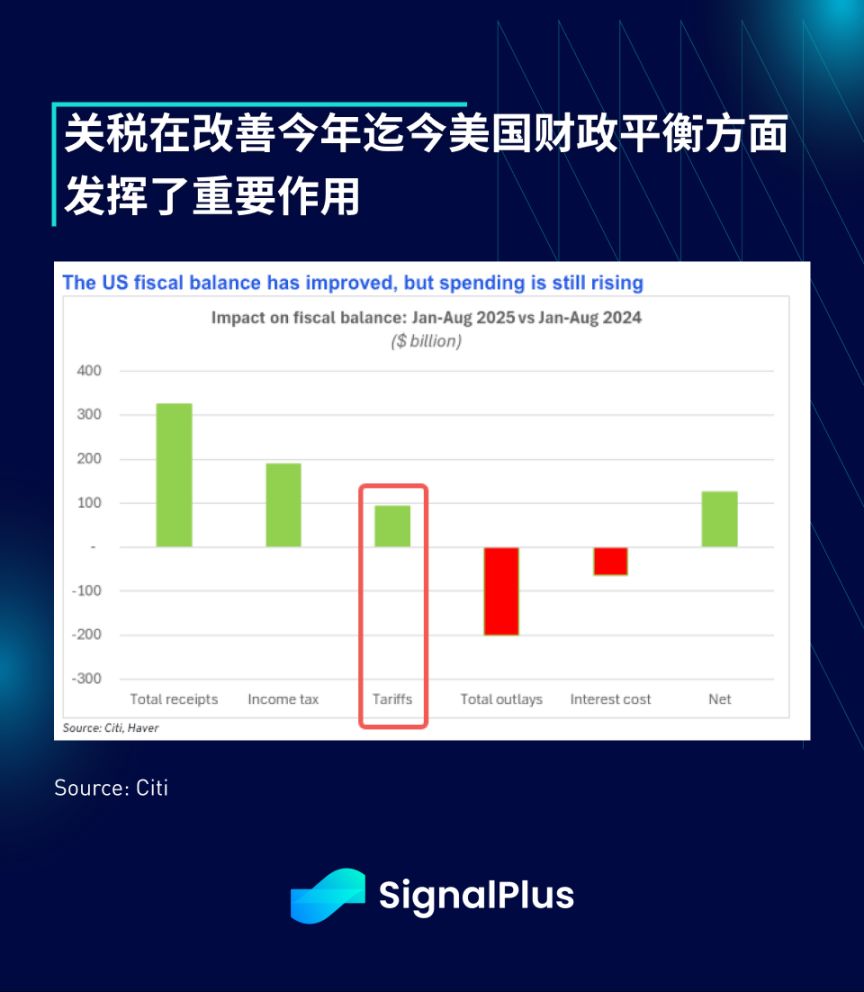
這項明顯達成的協議出現之際,特朗普總統和共和黨近期遭遇了一系列挫敗,從「藍色席捲」的中期選舉開始,到最高法院裁定總統的關稅政策違憲。如果最終裁決不利,可能需要對《國際緊急經濟權力法》相關關稅進行退款,這將抵消今年相當一部分財政赤字改善成果,並自 2026 年起給財政和債務發行路徑帶來新的不確定性。
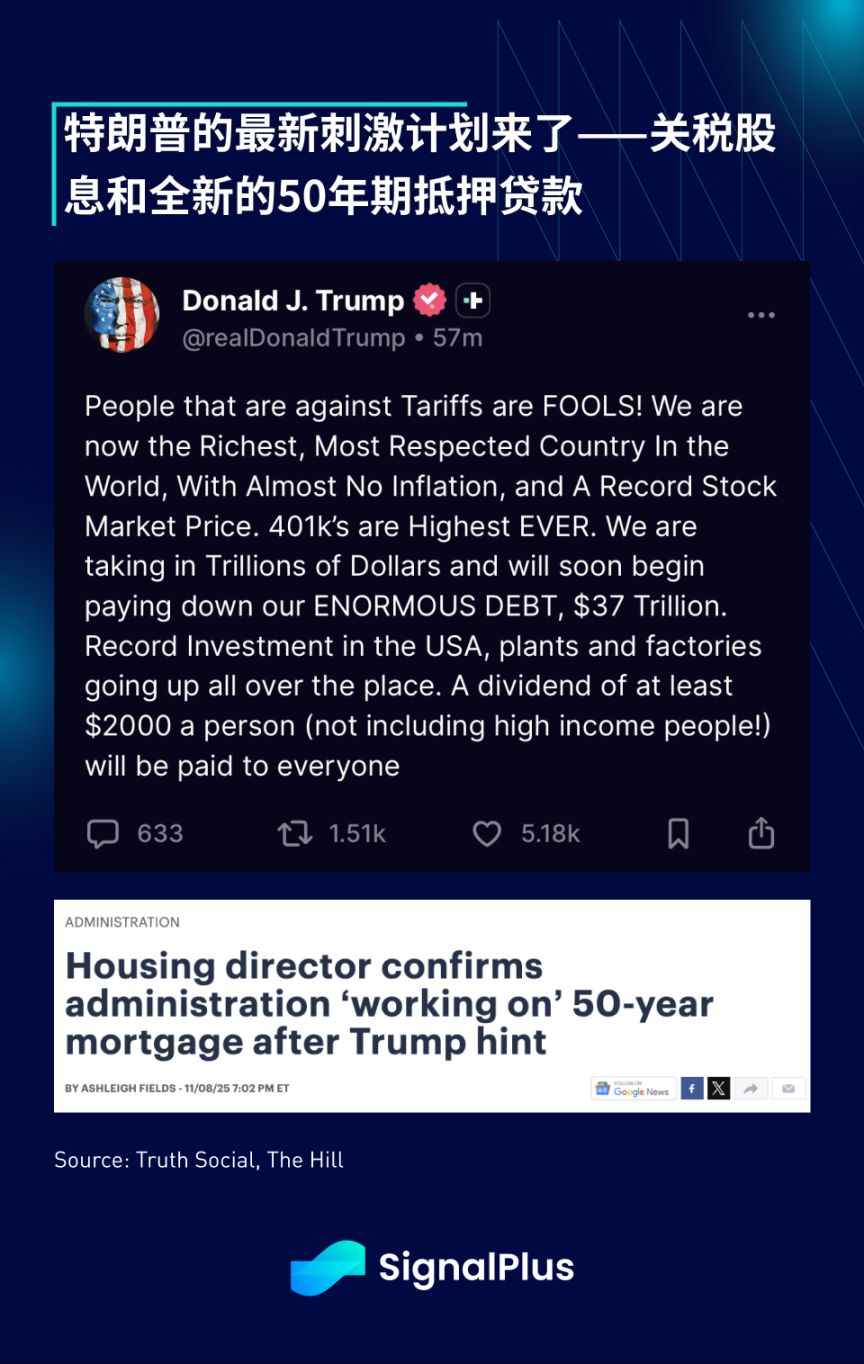
或許是為了應對近期這些失利,特朗普總統提出了一項新的刺激計畫,形式是向美國民眾直接發放 2000 美元的「關稅股息」,此外還提出了一項新的 50 年期抵押貸款以提高住房可負擔性。
「關稅股息」讓人聯想到新冠疫情時期的刺激支票,那是一種直接且有效的印鈔刺激措施,而超長期限的抵押貸款將為系統增加額外槓桿。這兩者都應被視為新形式的流動性寬鬆。
儘管傳統金融資產在消息爆出時處於週末休市,但比特幣因此消息上漲了約 2–3%,因為政府完全致力於其「寬鬆貨幣」的路徑。納斯達克指數在上週拋售中也成功守住了 50 日移動平均線,正如比特幣迄今為止成功守住了 10 萬美元支撐位一樣。
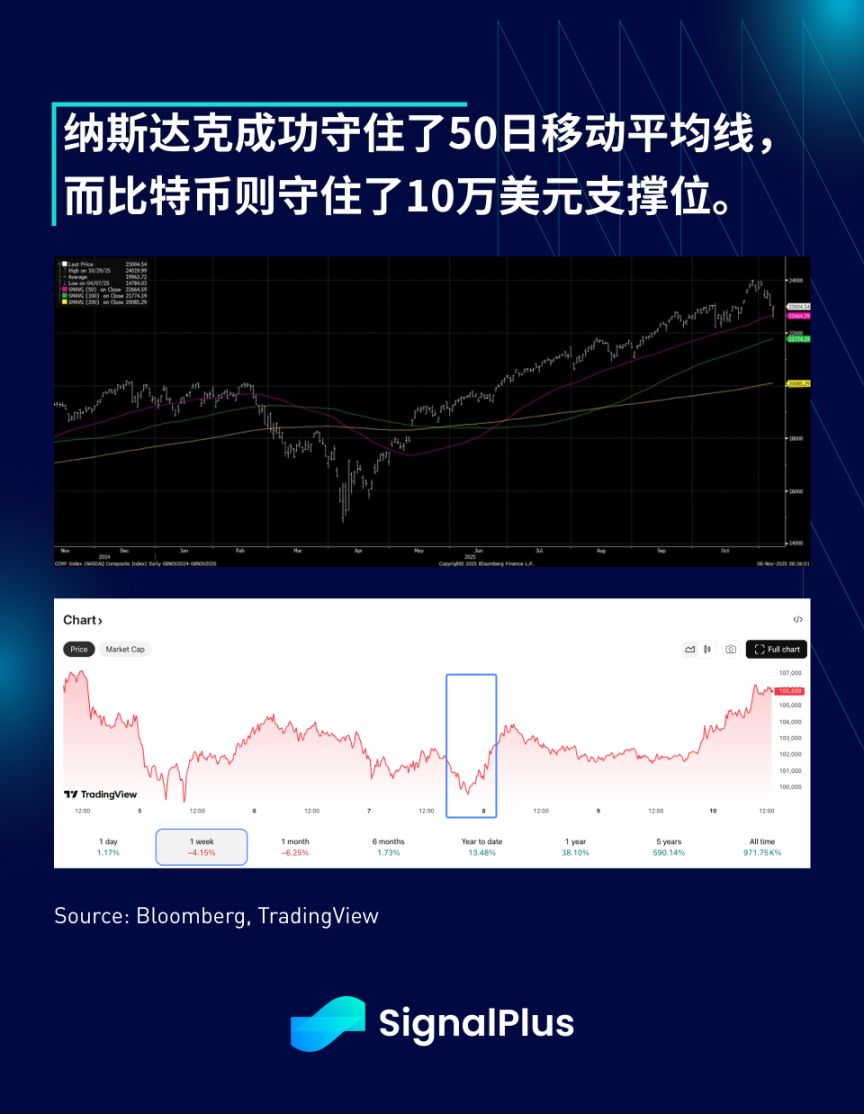
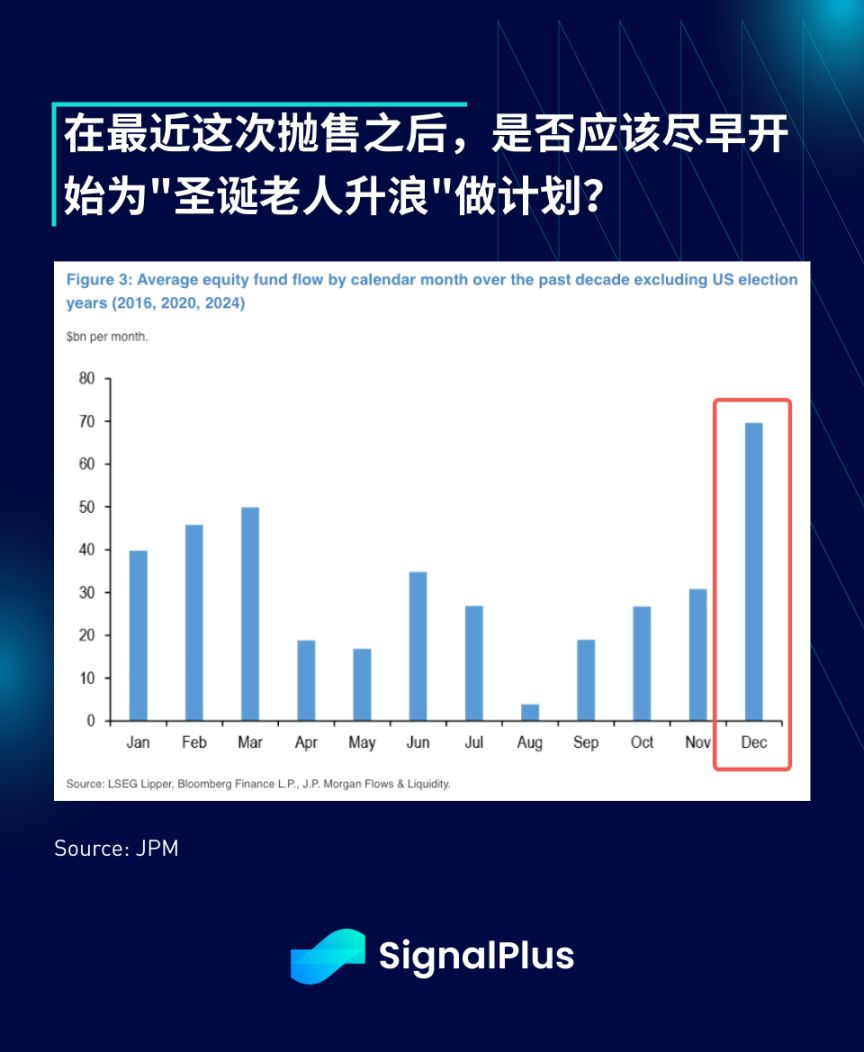
股票資金流的季節性因素也正進入 12 月這個最積極的月份,因此或許現在就應該開始為聖誕行情做準備,因為目前看來大部分已知風險因素可能已經過去。
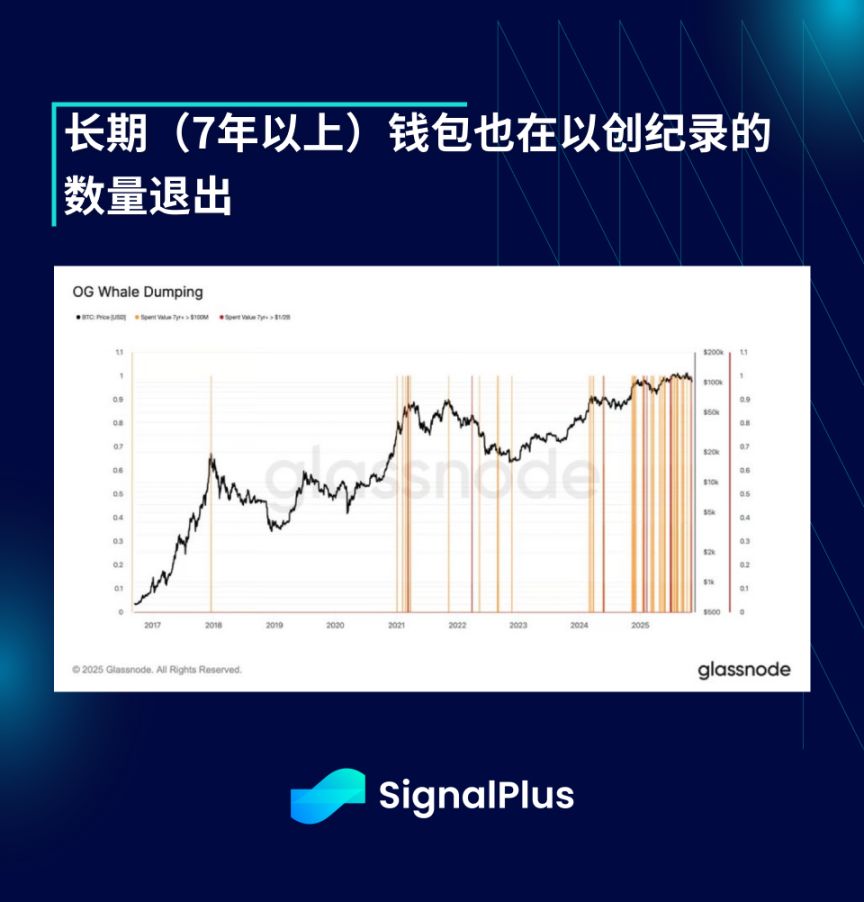
加密貨幣資產在整個星期的大部分時間裡都處於守勢,比特幣在一系列永續合約清算、ETF 資金外流和原始「巨鯨」拋售之後,盡最大努力堅守 10 萬美元的戰線。
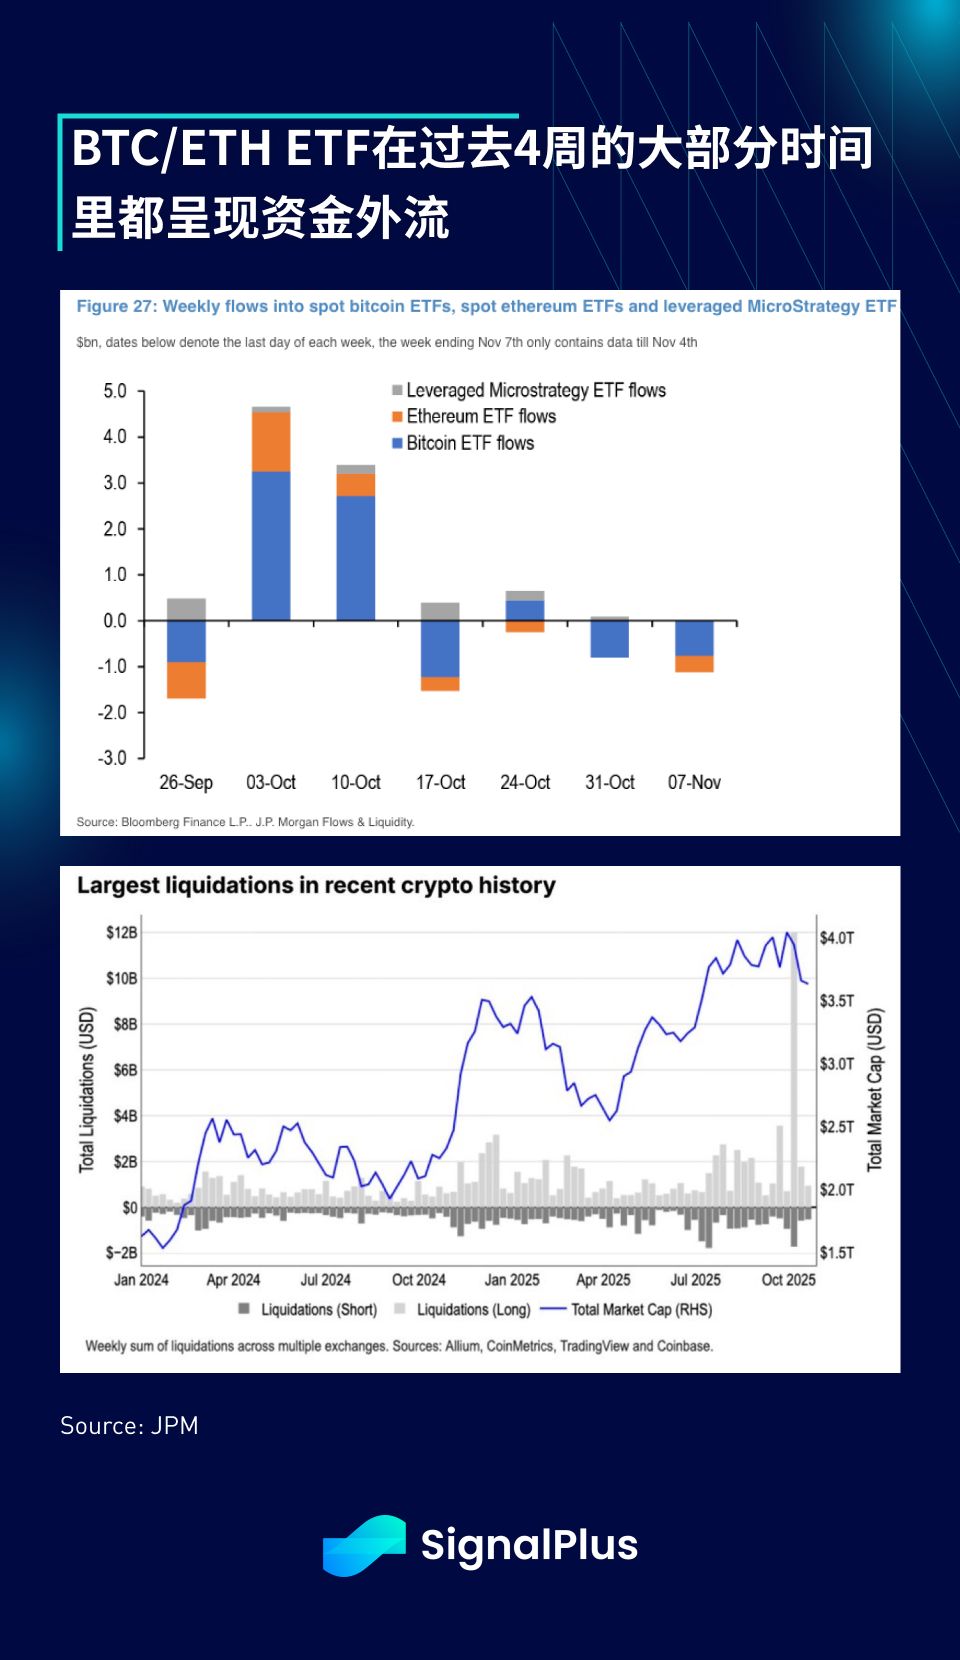
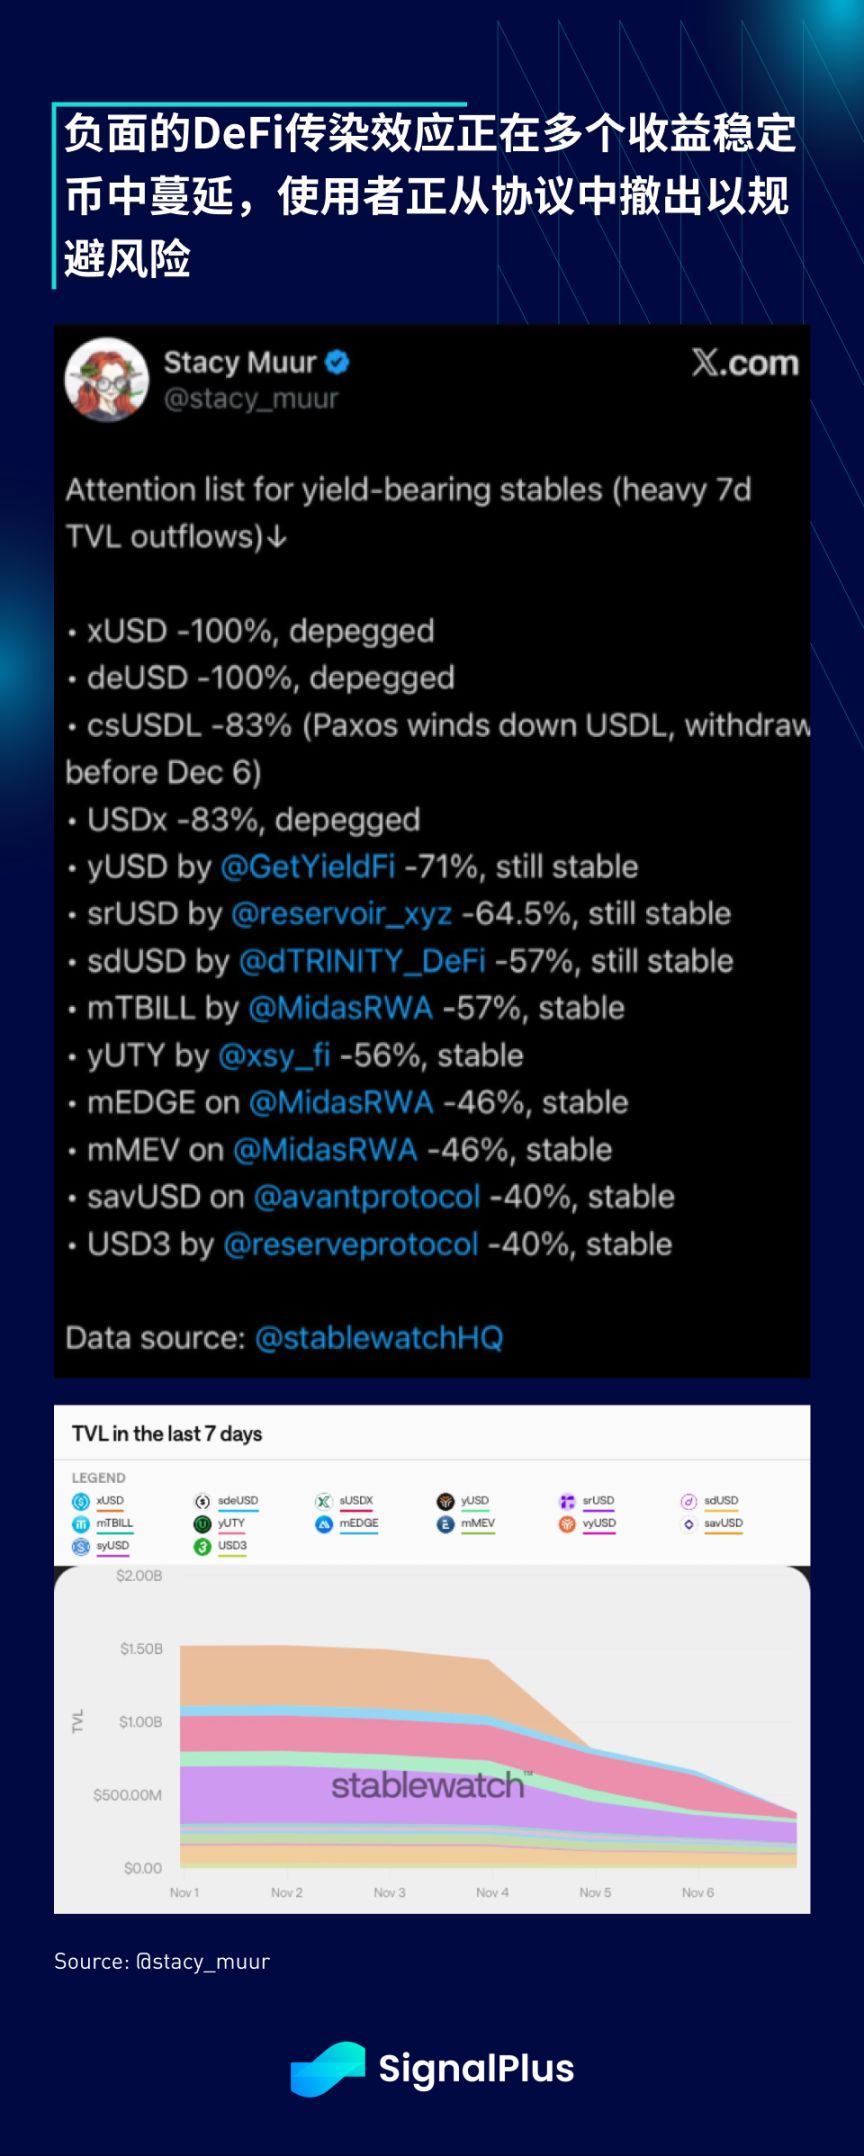
此外,隨著 10 月 10 日崩盤事件的更多受害者持續浮出水面,在 Stream Finance 的不幸事件之後,我們看到許多 DeFi 生息協議中的總鎖倉價值外流和穩定幣脫錨現象日益加劇。
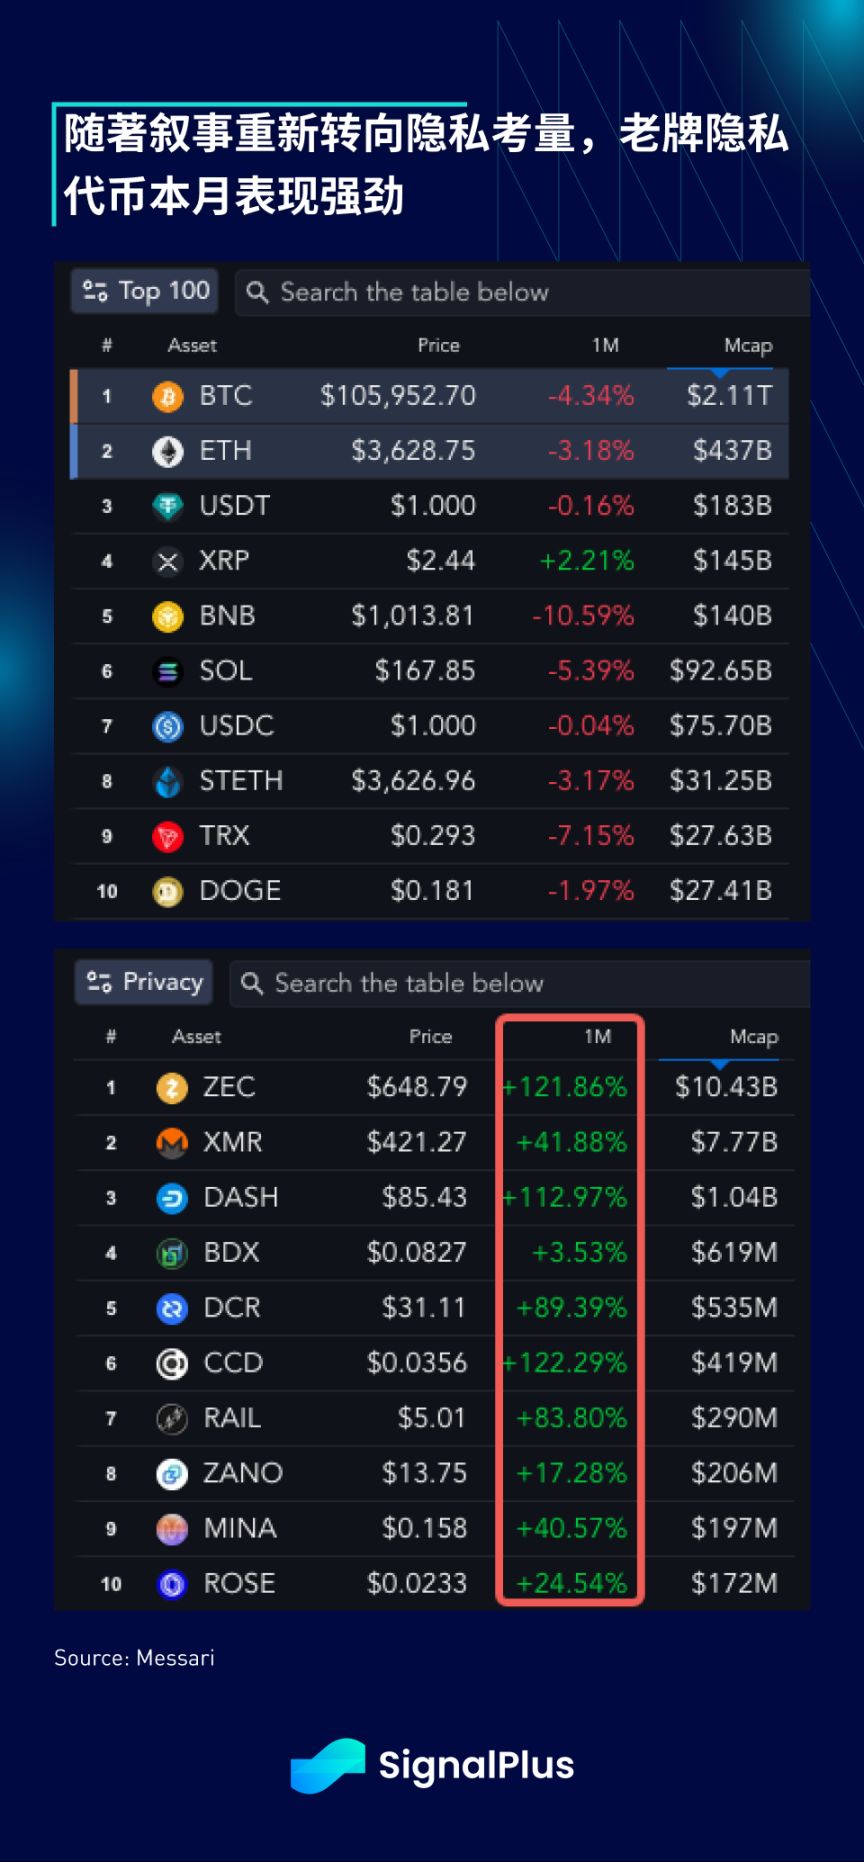
與此同時,雖然主流幣和主要山寨幣受到打壓,老牌的隱私幣(如 Zcash)卻一路走高,該板塊在過去一個月內上漲了約 100%。鑑於傳統金融控制的日益加深,關於隱私需求的敘事有所復興,但目前尚不清楚這是否是一個可持續的主題,尤其是在當前的立法環境下。
無論如何,看到至少有一些板塊在當前跌勢中表現良好是令人欣慰的,而且我們謹慎地認為比特幣迄今守住了低點。隨著市場倉位長時間清理得較為乾淨,在進入年底之際,我們傾向於樂觀,尤其是考慮到上述正在改善的宏觀催化劑。
祝你好運,交易順利。

免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
華爾街巨頭交易業務呈現「冰火兩重天」:摩根大通(JPM.US)預計Q3業績飆升,美國銀行(BAC.US)警示放緩
摩根大通預測第三季度交易與投資銀行收入將錄得兩位數大幅增長,刺激股價反彈。此前美國銀行則因融資回撤警告營收持平,引發板塊拋售。

萬億美元國防預算在望,古根海姆力推防務股,L3Harris Technologies(LHX.US)成首選大型股
古根海姆證券日前對22家航空航天與防務公司啟動首次覆蓋,整體基調為:看好防務承包商與飛機製造商,但對商用航空售後市場供應商持謹慎態度。

日本被曝擬將防務開支翻倍至GDP 3.5%,防務省否認,日債收益率仍創三十年新高
據報導,日本防務官員已在與美國的會談中釋放大幅增加防務開支的意願,其中一個方案是在十年內將防務開支提升至GDP的3.5%,另一個較低目標為3%。日本官員此前表示,本財年防務及相關支出約688億美元,約相當於2022年名義GDP的1.9%。
貝森特為美國出手買入日圓辯護:僅投入「象徵性」資金 日圓走強有利美國出口及美債市場
美國財政部長貝森特週二表示,美國財政部此前與日本採取協調行動、買入日圓時僅動用了「象徵性」規模的資金,並為這一罕見的外匯市場干預行動進行辯護。

加密貨幣價格
更多


