
O contrato "Erva Daninha" da BNB Chain foi lançado na mainnet, mas ainda vale a pena participar de perp DEX?

Para a StandX, a importância do DUSD parece superar até mesmo a da própria plataforma de contratos.
Para a StandX, a importância do DUSD parece superar a própria plataforma de contratos.
Autor: Eric, Foresight News
Após Aster, outro perp DEX altamente aguardado na BNB Chain, StandX, anunciou o lançamento da sua mainnet na tarde de 24 de novembro.
É preciso dizer que o timing escolhido pela StandX é um pouco constrangedor, já que recentemente não só o interesse por perp DEX vem diminuindo gradualmente, como também o mercado em geral está passando por um período de recuperação emocional após uma grande queda.
Embora, para quem busca airdrop, se você já é um usuário pesado de contratos ou quer gerar alto volume de negociação sem perdas via hedge, não há razão para não participar, de modo geral, mesmo que a StandX não diga explicitamente, parece que o DUSD tem uma importância ainda maior para a equipe do que a própria plataforma de contratos.
Membros centrais da Binance Futures deixam a empresa para empreender
O currículo dos fundadores pode ser considerado o maior atrativo da StandX. Dos três fundadores da StandX, um foi um dos designers do produto de contratos da Binance, outro foi chefe de crescimento da Binance Futures, e o último foi engenheiro sênior de sistemas de negociação do Goldman Sachs. Um produto criado por três dos profissionais que mais entendem de sistemas de negociação e contratos de criptomoedas no mundo naturalmente chama a atenção.
Em uma entrevista em setembro, Justin, cofundador da StandX e ex-chefe de crescimento da Binance Futures, fez uma análise da StandX. Justin afirmou que, como a equipe que lançou um dos primeiros contratos perpétuos com margem em USDT do setor, eles sempre mantiveram uma abordagem "original" desde a Binance até a StandX. Toda a arquitetura da StandX, desde a base até a interface do usuário, foi desenvolvida do zero.
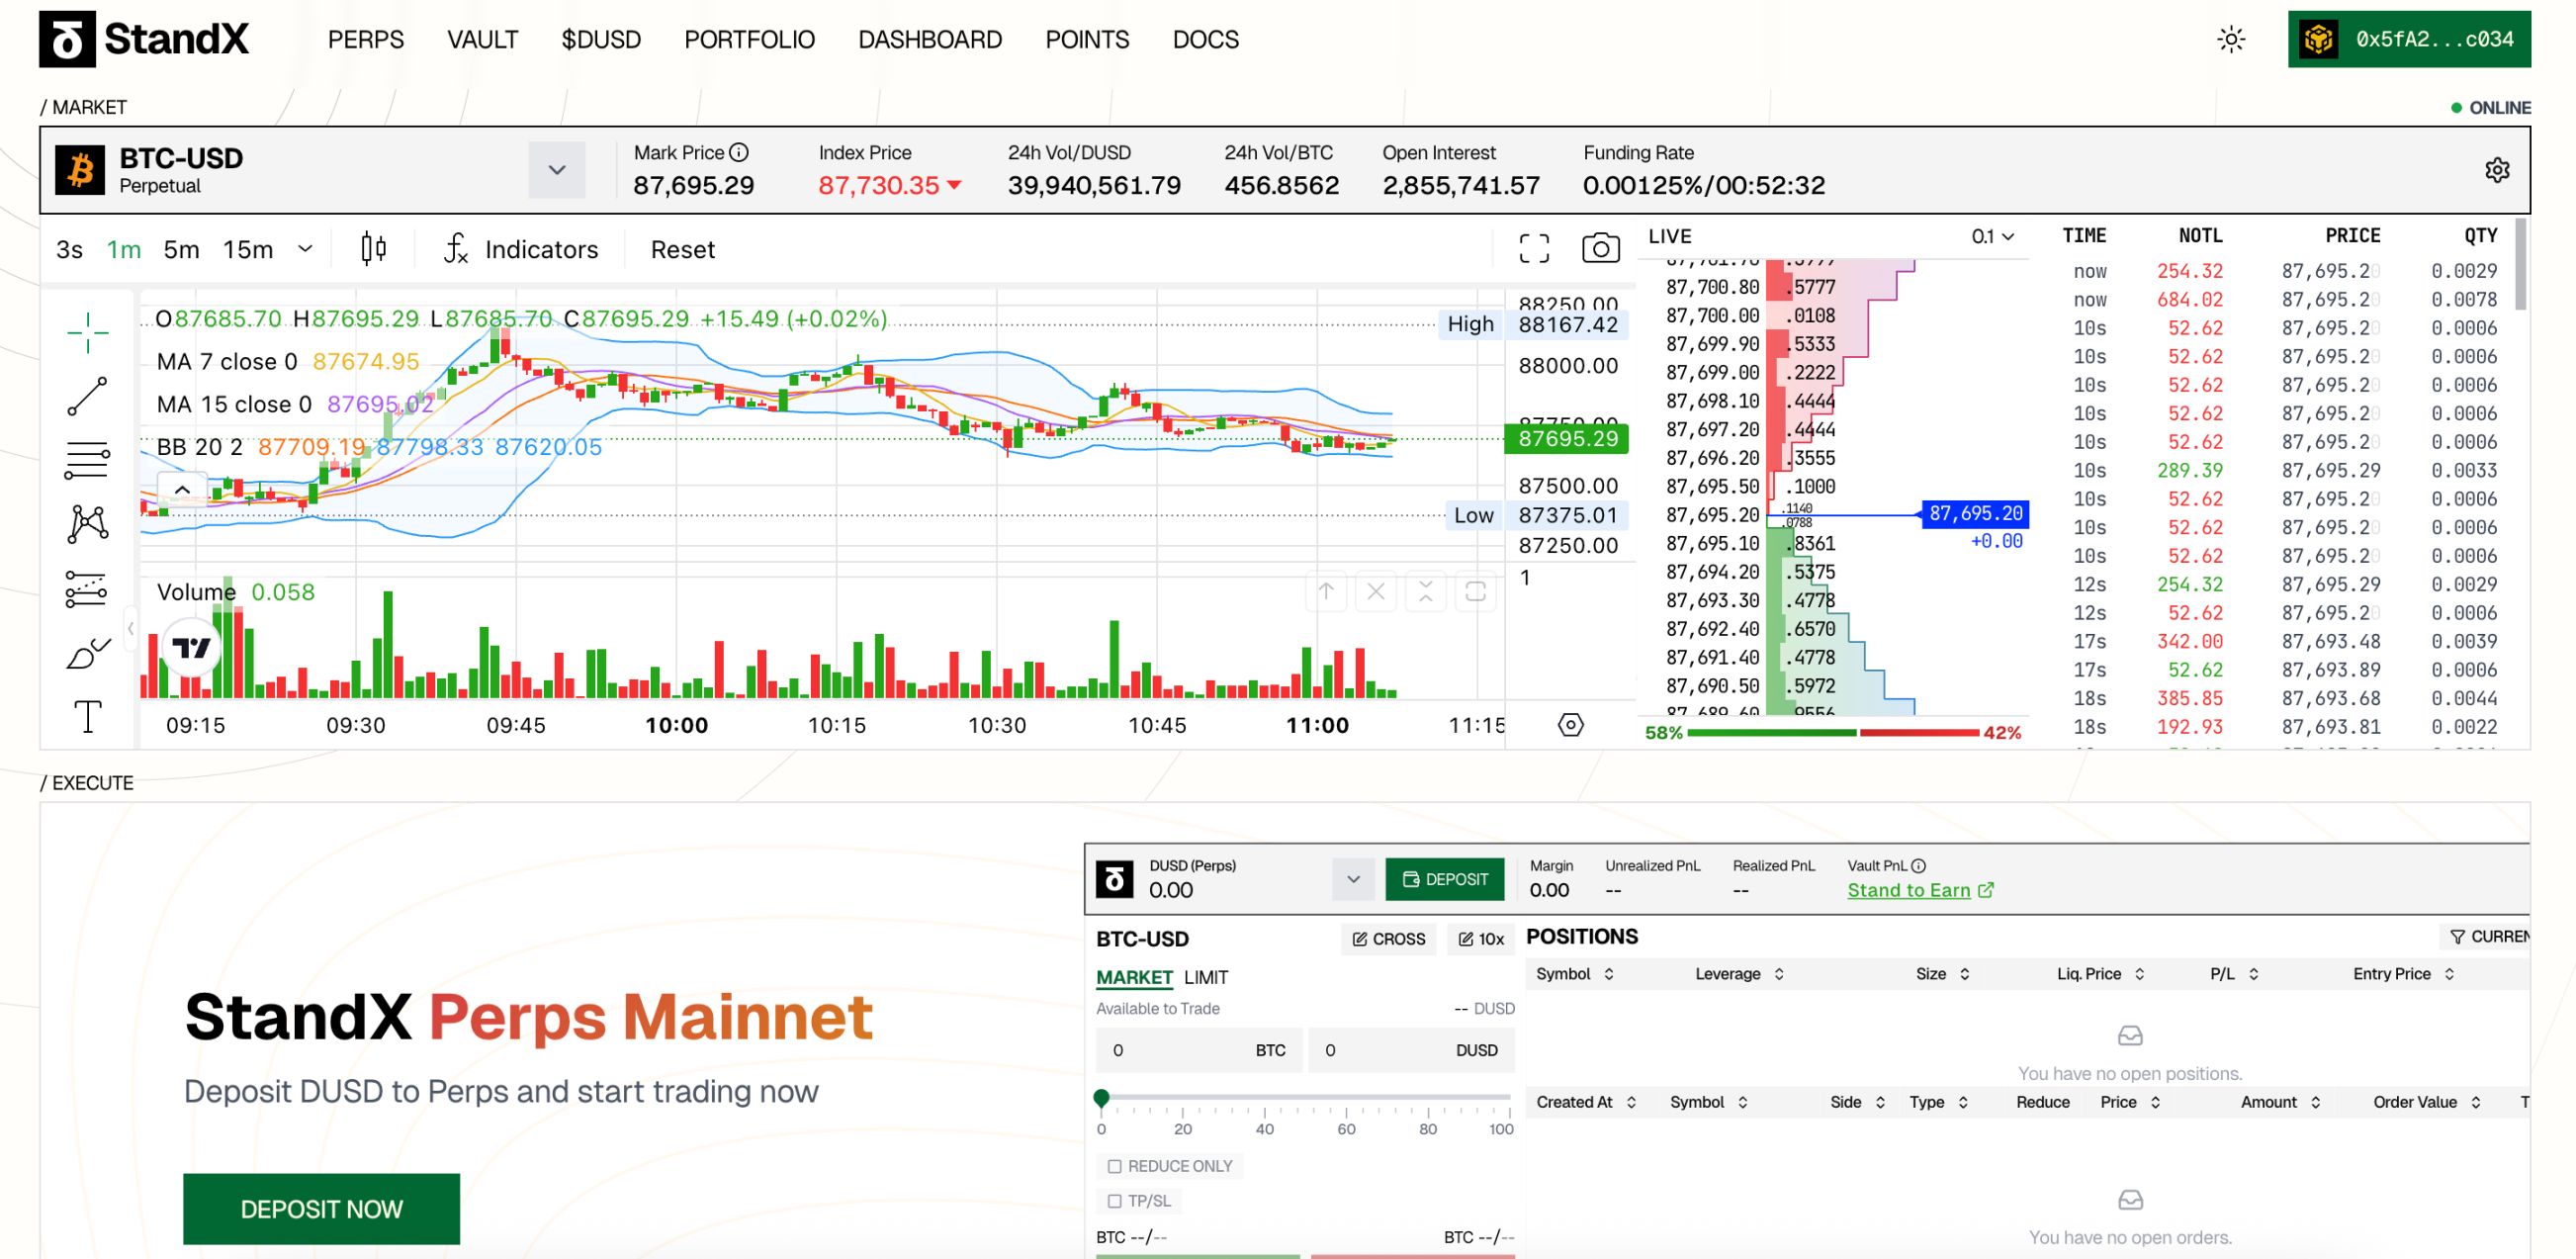
De acordo com a documentação da StandX, não há muitas diferenças no design geral da plataforma de contratos, além das funções básicas, a StandX também criou um produto Vault que permite aos usuários depositar fundos e atuar como market makers na plataforma usando suas próprias estratégias. No futuro, a StandX planeja lançar um Vault semelhante ao "copy trading". As principais características da StandX, além das diferenças funcionais e de experiência proporcionadas pelo desenvolvimento próprio, estão na introdução, desde o início, da stablecoin de rendimento DUSD.
DUSD é uma stablecoin que gera rendimento por meio de uma estratégia delta neutra, cuja estratégia específica não difere muito de outras stablecoins semelhantes. O interessante é que o DUSD é a única unidade de medida de preço na StandX, ou seja, para negociar na StandX, o usuário precisa converter USDT ou USDC da BNB Chain ou Solana em DUSD e depositá-los na "carteira de contratos" para começar a negociar.
Se fosse apenas a introdução de uma stablecoin de rendimento, considerando que a HyperLiquid também lançou sua própria stablecoin USDH, isso poderia ser apenas um passo necessário no desenvolvimento dos perp DEX, o que não seria surpreendente. No entanto, ao analisar o programa de pontos da mainnet da StandX, percebemos que a situação é mais complexa.
Programa de pontos da mainnet com foco no DUSD
A maioria dos perp DEX, ao projetar programas de pontos para futuros airdrops, geralmente coloca o volume de negociação como o principal critério, afinal, um alto volume indica credibilidade, popularidade e profundidade de mercado da plataforma. Mas o sistema de pontos da StandX é fortemente voltado para o DUSD.
Após o lançamento da mainnet, os usuários têm 5 maneiras de ganhar pontos:
- Para cada DUSD mantido na carteira de contratos, o usuário ganha 1,2 pontos por dia. Ao calcular a quantidade de DUSD, são considerados os lucros e perdas não realizados, então mesmo que você tenha posições em aberto com prejuízo, essa parte será desconsiderada no cálculo do DUSD;
- Realizar 2 operações de contratos por dia, totalizando mais de 100 DUSD, garante 10 pontos;
- Fornecer liquidez para DUSD/USDT ou USDC em DeFi: cada DUSD no LP vale 1 ponto, cada USDT ou USDC vale 1,2 pontos. Por exemplo, fornecer 100 DUSD e 100 USDC em um LP rende 220 pontos. Mas o usuário deve manter o token LP na carteira; se fizer staking ou colateralização, a propriedade muda e isso afeta a pontuação;
- Negociar DUSD em DEX concede 5% do volume negociado em DUSD como pontos. No caso de negociações na Solana, elas devem ser feitas diretamente na Raydium para facilitar a contagem;
- Indicar um novo usuário: ambos recebem 5% de todos os pontos ganhos pelo novo usuário.
Como se pode ver, exceto pelo segundo item, que exige duas operações diárias totalizando 100 DUSD, todas as outras formas de ganhar pontos estão relacionadas ao DUSD.
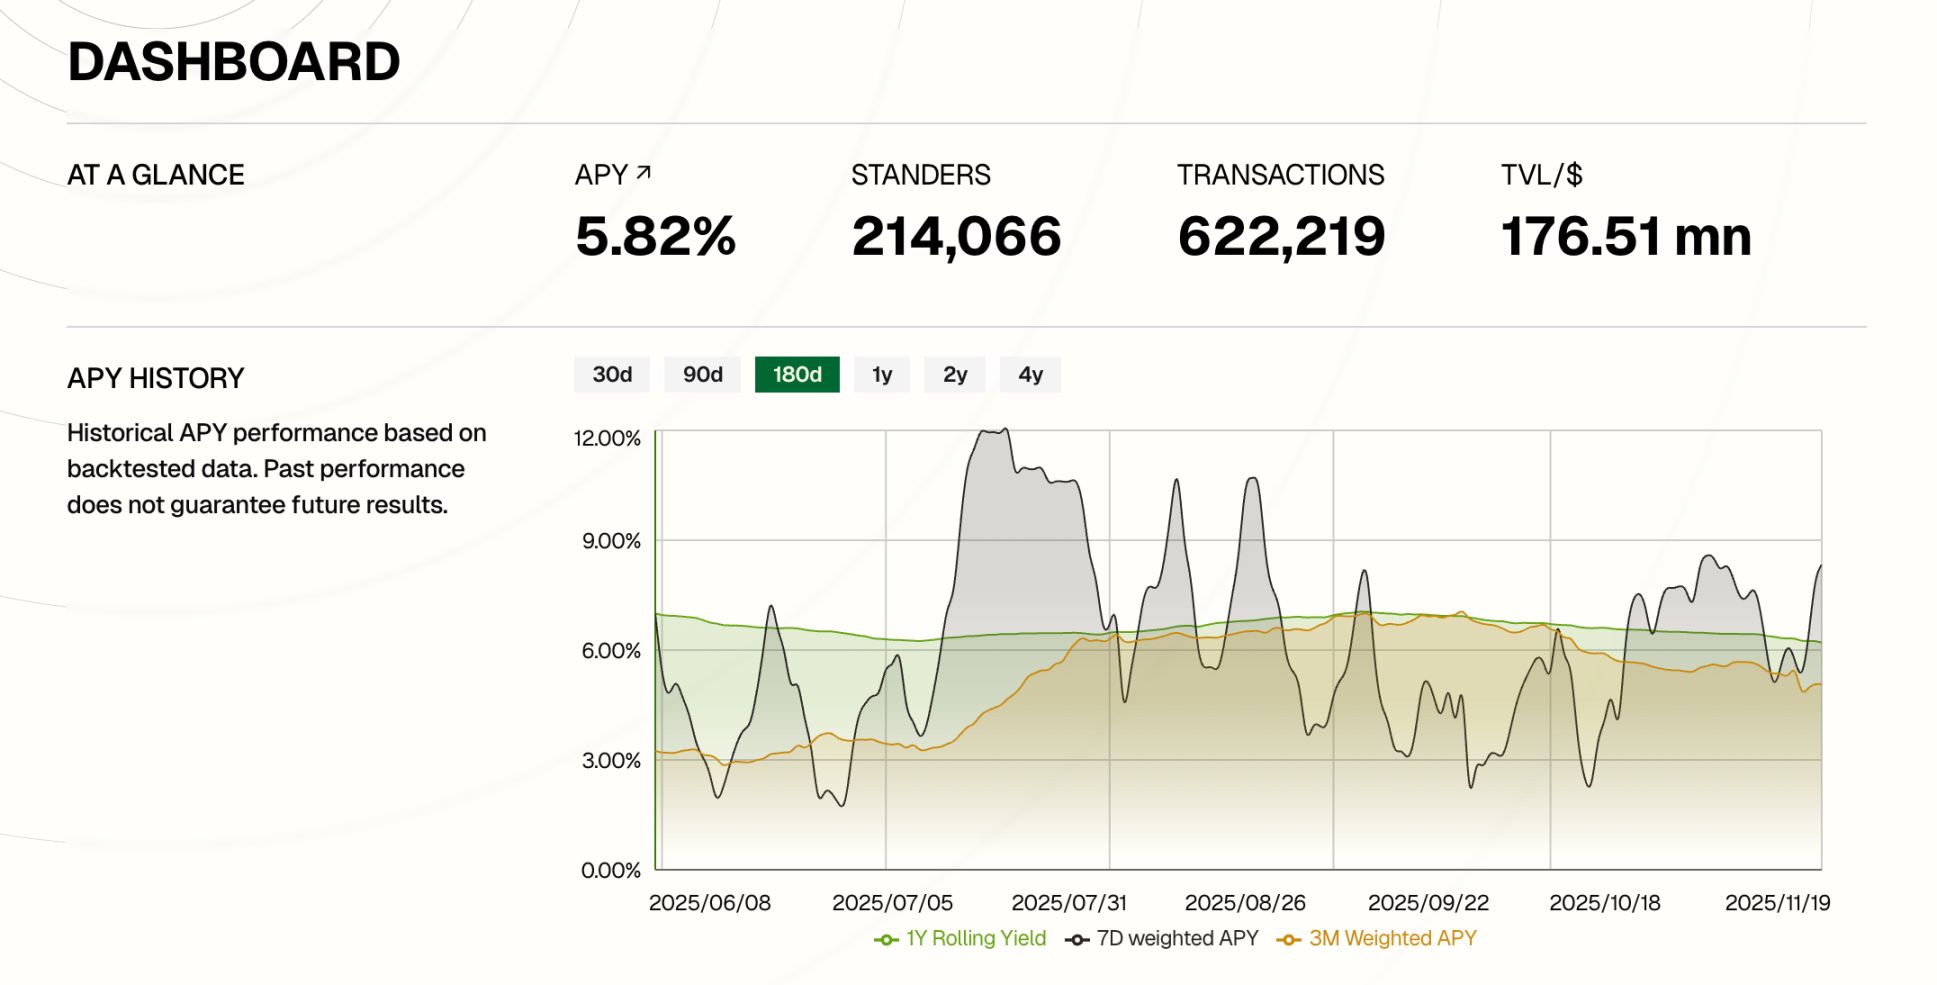
Com esse mecanismo de incentivo, o volume de contratos negociados na StandX no primeiro dia da mainnet foi pouco superior a 55 milhões de dólares. Segundo dados do DefiLlama sobre o volume de negociação de perp DEX em toda a rede, a StandX ficou além da 35ª posição no primeiro dia. No entanto, o DUSD acumulou mais de 176 milhões de dólares em TVL em pouco tempo. Segundo dados oficiais da StandX, o DUSD já conta com mais de 200 mil endereços participantes.
A StandX não explicou publicamente por que, no início, deu mais importância ao DUSD do que ao volume de negociação da plataforma, mas acredito que, por um lado, a equipe da StandX, devido à sua vasta experiência, está confiante no crescimento futuro do volume de negociações e não tem pressa em incentivar wash trading no início, para não prejudicar a experiência do usuário; por outro lado, para esse tipo de design que exige a cunhagem de uma nova stablecoin via USDT ou USDC, devido a algumas más práticas no mercado, já existe certo ceticismo, então, se não houver liquidez suficiente no início, os esforços posteriores podem ser em vão.
Sobre por que os perp DEX estão tornando a emissão de uma nova stablecoin parte de sua estratégia, acredito que o principal motivo é manter o valor dentro do ecossistema. A equipe da StandX foi pioneira ao lançar contratos perpétuos com margem em USDT, e, em comparação com o mercado spot, os contratos podem ser o principal motor de crescimento do USDT. Por isso, a Binance já tentou emitir sua própria stablecoin ou apoiar novas stablecoins, mas é difícil replicar a escala do USDT.
Na entrevista mencionada anteriormente, Justin também analisou por que GMX e dYdX perderam espaço: porque o fato de todas as etapas serem on-chain prejudica a experiência em relação às CEX, enquanto novos produtos como HyperLiquid já melhoraram significativamente a experiência ao sacrificar um pouco da descentralização. Neste ponto de evolução, não há muito espaço para melhorias, então, para a StandX conquistar participação de mercado, é preciso buscar caminhos alternativos.
Diante disso, a stablecoin é um "pão quente" que a equipe da StandX precisa agarrar desde o início, pois, em um mercado de baixa, as taxas de negociação podem não garantir receita constante, mas a stablecoin pode. O que a StandX conseguirá inovar com o DUSD é um motivo importante para os usuários continuarem acompanhando a plataforma.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste

Relata-se que a Apple (AAPL.US) está colaborando com a LG para entrar no mercado de casas inteligentes: acessórios como campainhas, termostatos e câmeras terão a marca LG.
De acordo com pessoas familiarizadas com o assunto, a Apple está prestes a expandir sua atuação em dispositivos para casas inteligentes, incluindo campainhas, termostatos e outros acessórios, e esses produtos serão desenvolvidos por meio de uma parceria incomum entre a Apple e a LG Electronics.
Revisão - ROI - Para o Departamento do Tesouro liderado por Trump, o “tail” do leilão é a parte mais difícil: McKeefer
Repetição, o conteúdo do texto não foi alterado. Jamie McGeever, Reuters, Orlando, Flórida, 6 de outubro – Os leilões de títulos do Tesouro dos EUA deveriam ser rotineiros, previsíveis e desprovidos de grande valor jornalístico. Mas este não é um momento para rotinas: o governo Trump agora enfrenta o risco de que a baixa demanda em vendas de títulos do Tesouro vire manchete principal. O Tesouro dos EUA planeja emitir quase US$ 120 bilhões em títulos nesta semana, sendo a primeira emissão de títulos além dos bilhetes de curto prazo em duas semanas: US$ 58 bilhões em títulos de três anos na terça-feira, US$ 39 bilhões em títulos de dez anos na quarta e US$ 22 bilhões em títulos de trinta anos na quinta. Normalmente, esses leilões seriam eventos triviais, mas após um desempenho muito fraco entre 22 e 24 de setembro, especialmente na emissão de títulos de cinco anos em 23 de setembro, eles estão recebendo atenção crescente. Esse leilão resultou no maior aumento da taxa de retorno dos títulos desde abril do ano passado. Desde então, os rendimentos continuaram a subir, atingindo máximos de décadas na maioria dos prazos. Vale ressaltar que a possibilidade de “fracasso” nos leilões do Tesouro é praticamente nula. Os dealers primários — atualmente 26 bancos e instituições aprovadas pelo Federal Reserve de Nova York para atuar como criadores de mercado em títulos do Tesouro — sempre participam dos leilões. Eles assumem o papel de underwriting, garantindo que o mercado gigante de US$ 30 trilhões opere de forma fluida e, consequentemente, mantendo todo o sistema financeiro global funcionando. Trilhões de dólares em dívidas globais, ativos e derivativos de mercado usam os títulos do Tesouro americano como referência, servindo também como garantia para operações financeiras — incluindo acordos de recompra, empréstimos interbancários e financiamentos. Em resumo, enquanto os títulos do Tesouro americano forem o pilar do sistema financeiro global, sempre haverá compradores nos leilões. O problema, como sempre, é a que preço esses títulos são negociados. Atualmente, os custos de empréstimo no mercado secundário estão nos níveis mais altos desde meados dos anos 2000, sugerindo que o Tesouro terá de pagar taxas mais altas também no mercado primário. Mas, como os últimos leilões mostraram, ainda há espaço para surpresas negativas. “Grande demais para o mercado absorver?” O leilão de US$ 70 bilhões em títulos de cinco anos em 23 de setembro foi um dos mais preocupantes dos últimos anos. Medido pela “taxa de cobertura do lance”, a demanda foi a mais baixa em nove anos. O Tesouro vendeu esses títulos com rendimento de 5,033%, mais de 3 pontos-base acima do rendimento de mercado no momento do fechamento das ofertas. Três pontos-base podem não parecer muito, mas para títulos de cinco anos, é algo raro. É a maior “diferença de cauda” desde junho de 2022. Segundo analistas do JPMorgan, a última vez que houve uma diferença de três pontos-base nesse tipo de leilão de cinco anos foi em 2011, durante a crise do teto da dívida que levou ao rebaixamento da classificação de crédito dos EUA em agosto daquele ano. Atualmente, preocupações com o quadro fiscal dos EUA aumentaram o custo de empréstimo de longo prazo. Por isso, espera-se que o governo Trump direcione gradualmente as necessidades de financiamento para prazos mais curtos e, portanto, com menor custo. É por isso que o leilão de títulos de cinco anos de duas semanas atrás causou tanta preocupação. Diferenças de “cauda” de três pontos-base são comuns em títulos de longo prazo, mas raras em prazos intermediários. Se o Tesouro for forçado a pagar um prêmio maior para absorver esses títulos, teremos um problema. Diferenças significativas nos leilões podem ser causadas por diversos fatores — desde volatilidade do mercado no dia até problemas fundamentais mais preocupantes, que podem corroer a demanda ao longo do tempo. Costuma ser difícil distinguir essas dinâmicas, pois não são mutuamente exclusivas. Em uma perspectiva mais otimista, essa inquietação ainda não atingiu os títulos de curto prazo. Pelo menos, por enquanto. Os rendimentos dos títulos de três e dez anos subiram cerca de 50 pontos-base em relação ao último leilão há um mês, situando-se em torno de 4,96% e 5,32%, respectivamente. Os rendimentos dos títulos de trinta anos subiram cerca de 35 pontos-base para 5,65%. Esse nível deveria ser suficientemente alto para atrair forte demanda e garantir uma venda tranquila, certo? Provavelmente sim. Mas se surgirem surpresas, volatilidade e incerteza podem se espalhar por todo o mercado. Os investidores estarão olhando... como águias cada desenvolvimento. (Os pontos de vista do artigo pertencem apenas ao autor, colunista da Reuters) Gostou desta coluna? Visite o Reuters Open Interest, uma nova fonte essencial de comentários financeiros globais. Siga ROI no LinkedIn e X. Você também pode escutar o podcast diário Morning Bid no Apple, Spotify ou no aplicativo da Reuters.
Cancelar os títulos do Tesouro dos EUA de 20 anos pode sair pela culatra? BNP Paribas alerta para risco de aumento nas vendas do mercado e mantém previsão de rendimento dos títulos de 30 anos subindo para 5,8%
O BNP Paribas alertou que a secretária do Tesouro dos Estados Unidos, Janet Yellen, deveria resistir aos apelos para cancelar a emissão de títulos do Tesouro americano com vencimento em 20 anos. Segundo o banco, essa medida, que à primeira vista visa reduzir o custo de financiamento de longo prazo, pode ter efeito contrário: é improvável que consiga manter os rendimentos dos títulos baixos de forma sustentável, podendo inclusive aumentar os custos de empréstimo e enfraquecer a liquidez do mercado.
Preços de criptomoedas
Mais


