
CPI açıqlamasından faizlərin sürətlə yüksəlməsinə qədər qızılın ucuzlaşmasının səbəbinin analizi

Huitong vebsaytı, 15 Sentyabr xəbəri—— Çoxlu amillər ABŞ dövlət borcu real faiz dərəcəsini artırır, qızıl davamlı təzyiq altında qalır, qiymət dəyişiklikləri ABŞ məlumatlarına fokuslanır
Çərşənbə axşamı (15 Sentyabr) Asiya-Avropa sessiyasında, fiziki qızıl dəyəri geriləməyə davam edir, hazırda 4276 dollar civarında ticarət olunur, 0.52% azalıb.
Son zamanlarda real faiz dərəcəsi davamlı sürətlə yüksəlir, əvvəllər CPI dərc olunan anda real faiz dərəcəsinin qısa müddətdə geri çəkiləcəyi düşünülürmüşdü, lakin nəhayət ancaq ticarət zamanı balaca bir geri çəkilmədən sonra ciddi bir sıçrayış baş verdi, hətta sıçrayış, ABŞ 10 illik nominal faiz dərəcəsindən daha çox oldu.
Formula baxımından, nominal faiz = real faiz + təxmin olunan inflyasiya + inflyasiya risk priması (IRP), adi hallarda təxmin olunan inflyasiya + inflyasiya risk priması IRP ümumi inflyasiya gözləntisinə birləşdirilir, lakin bu tip pozitiv hadisələrin bazara düşməsi zamanı faktları ayırmaq lazımdır ki, aydın görünsün, CPI dərc olunan gün bazardan mənfi xəbərlər çıxır və IRP fərdi olaraq istifadə olunur.
Yəni həmin gün nominal faiz dərəcəsinin geri çəkilməsi IRP-in ani böyük enişindən qaynaqlanırdı, çünki bazar düşünürdü ki, inflyasiya azca gözləntiləri aşsa da, kəskin pisləşmə ilə bağlı narahatlıqlar azalmışdı, amma real faiz dərəcəsinin endogen artımı nəticədə faizlərin yüksəlməsinə səbəb oldu ki, bu da qızıl qiymətlərinin son zamanlar geriləməsinin əsas mənbəyidir.
İnflyasiya dayanıqlığı: yüksək faiz dərəcəsinin qalma müddəti uzadılır
ABŞ-da inflyasiya təhlükəli partlayışa çevrilmir, lakin geri çəkilmə sürəti bazar gözləntilərindən xeyli ləng gedir, əsas xidmət inflyasiyası və kirayə maddəsi kifayət qədər yapışqanlıq göstərir.
İnflyasiya aşağı enmədiyindən, Federal Reserve sürətli faiz endirimi üçün imkan görmür, bazar isə "yüksək faizlərin nə qədər davam edəcəyinə" dair qiymətləndirməni ardıcıl artırır, hətta əlavə bir faiz artırımı ehtimalını saxlamaqda davam edir.
Faiz dərəcəsi parçalama çərçivəsində, real faiz dərəcəsi nominal faizdən inflyasiya gözləntisini çıxmaqla əldə edilir. İnflyasiyanın dayanıqlığı inflyasiya gözləntisini saxlayır və nominal faiz dərəcəsi aşağı enmir, bu ikisi birlikdə real faiz dərəcəsini yüksəldir, TIPS-in gəlirliliyi də buna paralel artır.
Bu, cari dövrün real faiz dərəcəsinin yüksəlməsində ən əsas və ən davamlı güc mənbəyidir.
İqtisadi əsas dayanıqlıq: balans real faiz dərəcəsi özü yüksəlir
ABŞ iqtisadiyyatı tənəzzülə düşməyib, istehlak və məşğulluq gözləntiləri aşan dayanıqlığı saxlayır, iqtisadiyyat bu yüksək faiz dərəcəsi mühitini qəbul edə bilir.
Klassik Fisher çərçivəsində, real faiz dərəcəsi fiziki kapitalın həqiqi gəliri, yığım təklifi və investisiya tələbinin tarazlığı ilə müəyyən olunur: iqtisadi tələbat güclü, biznes investisiya həvəsi yüksək, kapital gəlirliliyi yüksəkdir, vəsaitin həqiqi dəyəri təbii olaraq artır, balans real faiz dərəcəsi özü yuxarı hərəkət edir.
Bazar artıq "Federal Reserve tezliklə iqtisadiyyatı xilas etmək üçün faiz endirməyə məcbur olacaq" gözləntisini qiymətləndirmir, bu gözləntinin yox olması uzaq dövr siyasət faiz dərəcəsi gözləntisini artırır, inflyasiya dayanıqlığı ilə birlikdə rezonans yaradır və real faiz dərəcəsini yüksəldir.
İqtisadiyyatı faiz artımı ilə pozmaq deyil, iqtisadiyyat müqavimət göstərir, buna görə də faizlər yüksək səviyyədə qala bilir - bu, cari faiz yüksəlişinin əsas fonudur.
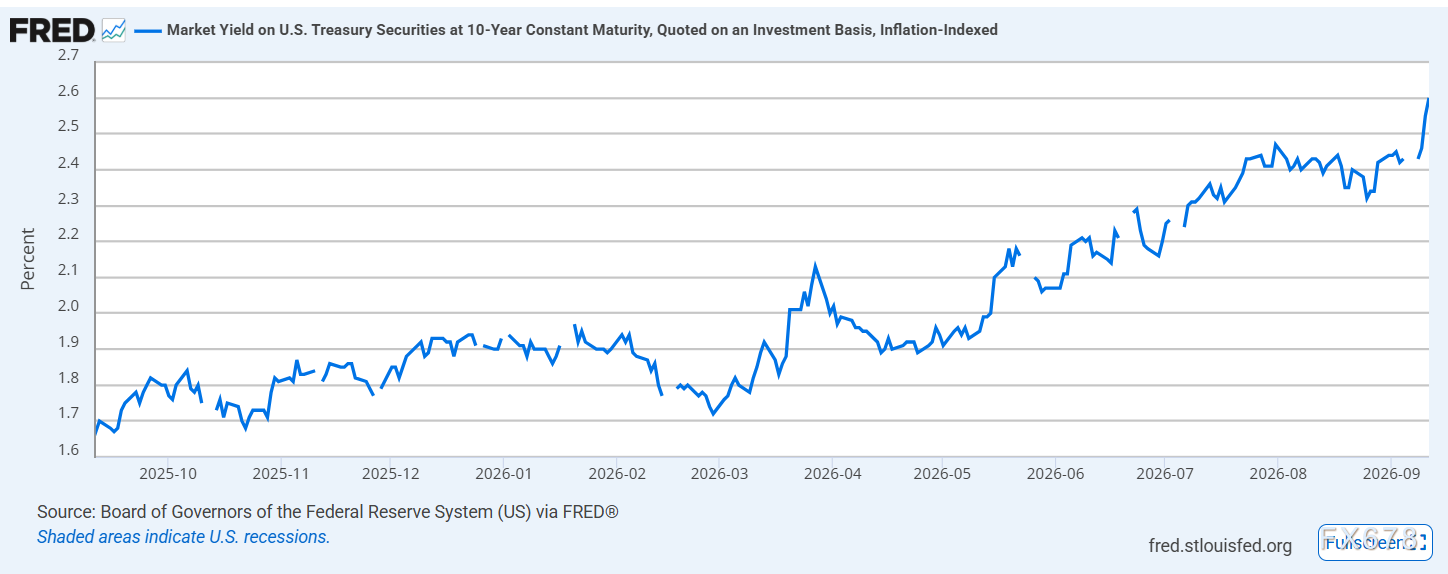
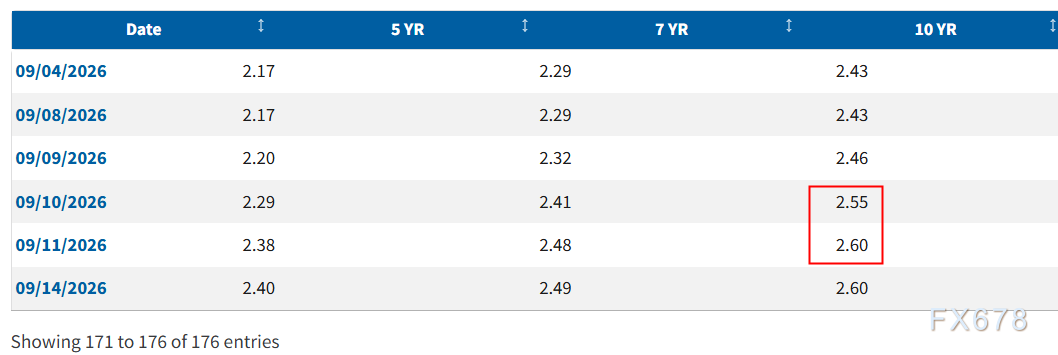
(10 illik TIPS gəlirliliyi, mənbə: Federal Reserve)
Həmçinin, 10 illik ABŞ dövlət borcu gəlirliliyi ilə müqayisədə görürük ki, CPI dərc olunduqdan sonra 10 illik dövlət borcu gəlirliliyi 0.12 bp yüksəldi, lakin TIPS 0.5 bp artdı, əsas hərəkət IRP-in inflyasiya ilə bağlı ekstremal narahatlığın aradan qalxmasına görə 0.48 bp enməsindən qaynaqlanırdı.
Neft qiymətinin davamlı təsiri: Yüksək faizlər gözləntisini gücləndirir
Beynəlxalq neft qiymətinin davamlı dalğalanması, inflyasiya yapışqanlığının arxasında diqqətdən qaçmayan təchizat tərəfi faktorudur.
Geosiyasi münaqişələr, qlobal təklif və tələbin uyğunsuzluğu və başqa amillər, neftin qiymətinin trend olaraq geri çəkilməsini çətinləşdirir, əksinə kritik səviyyədə təkrar yüksəlişə səbəb olur.
Neft, ən əsas əmtəə olaraq, qiymət artımı nəqliyyat, kimyəvi xammal, istehlak məhsullarının maya dəyəri kimi müxtəlif kanallarla terminal inflyasiyaya ötürülür, idxal olunan inflyasiya təzyiqi yaradır.
Faiz dərəcəsi parçalama çərçivəsində, neft qiyməti təsirinin real faiz dərəcəsinə təsiri ikitərəflidir.
Bir tərəfdən, neft qiymətinin təkrar yüksəlişi inflyasiyanın aşağı enməsindəki qeyri-müəyyənliyi gücləndirir, hətta inflyasiya gözləntisini yüksəldir, Federal Reserve-in faiz endirimi prosesini çətinləşdirir; digər tərəfdən, neft təchizat şoku hesab olunur, o, xərclər tərəfi inflyasiyanı artırır, tələbatın yaratdığı inflyasiya deyil, bu tip "stagflyasiya" təzyiqi Federal Reserve-i iqtisadi artım və inflyasiya arasında daha çox inflyasiyaya yönəldir, nəticədə yüksək faiz dərəcəsinin qalma müddəti uzadılır və real faiz dərəcəsi yüksəlir.
Eyni zamanda, neft qiymətinin qeyri-müəyyənliyi dövri olaraq inflyasiya risk priması IRP-ni yüksəldə bilər.
Bazar narahat olduğu zaman ki, neft qiyməti artımı ikinci mərhələ inflyasiyaya səbəb olacaq, IRP yüksəlir, nominal ABŞ dövlət borcu gəlirliliyi real faiz artımı fonunda əlavə inflyasiya risk kompensasiyası alır, dövlət borcu təklifinin yaratdığı müddət priması ilə birləşərək uzunmüddətli faizlərin yüksəldilməsinə əlavə təzyiq yaradır, yəni bütün ölkələrin 10 illik dövlət borcu gəlirliliklərinin kütləvi artımının əsas səbəblərindən biridir.
ABŞ dövlət borcu təklifinin təzyiqi: müddət primasının yüksəlməsi və siyasət səviyyəsində dəstək gözləntisinin baş tutmaması
ABŞ federal büdcə kəsiri yüksək səviyyədə qalır, Xəzinə uzunmüddətli dövlət borcu seriyalı şəkildə sərbəst buraxır, bazar uzunmüddətli borcun həddindən artıq təklif ediləcəyindən narahatdır, investorlar uzunmüddətli istiqrazları almaq üçün daha yüksək müddət priması tələb edir, bu, təklif tərəfi vasitəsilə nominal ABŞ borcu gəlirliliyini yüksəldir.
Bununla bərabər, bazar Xəzinənin borc geri alınması proqramına əsasən neqativ istiqamətdə proqnoz verir.
Fon menecerlərinin yarısı geri almanın gəlirliliyə təsir etməyəcəyini düşünür, təxminən üçdə biri isə əksinə gəlirliliyin artacağını hesab edir. Siyasət səviyyəsində dəstək gözləntisinin baş tutmaması borc bazarının "təhlükəsiz yastığını" aradan götürmür, uzunmüddətli borcun qiymətlənməsi daha kövrək olur, birdən kütləvi satış yaşanarsa gəlirliliyin sürətlə artmasına mənfi təsir edir.
Xülasə və texniki analiz:
Qızıl, faizsiz uzunmüddətli aktivdir, qiymətlənməsi əsas diskont faktoru olan real faiz dərəcəsindən asılıdır.
Real faiz dərəcəsinin yüksəlməsi, qızıl tutmağın imkan dəyərini artırır, qızılın gələcək pul axınlarının (sıfır faiz) indiki dəyəri azaldılır ki, bu da qızılın qiymətini davamlı təzyiq altında saxlayır.
Cari real faiz yüksəlişi bir neçə trend dəstəkləyici faktora bağlanır: inflyasiyanın yapışqanlığı yüksək faiz qalma müddətini uzadır, iqtisadi dayanıqlıq balans real faiz dərəcəsini artırır, neft qiyməti təchizat tərəfi inflyasiya gözləntisini gücləndirir, ABŞ borcu təhlilinin müddət primasını yüksəldir.
Bu faktorlardan ibarət güc bazası real faiz dərəcəsi mərkəzinin yüksəlməsini təmin edir, qısamüddətli emosional təsir deyil.
IRP-in azalması nəticəsində qızılın qısa müddətli impuls sıçrayışı, əsas etibarilə arxa riskin aradan qalxmasının və emosional reaksiyanın bir dəfəlik təzahürüdür, bu güc zəifdir və əsas trend real faiz dərəcəsinin yüksəlməsi fonunda qızılın davamlı təzyiqi ilə mübarizə edə bilmir.
Odur ki, real faiz dərəcəsi mərkəzində bariz dönüş nöqtəsi görünməyənədək, orta müddətli qızılın təzyiqli vəziyyətini köklü şəkildə dəyişmək mümkün deyil.
Bu məqalə əsasən faiz aspektindən yanaşır, lakin qızılın qiymətlənməsi təkcə faizdən asılı deyil. Mərkəzi bankların qızıl alışı, dolların etibarlılığı / pulun dəyərdən düşmə ticarəti, riskdən qorunma tələbi və s., ayrıca tələbi formalaşdıran faktorlar kimi bəzən real faiz dərəcəsinin təzyiqini dövri olaraq balanslaya bilir. Məqalənin analiz çərçivəsi səbəbindən bu faktorlara toxunulmur, növbəti müzakirələr üçün saxlanılır.
Texniki tərəf: fiziki qızıl hal-hazırda aşağı səviyyədə konsolidasiyaya girib, kiçik “baş və çiyin” forması dəstək rolunu oynayır, kiçik baş forması yaranıb, lakin aşağı səviyyədə baş forması əmələ gəlməsi tez-tez ayı tələsi olur, uzun mövqe tutan investorlar çox narahat olmamalıdır.
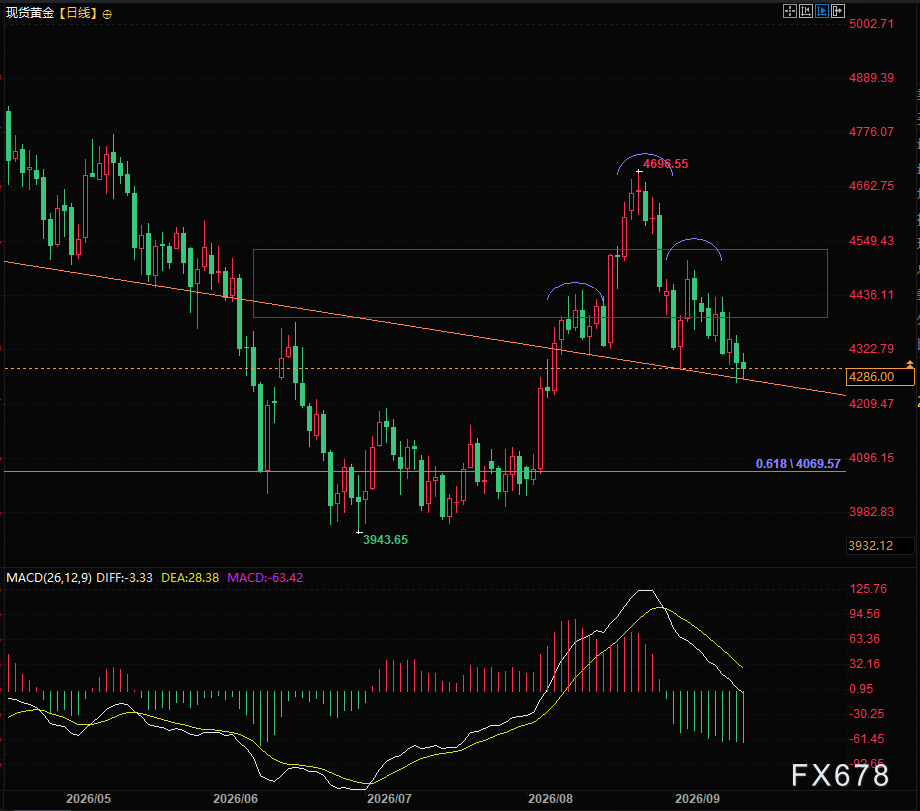
(Fiziki qızıl gündəlik qrafiki, mənbə: Yihuitong)
UTC+8 saatı ilə 21:22-də, fiziki qızıl hazırda 4285.99 göstərir
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz


ABŞ fond bazarı proqnozu | Üç əsas indeks fyuçersləri enir, 10 illik ABŞ dövlət istiqrazlarının gəliri 5%-ə çatıb, kripto səhməri ticarət açılışında aşağı düşür
15 sentyabr (çərşənbə axşamı) ABŞ birjasının açılmasından əvvəl, ABŞ-ın üç əsas fond indeksinin fyuçersləri hamısı aşağı düşdü.

Fırtına öncəsi sakitlik? İngilis funtu volatilliyi rekord aşağı səviyyəyə yaxınlaşır: Büdcə planı yaxınlaşır, Wells Fargo hedclərin ciddi çatışmazlığı barədə xəbərdarlıq edir
Funt opsionları bazarı "qeyri-adi sakitlik" göstərir: gizli dəyişkənlik rekord aşağı səviyyəyə yaxınlaşır, Wells Fargo investorların büdcə təklifinin təsirini az qiymətləndirdikləri barədə xəbərdarlıq edir, funt satıb avro almağı tövsiyə edir.


