
World Liberty Advisor 解釋 10 月 10 日加密貨幣暴跌背後的真正原因

World Liberty Financial Advisor Ogle 解釋了層疊槓桿、流動性缺口以及自動化如何引發 10 月 10 日加密貨幣市場崩盤。
10月10日的加密貨幣崩盤在數小時內抹去了近190億美元的槓桿倉位,令交易員和分析師震驚。
在BeInCrypto的獨家播客中,World Liberty Financial 顧問兼 Glue.Net 創辦人 Ogle 詳細解析了近期加密貨幣歷史上最大單日崩盤之一的真正原因。
完美風暴:多重因素匯聚
根據 Ogle 的說法,這次拋售並沒有單一的觸發點。
「你不會因為只吃了很多漢堡就得心臟病而死,」他說。「是上千個因素匯聚在一起才會導致災難。」
他解釋,這次崩盤源於流動性短缺、過度槓桿交易員,以及由宏觀經濟動盪引發的自動拋售共同作用。
「在那些急劇下跌的時刻,買入的掛單根本不存在。即使價格更低,也沒有足夠的人願意買入,」Ogle 指出。
他補充說,Donald Trump 關於美中關係的言論加劇了演算法交易系統的恐慌,觸發了一波自動化的空頭倉位,加速了下跌。
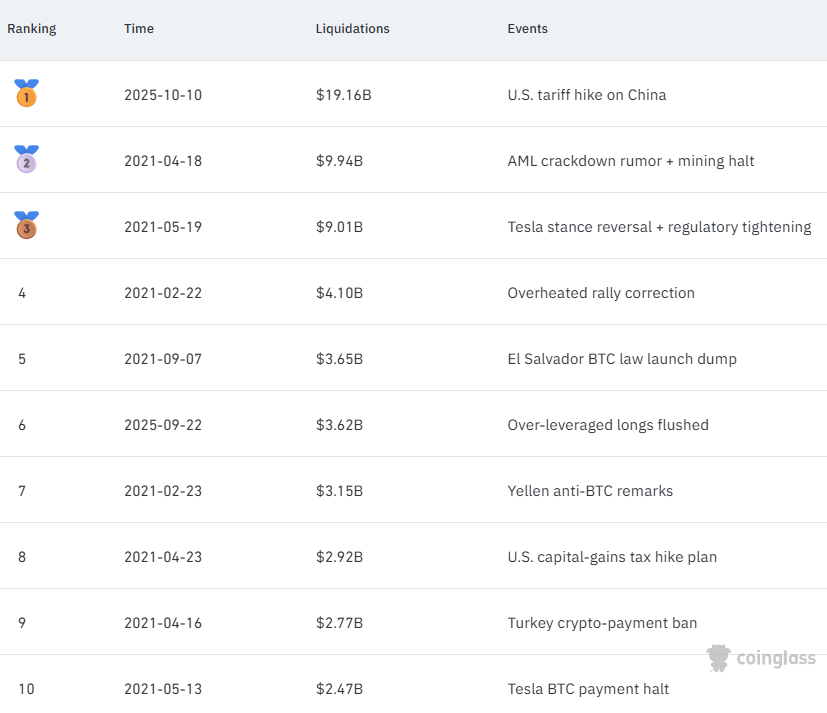 Top 10 Crypto Liquidation Events of All Time. Source:
流動性缺口與過度槓桿加劇崩盤
這位自2012年起涉足加密貨幣並協助追回超過5億美元駭客損失的顧問指出,專業交易所上的過度槓桿是最具破壞性的因素。
許多交易員使用「全倉槓桿」系統,將所有倉位綁定在一起——這種設計缺陷在價格劇烈下跌時可能導致整個投資組合被清算。
「我個人認為,專業交易所的過度槓桿可能是最關鍵的部分,」Ogle 說。「這是一種連鎖反應——只要一個倉位崩潰,其他全部跟著倒下。」
中心化交易所的困境
Ogle 批評社群在多次失敗後仍然依賴中心化交易所(CEX)。
他舉例 Celsius、FTX 以及其他多起小型崩盤,提醒用戶仍然低估了託管風險。
「我不知道還需要多少次說服性的事件,」他說。「花一小時學會如何使用硬體錢包,總比冒著失去一切的風險值得。」
雖然 CEX 依然方便,但未來屬於去中心化金融(DeFi)和自我託管方案——就連中心化業者也已經意識到這一點。
「Coinbase 有 Base,Binance 有 BNB Chain——他們都在打造自己的鏈,因為他們知道去中心化會顛覆他們,」他解釋。
賭博心態與「淘金熱」思維
除了技術失誤外,加密貨幣圈還存在更深層的文化問題——投機貪婪。Ogle 將當今 meme coin 熱潮和 100 倍槓桿交易比作 1800 年代的加州淘金熱。
「大多數去淘金的人都沒賺到錢。賣鏟子的人才賺錢。現在也是一樣——建設者和服務提供者贏,賭徒不會,」Ogle 說。
他警告,過度投機損害了加密貨幣的形象,讓這場技術革命在外界看來變成了「賭場」。
逐倉槓桿至關重要
當被問及實用建議時,Ogle 給出了明確的結論:
「如果大家從這期播客什麼都沒記住,但想做永續合約交易,你必須使用逐倉槓桿。」
他解釋,逐倉槓桿將損失限制在單一倉位,不像全倉槓桿會導致整個帳戶被清算。
「我能給大家的最佳建議就是——永遠用逐倉,」他強調。
總體而言,10月10日的加密貨幣崩盤並非單一失誤造成,而是系統性過度槓桿、流動性低下以及將風險當作娛樂的投機文化的必然結果。
在交易員學會管理風險並重視自我託管之前,加密貨幣將不斷重蹈覆轍——只是規模越來越大。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
油價破百、美聯儲加息概率86.5%、日銀週五料加息,金價承壓於三重壓力之下

諾和諾德(NVO.US)更名「Novo」煥新出發 多線突圍能否驅散股價陰霾?
丹麥藥企諾和諾德(NVO.US)推出以更短名稱「Novo」為核心的全面品牌重塑。公司將在日常品牌宣傳中使用「Novo」,但法定名稱仍為Novo Nordisk A/S。

高利率不是美股的「終結者」?盈利才是?
摩根大通認為,獲利增速才是決定美股估值承受力的關鍵。自1950年以來的數據顯示,10年期美債殖利率與標普500估值呈現「倒U型」關係,按當前獲利水準,殖利率約5%-6%才會明顯壓縮估值;只要獲利增速維持在15%以上,估值仍有重估空間。若殖利率曲線在熊市中趨於陡峭,能源、金融等周期性板塊更受益;若呈現平坦化,則科技股相對占優。
柏基新時代的「異常值」投資藝術

加密貨幣價格
更多


