
油價破百、美聯儲加息概率86.5%、日銀週五料加息,金價承壓於三重壓力之下

匯通網9月14日訊—— 油價飆升約3%加劇通脹憂慮,CME顯示聯準會本週升息機率由67%升至86.5%,日本央行也普遍預期週五升息,主要央行進一步收緊對無息資產黃金構成收益率逆風。
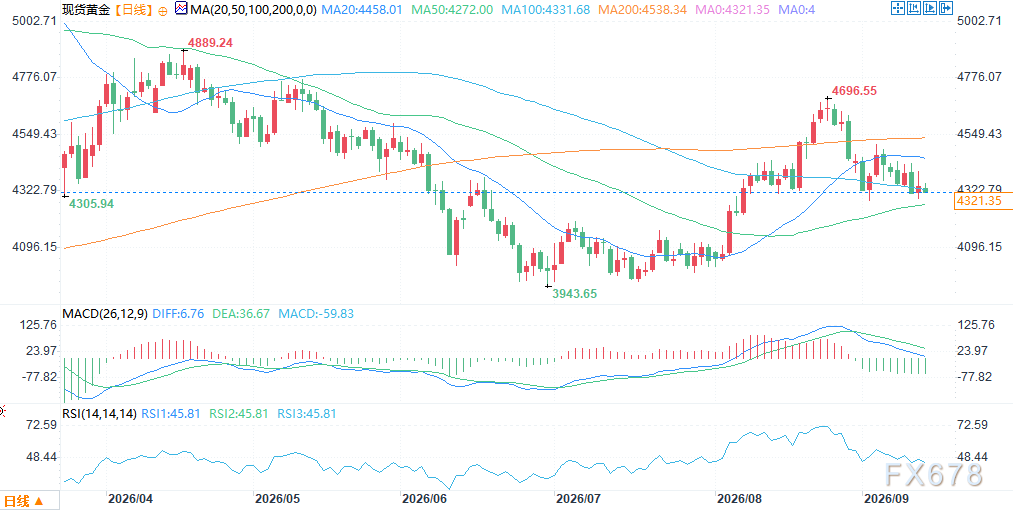
週一(9月14日)亞洲時段,現貨黃金震盪走低,目前下跌0.6%至每盎司4320美元附近,因油價飆升加劇通脹擔憂,推升市場對聯準會本週政策會議升息的預期。
CME聯準會觀察工具顯示,市場已定價東八區週四聯準會會議升息約86.5%的機率,高於上週通脹數據公佈前的約67%;日本央行也普遍預期將於週五升息,主要央行進一步收緊的前景對無息資產黃金構成明顯的收益率逆風。
油價飆升與升息預期形成雙重壓制
一位首席市場分析師指出:「黃金沒有找到對其有利的條件。能源價格上漲,加上聯準會和日本央行會議前不斷攀升的利率預期,對黃金構成明顯的收益率逆風。」
他補充稱:「與此同時,只要地緣政治與利率政策仍存在不確定性,金價的下跌應該仍會找到買家作為不確定性對沖。」
強化聯準會升息預期的數據來自上週——美國8月消費者價格加速上漲,而一項關鍵的潛在通脹指標錄得四個月來最大漲幅。
交易商定價東八區週四聯準會會議升息約86.5%的機率,高於上週通脹數據公佈前的約67%。
日本央行也普遍預期將於週五升息,因持續的通脹和具韌性的經濟增長,提高了主要央行進一步升息的可能性——尤其是在能源價格上漲且中東緊張局勢幾乎沒有緩和跡象的背景下。
儘管黃金通常被視為通脹對沖工具,但更高的利率往往會降低無息黃金的吸引力。
中東局勢:胡塞襲擊與伊朗攻擊船隻加劇供應擔憂
油價週一上漲近3%,因胡塞武裝對沙烏地阿拉伯發動新的襲擊,以及伊朗在波斯灣對船隻的攻擊,在沙特關鍵石油管道關閉後進一步加劇了供應擔憂。
中東外交似乎陷入停滯——伊朗與其他海灣國家之間的會議被推遲。胡塞武裝近期對沙特南部地區發動飛彈與無人機襲擊,目標涉及能源設施與軍事基地,導致部分石油相關基礎設施臨時中斷,進一步凸顯紅海與東西向石油管道的脆弱性。
與此同時,波斯灣及霍爾木茲海峽附近船隻遭攻擊的報告持續出現,加劇了全球原油運輸通道的安全隱患。
沙特關鍵石油管道在此前襲擊後關閉,已迫使部分出口轉向替代路線,庫存緩衝能力受到考驗。
外交層面,原定伊朗與其他海灣國家就航運安全舉行的會議被推遲,顯示地區緊張局勢短期內難見緩和。
這些事件疊加,直接推升市場對供應中斷的擔憂,週一亞洲時段原油期貨應聲大漲近約3%,並可能通過推高能源成本進一步影響全球通脹預期與聯準會政策討論。
交易者需密切關注後續襲擊頻率與外交進展,以評估油價上行風險對匯市與債市的傳導。
機構觀點
高盛預測2026年底現貨黃金目標價4900美元/盎司,並認為存在淨上行風險。
分析師指出,各國央行持續強勁購金仍是核心支撐,預計2026年月均購金約50噸,遠高於2022年前水平。若etf資金流入恢復,疊加衍生品對沖需求,金價可能顯著超越目標;反之,若聯準會升息預期升溫,可能引發劇烈回調。
高盛將當前調整視為牛市中期整理,4000美元附近有較強支撐,建議逢低布局,長期結構性邏輯未變。
匯豐預計2026年黃金均價4560美元/盎司,年底目標約4750美元。
該行指出,央行購金仍是重要支撐,但投資者需求與etf流入可能受利率環境影響而波動。
匯豐對2027年均價展望更高(約4925美元),認為隨著聯準會政策最終轉向寬鬆及地緣不確定性延續,黃金中長期仍具上行空間。
(現貨黃金日線圖,來源:易匯通)
東八區15:16,現貨黃金報4322.51美元/盎司。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
房險MGU獨角獸Bamboo Insurance(BMB.US)IPO定價18-20美元/股 估值最高達31.3億美元
Bamboo Insurance於美國首次公開募股(IPO),目標估值最高達31.3億美元。其售股股東計劃以每股18美元至20美元的價格發行3,500萬股股票,擬籌資最高7億美元。

全球鎢價飆漲之際,美礦企Almonty Industries(ALM.US)火速拿下盧旺達鎢礦以緩解供應緊張
美國礦業公司Almonty Industries簽署盧安達鎢礦開採協議,擴大西方供應。

諾和諾德(NVO.US)更名「Novo」煥新出發 多線突圍能否驅散股價陰霾?
丹麥藥企諾和諾德(NVO.US)推出以更短名稱「Novo」為核心的全面品牌重塑。公司將在日常品牌宣傳中使用「Novo」,但法定名稱仍為Novo Nordisk A/S。

高利率不是美股的「終結者」?盈利才是?
摩根大通認為,獲利增速才是決定美股估值承受力的關鍵。自1950年以來的數據顯示,10年期美債殖利率與標普500估值呈現「倒U型」關係,按當前獲利水準,殖利率約5%-6%才會明顯壓縮估值;只要獲利增速維持在15%以上,估值仍有重估空間。若殖利率曲線在熊市中趨於陡峭,能源、金融等周期性板塊更受益;若呈現平坦化,則科技股相對占優。
加密貨幣價格
更多


