
Lưu ý giao dịch vàng: Biên bản FOMC sắp được công bố, liệu thế bế tắc giữa phe mua và bán vàng có bị phá vỡ không?

Trang thông tin tài chính Huìtōng ngày 7/10 đưa tin—— Giá vàng giao ngay hôm qua tăng nhẹ do sự biến động của trái phiếu Pháp và lo ngại về trái phiếu Mỹ đã thúc đẩy nhu cầu trú ẩn an toàn, đồng thời lợi suất trái phiếu Mỹ kỳ hạn 10 năm giảm từ mức cao nhất trong 24 năm và đồng USD suy yếu từ mức cao nhất trong một năm, tạo đòn bẩy kép hỗ trợ cho giá vàng.
Trong phiên sáng châu Á thứ Tư (7/10), giá vàng giao ngay giao dịch quanh mức 4.170 USD/ounce, giá vàng đã tăng 0,57% vào thứ Ba nhờ lợi suất trái phiếu Mỹ tạm thời dừng tăng và đồng USD suy yếu. Đóng cửa phiên New York thứ Ba, vàng giao ngay tăng 0,57% lên 4.163,78 USD/ounce, hợp đồng vàng kỳ hạn tháng 12 của Mỹ tăng 0,7%, giá chốt là 4.187,10 USD/ounce. Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm sau khi lên mức cao nhất hơn 20 năm vào thứ Hai đã giảm nhẹ, đồng USD cũng giảm từ mức cao nhất trong một năm, khiến vàng tính theo đô la trở nên rẻ hơn đối với các nhà đầu tư nắm giữ các loại tiền tệ khác.
Nhu cầu trú ẩn an toàn trở lại: Biến động trái phiếu Pháp và lo ngại về trái phiếu Mỹ thúc đẩy giá vàng tăng
Động lực cốt lõi giúp vàng tăng giá hôm thứ Ba đến từ nhu cầu trú ẩn rủi ro quay trở lại. Chuyên gia phân tích thị trường tại American Gold Exchange, Jim Wyckoff cho biết: “Do thị trường trái phiếu Pháp biến động và lo ngại về thị trường trái phiếu Mỹ ngày càng tăng, chúng tôi nhận thấy vàng xuất hiện nhu cầu trú ẩn rủi ro.” Tại một số khu vực của Eurozone, đặc biệt là Pháp, nợ công của chính phủ tiếp tục tăng và thâm hụt ngân sách ngày càng mở rộng đã khiến các nhà đầu tư đứng ngồi không yên và đẩy lãi suất trái phiếu chủ quyền lên cao.
Lý do trú ẩn này đối lập hoàn toàn với động lực kìm hãm của tuần trước — trước đó, cú sốc tài chính từ Pháp đã đẩy lợi suất trái phiếu Mỹ tăng cao, hỗ trợ cho đồng USD và tạo áp lực lên giá vàng; nay, lo ngại vì biến động trái phiếu Pháp chuyển thành nhu cầu trú ẩn cho vàng, đồng thời đà tăng của lợi suất trái phiếu Mỹ tạm dừng, tạo ra hai đòn bẩy hỗ trợ cho vàng.
Đồng USD và lợi suất trái phiếu giảm: Giá vàng có không gian hồi phục
Đà điều chỉnh của đồng USD và lợi suất là động lực trực tiếp thúc đẩy vàng phục hồi. Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm, sau khi đạt mức cao nhất hơn 20 năm trong ngày thứ Hai, đã giảm nhẹ, lợi suất 10 năm giảm 4,2 điểm cơ bản còn 5,269%, trái phiếu 30 năm giảm 2,2 điểm cơ bản còn 5,642% và trái phiếu 2 năm giảm 4,4 điểm cơ bản còn 4,789%. Đồng USD giảm từ đỉnh cao trong vòng một năm, khiến vàng tính bằng USD trở nên hấp dẫn hơn với người mua nước ngoài.
Nhà chiến lược vĩ mô của FHN Financial, Will Compernolle cho biết, các nhà giao dịch đang tạm nghỉ để chờ một chất xúc tác mạnh mẽ tiếp theo, có thể là chỉ số PPI hoặc CPI. Lợi suất đã ở mức cao, trước khi có thể tiếp tục đi lên, các nhà đầu tư cần thấy lý do thuyết phục hơn để thúc đẩy giá trái phiếu tiếp tục giảm.
Nhận định này mang ý nghĩa rằng: Nếu lợi suất dừng ở mức cao, áp lực đè lên vàng sẽ giảm bớt, mở ra không gian phục hồi cho kim loại quý này.
Đấu giá trái phiếu kho bạc ổn định: Nhu cầu chưa giảm rõ rệt, nhưng tâm lý lo lắng vẫn còn
Đợt đấu giá trái phiếu kho bạc Mỹ kỳ hạn ba năm diễn ra ổn định vào thứ Ba đã củng cố đà tăng của thị trường trái phiếu. Cuộc đấu giá nhận được nhu cầu tốt, lãi suất trúng thầu là 4,932%, thấp hơn lợi suất trên thị trường thứ cấp khi kết thúc đấu thầu. Các nhà đầu tư trực tiếp mua toàn bộ là 31,7%, cao nhất kể từ tháng 2. Tuy nhiên, hệ số đặt thầu chỉ đạt 2,62 lần, thấp hơn mức trung bình 2,65 lần của sáu cuộc đấu giá gần nhất. Sự kết hợp này cho thấy nhu cầu ngắn hạn còn được đảm bảo, nhưng tâm lý thận trọng của nhà đầu tư vẫn hiện hữu.
Ông Olivier d Assier, Giám đốc cấp cao bộ phận nghiên cứu quyết định đầu tư của SimCorp nhận định rằng, mặc dù thị trường trái phiếu gần đây bị bán tháo, nhưng còn quá sớm để chuyển sang đánh giá lạc quan về trái phiếu Mỹ.
Ông cho rằng, một cuộc khủng hoảng đang xảy ra, nhưng hiện chưa ai đưa ra được giải pháp khả thi, hầu hết các chính phủ thậm chí không còn giả vờ sẽ cân bằng ngân sách. Nhận định này có nghĩa rằng: Những lo ngại về tính bền vững tài khóa sẽ tiếp tục tồn tại, tiếp sức cho vai trò trú ẩn trung – dài hạn của vàng.
Kỳ vọng tăng lãi suất: Xác suất tháng 10 là 22%, tháng 12 vẫn đạt 84%
Thị trường đang có sự phân hóa rõ rệt về việc kỳ vọng Fed sẽ tiếp tục tăng lãi suất. Sau khi số liệu việc làm tháng 9 của Mỹ yếu hơn dự kiến, thị trường đã giảm dần đặt cược vào khả năng Fed tăng lãi suất trong tháng này.
Theo CME FedWatch, các nhà giao dịch hiện chỉ còn dự báo khả năng Fed tăng lãi suất trong tháng này là 22%, nhưng dự kiến xác suất tăng lãi suất tháng 12 vẫn ở mức cao là 84%. Sự phân hóa này có ý nghĩa phức tạp đối với vàng: Khả năng tăng lãi suất tháng 10 giảm mang lại một số hỗ trợ cho giá vàng, song kỳ vọng tăng trong tháng 12 vẫn cao, cho thấy triển vọng chính sách chung vẫn còn thiên về thắt chặt.
Biên bản FOMC tháng 9 của Fed sẽ được công bố vào thứ Năm (giờ Bắc Kinh), có thể mang lại cái nhìn rõ hơn về định hướng chính sách tiền tệ sắp tới. Nếu biên bản mang tính ôn hòa (bồ câu), điều này sẽ củng cố cách định giá ôn hòa của thị trường, tạo thêm hỗ trợ cho vàng; ngược lại, nếu diều hâu, khả năng kỳ vọng tăng lãi suất sẽ được thổi bùng trở lại, khiến vàng chịu áp lực.
Quan điểm tổ chức: TD Securities dự báo giá vàng vượt 5000 USD vào năm 2027
Dù ngắn hạn còn đối mặt với một số bất lợi, nhưng triển vọng dài hạn vẫn được nhiều tổ chức nhìn nhận tích cực.
Các chuyên gia phân tích từ TD Securities trong một báo cáo chỉ ra rằng, nhu cầu mua vào liên tục từ các quỹ hoán đổi danh mục (ETF) cùng với nhóm nhà đầu tư tự quyết định vẫn hỗ trợ giá vàng, ngân hàng này giữ nguyên quan điểm rằng giá vàng sẽ vượt ngưỡng 5.000 USD/ounce vào năm 2027.
Dự báo này dựa trên logic lâu dài là ETF sẽ tiếp tục mua mạnh và nhà đầu tư tự chủ vẫn duy trì nhu cầu, điều này trái ngược với áp lực ngắn hạn trong hiện tại.
Bên cạnh đó, xuất khẩu dầu thô của khu vực Trung Đông giữ được đà phục hồi, cộng thêm động thái G7 khẩn cấp tung dự trữ đã giúp giảm bớt lo ngại về nguồn cung, kéo giá dầu giảm, từ đó giảm bớt phần nào mối lo lạm phát, tạo ra ảnh hưởng gián tiếp, phức tạp đến vàng.
Tóm tắt
Động lực tăng giá vàng hiện tại chủ yếu đến từ nhu cầu trú ẩn rủi ro quay trở lại và sự điều chỉnh của đồng USD cùng lợi suất trái phiếu Mỹ. Biến động trên thị trường trái phiếu Pháp và lo ngại về trái phiếu Mỹ đã thúc đẩy dòng vốn trú ẩn vào vàng, trong khi lợi suất trái phiếu Mỹ kỳ hạn 10 năm giảm từ mức cao nhất 24 năm, đồng USD suy yếu từ mức cao nhất trong một năm, tạo ra đòn bẩy kép hỗ trợ cho giá vàng. Nhu cầu ở đợt đấu giá trái phiếu Mỹ ba năm vẫn ổn định, tuy nhiên hệ số đặt thầu có phần yếu đi, phản ánh tâm lý thận trọng của nhà đầu tư vẫn còn. Thị trường hiện định giá xác suất tăng lãi suất tháng 10 là 22%, tháng 12 là 84%, biên bản FOMC tháng 9 sẽ là nhân tố xúc tác then chốt xác định hướng đi ngắn hạn.
TD Securities duy trì quan điểm lạc quan, dự báo giá vàng sẽ vượt 5.000 USD vào năm 2027. Trong bối cảnh đồng USD và lợi suất điều chỉnh, nhu cầu trú ẩn rủi ro quay trở lại, vàng có cơ hội phục hồi ngắn hạn, song kỳ vọng tăng lãi suất tháng 12 vẫn cao, tạo ra ngưỡng cản tại mốc 4.200 USD. Biên bản FOMC và dữ liệu lạm phát tiếp theo sẽ là những yếu tố cốt lõi quyết định hướng đi ngắn hạn của vàng.
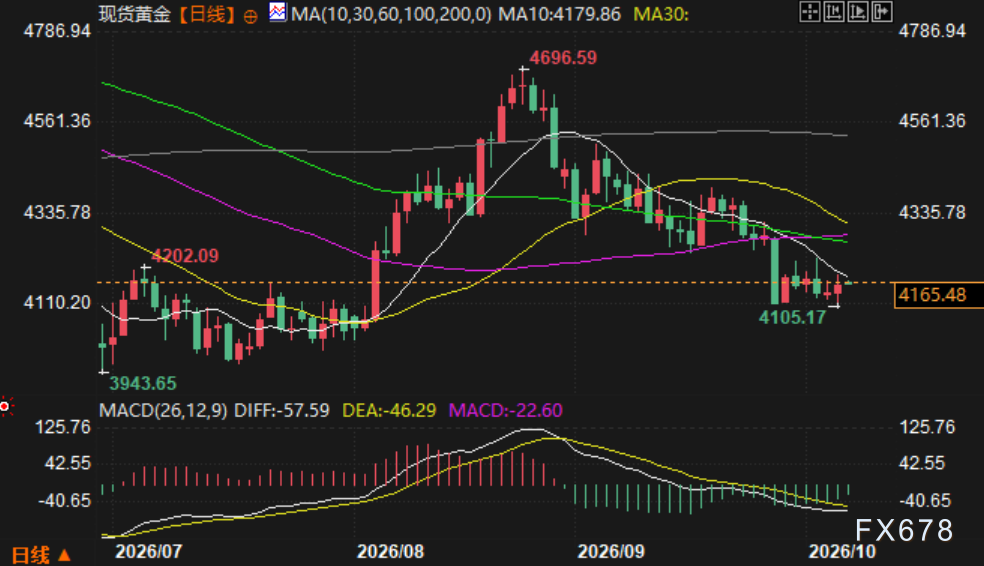
(Biểu đồ ngày vàng giao ngay, nguồn: E-Huìtōng)
Khu vực GMT+8, 7:53, giá vàng giao ngay là 4.166,87 USD/ounce.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Nguy cơ "đuôi" của các thành phần như ASIC, lưu trữ và mô-đun quang: Mỹ thiếu điện, lắp lên giá mà không có điện để sử dụng.
Morgan Stanley dự đoán rằng các trung tâm dữ liệu tại Mỹ sẽ đối mặt với thiếu hụt khoảng 32GW điện sạch, chiếm khoảng 34% tổng nhu cầu vào năm 2028. Tình trạng thiếu điện có thể tác động trước tiên đến chuỗi cung ứng ở phía cuối như ASIC, lưu trữ, module quang và quản lý nguồn điện, trong khi Nvidia và Broadcom được cho là có khả năng chống chịu tốt hơn. Ngay cả khi tăng tốc tự cung cấp điện và mở rộng ra nước ngoài, khoảng thiếu hụt này vẫn khó có thể được san lấp nhanh chóng.
Morgan Stanley: Thị trường có thể sắp bắt đầu tăng trở lại?

Giá tiền điện tử
Thêm


