
Neft narxi va yevro rezonansi, yirik aktivlar yangi burilish oynasiga kiradi

Huitong veb-sayti, 6-oktyabr xabari—— Hozirgi vaqtda global makro bozor aniq bir uslubiy burilish nuqtasiga yetmoqda, ilgari bozorni boshqargan “yuqori inflyatsiya, yuqori daromadlik, kuchli dolar” kombinatsiyasi tez orada zaiflashmoqda.
Hozirgi vaqtda global makro bozor aniq bir uslubiy burilish nuqtasiga yetmoqda, ilgari bozorni boshqargan “yuqori inflyatsiya, yuqori daromadlik, kuchli dolar” kombinatsiyasi tez orada zaiflashmoqda.
Neft narxi vaqtincha maksimumga yetib, keyin pasaymoqda; yevro uchun asosiy omillarda burilish yuz bermoqda; xorijiy muassasalar Amerika obligatsiyalarini sarmoya uchun yana qadrli deb hisoblamoqda – bu bir nechta signal bo’lib, ichki uyg’unlik hosil qilib, dollar indeksi va AQSh obligatsiyalari daromadining bir paytda tushishini keltirib chiqardi, oltin va boshqa notijorat valyutalarda ham ko’paytirish imkoniyatini ochdi, bozor ommaviy aktivlar baholash mantig’ini qisqa muddatda qayta tuzishga olib keldi.
Neft bozori uchun muhim burilish: energiya inflyatsiyasi xavfi mukofoti tezda yo’qolmoqda
Ushbu global yuqori inflyatsiya va yuqori foiz davridagi asosiy omil – bu Yaqin Sharqdagi geosiyosiy mojarolar sabab energiya ta’minoti xavfining ortishi bo’ldi.
Ilgari, Yamanning Husiy harakati Qizil dengiz bo’g’ozini nazorat qilish, Fors ko’rfazi kemalarining cheklanishi sabab bozor dunyo bo’ylab neft ta’minoti to’xtab qolishidan juda xavotirda edi va Brent neft narxini uzluksiz tarzda 100 dollarga qadar ko’tardi, bu esa AQSh obligatsiyalari daromadlari va kuchli dollarni saqlab turadigan asosiy mantig’iga aylandi.
Ammo hozirgi bosqichda, neft bozoridagi bir yoqlama vahima tamoman teskarisiga burildi va bir nechta ijobiy omillar bir vaqtda yuzaga chiqdi.
Amerika energiya vaziri Wright aniq tasdiqladi: dizel narxi bir necha hafta avval eng yuqorisiga yetdi, har qanday Fors ko’rfazi hamon xavfli hudud bo’lsada va neft narxi yuqori bo’lib turgan bo’lsa ham, umumiy neft bahosi pasayishga o‘tgan.
Eng asosiysi, bozordagi eng favqulodda sistemali xavf bartaraf etildi.
Dunyo siyosiy nuqtai nazaridan yordam ko’rsatildi: G7 rasman jami 100 million barrel neft va dizel zaxirasini chiqarishga qaror qildi, Italiya ham zaxira chiqarish rejaga qo’shildi, IEA esa 14-15 oktyabr kunlari navbatdagi zaxira chiqarish tafsilotlarini aniqlaydi. Bozor esa endi “geosiyosiy ta’minot uzilishi xavfi”dan “siyosiy yordamli taklif”ga o‘tdi.
Bozordagi eng katta o‘zgarish shundan iboratki: neft narxi kuchli pasayishi shart emas, faqat yangi rekord o’rmase va asta-sekin pasaysa, bu inflyatsion kutishni pasaytirish va inflyatsiya xavfi mukofotini yo’qotish uchun yetarli bo’ladi, natijada uzoq muddatli AQSh obligatsiyalarining asosiy ko‘tarilish zaminini buzadi.
Biroq, Eron Milliy xavfsizlik ma’muri Rezaiyning so’zlariga ko’ra, Eron tahdid yoki bosim tufayli Fors ko’rfazini ochmaydi, biroq Eron neftining blokadada bo’lishi Eron ichki iqtisodiyotiga zarar yetkazayotgan vaqtda neft ta’minoti yaqqol ko‘tarilganligi sababli, narxni tushirish hali yuz bermadi.
Yevroning asosiy omillari bir nechta ijobiy natija berdi, institutlar hammasi burilish kutmoqda
Ilgari dollar doimiy kuchli bo‘lib turganining asosiy omili — Yevropa energiyasiga yuqoridan bog‘liqlik, neft narxi ko‘tarilishi orqali kiritiladigan inflyatsiya bosimi va iqtisodiyotni siqishi oqibatida “kuchli AQSh zaif Yevropa” baholash muvozanati yuzaga kelgan edi.
Biroq hozir ushbu holat tezda qisqarmoqda, yevro esa asosiy omil, sanoat hamda bozor kutishlari bo’yicha uch martalik tiklanishni boshdan kechirmoqda.
Neft narxining barqaror ravishda pasayishi natijasida Yevropaning energiya importi xarajatlari ancha kamaydi, joriy operatsion hisob yaqqol yaxshilandi hamda yevroning asosiy salbiy tomoni tamoman yo’qoldi.
Asosiy va sanoat ijobiylari kuchli uyg’unlikda, bozor kutishi to‘liq teskariga o‘tdi.
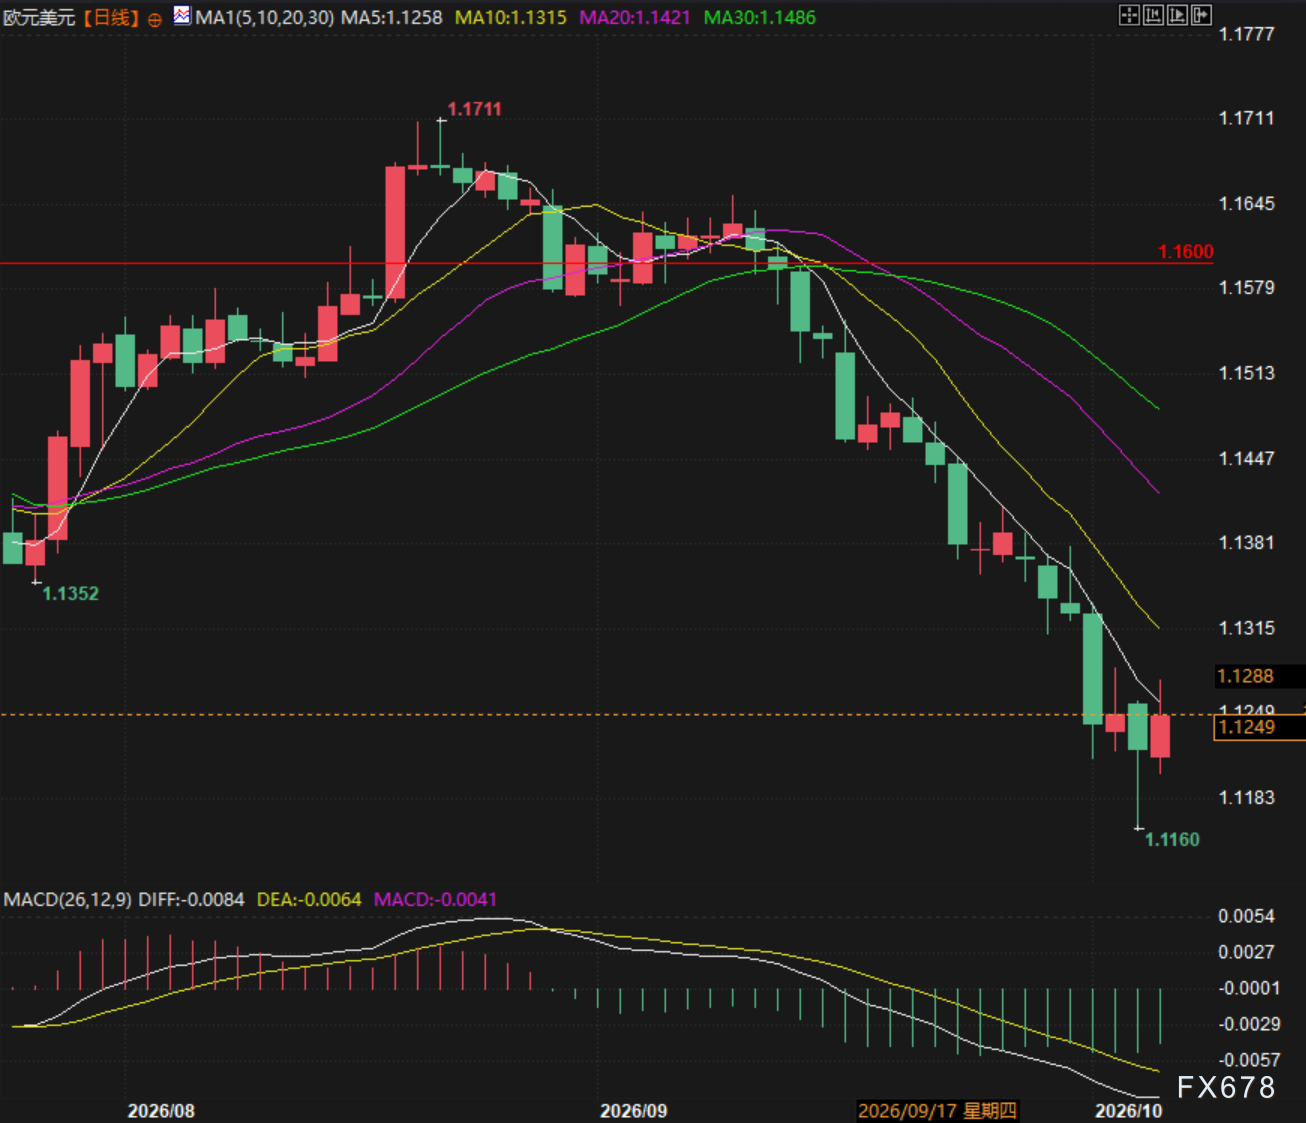
(Yevro/dollar kunlik grafik, manba: Yihuitong)
Uzoq muddatli AQSh obligatsiyalarining daromadi eng yuqori nuqtaga chiqdi, xorijiy gigantlar “chapdan” joylashishni boshladi
Ilgari AQSh obligatsiyalari narxi uzoq muddatli pasayishda bo‘ldi, daromad esa oxirgi 24 yilda eng yuqori darajaga chiqdi, asosiy sabab — inflyatsiya xavf mukofotining o’sishi va budjet taqchilligi uchun xavotirlarning kuchayishi, bozor pessimizmi haddan tashqari oshdi.
Dunyoning yirik sarmoya boshqaruvchisi PIMCO birinchi bo‘lib burilish nuqtasini tasdiqladi; maslahatchi Harrison aytishicha, bu safar daromad keskin oshganidan keyin AQSh obligatsiyalari bahosi juda jozibador bo‘ldi va muassasalari faol ravishda uzoq muddatli o’rinda pozitsiyani kengaytirmoqda.
Institutlar bahosiga ko’ra, kelajakda AQSh aksiyalari pasaysa yoki AQSh iqtisodiyoti sekinlashsa, obligatsiyalar himoya qiladigan qiymatni aniq ko’rsatadi va uzoq muddatli foiz stavkalari oshish maydoni deyarli bekitilgan.
Makro mantiqiy yopiq aylanish: foiz stavkalari va dollar pastga, oltin va o’sish uchun fursat ochiq
Bozorda aniq va to’liq makro uzatish zanjiri shakllangan: neft narxi barqarorlashib, inflyatsiya mukofoti yo’qoladi → uzoq muddatli AQSh obligatsiyalari daromadi yuqori nuqtadan pastga tushadi → bozor bo’yicha umumiy diskont stavkasi pasayadi; ayni paytda Yevropa iqtisodiy umidlari tiklanmoqda, yevro kuchaya boshladi → dollar indeksiga bosim tushdi va pastlashmoqda.
Dollarning zaiflashuvi + real foiz stavkasining pasayishi — bu oltin uchun eng klassik ikki tomonlama ijobiy signal; diskont stavkasi pastlashi esa yuqori muddatli texno-o‘sish aktivlarining baholashini to‘liq tiklaydi va asosiy aktivlarning umumiy uslubi “inflyatsiyaga qarshi”dan “tiklanish va baholash tuzatish”ga o‘tadi.
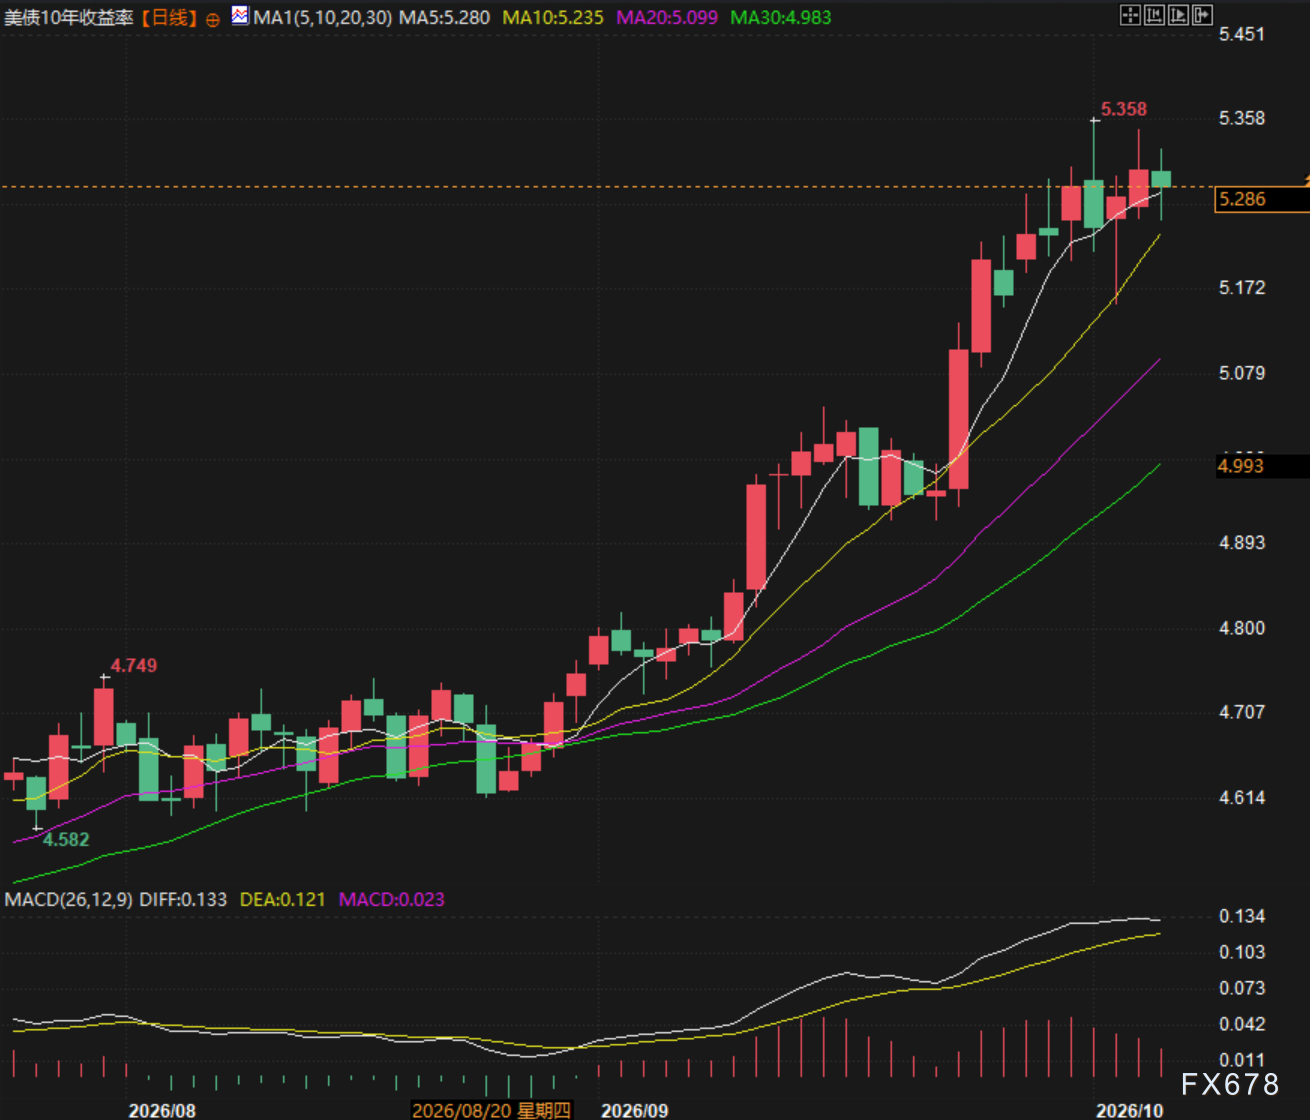
(AQSh 10 yillik davlat obligatsiyalari kunlik grafik, manba: Yihuitong)
Xulosa: Bozor qisqa muddatli, muhim burilish oynasini kutib oldi
Ilgari bozorni boshqargan “geosiyosiy inflyatsiya, foiz stavkalari va kuchli dollar xavfli aktivlarni bosadi” mantiqiy zanjiri butunlay yo’qolmoqda, hozir savdo asosiy liniyasi inflyatsiyaning pasayishi, foiz stavkalarining maksimal darajaga chiqishi va dollar zaiflashuvi bilan bog‘liq.
Kuchli iqtisodiy pasayish zarur emas — faqat geosiyosiy xavf kamayishi, ta’minot bo‘yicha kutish tiklanishi va baholashda realizmga qaytilsa, ushbu aktivlar uslubi o’zgarishini ta’minlash uchun yetarlidir.
Qisqa muddatda, agar neft narxi yana keskin ko’tarilmasa, hozirgi ijobiy konfiguratsiya davom etadi — oltin, yevro, AQSh obligatsiyalari, innovatsion aktivlar bir vaqtda aniq chapdan oshirish burilish nuqtasiga ega bo‘ladi.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin

Apple (AAPL.US) LG bilan hamkorlikda aqlli uy sohasiga kiradi: eshik qo’ng’irog’i, termostat, kamera va boshqa aksessuarlar LG brendi ostida chiqariladi
Ma'lumotlarga ko'ra, Apple tez orada aqlli uy qurilmalari bozoriga kuchliroq kirib kelishni rejalashtirmoqda. Ular orasida eshik qo‘ng‘iroqlari, termostatlar va boshqa aksessuarlar bo‘lib, bu mahsulotlar Apple va LG Electronics o‘rtasidagi noodatiy hamkorlik orqali ishlab chiqiladi.
Qayta ko‘rib chiqish maqolasi-ROI-Trump boshchiligidagi Moliya vazirligi uchun kimoshdi savdosining “dum qismi” eng qiyin nuqtadir: McGeever
Takroriy, asosiy matnda o‘zgarish yo‘q Jamie McGeever, Reuters - Florida, Orlando, 6-oktyabr – AQSh davlat obligatsiyalari auktsionlari odatda zerikarli, oldindan aytilgan va yangiliklarda ahamiyatsiz bo‘ladi. Biroq hozirgi davr odatiy emas – Trump ma’muriyati hozirda obligatsiyalar sotuvidagi sustlikning asosiy sarlavha boʻlishi xavfi ostida. AQSh G‘aznachiligi bu hafta deyarli 120 milliard dollar obligatsiya chiqarishni rejalashtirgan; bu ikki haftadan beri qisqa muddatli qimmatli qog‘ozlardan tashqari birinchi marta emissiya. Seshanba kuni 58 milliard dollarlik 3 yillik obligatsiya, chorshanba kuni 39 milliard dollarlik 10 yillik obligatsiya va payshanba kuni 22 milliard dollarlik 30 yillik obligatsiya chiqariladi. Bunday auktsionlar odatda ahamiyatsiz sanaladi, ammo 22–24-sentyabr kunlari oʻtkazilgan auktsionlarning juda sust yurgani tufayli tobora ko‘proq e’tiborni jalb qilmoqda — ayniqsa, 23-sentyabr kungi 5 yillik obligatsiya auktsioni o‘tgan yil aprelidan buyon eng katta daromad o‘sishiga olib keldi. Keyin daromadlar pasaymadi, aksincha, aksariyat muddatlarda so‘nggi o‘n yilliklar ichidagi eng yuqori darajaga ko‘tarildi. Shu narsa muhimki, AQSh davlat obligatsiyalari auktsionlari “muvaffaqiyatsiz” bo‘lish imkoniyati deyarli yo‘q. Birlamchi dilerlar — hozirda New York Federal Rezervi tomonidan tasdiqlangan va Wall Street’da obligatsiyalar bozorida faoliyat yuritayotgan 26 ta bank va muassasa — har doim ishtirok etishadi. Ular aslida sotuvni kafolatlash majburiyatini oladilar va 30 trillion dollarlik, dunyodagi eng likvid bozor hisoblangan AQSh davlat obligatsiyalari savdosi uzluksiz ishlashini ta’minlaydilar. Bu, o‘z navbatida, butun jahon moliyaviy tizimining uzluksiz ishlashiga sabab bo‘ladi. Trillionlab dollar global qarzlar, aktivlar va bozor derivativlari AQSh davlat obligatsiyalarini mezon sifatida oladi. AQSh davlat obligatsiyalari esa AQSh va global moliyaviy tizim “quvurlari” uchun garov hisoblanadi — jumladan, repo kelishuvlari, banklararo kreditlar va moliyalashtirishlar uchun. Qisqacha aytganda, AQSh davlat obligatsiyalari hali ham global moliyaviy tizim ustuni ekanligi sababli, auktsionlarda har doim xaridor topiladi. Savol har doimgidek, bu obligatsiyalar oxir-oqibat qaysi bahoga sotilishini belgilashda. Hozirda ikkilamchi bozorda kreditlash qiymati 2000-yillar o‘rtalaridan beri eng yuqori darajaga yetgan, shuning uchun AQSh G‘aznachiligi birlamchi bozorda ham mos ravishda yuqori stavkalar to‘lashiga asos bor. Ammo oxirgi bir nechta auktsion misolida ko‘rilgandek, salbiy kutilmagan holatlarga joy mavjud. “Bozor hazm qilolmaydigan darajada katta”mi? 23-sentyabr kungi, 70 milliard dollarlik 5 yillik davlat obligatsiyalari auktsioni so‘nggi yillardagi eng tashvishli hodisa bo‘ldi. “Tanlov qamrovi” (bid-to-cover ratio) bo‘yicha so‘rov 9 yil ichida eng past darajaga tushdi. G‘aznachilik ushbu obligatsiyalarni 5,033% daromad bilan sotdi, bu savdolarning tugashidagi bozor rentabelligidan 3 bazaviy punkt yuqori. 3 bazaviy punkt eshitishda kamdek tuyuladi, lekin 5 yillik obligatsiyalarda bu juda noan’anaviy. Bu 2022 yil iyunidan buyon eng katta “dum” (tail) hisoblanadi. JP Morgan tahlilchilarining ta’kidlashicha, 5 yillik obligatsiyalarda 3 bazaviy punkt “dum” kuzatilgan oxirgi holatni eslash uchun 2011-yilga qaytish lozim — o‘shanda qarz chegarasi inqirozi natijasida avgust oyida AQSh kredit reytingi pasaygan. Hozirgi vaziyatga qaytsak, AQShning og‘ir fiskal istiqbollari uzoq muddatli kredit xarajatlarini oshirib yubordi. Shu bois, bozorlar Trump ma’muriyati G‘aznachilikning moliyalash ehtiyojini asta-sekin pastroq xarajatli — rentabellik egri chizig‘ining qisqa yoki o‘rta qismiga — ko‘chirishini kutmoqda. Shu sabab, ikki hafta avvalgi 5 yillik obligatsiyalar auktsionining natijasi bunchalik tashvishli bo‘ldi. Uzoq muddatli obligatsiyalarda 3 bazaviy punkt “dum” keng tarqalgan bo‘lsa-da, egri chizig‘ining “qorin qismi”da bu kam uchraydi. Agar G‘aznachilik bu obligatsiyalarni davom ettirish uchun yuqoriroq mukofot to‘lashga majbur bo‘lsa, u holda “Xyuston, bizda muammo bor”. Auktsion “dum”larining kattalashishi bir necha sababga ega bo‘lishi mumkin, jumladan auktsion kunidagi bozor tebranishlari yoki vaqt o‘tishi bilan talabni yemiradigan asosiy omillar tufayli. Bu dinamikalarni bir-biridan ajratish odatda qiyin — ular o‘zaro bog‘liq emas. Yaxshiroq nuqtai nazardan, bu tashvish hali qisqa muddatli rentabellikka ta’sir qilmagan. Hozircha ham shunday. 3 va 10 yillik obligatsiya rentabelliklari o‘tgan auktsiondan buyon 50 bazaviy punktga oshib, mos ravishda 4,96% va 5,32% atrofida. 30 yillik obligatsiya rentabelligi esa 35 bazaviy punkt o‘sib, 5,65% ga yetdi. Bu daraja talabni jalb qilish uchun yetarlicha yuqori bo‘lishi kerak va sotuv muammosiz o‘tadi, shunday emasmi? Taxminan shunday. Lekin kutilmagan holat yuz bersa, o‘zgaruvchanlik va noaniqlik butun bozorga tarqalishi mumkin. Investorlar… burgut kabi voqealarni diqqat bilan kuzatishmoqda. (Maqoladagi fikrlar faqat muallifga tegi
20 yillik AQSh obligatsiyalarini bekor qilish yoki aks natija beradimi? BNP Paribas ogohlantiradi: bu bozorni sotishni kuchaytirishi mumkin va 30 yillik daromad stavkasining 5,8% ga ko‘tarilishi prognozini saqlab qoladi
BNP Paribas AQSH Moliya vaziri Besenteni 20 yillik AQSH davlat obligatsiyalarini chiqarishni to'xtatish talablariga qarshi turishga chaqirdi, chunki uzoq muddatli moliyalashtirish xarajatlarini kamaytirishga qaratilgandek ko'rinadigan bu chora aksincha natija berishi mumkin. U nafaqat AQSH davlat obligatsiyalari daromadliligini pasaytirishni davom ettirishni qiyinlashtiradi, balki qarz olish xarajatlarini oshirishi va bozor likvidligini susaytirishi ham mumkin.
Kripto narxlari
Ko'proq


