
Meteora’ning 3% TGE ajratmasi JUP staking qiluvchilar uchun aqlli likvidlilik harakatimi?

Meteora’ning TGE taklifi tokenlar o‘rniga JUP stakerlariga LP NFT’larini mukofot sifatida berishni maqsad qilmoqda, bu likvidlikni oshiradi, biroq adolatlilik borasida bahslarni keltirib chiqarmoqda.
Meteora Solana hamjamiyatida bahsli taklif bilan to‘lqin ko‘tarmoqda: TGE fondining 3% qismini JUP staking qiluvchilarga oddiy tokenlarda emas, balki Likvidlik Pozitsiyasi NFTlarida taqsimlash.
Ushbu yangi yondashuv MET uchun birinchi kundan chuqur likvidlik yaratishni va’da qilmoqda, biroq bu adolat va konsentratsiya xavfi borasida savollar tug‘diradi. Bu ikki hamjamiyatni yaqinlashtirish uchun aqlli harakat bo‘ladimi yoki uzoq davom etadigan bahsni boshlab yuboradimi?
JUP staking qiluvchilar uchun 3% taqsimot
BeInCrypto xabariga ko‘ra, Meteora oktyabr oyida TGEga tayyorlanmoqda. Platforma MET TGE oldidan hamjamiyatning eng muhim takliflaridan birini ilgari surdi.
Rejaga ko‘ra, loyiha TGE fondining 3% qismini Jupiter’ning JUP staking qiluvchilariga Likvidlik Pozitsiyasi NFTlari sifatida taqsimlashni maqsad qilgan. Aniq qilib aytganda, Meteora ushbu 3%ni Single-Sided DAMM V2 havzasida MET likvidligini boshlash uchun ishlatadi, so‘ngra pozitsiyalarni Jupiter staking qiluvchilarga vaqtga bog‘liq staking, miqdor va ovoz berish faolligiga qarab taqsimlaydi.
Maqsad — listing vaqtida MET/USDC likvidligini yaratish, lekin darhol ko‘proq METni muomalaga kiritmaslik. Taklifda shuningdek, “ushbu taklif tufayli muomaladagi qo‘shimcha tokenlar qo‘shilmaydi” deb ta’kidlangan. Bu “avvalo likvidlik” yondashuvi bo‘lib, to‘g‘ridan-to‘g‘ri token to‘lovi emas.
Meteora’ning Co-Lead’i Soju, ko‘lamni ko‘rsatish uchun ochiq hisob-kitobni e’lon qildi. Soju’ga ko‘ra, hozirda taxminan 600 million JUP staking qilingan. 3% taqsimot 30 million MET tokeniga teng bo‘ladi. Bu har bir staking qilingan JUP uchun taxminan 0.05 METni tashkil qiladi.
“Menimcha, bu mantiqan to‘g‘ri,” — dedi Soju.
X’dagi bir foydalanuvchi ham oddiy hisob-kitob qilib, FDV taxminlariga qarab ~0.05035 MET/JUP natijasini oldi. Har bir JUP uchun mukofot kichik, lekin umumiy miqyosda yig‘ilganda, foydalanuvchilarni MET likvidlik provayderlariga aylantirish uchun muhim rag‘bat bo‘lishi mumkin.
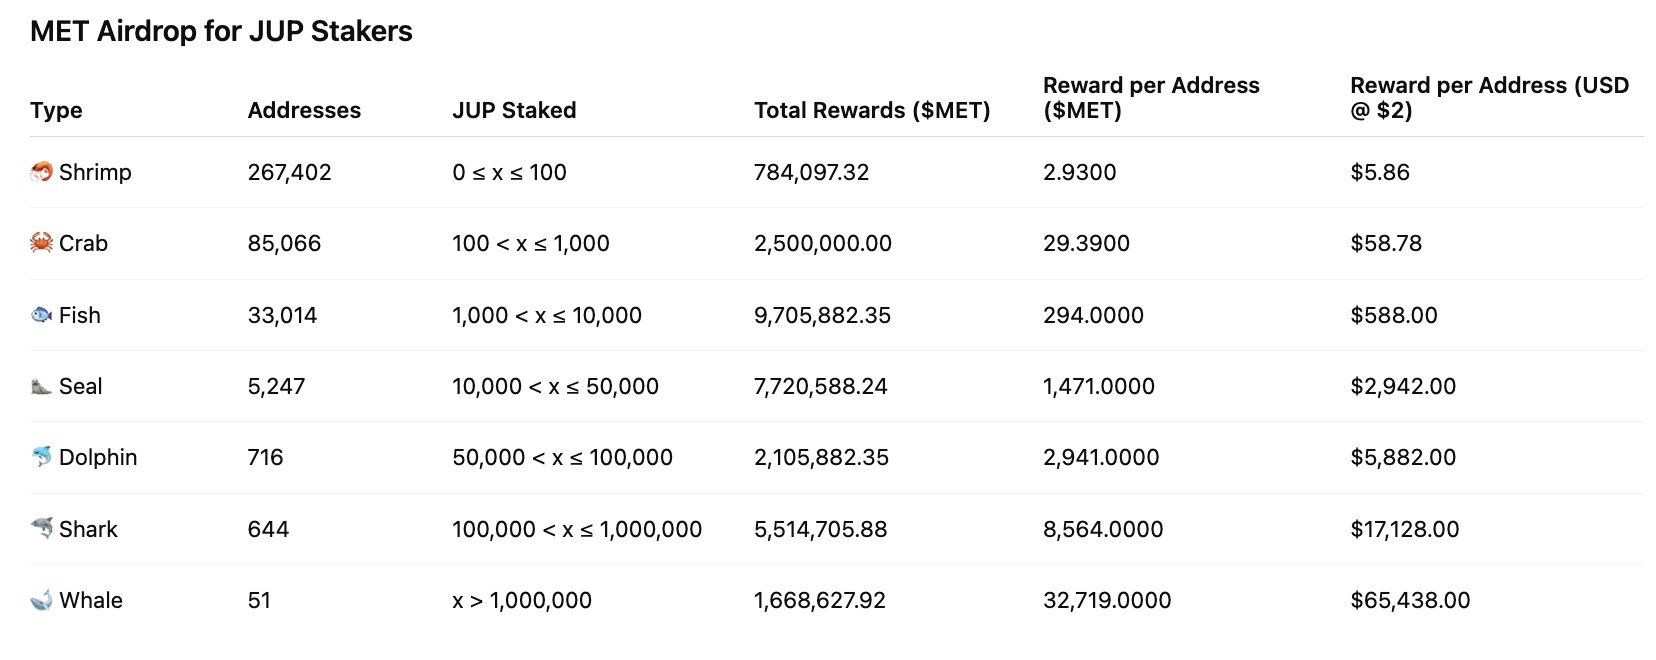 MET airdrop JUP staking qiluvchilar uchun. Manba: fabiano
Afzalliklar va kamchiliklar
Meteora’ning taklifi foydalanuvchilarni airdrop orqali mukofotlaydigan boshqa loyihalarga nisbatan aniq afzalliklarga ega. Bu Jupiter’ning Solana ekotizimidagi rolini ochiq tan oladi, MET/USDC likvidligini TGE vaqtida boshlashga yordam beradi va darhol sotish bosimini kamaytiradi, chunki dastlabki mukofot erkin savdo qilinadigan token emas, balki likvidlik pozitsiyasi hisoblanadi. Yaxshi ishlab chiqilgan holda (vaqtga bog‘liq taqsimot, NFTlarga biriktirilgan vesting, yechib olish cheklovlari), bu ikki hamjamiyat o‘rtasida samarali ko‘prik bo‘lishi mumkin.
Biroq, muhim xavflar ham mavjud. Hamjamiyat adolat borasida savollar ko‘tardi: nega JUP staking qiluvchilar katta ulush olishi kerak? “LP Army” yoki yirik hamyonlar mukofotlarning haddan tashqari katta qismini egallab olishi mumkinmi? TGE vaqtida muomaladagi ta’minot qancha bo‘ladi? Ilgari taqsimot loyihalarida likvidlik/TGE zaxirasi uchun 25% gacha ajratilishi aytilgan, shuning uchun dastlabki muomaladagi umumiy ta’minot hamon muhim ochiqlik masalasi bo‘lib qolmoqda.
“‘Adolat’ borasida bahslashish qiyin, chunki JUP Meteora uchun 5%dan voz kechgan (mercurial stakeholders orqali). LP Army ko‘proqga loyiq —> LP Army barcha kelajakdagi emissiyalarning (doimiy LM mukofotlari) muhim qismini egallaydi va TGE vaqtida umumiy ta’minotning 20% (8% + 5% + 2% + 3% + 2%) qismini saqlab qoladi,” — deya ta’kidladi Soju.
O‘tgan airdrop tadbirlaridan kelib chiqib, Meteora jamoasi tokenomika borasida ochiq bo‘lishi, LP NFTlarni yechib olish/vesting mexanizmlarini aniq ochiqlashi, har bir manzil uchun limitlar belgilashi va MET egalari uchun qo‘shimcha rag‘batlarni ko‘rib chiqishi kerak. Agar bu noto‘g‘ri amalga oshirilsa, konsentratsiyalashgan taqsimot va keyingi sotish bosimi TGE qiymatini pasaytirishi mumkin.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Yangilangan versiya 4-Delta Airlines ogohlantirishicha, yoqilg‘i narxlari daromadga ta’sir ko‘rsatayotgani sababli, aviatsiya quvvati yanada qisqaradi
Delta Air Lines yillik daromad prognozini pasaytirdi, chunki yoqilg‘iga sarflar 60 milliard dollarga oshishi kutilmoqda Bosh direktor bu yil aviabilet narxlari taxminan 20% ga oshganini va yo‘lovchilar noroziligi cheklanganini aytdi Analitiklar, 2027-yilda yuqori narxlarni ushlab turish foyda marjasini oshirish uchun muhim ekanini ta’kidlamoqda Maqolada moliyaviy hisobot bo‘yicha konferensiyadagi so‘zlar va analitik fikrlar ham keltirilgan Rajesh Kumar Singh/Shivansh Tiwary Reuters, Chikago, 9-oktabr – Delta Air Lines (DAL.N) juma kuni yoqilg‘i narxlarining keskin oshishi sabab, harakatli sayohat talabi va aviabilet narxlari ko‘tarilganiga qaramay, 2026 yil foyda prognozini deyarli to‘rtdan biriga qisqartirishga majbur bo‘ldi, shuning uchun aviakompaniyalar kelasi yilda daromadni saqlab qolish uchun parvozlar o‘sishini yanada ko‘proq cheklashi mumkin. Bu ogohlantirish AQSH aviakompaniyalari bilan bog‘liq muammolar kuchayib borayotganini ko‘rsatadi. Kuchli talab va cheklangan o‘rindiqlar o‘sishi ular uchun yuqori yoqilg‘i xarajatlarini qoplash uchun narxlarni sezilarli oshirish imkonini berdi, lekin haddan tashqari ko‘p parvozlar qo‘shish, yo‘lovchilar uchun raqobatni kuchaytirib, yuqori narxlarni ushlab turish va foyda marginini himoyalashni yanada qiyinlashtirishi mumkin. Atlanta shahridagi aviakompaniya hozirda o‘zining yillik yoqilg‘i xarajatlari o‘tgan yilga nisbatan taxminan 60 milliard dollarga oshishini kutmoqda – bu iyul prognoziga nisbatan 20 milliard dollar ko‘p, chunki Eron urushi (havola) global avia yoqilg‘i narxlarining keskin oshishiga sabab bo‘ldi. Dunyo bo‘ylab aviakompaniyalar uzoq muddatli yoqilg‘i zarbasiga tayyorlanmoqda. Ryanair Group RYA.I bosh direktori O‘Leary (Michael O’Leary) payshanba kuni avia yoqilg‘i yuqori narxlari yana 12-18 oy davom etishi mumkinligini (havola) aytdi, bu aviakompaniyalarga narxlarni ko‘tarish va xarajatlarni nazorat qilishda bosimni kuchaytiradi. https://www.reuters.com/graphics/AUTOMATED-20261008/A4A-JET-FUEL-DAILY-1Y/xmpjwjnmbvr/chart.png “Yuqori xarajatlar fonida faqat o‘sish yordam bermaydi”, dedi Delta Air Lines bosh direktori Ed Bastian kompaniya natijalarini va istiqbolini muhokama qilgan konferens-qo‘ng‘iroqda. Uning ta’kidlashicha, soha allaqachon parvoz quvvatini qisqartirishga qaratilgan choralar ko‘rgan, ammo foydalilikni oshirish uchun kelasi yili yana ko‘proq choralar zarur bo‘ladi. Bastian bu yil Delta Air Lines aviabilet narxlarini taxminan 20% ga oshirganini va yo‘lovchilar noroziligi cheklanganini ta’kidladi. Uning fikricha, yoqilg‘i narxlari pasaygan taqdirda ham ushbu yuqori narxlar saqlanib qoladi. Delta Air Lines yillik tuzatilgan aksiyaga to‘g‘ri keladigan foyda prognozini iyul oyining 6.50–7.50 dollaridan 5.10–5.60 dollargacha pasaytirdi. LSEG ma’lumotlariga ko‘ra, yangi oraliqning markaziy nuqtasi analitiklarning o‘rtacha taxmini bo‘lgan 5.46 dollardan past. Uchinchi chorakda har bir aksiyaga tuzatilgan daromad 1.72 dollarni tashkil qildi, bu analitiklarning o‘rtacha prognozidan to‘rt sentga kam. Kun o‘rtasida savdoda Delta Air Lines aksiyalari 1,7 foizga, United Airlines UAL.O 1,4 foizga tushdi. American Airlines AAL.O va Southwest Airlines LUV.N taxminan 1 foizga tushdi. Delta Air Lines Filadelfiya chekkasidagi neft qayta ishlash zavodiga egalik qilgani (havola) tufayli yoqilg‘i narxlarining o‘sishiga biroz bardoshlik ko‘rsatmoqda va bu zavod joriy yilda 700 million dollardan ortiq foyda keltirishi kutilmoqda. Shunga qaramay, kompaniya to‘rtinchi chorakda yoqilg‘i narxi har galloniga 3.61 dollardan 4.25 dollargacha ko‘tarilishini kutmoqda. Delta Air Lines to‘rtinchi chorakda har bir aksiyaga tuzatilgan daromad 1.15–1.65 dollar bo‘lishini, o‘rtacha 1.40 dollar, bu esa analitiklarning 1.39 dollarli prognoziga deyarli mos keladiganini kutmoqda. Narxlar oshmoqda Hukumat ma’lumotlariga ko‘ra, 2026 yilning sakkiz oyida AQSH aviakompaniyalari yoqilg‘iga 42,9 milliard dollar sarflagan, yoqilg‘i iste’moli biroz kamayganiga qaramay, o‘tgan yilning shu davriga nisbatan 13,2 milliard dollarga ko‘p. AQSH Mehnat statistikasi byurosi ma’lumotiga ko‘ra, kuchli talab va cheklangan o‘rindiqlar soni 4-apreldan 8-avgustgacha AQSH aviabilet o‘rtacha narxini o‘tgan yilga nisbatan taxminan 25% ga oshirdi. https://www.reuters.com/graphics/USA-AIRLINES/FUEL/lbpgdnbzwvq/chart.png Melius Research analitiklari yoqilg‘i narxlari oshganiga qaramay, Delta Air Lines narxlarni oshirishga qodirligi natijasida yilning ikkinchi yarmidagi foyda deyarli barqaror qolganini aytdi. Ammo ular, kompaniya yillar davomida foyda marjasini yaxshilay olmaganini ogohlantirdi. “2027 yilda bilet narxlarini ushlab qolish yoki oshirish – foyda marjasini oshirishning kaliti bo‘ladi”, deb yozdi ular o‘z tadqiqot hisobotida. Soha quvvati o‘sishining to‘rtinchi chorakda tezlashishi kutilayotganligi sabab, bu muammo yanada jiddiylashishi mumkin. Deutsche Bank analitiklari, sohada to‘rtinchi chorakda daromad choralar orqali qoplanadigan yoqilg‘i xarajatlari ulushi pasayishini, 2027 yil b
Kelgusi haftada Wall Street yirik banklarining moliyaviy hisobotlari e'lon qilinadi: Aksiya savdo daromadi taxminan 19 milliard dollarga yetishi mumkin, "hammaga foyda" deyish o‘tmishda qolishi ehtimoli bor
Bloomberg tomonidan tuzilgan tahlilchilar prognozi shuni ko'rsatadiki, Amerika beshta yirik bankining uchinchi chorakdagi aksiyalar savdosidan umumiy daromadi taxminan 19 milliard dollarni tashkil qiladi, ammo belgilangan daromad savdosidan tushadigan daromad yilning minimum darajasiga tushishi kutilmoqda va birlashish-qo'shilish faoliyati ham pasaymoqda. Shu bilan birga, AI tomonidan boshqariladigan naqd pulni optimallashtirish vositalari depozitlarning kamayishiga olib kelishi mumkin, bu esa bozorda bank aksiyalari bo'yicha xavotirlarni yuzaga keltirmoqda. Tahlilchilar fikricha, har bir bankning foyda ko'rsatkichlari yanada farq qilishi mumkin, biroq AI ta'siridan bozorning xavotiri ehtimol haddan tashqari bo'lishi mumkin.
Delta Air Lines (DAL.US) moliyaviy hisobot aviatsiya sohasida "energiyaning foydaga ta'siri"ni ochib berdi! Q3 daromadi rekord darajaga yetdi, ammo yuqori neft narxi foyda istiqbolini pasaytirdi
Delta Airlines’ning uchinchi chorakdagi yoqilg‘i xarajatlari o‘tgan yilga nisbatan 62% ga oshdi, va operatsion foyda marjasi 11.1% dan 9.4% ga tushib ketdi. Shuning uchun, ushbu natijalar va kelajak prognozlari yuqori yoqilg‘i narxlari sharoitida kompaniyaning barqarorligini namoyon etdi, biroq foyda marjasining qayta kengayish belgisini hali ko‘rsatmadi.
Kripto narxlari
Ko'proq


