
Навіть якщо інфляційні дані кращі за очікування, прибутковість облігацій США все одно зростає, і Wall Street припускає, що "Японія є головною рушійною силою за цим".

Хвиля розпродажів американських облігацій триває, і ринок звертає свою увагу на Японію. Навіть попри несподівану м'якість даних щодо інфляції, прибутковість 10-річних американських облігацій піднялася до рекордних 5,28%, і аналітики Wall Street активно сперечаються щодо того, яким чином саме Японія впливає на глобальну нестабільність на ринку облігацій.
У четвер, незважаючи на те, що ключові дані PCE були нижчими за очікування, дохідність американських облігацій продовжила зростати, перекресливши очікування ринку на те, що "охолодження інфляції послабить тиск продажів". Yardeni Research і Deutsche Bank обидва вказують на Японію як причину, але їхні оцінки механізмів передачі кардинально відрізняються — перші вважають, що основною причиною є закриття арбітражних угод з ієною, а другі вважають підняття дохідності японських облігацій (JGB) ключовим фактором.
Ядро цієї дискусії полягає в наступному: коли зупиниться розпродаж американських облігацій і чи залежить це від стабільності японського облігаційного ринку. Останній звіт Goldman Sachs показує, що чисті короткі позиції CTA–фандів з відстеження тренду на світових облігаційних ринках вже досягли -170 млрд доларів (у розрахунку на DV01) і продовжують зростати, що свідчить про досягнення історичного максимуму песимізму щодо перспектив облігаційного ринку.
Два трактування: арбітражна ліквідація чи переналаштування ставок?
Президент і головний інвестиційний стратег Yardeni Research Ед Ярдені у своєму звіті вказує, що інвестори, які використовують ієну як фінансову валюту для арбітражних угод, можуть посилювати глобальний розпродаж облігацій. Він вважає, що через підвищення ставок банком Японії (BOJ), арбітражні трейдери змушені продавати облігації різних урядів, придбані за дешеві кредити в ієні, "ця угода дозволила багатьом урядам утримувати дефіцит без підвищення дохідності облігацій, а зараз настав час віддавати борги."
Ед Ярдені також зазначає, що під час того, як BOJ та інші основні центробанки тримали кредитні ставки на аномально низьких рівнях, уряди різних країн активно нарощували запозичення — тож нинішню ситуацію він характеризує як "помсту облігаційної поліції", термін, який він сам ввів і розвинув у 1980-ті.
Однак головний японський стратег з фіксованого доходу Deutsche Bank Шокі Оморі ставить під сумнів цю логіку. На його думку, закриття арбітражних угод за механізмом підштовхує зміцнення ієни і має чіткий "відбиток" на ринку: стрибок ієни, крах спекулятивних коротких позицій на ієну, падіння фондового ринку, одночасно американські облігації зростають через потребу в безпечних активах. "Але поточна динаміка показує прямо протилежне," каже він, "облігації і ієна падають синхронно — це сигнал переналаштування інфляції та ставок, а не розвертання важелів."
Дані про потоки капіталу також підтримують таке трактування. Щотижневі дані Міністерства фінансів Японії показують, що станом на 12 вересня протягом двох тижнів японські резиденти були чистими покупцями іноземних довгострокових облігацій (на тижні з 6 по 12 вересня — на 1,1 трлн ієн), а в другій половині серпня вони продавали на 2,8 трлн ієн; одночасно нерезиденти вже чотири тижні поспіль купують японські довгострокові облігації, лише за тиждень на 12 вересня придбавши на 2,2 трлн ієн. Шокі Оморі трактує це як "приплив іноземного капіталу у JGB і повторний відтік японських коштів", що є протилежним логіці повернення грошей на батьківщину.
Консенсус при розбіжностях: корінь проблеми — японський ринок облігацій
Попри суперечки щодо механізму передачі, аналітики сходяться в одному: джерело розпродажу американських облігацій лежить у Японії, і ключовим фактором є нестабільність ринку японських облігацій.
Стратег Goldman Sachs Ізабелла Розенберг у новому звіті "Який фіскальний ризик сигналізує японський спред" зазначає, що з травня спреди JGB–свопів розширюються разом із ростом прибутковості по всій кривій. Вона звертає увагу на те, що JGB порівняно зі свопами показали кращу динаміку, тобто прибутковість свопів зросла більше, ніж по облігаціях, що ускладнює інтерпретацію "проблеми надлишку JGB і його поглинання" як драйвер розпродажу та контрастує з реакцією після скасування контролю над кривою прибутковості (YCC).
Goldman Sachs вважає, що відносна сила JGB відображає кілька факторів: знижений обсяг випуску на довгому кінці, оптимістичні очікування щодо внутрішнього попиту (зокрема через політику GPIF і NISA), а також маргінальне пом’якшення тиску пропозиції довгострокових ставок у Японії, США та Великій Британії.
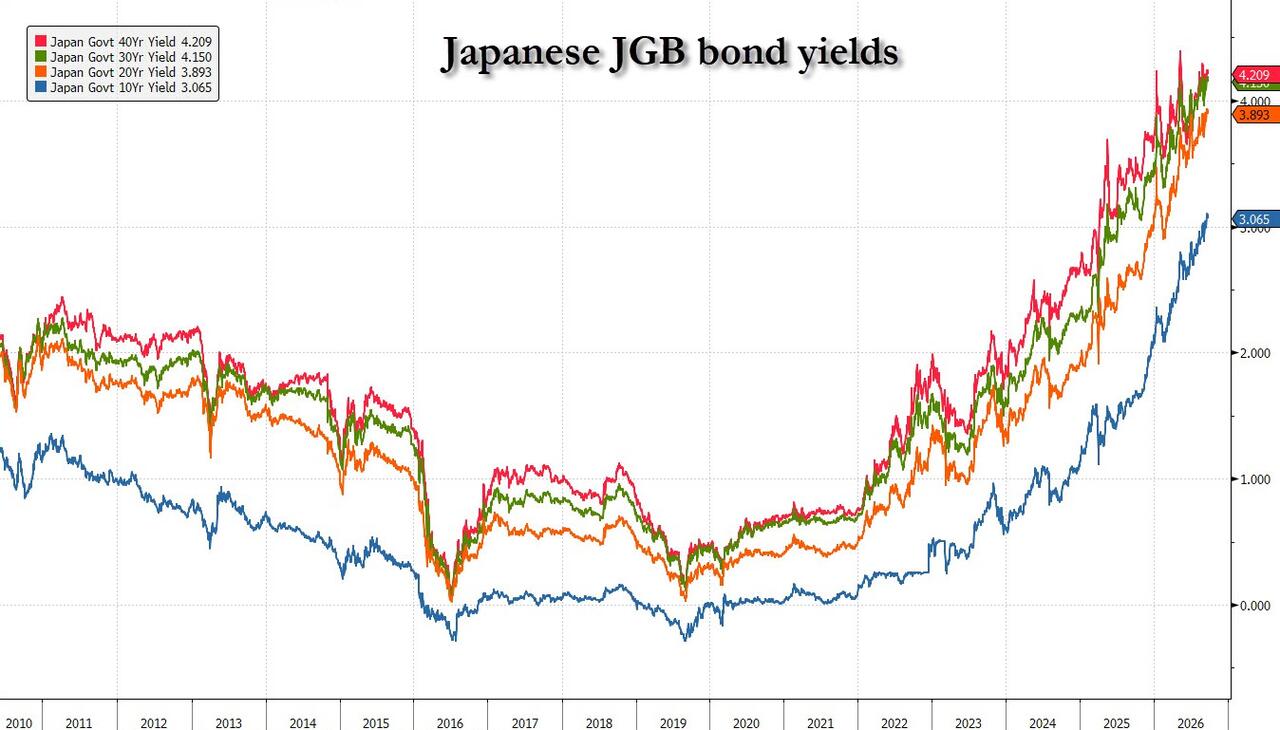
Водночас Goldman Sachs попереджає, що в середньостроковій перспективі, враховуючи очікуване збільшення обсягів випуску JGB наступного року та триваючу скорочення балансу BOJ, спреди повинні повернутися до більш вузьких рівнів. Інакше кажучи, якщо японський ринок облігацій не стабілізується, тиск на розпродаж американських облігацій навряд чи суттєво зникне; наразі абсолютна більшість довгострокових ставок по японських облігаціях перебувають на історичних максимумах.
Політичні обмеження не дають BOJ діяти
Ринок також непокоїть обмеженість простору для дій Банку Японії.
Новий прем'єр-міністр Санае Такаїчі вже висловила невдоволення нещодавніми підвищеннями ставок і планує замінити кількох членів BOJ на більш помірних, що означає брак політичної волі для подальшого посилення монетарної політики BOJ.
За такого тла прибутковість 10-річних JGB вже піднялася до історично високих рівнів, і ринок чітко бачить, що існуючого темпу підвищення ставок BOJ явно недостатньо для стримування інфляції в Японії. Остання пильна увага міністра фінансів Besent до японських справ також непрямо підтверджує значущість японського ринку облігацій для динаміки американських облігацій.
Зараз чисті короткі позиції CTA–фондов на світових ринках облігацій вже досягли -170 млрд доларів і зростають з тижня у тиждень, що відображає рекордний рівень песимізму щодо глобального ринку облігацій. Однак Goldman Sachs також зазначає: якщо виникнуть сигнали дефляції або явного економічного сповільнення, короткі позиції по американських облігаціях та JGB можуть опинитися під загрозою найпотужнішого скорочення в історії.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Звіт про фінансові результати Micron вражає, але акції залишаються "невозмутимими"! Уолл-Стріт все ще оптимістично налаштований, максимальна цільова ціна — 1625 доларів.
Результати та прогнози Micron демонструють сильні показники, але акції вже зросли на 237% цього року, що призвело до стриманої реакції на передринкових торгах. Deutsche Bank, Bank of America, Goldman Sachs, JPMorgan та інші великі гравці з Wall Street залишаються оптимістичними — 26 довгострокових стратегічних клієнтських угод забезпечують прогнозований прибуток, UBS навіть встановила максимальну цільову ціну у 1625 доларів, підкреслюючи її кроссциклічну прибутковість та міцний потенціал до зростання.
Попередній огляд американських акцій | Ф'ючерси на три основні фондові індекси зростають, дохідність 10-річних державних облігацій США досягла найвищого рівня з 2002 року, Micron (MU.US) зазнає коливань після звіту про прибутки.
1 жовтня (четвер) перед відкриттям ринку, ф'ючерси на три основні індекси США зросли.
Повідомляється, що TSMC (TSM.US) планує створити новий кампус у Техасі: кілька заводів з виробництва чіпів, загальні інвестиції можуть досягати сотень мільярдів доларів.
TSMC розглядає можливість інвестувати мільярди доларів у будівництво нових парків чипів штучного інтелекту в Техасі.
Ринкова капіталізація зросла на 1 трильйон доларів за квартал: чому AI-історія Microsoft (MSFT.US) знову привертає увагу ринку?
З завершенням третього кварталу Microsoft зафіксувала найкращі квартальні показники акцій з 1998 року. У період з липня по вересень акції Microsoft зросли на 37,5%, а ринкова капіталізація збільшилась на 1 трильйон доларів. На тлі того, що індекс Nasdaq 100, зосереджений на технологічних акціях, за цей же період зріс лише на 0,4%, Microsoft стала п’ятою найкращою складовою цього індексу за показниками.
Ціни на криптовалюти
Більше


