
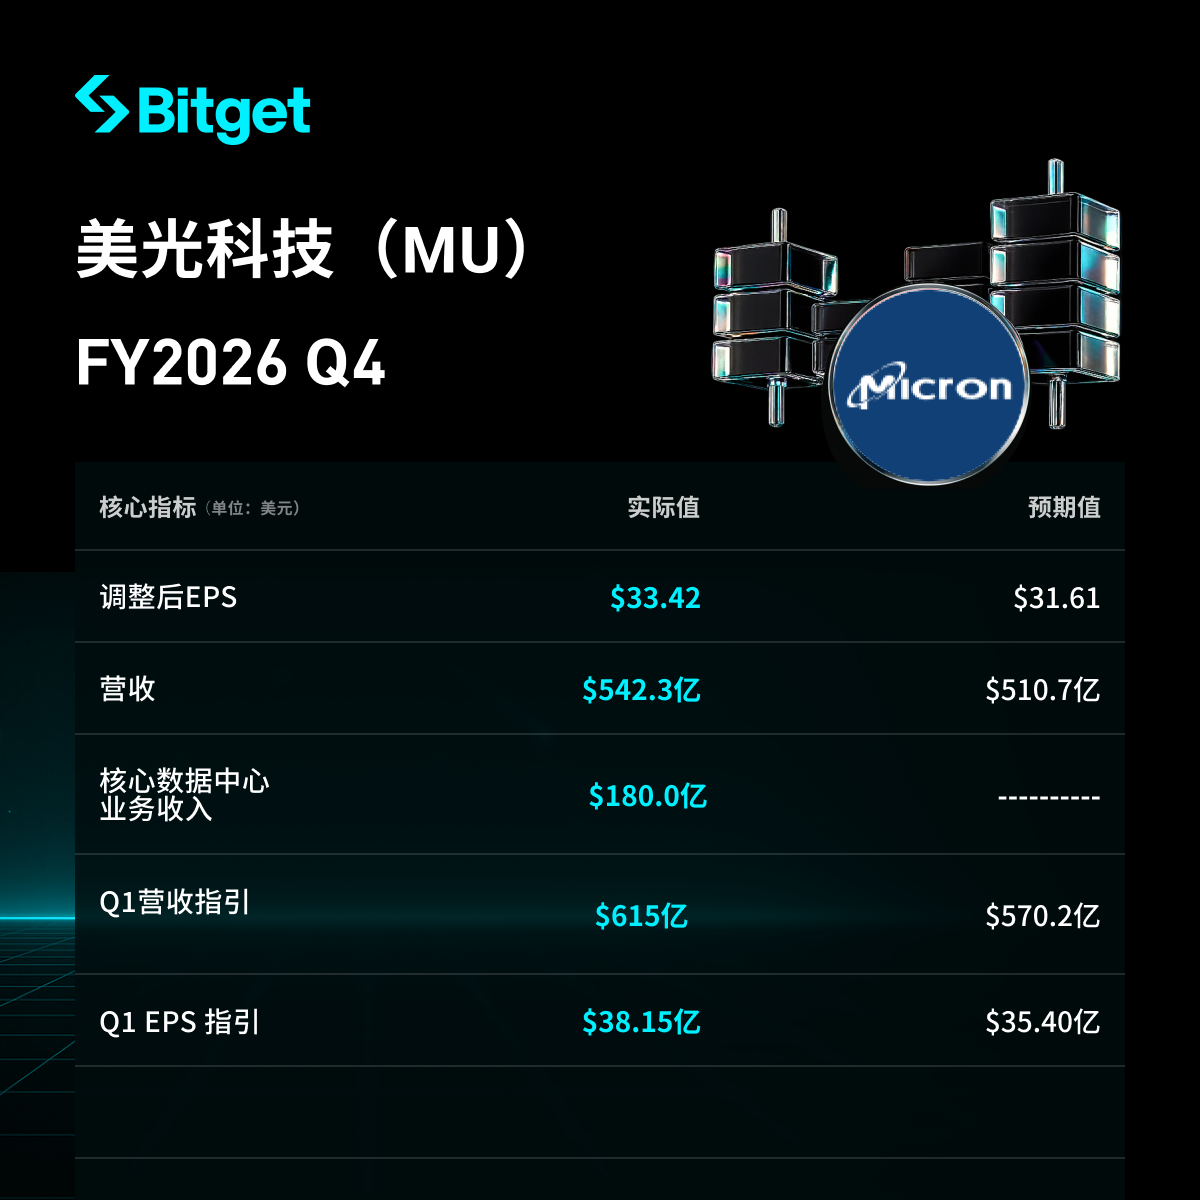
Основні моменти фінансового звіту Micron Technology за IV квартал 2026 фінансового року: дохід склав 54,23 млрд доларів США, що на 379% більше порівняно з минулим роком; скоригований (non-GAAP) EPS — 33,42 долара США, що перевищує очікування; середнє значення прогнозу на I квартал — 61,5 млрд доларів США, що є новим рекордом.
 2026/10/01 02:03
🔥 Радар гарячих акцій на американському ринку вже запущено! 3 основні напрямки американських акцій + 6 відібраних акцій + 7 великих подій у календарі. Які можливості на американському ринку цього тижня? Натисніть на посилання, щоб побачити все на одній картинці 22 напрями торгів→
Основні тези:
Micron оголосила фінансові результати за четвертий квартал та весь 2026 фінансовий рік, що завершився 3 вересня 2026 року. Дохід у Q4 склав 54,229 млрд доларів, квартальний приріст 31%, річний приріст 379%, дохід було рекордним шостий квартал поспіль; розбавлений non-GAAP EPS — 33,42 долара; дохід, маржа та EPS перевищили верхню межу прогнозу компанії. Загальний дохід за рік — 133,19 млрд доларів, річний приріст 256%. Компанія надала середнє значення прогнозу доходу на Q1 фінансового 2027 року в розмірі 61,5 млрд доларів та non-GAAP EPS у 38,15 долара, що вище консенсусу ринку. Після завершення торгів ціна акції коливалася в межах 1040–1078 доларів, закрившись на рівні близько 1065,11 долара, відобразивши різні реакції ринку. Основними факторами виступили попит на сховища, пов’язані з AI, зростання цін на DRAM/NAND, а також стратегічні клієнтські угоди (SCA), що забезпечують більшу видимість.
1. Загальні показники доходів та прибутку
- Дохід Q4 — 54,229 млрд доларів, попередній квартал — 41,456 млрд доларів, той же квартал минулого року — 11,315 млрд доларів; приріст квартал до кварталу +30,8%, рік до року +379%.
- GAAP чистий прибуток — 37,701 млрд доларів, розбавлений EPS — 32,87 долара; минулого року чистий прибуток — 3,201 млрд доларів, EPS — 2,83 долара.
- Non-GAAP чистий прибуток — 38,398 млрд доларів, розбавлений EPS — 33,42 долара; попередній квартал — 25,11 долара (+33%), рік тому — 3,03 долара.
- Консенсус: LSEG — non-GAAP EPS 31,61 долара, дохід 51,07 млрд доларів; Bloomberg — 31,83 долара, 51,49 млрд доларів. Компанія перевищила прогнози на 1,6–1,8 долара та 2,7–3,2 млрд доларів відповідно.
- GAAP маржа — 86,8%, non-GAAP маржа — 87,0%, підвищення на 210 базисних пунктів до попереднього кварталу, минулого року non-GAAP маржа — 45,7%.
- Non-GAAP операційний прибуток — 44,636 млрд доларів, операційна маржа — 82,3%, +110 базисних пунктів квартал до кварталу, приблизно +47 пунктів рік до року; GAAP операційний прибуток — 43,751 млрд доларів, маржа — 80,7%.
- Операційний грошовий потік Q4 — 43,97 млрд доларів (попередній квартал — 25,39 млрд доларів, рік тому — 5,73 млрд доларів); чисті капітальні витрати — 10,77 млрд доларів; скоригований вільний грошовий потік — 33,20 млрд доларів.
- Наприкінці кварталу готівка, ліквідні інвестиції та обмежена готівка — 73,48 млрд доларів; борг — 5,2 млрд доларів, чиста готівка — 68,3 млрд доларів. Сума передоплати від клієнтів на кінець кварталу — 12,7 млрд доларів, у Q4 отримано 12,3 млрд доларів, враховано у фінансуванні, не входить у вільний грошовий потік.
- Кінцеві запаси — 10,4 млрд доларів, днів запасів — 129 днів, приріст на 9 днів; компанія повідомляє, що постачання ще дуже обмежене, прогнозує зменшення днів запасів у наступних кварталах.
- Рада директорів оголосила квартальні дивіденди по 0,15 долара за акцію, виплата 29 жовтня 2026 року, дата реєстрації — 14 жовтня.
- За рік: дохід — 133,188 млрд доларів, минулого року — 37,378 млрд доларів, +256% рік до року; non-GAAP чистий прибуток — 86,758 млрд доларів, EPS — 75,52 долара (+811% рік до року); non-GAAP маржа — 81,1%, зросла на 40 пунктів до фінансового 2025 року; операційний грошовий потік — 89,68 млрд доларів, скоригований вільний грошовий потік — 62,31 млрд доларів, чисті капітальні витрати — 27,37 млрд доларів.
2. Показники DRAM та NAND
- Дохід DRAM встановив рекорд — 39,8 млрд доларів, +343% рік до року, частка в доході — 73%; +27% квартал до кварталу. Відвантаження зросли на середній однозначний відсоток до минулого кварталу, ціна — на десятки відсотків, головна причина — брак DRAM у галузі.
- Дохід NAND встановив рекорд — 14,1 млрд доларів, +526% рік до року, частка в доході — 26%; +42% квартал до кварталу. Відвантаження +10% до минулого кварталу, ціна — +30% до минулого кварталу.
- Дохід від SSD для дата-центрів — близько 10 млрд доларів, більше ніж у 10 разів вище минулого року, частка від NAND доходу — понад дві третини.
- Дохід від HBM зростає швидше, ніж у компанії в цілому. Компанія уклала угоди щодо постачання більшості обсягу HBM bit на календарний 2027 рік, ціна зросла порівняно з минулим роком, маржа близька до DRAM; HBM4 розвивається, компанія співпрацює з Nvidia для створення першого в галузі кастомного HBM4E (NVHBM) для GPU нового покоління та NVLink Fusion платформи.
- За рік дохід DRAM понад 100 млрд доларів; дохід від дата-центрів — утричі більший, ніж минулого року.
3. Показники інших бізнес-підрозділів
| Core Data Center (CDBU) | 18,002 млрд доларів | 33% | +56% | близько 11,4 разів (минулого року — 1,577 млрд доларів) | 90% (минулого кварталу — 87%) | 85% (минулого кварталу — 83%) |
| Cloud Storage (CMBU) | 16,283 млрд доларів | 30% | +18% | +258% (минулого року — 4,543 млрд доларів) | 83% (минулого кварталу — 83%) | 76% (минулого кварталу — 78%) |
| Mobile & Client (MCBU) | 13,114 млрд доларів | 24% | +14% | +249% (минулого року — 3,760 млрд доларів) | 90% (минулого кварталу — 87%) | 88% (минулого кварталу — 86%) |
| Automotive & Embedded (AEBU) | 6,824 млрд доларів | 13% | +47% | +376% (минулого року — 1,434 млрд доларів) | 84% (минулого кварталу — 79%, +470 базисних пунктів) | 79% (минулого кварталу — 75%) |
- Зростання CDBU квартал до кварталу обумовлене як цінами, так і обсягом відвантаження; це був найбільший приріст серед всіх підрозділів.
- Маржа CMBU залишилась незмінною, операційна маржа знизилась на 2 процентних пункти квартал до кварталу.
- Маржа MCBU та AEBU зросла через зростання цін.
- Non-GAAP операційні витрати — 2,6 млрд доларів, зростання на 1,1 млрд доларів квартал до кварталу, основна причина — підвищення компенсації співробітникам по всьому світу, а також 300 млн доларів інвестицій у спільноту.
4. Капітальні витрати та клієнтські угоди
- Чисті капітальні витрати Q4 — 10,77 млрд доларів, за рік — 27,37 млрд доларів. Офіційні матеріали не містять порівняння із капітальними витратами Samsung чи SK Hynix за той же період.
- Капітальні витрати Q1 фінансового 2027 року — близько 11,5 млрд доларів; за перше півріччя 2027 року — близько 25 млрд доларів; у другому півріччі — ще більше. Темпи зростання будівельних капітальних витрат значно перевищать витрати на обладнання.
- Компанія збільшила капітальні витрати на фінансовий 2027 рік, основна частина зростання — на будівництво фабрик для забезпечення додаткових cleanroom-ресурсів до кінця календарного 2028 року й надалі. Керівництво зазначає, що навіть з урахуванням нових cleanroom по галузі, через додатковий клієнтський попит немає видимого часу повернення до балансу попиту і пропозиції.
- Укладено 26 стратегічних клієнтських угод. Зобов’язання (RPO) — близько 150 млрд доларів, враховано лише угоди з визначеною ціною; угоди — по принципу "платити без обговорення". Фінансові зобов’язання — 32 млрд доларів, більша частина — передоплата готівкою; компанія оцінює, що ці угоди покриють понад 35% доходів до 2030 року, фактичні доходи за період будуть істотно більшими, ніж відповідні RPO.
5. Прогноз на Q1 фінансового 2027 року
| Дохід | 61,5 млрд доларів ±1,5 млрд доларів | 61,5 млрд доларів ±1,5 млрд доларів |
| Маржа | близько 85,95% | близько 86,25% |
| Операційні витрати | близько 2,31 млрд доларів | близько 2,06 млрд доларів |
| Розбавлений EPS | 37,84 долара ±1,00 долара | 38,15 долара ±1,00 долара |
- Прогноз базується на розбавленому капіталі близько 1,15 млрд акцій. Середній дохід на 13% більше, ніж у Q4 (54,229 млрд доларів).
- У порівнянні з прогнозом: LSEG — дохід 57 млрд доларів, non-GAAP EPS — 35,40 долара; Bloomberg — дохід приблизно 56,77 млрд доларів. Середнє значення перевищує прогнози на 4,5 млрд доларів та 2,75 долара відповідно.
- Компанія прогнозує нові рекорди для фінансового 2027 року, кожен квартал — приріст доходу; маржа Q1 буде мінімальною для року, надалі — підвищення маржі, але з більш плавною динамікою. Операційні витрати фінансового 2027 року зростуть на 2,5 млрд доларів, в основному через R&D та компенсацію.
6. Ринкові умови та побоювання інвесторів
- Основний конфлікт — AI-тренування і inference стимулюють попит на HBM, серверний DRAM і SSD для дата-центрів, а постачання не встигає за розширенням. CEO Sanjay Mehrotra зазначив, що у 2027 та 2028 календарних роках баланс пам’яті буде ще напруженішим, ніж у 2026 році, і немає видимої дати повернення до балансу.
- Ціни, а не обсяг відвантаження, є головною причиною зростання DRAM та NAND цього кварталу: DRAM відвантаження зросли лише на середній однозначний відсоток, ціна — на десятки відсотків; NAND відвантаження +10%, ціна +30%. Пік циклу залежить від того, чи збережеться тренд зростання цін.
- Маржа вже на рівні 87%. Прогноз non-GAAP маржі Q1 — 86,25%, трохи нижче Q4, і компанія вважає це мінімальним рівнем для фінансового 2027 року. Якщо зростання цін сповільниться чи зміниться структура продуктів, питання в тому, чи зможе високий рівень прибутковості зберігатися.
- Передоплата від клієнтів та RPO поліпшують видимість, однак 12,7 млрд доларів передоплати мають бути повернуті у майбутньому, тож не слід розглядати їх як постійну готівку.
- Збільшення капітальних витрат та операційних витрат на 2,5 млрд доларів частково знижує гнучкість вільного грошового потоку; ціна акції минулого року зросла на 500–550%, від початку року — на 275%, після торгів спочатку опустилась до 1040 доларів, потім піднялася до 1078 доларів, що означає, що лише "перевищення очікувань" вже недостатньо для однонаправленого підвищення оцінки.
Відмова від відповідальності:Цей матеріал представлений лише для ознайомлення, не є інвестиційною порадою.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Звіт про фінансові результати Micron вражає, але акції залишаються "невозмутимими"! Уолл-Стріт все ще оптимістично налаштований, максимальна цільова ціна — 1625 доларів.
Результати та прогнози Micron демонструють сильні показники, але акції вже зросли на 237% цього року, що призвело до стриманої реакції на передринкових торгах. Deutsche Bank, Bank of America, Goldman Sachs, JPMorgan та інші великі гравці з Wall Street залишаються оптимістичними — 26 довгострокових стратегічних клієнтських угод забезпечують прогнозований прибуток, UBS навіть встановила максимальну цільову ціну у 1625 доларів, підкреслюючи її кроссциклічну прибутковість та міцний потенціал до зростання.
Попередній огляд американських акцій | Ф'ючерси на три основні фондові індекси зростають, дохідність 10-річних державних облігацій США досягла найвищого рівня з 2002 року, Micron (MU.US) зазнає коливань після звіту про прибутки.
1 жовтня (четвер) перед відкриттям ринку, ф'ючерси на три основні індекси США зросли.
Повідомляється, що TSMC (TSM.US) планує створити новий кампус у Техасі: кілька заводів з виробництва чіпів, загальні інвестиції можуть досягати сотень мільярдів доларів.
TSMC розглядає можливість інвестувати мільярди доларів у будівництво нових парків чипів штучного інтелекту в Техасі.
Ринкова капіталізація зросла на 1 трильйон доларів за квартал: чому AI-історія Microsoft (MSFT.US) знову привертає увагу ринку?
З завершенням третього кварталу Microsoft зафіксувала найкращі квартальні показники акцій з 1998 року. У період з липня по вересень акції Microsoft зросли на 37,5%, а ринкова капіталізація збільшилась на 1 трильйон доларів. На тлі того, що індекс Nasdaq 100, зосереджений на технологічних акціях, за цей же період зріс лише на 0,4%, Microsoft стала п’ятою найкращою складовою цього індексу за показниками.
Ціни на криптовалюти
Більше


