
Доходность государственных облигаций США продолжает оказывать давление на цены золота, в Азии начинается волна стремления к самостоятельному освоению золотых ресурсов.

汇通网10月5日讯—— Под давлением сильного доллара и высоких доходностей гособлигаций США цена на золото резко откатилась от пика около 4700 долларов 25 августа и на прошлой неделе снова снизилась. Тем не менее, выше уровня 4000 долларов покупатели продолжают поддерживать рынок. Слабые данные по занятости в США не смогли поддержать цену на золото. Тем временем ряд азиатских стран реализует стратегии локализации золотых ресурсов, а ведущие азиатские экономики, Сингапур и Гонконг совершенствуют резервы золота и сопутствующую инфраструктуру. С технической точки зрения, если золото удержит уровень 4000 долларов, может последовать стабилизация и отскок, но в случае пробоя вниз риск снижения возрастет.
Сильный доллар и высокая доходность по американским облигациям оказывают давление на извлеченные котировки золота, но продолжающийся спрос указывает на то, что "медведи" еще не полностью захватили инициативу на рынке. Нисходящая коррекция с недавних максимумов золота замедлилась и сейчас упирается в уровень 4100 долларов.
На прошлой неделе спотовое золото упало на 3,40%, в пятницу цена закрытия составила 4140,31 доллара за унцию, дневное снижение составило 0,88%, а за сентябрь золото потеряло 6,55%.
Основные препятствия: доллар США и доходности трежерис
Золото — это не приносящий доход актив, а сила доллара и высокая доходность облигаций остаются двумя главными сдерживающими факторами для ценового роста. На прошлой неделе доллар укрепился примерно на 1%, доходность 10-летних облигаций достигала 5,25%. Хотя в пятницу доллар и доходности немного откатились, золото не получило заметную поддержку, и даже слабые данные по занятости не вызвали оптимизма среди инвесторов, которые по-прежнему осторожны.
25 августа золото поднималось к 4700 долларам, после чего развернулось вниз до района 4100 долларов. Однако продавцам сложно продвинуть цену ниже 4000 долларов, поскольку спрос продолжает поддерживать котировки — это говорит о том, что "быки" еще присутствуют. Если золото пробьет 4000 долларов вниз, открывается пространство для дальнейшего снижения; если же оно удержится выше уровня поддержки, может накопиться энергия для новой волны роста.
Последние данные по рынку труда в США показали, что в сентябре было создано всего 29 тысяч рабочих мест, а темпы роста зарплат снизились до 3,0% в годовом выражении. Такой слабый отчет теоретически снижает давление на Федеральную резервную систему в вопросе повышения ставок и увеличивает привлекательность золота по сравнению с доходными активами, но золото все же завершило день снижением — это убедительное свидетельство сильного влияния доллара и рынка облигаций. Для сильного отскока золоту необходимо одновременное ослабление и доллара, и реальной доходности.
Азиатские государства усиливают локализацию золотых ресурсов
На фоне исторически высоких цен ряд азиатских стран активизирует развитие внутреннего производства золота и продвижение политики самостоятельного развития золотых ресурсов. Индонезия планирует ввести экспортную пошлину на необработанное и полуфабрикатное золото, ставка составит от 7,5% до 15% в зависимости от мировых цен. Цель политики — стимулировать переработку и аффинаж золота внутри страны.
Южная Корея возобновила программу выкупа физического золота: вместе с национальными аффинажными компаниями скупается золото, ранее предназначенное на экспорт, чтобы пополнять внутренние резервы и снижать зависимость от мирового рынка.
Ведущие экономики Азии продолжают наращивать официальные золотые резервы, рассматривая золото как стратегический ресурс и совершенствуя контроль над внутренней цепочкой поставок.
Сингапур и Гонконг также расширяют региональную инфраструктуру для золота: Сингапур строит систему хранения золота для центрального банка, а Гонконг запускает пилотный проект по локальному клирингу золота. Эти меры в долгосрочной перспективе поддержат спрос на физическое золото и усилят автономию региона в его обеспечении.
Технический взгляд на перспективы золота
После сильного роста в августе цена золота не смогла преодолеть уровень 4700 долларов и отошла вниз — это тревожный сигнал. Пока котировки держатся выше 4000 долларов, долгосрочно "бычья" структура сохраняется, и под уровнем 4300 долларов формируется новая зона поддержки.
На рынке золота сохраняется баланс между "быками" и "медведями": с одной стороны, стабильный спрос со стороны ведущих экономик Азии и приток средств в защитные активы, с другой — давление высоких цен на нефть, сильного доллара и риска ужесточения ДКП ФРС. До тех пор, пока давление монетарной политики не ослабнет, золоту будет сложно снова протестировать уровень 4700 долларов.
Выводы
В целом, пока доллар и доходности американских облигаций остаются высокими, у золота сохраняется потенциал для дальнейшего снижения, однако важно учитывать силу спроса выше 4000 долларов. Если эта поддержка устоит, рынок может стабилизироваться и начать отскок; если же будет пробит данный уровень, техническая картина ухудшится, и риски ускоренного падения возрастут.
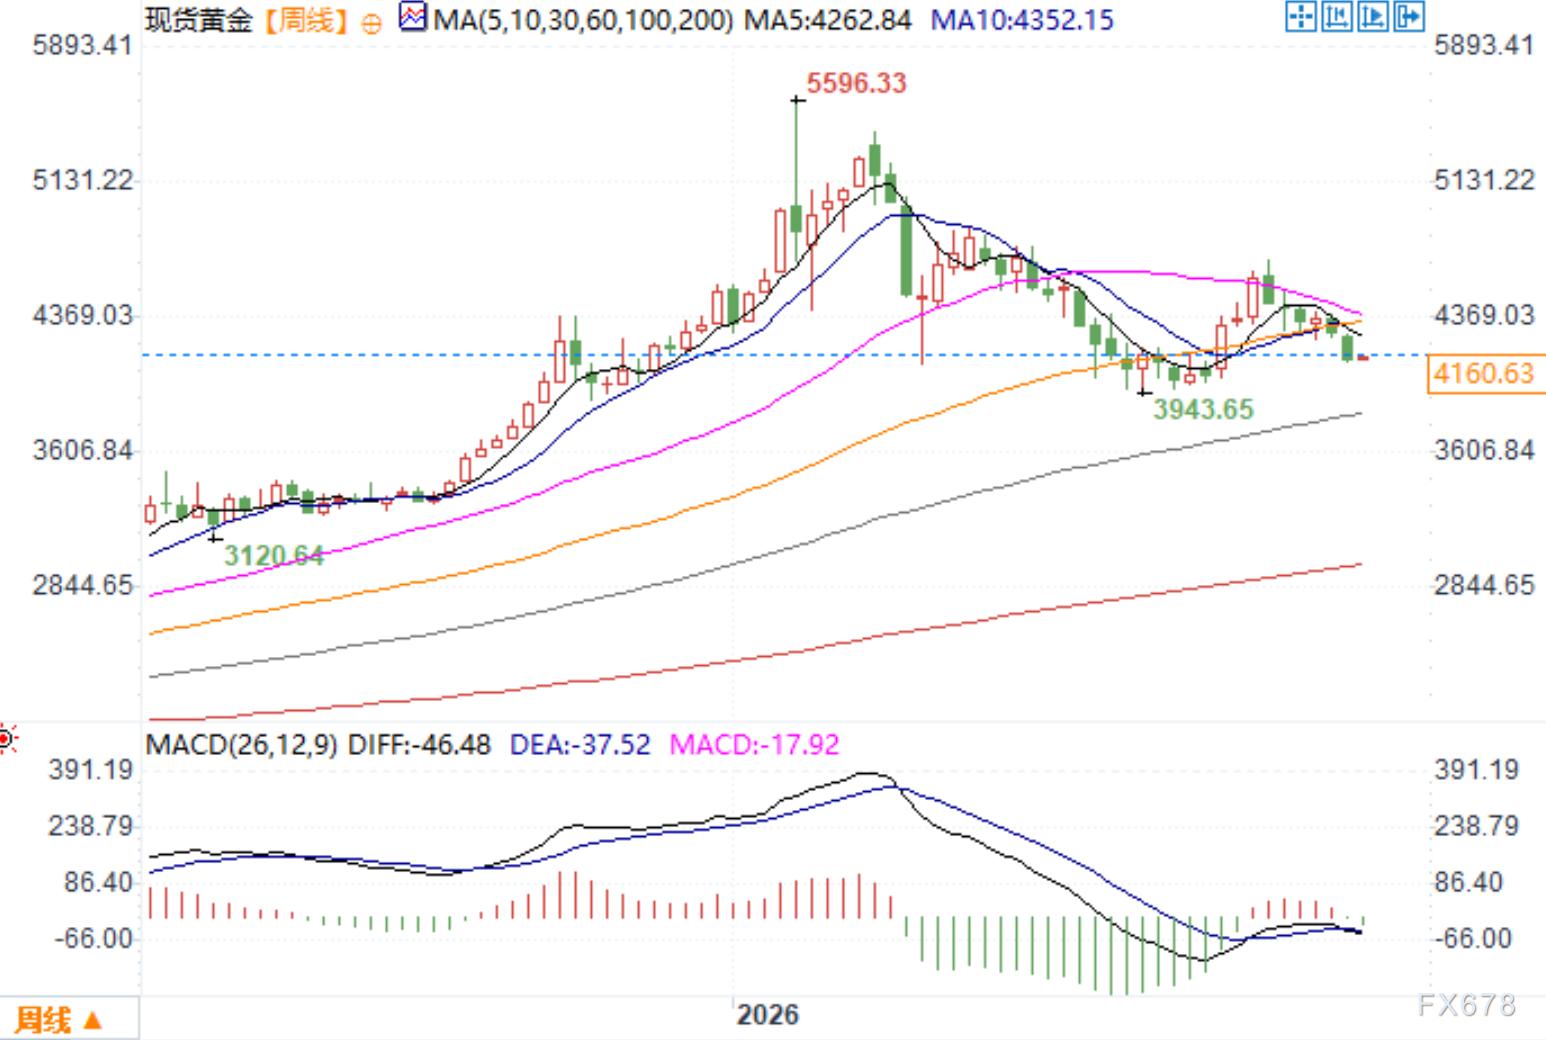
Недельный график спотового золота Источник: Yihuitong
Восточноазиатское время 5 октября, 10:25 Спотовое золото торгуется по 4160,63 долларов США за унцию
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Если доходность американских государственных облигаций продолжит расти, какие меры предпримет Вашингтон дальше?
Министерство финансов поддерживает ликвидность за счет увеличения выпуска краткосрочных казначейских облигаций и проведения небольших обратных выкупов. Некоторые предлагают снизить расходы для решения проблемы долгового бремени. Политические ограничения создают риск склонности к инфляции, что ущемляет интересы держателей облигаций. Карен Бреттел, Reuters, 5 октября – Стоимость заимствований для правительства США растет, а простые способы сдерживания этой стоимости практически исчерпаны. Доходность долгосрочных государственных облигаций близка к максимальным значениям за двадцать лет, и причиной этого, по-видимому, не являются временные факторы. Вашингтон активно размещает госдолг для покрытия не уменьшающегося бюджетного дефицита. Снижение инфляции происходит медленно. Кроме того, несмотря на трудности в секторе недвижимости и автомобильной промышленности, инвестиционный бум в искусственный интеллект поддерживает экономику достаточно сильной, не позволяя снижать ставки. В результате, из более чем 40 трлн долларов долга ежегодно на выплату процентов приходится около 1 трлн долларов. Вашингтон располагает инструментами — от увеличения доли краткосрочных заимствований до крайней меры ограничения долгосрочных доходностей со стороны ФРС. Чем глубже политики применяют эти меры, тем выше становится риск инфляции, что может привести к дальнейшим потерям для держателей облигаций. Главный экономист Apollo Global Management Торстен Слок отмечает: на каждый полученный 5 долларов налогов правительство тратит 1 доллар на обслуживание долгов. «Это очень, очень высокая цифра, и она будет продолжать расти». Президент США Дональд Трамп в интервью журналу Time 28 сентября заявил, что погасить долг можно за счет экономического роста или инфляции. Однако если эти методы окажутся неэффективными, Министерство финансов располагает рядами умеренных и радикальных шагов. В настоящее время ведомство все чаще выпускает краткосрочные казначейские облигации и небольшими партиями выкупает старый долг, чтобы повысить ликвидность рынка. В худшем случае следующий шаг потребует вмешательства ФРС. Один из вариантов — массовая покупка долгосрочных облигаций, аналогично операции «Twist» в 1961 году; другой — прямое установление верхней границы долгосрочной доходности, что ни разу не применялось в США со времен Второй мировой войны. Чем более радикальны эти меры, тем ниже можно сделать ставки, но риск усиления инфляции возрастает. «Мы приближаемся к моменту, когда правительство явно обеспокоено текущим уровнем ставок», заявил Джеффри Гандлах, гендиректор DoubleLine Capital, на недавнем инвестиционном мероприятии. Операция «Twist» По опыту, первой ступенью масштабных мер может стать полноценный запуск операции «Twist» — стратегии 1961 года, когда короткие облигации продавались, а долгосрочные закупались для сглаживания кривой доходности. Для значимого эффекта тут необходима помощь ФРС, но она, вероятно, не будет действовать, если не возникнет явная финансовая чрезвычайная ситуация. По словам Слока, без баланса ФРС у Министерства финансов крайне ограничены ресурсы для снижения ставок. Однако председатель ФРС Кевин Уош критиковал большой объем облигаций и других ценных бумаг на балансе ФРС, отмечая, что масштабные закупки стирают границы между денежной политикой и управлением госдолгом. Он призвал к новой договоренности между Министерством финансов и ФРС, чтобы председатель ФРС и министр финансов открыто сообщали цели по балансу и объемам выпуска облигаций. Контроль кривой доходности Если покупки по типу операции «Twist» не дадут результата, следующим шагом станет явный контроль кривой доходности: центральный банк обязуется неограниченно покупать госдолг, чтобы долгосрочные ставки оставались ниже установленной планки. С 1942-го до 1951 года ФРС удерживала потолок доходности долгосрочных облигаций на уровне 2,5%, чтобы финансировать расходы на войну и восстановление экономики после нее. Банк Японии применял модификацию политики в 2016-2024 годах. Искусственное снижение ставок снижает политическое давление, связанное с бюджетным дефицитом. Но политика работает только если инвесторы уверены, что их погашения не обесценятся из-за инфляции. Как только уверенность исчезает, покупки госдолга начинают способствовать инфляции, которую должны были замаскировать. Веро́ника де Руджи, старший научный сотрудник центра Mercatus университета Джорджа Мейсона, отмечает: в конечном итоге единственный способ решить проблему долга — сократить расходы. «Конгрессу необходима фискальная корректировка, другими словами — политика жесткой экономии. ФРС не сможет решить проблему самостоятельно». Разные пути Джон Хиггинс, главный экономический советник Capital Economics, отмечает: с конца Второй мировой в США было лишь два периода существенного снижения долга к ВВП — и каждый раз держатели облигаций сталкивались с разной ситуацией. После войны доля долга к ВВП упала с 106% в 1946 до 23% в 1974, а доходность десятилетних облигаций выросла с 2,2% до 7,5%. В 1990-х
Высокая доходность американских облигаций и сильный доллар испытывают развивающиеся рынки.
Morgan Stanley считает, что совокупный рост доходности государственных облигаций США почти на 90 базисных пунктов в сочетании с укреплением доллара уже повысил чувствительность развивающихся рынков к внешним шокам с 25% до исторического максимума в 55%-60%. На данный момент суверенный спред составляет около 200 базисных пунктов, а запас по оценке исчерпан, приток капитала в облигации в национальной валюте и их доходность максимально расходятся с 2013 года. Базовый прогноз — вялые доходности, а не хаотичные распродажи, при этом основное внимание уделяется хеджированию по южноафриканскому ранду и мексиканскому песо; результат выборов в Бразилии может стать ключевым фактором.
Цены на крипто
Далее


