
Marvell: Projeções futuras disparam, é realmente “confiança” ou apenas “promessas vazias”?

A Marvell realizou ontem à noite (horário do Leste dos EUA, 6 de outubro de 2026) seu Dia do Investidor em Nova York, conduzido pelo presidente e CEO Matt Murphy juntamente com a equipe executiva. Este foi o primeiro update completo de diretrizes de longo prazo após o cancelamento do Dia do Investidor de 2025, sendo também a primeira vez que a empresa apresenta metas para o ano fiscal de 2031.
Principais informações do Dia do Investidor da Marvell:
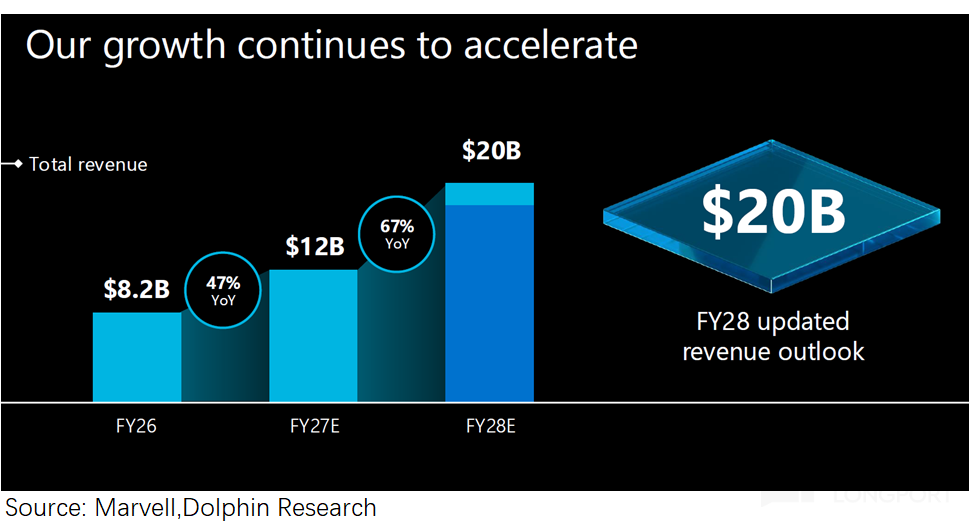
1. Diretrizes de receita revisadas para cima: Receita total projetada para o FY2027 de cerca de US$12 bilhões (mantida); Meta de receita total para o FY2028 aumentada de US$18 bilhões para US$20 bilhões, acima da expectativa de mercado (US$18-19 bilhões), dos quais cerca de US$18 bilhões virão de data centers.
Os US$2 bilhões adicionais são principalmente impulsionados por produtos de conectividade para data center, incluindo interconexão, óptica scale-up e switches, e não ASIC customizados,o que significa que a contribuição da parceria estratégica com o Google só será refletida substancialmente a partir do FY29.
No Dia do Investidor, a Marvell apresentou pela primeira vez a perspectiva de receita para o FY2031, projetando um intervalo de US$70-90 bilhões (expectativa de mercado US$47-50 bilhões), meta de margem bruta de 56-59% (expectativa de mercado 55-56%), meta de EPS Non-GAAP superior a US$30 (expectativa do mercado US$20).
Compromisso da empresa comretorno ao acionista: Com o passar do tempo, a alocação de capital ainda priorizará o crescimento, mascom o compromisso de devolver aos acionistas, em média, mais de 50% do fluxo de caixa livre no longo prazo.
A expectativa era que o crescimento da empresa desacelerasse acentuadamente após 2028, maso guidance bem acima do esperado indica grande confiança da empresa em um crescimento acelerado contínuo entre 2028-2030.
2. Perspectivas para Data Centers de IA
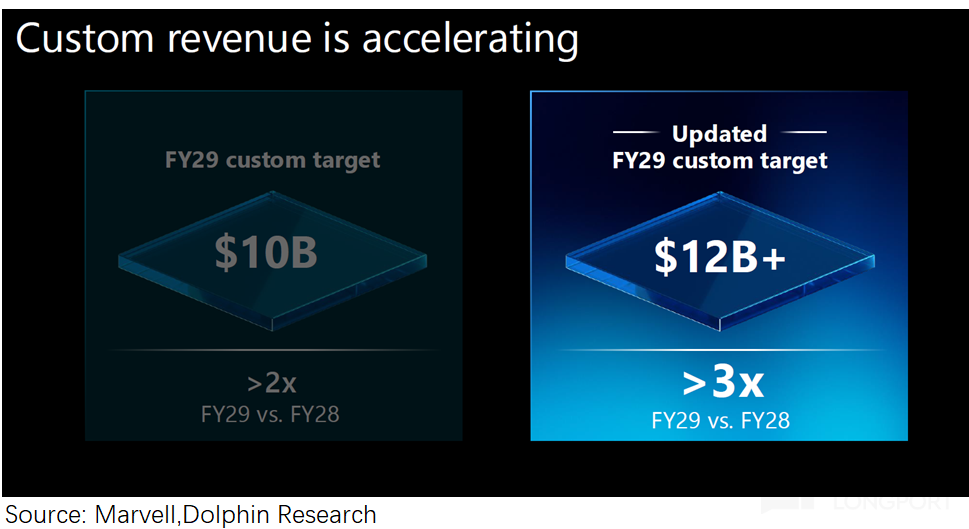
1) Receita com ASIC: O "mistério" deixado pela Marvell após o último relatório de resultados foi finalmente revelado. Após o último resultado, a empresa reafirmou a diretriz de "mais do que dobrar a receita" para o FY2028, mas não atualizou para o FY2029.
No Dia do Investidor, a empresa aumentou a previsão de receita com ASIC no FY2029 para cima de US$12 bilhões, mais que o triplo do FY2028. O guidance anterior era US$8-10 bilhões (abril de 2024) -> US$10 bilhões (junho de 2025).
A revisão para cima se deve principalmente às oportunidades comXPU attach (produtos semicustomizados para rede, armazenamento, segurança e aceleração de inferência de aceleradores de IA), incluindo a contribuição do acordo estratégico com o Google firmado em agosto.
2) Perspectiva de longo prazo em IA: O guidance para FY2031, bem acima da expectativa,é resultado principalmente do upgrade na perspectiva de longo prazo para o negócio de data centers de IA.
Analisando a média para FY2031, a empresa esperacerca de US$37,5 bilhões em receita com conectividade, cerca de US$30 bilhões com ASIC customizados, US$10 bilhões com switches e armazenamento, US$2,5 bilhões com comunicações e outros, sendo conectividade e ASIC customizados os maiores segmentos.
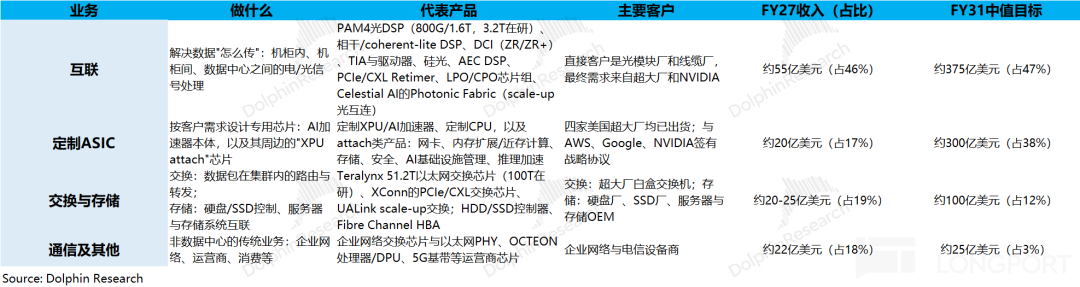
① O segmento de maior crescimento é o de ASIC customizados,para o qual a empresa projeta um CAGR de 75-85% entre FY2026 e FY2031, superior ao crescimento total da receita da companhia, elevando a participação de ASIC customizados de 17% para 38%.
Como a empresa já forneceu guidance para FY2029 de US$12 bilhões em receita de ASIC customizado (US$2 bilhões a mais que antes),isso significa um incremento de US$18 bilhões entre FY2029 e FY2031 (com CAGR ainda de 55% por dois anos), demonstrando que os efeitos dos acordos estratégicos com empresas como o Google só se materializarão após o FY2029.
Vale destacar que, ao considerar aestimativa de TAM do mercado de ASIC customizados até 2030 (correspondente a FY2031) em cerca de US$235 bilhões, a participação da Marvell (US$30 bilhões) seria de cerca de 13%, abaixo da meta anterior da empresa de 20%.
Isso significa que a empresa elevou significativamente suas expectativas para o mercado total de ASIC customizados. Na conferência de IA de junho de 2025, estimava-se que o mercado de ASIC customizados atingisse US$55,4 bilhões até 2028.
Mas, pela atual projeção do mercado de ASIC (CAGR de 55% em 5 anos), o espaço do mercado de ASIC customizado em 2028 superará os US$120 bilhões, mais que o dobro do previsto anteriormente, o que é um sinal positivo para toda a cadeia de ASIC.
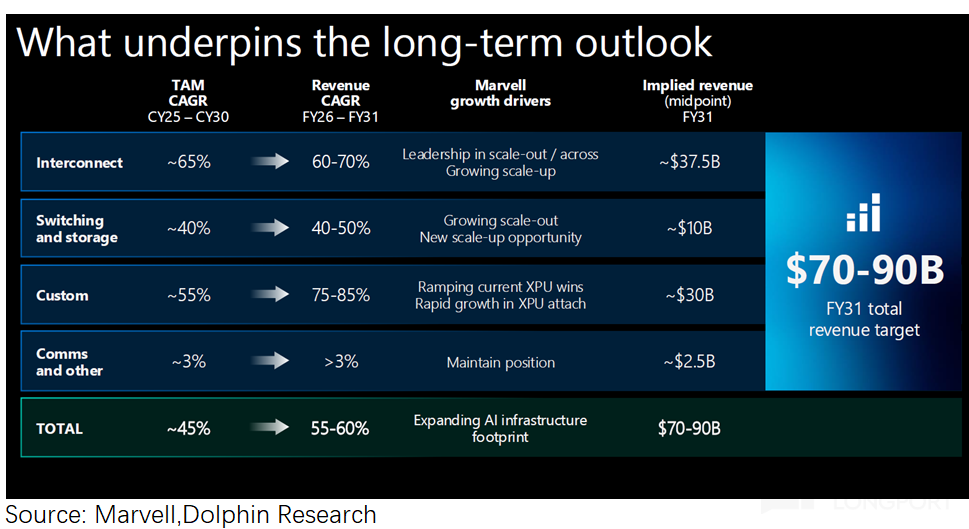
② Negócio de conectividade: É o core da empresa e atualmente a principal fonte de alto crescimento.Os US$2 bilhões revisados para cima no guidance de FY2028 vêm basicamente do segmento de conectividade.
Com a expectativa da empresa de que oTAM de conectividade alcance US$65 bilhões até 2030, os US$37,5 bilhões esperados para FY2031 (correspondente a 2030) representam cerca de 58% de market share. Como atualmente a empresa já tem cerca de 60% de participação, o CAGR projetado de 5 anos do segmento está alinhado ao do mercado total de conectividade, em torno de 65%.
A conectividade contribuirá com o principal incremento de curto prazo para a empresa e é a principal garantia para um CAGR total de receita superior a 50% em 5 anos.
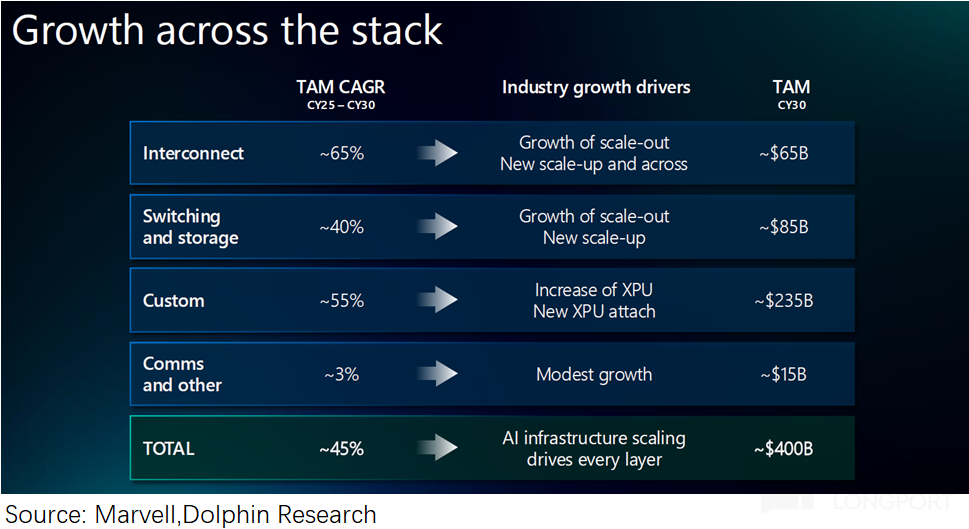
De acordo com as projeções da Marvell, até 2030 (correspondendo ao FY2031), a empresa terá 58% de participação no segmento de conectividade; já para switches, armazenamento e ASIC customizados, esse número é de 12-13%.
Isso demonstra o posicionamento da empresa: nosegmento de conectividade, possui posição "monopolista", enquanto nossegmentos de switches e ASIC customizados, atua como "desafiante".
Para manter sua "posição monopolista", com 60% de fatia em conectividade, a empresa aposta em dois pontos: 1) DSP continuará superando a Broadcom no ciclo 1.6T/3.2T; 2) quando a óptica entrar no rack, migrando para NPO/CPO, o valor não será absorvido integralmente pelos fabricantes de wafers, switches ou GPUs.
3. Opinião geral
A diretoria da Marvell, ao apresentar projeções já para FY2031, mostrou confiança no forte crescimento dos data centers de IA.Especialmente ao indicar que os principais segmentos — conectividade e ASIC customizados — devem ter CAGR de 60-70% e 75-85% em cinco anos. Antes, o mercado previa forte desaceleração após FY2029, mas a empresa deixou claro que vê "crescimento acelerado sustentado".
Com base nessa visão positiva, a empresa merece uma reavaliação de valor. Considerando as incertezas, aplicandotaxa de desconto de 14% e crescimento perpétuo de 3%, o valor de mercado da Marvell chegaria a US$400 bilhões, ou US$450/ação, segundo DCF.
No entanto, a realização desse valor pelo DCF depende da concretização das projeções fornecidas pela empresa.Afinal, até o FY2031 (correspondente a 2030) ainda faltam 4 anos, tempo amplo para eventos incertos, como uma pausa no ciclo de IA ou incidentes macroeconômicos.
Em uma janela mais curta de 2 anos, as novidades do Dia do Investidor da Marvell se resumem a:
① Guidance para FY2028 revisto para cima em US$2 bilhões, quase tudo vindos de conectividade;
② Guidance para FY2029 em ASIC customizado aumentado em US$2 bilhões, totalizando US$12 bilhões, com grandes incrementos e a "operação em larga escala com o Google" apenas no período após FY2029.
Em resumo, a Marvell realmente apresentou uma visão positiva no Dia do Investidor,mas o upgrade relevante no guidance fica para depois de FY2029; para o período FY2027-FY2029, o crescimento revisado é modesto, concentrando-se principalmente após 2029.
Devido às incertezas após FY2029, o mercado ainda prefere esperar para ver as projeções para FY2031, dando mais credibilidade aos números para 2028-2029.
Em resumo, no Dia do Investidor, a Marvell transmitiu claramente confiança por parte da diretoria, mas a maior parte do upgrade está focada no segundo quinquênio, entre FY2026 e FY2031.
Quanto mais longo o prazo, mais fatores de incerteza existem. Para o biênio FY2027-2029, as revisões são pequenas e é justamente esse período em que o mercado tende a acreditar mais.
Ou seja, diante do Dia do Investidor da Marvell, o mercado dá mais credibilidade ao guidance até FY2029, enquanto o "grande sonho de FY2031" ainda gera dúvidas.
- FIM -
O artigo deu trabalho, clique em“compartilhar” para me apoiar~
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
A resiliência da economia dos Estados Unidos impulsiona as perspectivas das ações de pequenas empresas, e Wall Street prevê uma oportunidade de recuperação.
O Bank of America destacou que, para ações de pequenas empresas altamente dependentes da economia doméstica dos EUA, o setor manufatureiro é o indicador macroeconômico mais importante para seu desempenho relativo. Os dados mais recentes mostram que a manufatura dos EUA já está em expansão há nove meses consecutivos, sendo o ciclo de expansão mais longo desde 2022.
Prévia do mercado de ações dos EUA | Os futuros dos três principais índices caem, o Brent supera novamente US$ 100, o rendimento dos títulos do Tesouro de 30 anos atinge o maior nível desde 2002
Os futuros dos três principais índices do mercado de ações dos EUA estão em queda.

Preços de criptomoedas
Mais


