
Wysokie stopy procentowe mocno naciskają na cenę złota, ale ETF nadal zwiększają pozycje! Pod koniec roku złoto może odegrać trzy zupełnie różne scenariusze

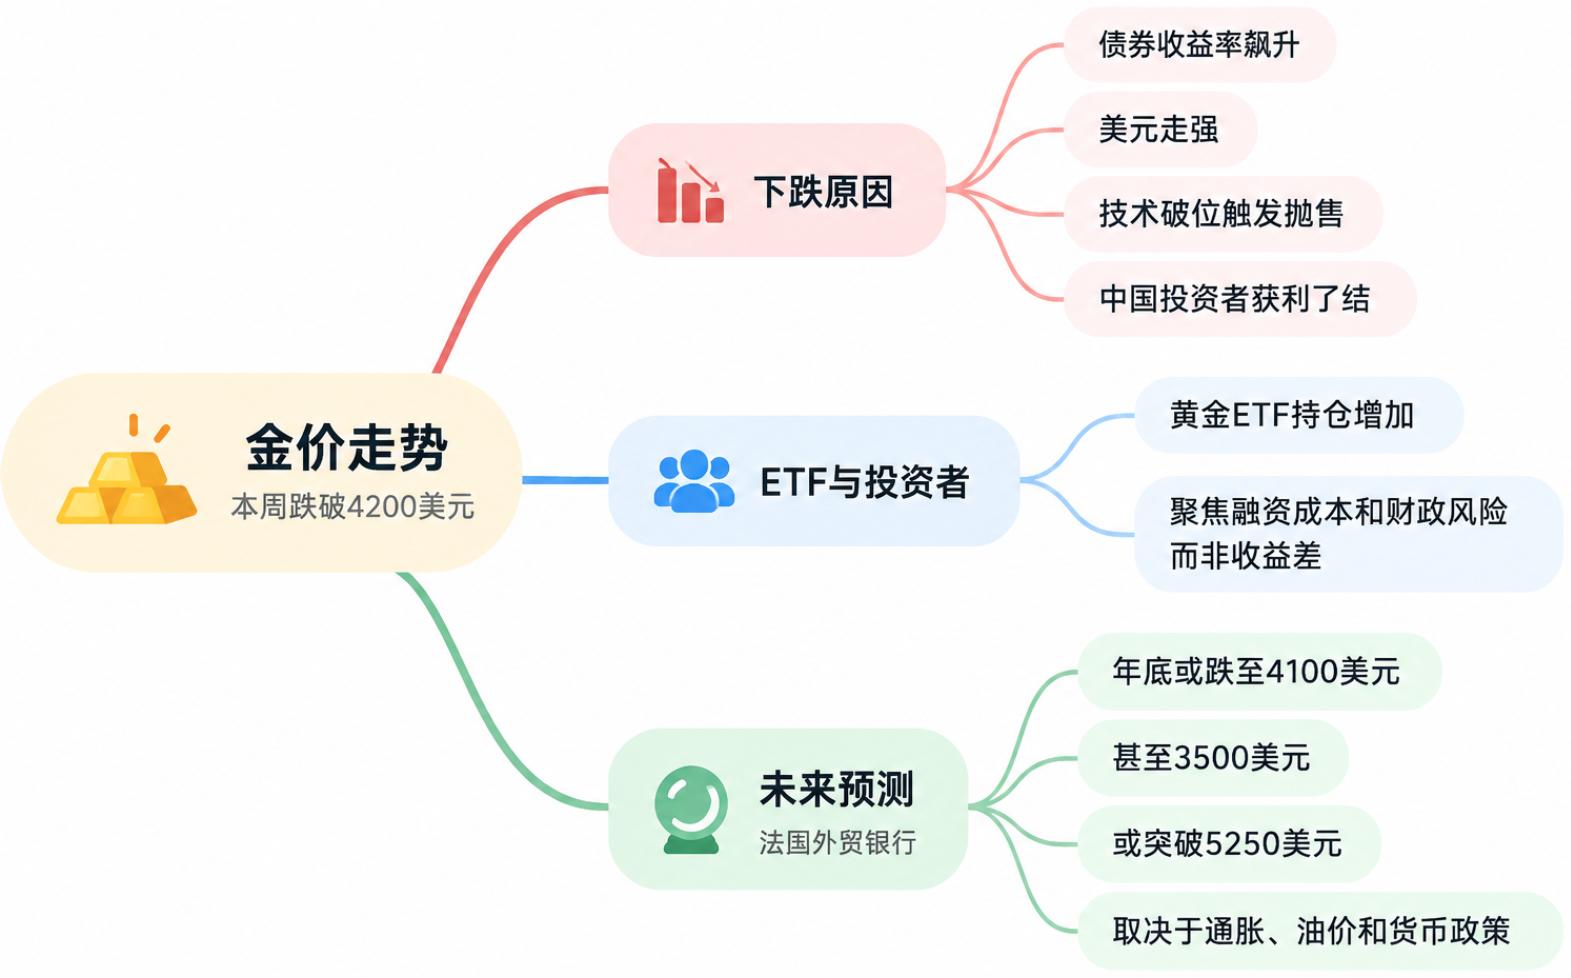
Cena złota na początku tygodnia spadła poniżej 4200 dolarów za uncję, a nową falę wyprzedaży wywołały wzrosty rentowności obligacji, umocnienie dolara oraz techniczne przełamanie wsparcia. Tymczasem nadal rośnie zaangażowanie w ETF-y złota, co pokazuje, że niektórzy inwestorzy nie wycofują się z tego rynku.
Ole Hansen, szef strategii ds. surowców w Saxo Banku, wskazuje, że kluczowym dylematem dla złota obecnie jest to, że wzrost stóp procentowych osłabia atrakcyjność aktywów niegenerujących dochodu, ale wyższe stopy jeszcze bardziej zwiększają presję na system finansowy i fiskalny.
Hansen zauważa, że rzeczywista rentowność 10-letnich obligacji USA wzrosła do poziomu bliskiego 2,85%, najwyższego od 18 lat. Rynek krótkoterminowych stóp procentowych obecnie wycenia, że Fed podniesie stopy jeszcze trzy razy po 25 punktów bazowych do kwietnia przyszłego roku.
„Słabość cen złota odzwierciedla wzrost rentowności obligacji, umocnienie dolara oraz techniczną wyprzedaż po przełamaniu wsparcia, a być może pogłębiona została przez realizację zysków przez inwestorów z Chin przed Świętem Złotego Tygodnia.” - napisał Hansen.
Przepływy środków do ETF-ów kluczowym wsparciem
Obecnie złoto wykazuje sygnał przeciwny do tego, jaki sugerowałby kierunek stóp procentowych: rzeczywista rentowność cały czas rośnie, ale zaangażowanie w ETF-y złota nadal się zwiększa.
Według Hansena oznacza to, że część inwestorów bardziej koncentruje się na potencjalnym ryzyku finansowym i fiskalnym związanym z wysokimi kosztami finansowania, zamiast porównywać tylko różnicę w rentowności złota i obligacji.
„Kluczową kwestią jest, czy taki popyt się utrzyma. Dlatego uwaga skupia się na przepływach do ETF-ów, zwłaszcza inwestorów mniej wrażliwych na zmiany stóp i bardziej zaniepokojonych konsekwencjami długo utrzymujących się wysokich kosztów finansowania.” – mówi Hansen.
Jednocześnie wyższe stopy wywierają presję na rynek finansowania przedsiębiorstw. Hansen podkreśla, że już widać oznaki stresu w segmencie amerykańskich obligacji korporacyjnych o niższym ratingu – spready dla obligacji triple C znacząco się poszerzyły, a różnica względem zadłużenia typu B osiągnęła poziomy wcześniej powiązane z znacznym spowolnieniem gospodarczym.
Spread pomiędzy wysokodochodowymi obligacjami korporacyjnymi USA a obligacjami skarbowymi powiększył się w piątek o kolejne 12 punktów bazowych do 294 punktów bazowych – to najwyższy poziom od kwietnia.
Jeśli presja na finansowanie będzie się dalej zwiększać, inwestorzy mogą być zmuszeni do sprzedaży najbardziej płynnych aktywów, by zaspokoić potrzeby związane np. z uzupełnianiem depozytów zabezpieczających. Hansen uważa, że z racji wielkości i płynności rynku złota, może on stać się źródłem pozyskania gotówki.
„Finansowy i fiskalny stres wywołany wyższymi rentownościami może wzmocnić długoterminową logikę inwestowania w złoto, ale gwałtowne zacieśnienie płynności początkowo może wywołać wyprzedaż i presję na ceny.” – twierdzi Hansen.
Niska zmienność na amerykańskich akcjach tymczasowo wspiera złoto
Joy Yang, szefowa globalnych produktów indeksowych w MarketVector Indexes, także zauważa, że złoto w ostatnim czasie wykazuje pewną odporność.
W wywiadzie dla Kitco News stwierdziła, że pomimo znacznego wzrostu rentowności obligacji USA, zmienność na rynku akcji pozostaje niska. VIX w ostatnich dniach utrzymuje się w okolicach 15, a cena złota zachowuje początkowe wsparcie powyżej 4150 dolarów za uncję.
„Uważam, że odporność złota odzwierciedla również niską zmienność na rynku akcji.” – mówi Yang.
Według Yang, inwestorzy na rynku akcji i złota obecnie obserwują, czy wysoka inflacja utrzyma się oraz czy kolejna fala wzrostu cen ropy będzie kontynuowana. Część inwestorów może się zabezpieczać przed tymi ryzykami za pomocą złota.
Od września przepływy do ETF-ów złota są nadal silne. Według Yang, to pokazuje, że niektórzy inwestorzy zmieniają podejście: złoto nie jest już tylko aktywem konkurującym z obligacjami o rentowność, ale także stosowane do zabezpieczenia szerzej pojętych ryzyk makroekonomicznych.
Nie oznacza to jednak, że popyt gwarantuje wzrost cen. Yang podkreśla, że jeśli rynek naprawdę przejdzie w fazę „walki o gotówkę”, inwestorzy ETF-ów złota również mogą zacząć wyprzedawać złoto, wtedy wycofywanie środków dotknie zarówno złoto, jak i akcje.
Według Yang, nie spodziewa się, by złoto wróciło do niskich poziomów z ostatnich kilku lat. Uważa, że niepewność wywołana zadłużeniem, geopolityką, sankcjami i szokami podażowymi pozwoli złotu utrzymać się w wyższych przedziałach cenowych.
„Nie widzę przełamania, ale też nie sądzę, by złoto mogło wrócić do poziomów z zeszłego czy nawet poprzedniego roku.” – mówi Yang.
Natixis: do końca roku możliwy spadek do 4100 USD, ale też przebicie 5250 USD
Bernard Dahdah, analityk metali szlachetnych w Natixis, przewiduje znacznie szerszy zakres cenowy.
Najnowszy raport banku zakłada trzy scenariusze: spadek ceny złota pod koniec roku do 4100 dolarów, w skrajnym przypadku nawet do 3500 dolarów, a w razie szybkiego spadku inflacji i zwrotu polityki Fed – przebicie 5250 dolarów.
To istotna zmiana względem oceny z końca sierpnia, kiedy Dahdah podniósł szacunkowy cel cenowy na koniec roku do 5000 dolarów, argumentując to popytem na bezpieczne aktywa wywołanym niestabilnością amerykańskiego długu i rynku obligacji.
Jednak w ciągu ostatniego miesiąca relacja złota do ceny ropy ponownie stała się ujemna. Natixis uważa, że wyższe ceny ropy napędzają presję inflacyjną, co nasila oczekiwania na kolejne podwyżki stóp przez Fed i zwiększa koszt alternatywny trzymania złota.
Natixis wskazuje także, że od końca sierpnia korelacja ceny złota z rentownościami 10-letnich obligacji USA ponownie się pojawiła, a relacja ze Indeksem Dolara od początku roku jest stabilna.
Nawet przy spadających cenach złota, zaangażowanie w ETF-y oparte na fizycznym złocie nadal rośnie. Dahdah komentuje: „Niektórzy inwestorzy kupują ETF-y przy spadku cen, ale popyt strukturalny nie jest w stanie zrównoważyć efektu ponownej wyceny generowanej przez stopy procentowe.”
Popyt ze strony banków centralnych również może się zmieniać. Wcześniej mocny zakup złota przez oficjalne instytucje pozwalał złotu oprzeć się presji wywołanej wzrostem rentowności obligacji, ale Natixis uważa, że jeśli ceny ropy i dolara utrzymają się na wysokim poziomie, banki centralne mogą priorytetowo traktować zwalczanie inflacji i wspieranie własnych walut, a nie dalsze zwiększanie rezerw złota.
W podstawowym scenariuszu Natixis przewiduje, że Fed może podnieść jeszcze stopy procentowe w grudniu, a złoto pozostanie pod presją przez resztę 2026 roku, schodząc do końca roku w okolice 4100 dolarów. Jeśli Fed utrzyma stopy na poziomie w 2027 roku, de-dolaryzacja, odnowiony popyt inwestorów i zakup złota przez banki centralne mogą podnieść cenę złota do ok. 4750 dolarów do końca przyszłego roku.
W pesymistycznym scenariuszu jeśli sytuacja na Bliskim Wschodzie się zaostrzy i doprowadzi do zamknięcia cieśniny Ormuz, ceny ropy mogą wzrosnąć jeszcze bardziej, a inflacja utrzymać się na wysokim poziomie, co wymusi na Fed utrzymanie wysokich stóp przez dłuższy czas.
Jeśli w tym samym czasie banki centralne zmienią się z nabywców złota w sprzedawców, by wspierać swoje waluty ze zgromadzonych rezerw, Natixis uważa, że ceny złota mogą spaść do 3500 dolarów.
Odwrotny scenariusz zakłada całkowicie inny rozwój wydarzeń. Jeśli cieśnina Ormuz wróci do normalnego funkcjonowania, ceny ropy znacząco spadną i inflacja zacznie szybko opadać, Fed będzie miał przestrzeń do złagodzenia polityki. W tym scenariuszu Natixis przewiduje, że cena złota ustabilizuje się powyżej 5250 dolarów.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Amerykański sierpniowy raport o bazowym PCE poniżej oczekiwań: raport o ochłodzeniu wywołany przez zmianę metodologii – czy Rezerwa Federalna uwierzy?
Wydatki konsumentów w USA w sierpniu rosły najszybciej od ponad roku, podczas gdy najważniejszy wskaźnik inflacji dla Fed wyraźnie spadł w ujęciu rok do roku.
PCE niespodziewanie osłabł, ale dlaczego rynek nie jest aż tak podekscytowany
Oprocentowanie kredytów hipotecznych w USA osiągnęło trzyletnie maksimum, ale „lepkość” cen mieszkań po stronie spadków zwiększa wyzwania dla polityki Rezerwy Federalnej
Stopy procentowe kredytów hipotecznych w Stanach Zjednoczonych wzrosły do poziomu 7,3%, najwyższego od prawie trzech lat.
Ceny krypto
Więcej


