
PCE niespodziewanie osłabł, ale dlaczego rynek nie jest aż tak podekscytowany

Wiadomości Huitong, 30 września—— PCE w pełni poniżej oczekiwań, ADP zaś powyżej oczekiwań — na pierwszy rzut oka wygląda to na paradoks „gorącego rynku pracy i chłodniejszego popytu”.
PCE w pełni poniżej oczekiwań, ADP zaś powyżej oczekiwań — na pierwszy rzut oka wygląda to na paradoks „gorącego rynku pracy i chłodniejszego popytu”.
Jednak ta „nieoczekiwana” odpowiedź w rzeczywistości nie jest niespodzianką ——
Rynek nie jest opieszały, tylko zrozumiał zmienioną „miarę” —— dlatego mimo niespodziewanego osłabienia PCE, rynek nie wykazał wielkiego entuzjazmu.
Wyniki danych: Chłodniejsze od oczekiwań, z piętnem metody pomiaru
Całościowy PCE r/r wzrósł o 3,4%, core PCE r/r wzrosło o 3,0%, oba wskaźniki poniżej wcześniejszych prognoz (3,7% i 3,3%) i wartości poprzednich; w ujęciu m/m całość i core odpowiednio 0,3% oraz 0,2%, także łagodne.
Mimo że najnowszy odczyt spadł z 3,7% w lipcu, już od ponad pięciu lat znacznie przekracza cel 2% wyznaczony przez Fed.
Niespodzianka kryje pułapkę — obecny spadek nie wynika całkowicie z osłabienia popytu, lecz ma wyraźnu statystyczny ślad: administracja Trumpa zrewidowała metodę pomiaru core, zmieniając sposób wyliczania opłat za zarządzanie portfelem z wartości aktywów na bazę godzin pracy i zarobków, systematycznie ograniczając wpływ wzrostu giełdy na inflację.
Innymi słowy, to spadek „wypłaszczony” przez metodę pomiaru — rynek nie może traktować go jako czystego sygnału gołębiego.
Dwie strony danych: „samoczynne łagodzenie” inflacji i odporność rynku pracy
Co warte uwagi, to również stanowisko prezesa Fed Nowy Jork Williamsa.
Rzadko udzielił precyzyjnego sygnału, twierdząc, że część presji inflacyjnej samoistnie zanika: ceny mieszkań, będące głównym wydatkiem gospodarstw domowych, wyraźnie zwolniły, rynek pracy pozostaje silny, ale wzrost płac nie przełożył się na ceny konsumenckie — zatem to argument za „brakiem konieczności dalszych podwyżek” oparty na fundamentach, nie na statystyce.
Dane o zatrudnieniu kreślą ciekawy obraz z drugiej strony.
Raport ADP wskazuje, że we wrześniu sektor prywatny dodał 90 tys. miejsc pracy, powyżej prognozowanych 70 tys., a odczyt sierpniowy także został zrewidowany w górę. Rynek pracy — mimo wysokich cen energii i rosnących stóp — wykazuje wytrzymałość, co oznacza, że spowolnienie inflacji nie odbyło się kosztem załamania zatrudnienia.
Kiedy jednocześnie mamy „łagodniejszą inflację” i „stabilne zatrudnienie”, Fed nie musi już wybierać między nimi — zyskuje więcej przestrzeni dla „status quo”.
Równowaga polityki: Dylemat komunikacji i październikowa niewiadoma
Precyzyjne stanowisko Williamsa jest ważne, bo środowisko komunikacji Fed nie jest już takie jak dawniej.
Obecny przewodniczący Walsh odszedł od stosowanej przez poprzedników „werbalnej wskazówki” — czyli sugerowania ruchów przed posiedzeniami, co niesie ryzyko: jeśli rynek obstawi działania, których Fed nie zamierza podjąć, to bank centralny musi wybierać między „przestraszeniem inwestorów” a wykonaniem „niepotrzebnej podwyżki”, a stanowisko Williamsa pozwala uniknąć tego dylematu.
Równowaga polityki przesuwa się po cichu; szansa na podwyżkę o 25 pb 28 października spadła z ok. 66% we wtorek rano do ok. 45% obecnie, oczekiwania kolejnych 50 pb do końca roku spadły z 55% tydzień temu do ok. 35%;
Do wyborów śródterminowych zostało zaledwie sześć dni, co czyni potencjalną podwyżkę bez pilnej potrzeby bardziej niezręczną.
Jednak sygnały gołębie nie są jednoznaczne — członkowie zarządu zbliżeni do stanowiska Williamsa, Barr stwierdził, że „dalsze korekty mogą być konieczne”, Cook wyraził podobną opinię, lecz oboje celowo unikają wskazywania konkretnych terminów.
W czasie październikowego posiedzenia Fed będzie dysponować wrześniowym raportem o zatrudnieniu (publikowanym w piątek) oraz wrześniowymi danymi o inflacji za dwa tygodnie — dopiero wtedy szanse będą mogły być właściwie ocenione.
Rynek i trading: Cierpliwość przy 19-letnich szczytach i podsumowanie
Wracając na rynek, niższy od oczekiwań core PCE dał długo przykrywanym rentownościom długoterminowym chwilę wytchnienia.
W ostatnich tygodniach długoterminowe stopy systematycznie wzrosły do najwyższego poziomu od 19 lat, rentowność 10-letnich obligacji USA we wtorek sięgnęła 5,25%, wyraźnie wyżej niż 5% przy wrześniowej podwyżce Fed;
Jeśli rentowności utrzymają się na wysokich poziomach, będzie to dalej ograniczać pożyczki i wydatki firm oraz gospodarstw domowych. Krótkoterminowo, ochłodzenie inflacji może wspierać obligacje USA i złoto, ale nie należy się spieszyć z zakładami kierunkowymi.
Czynniki statystyczne wpływające na ochłodzenie inflacji, odporność danych o zatrudnieniu oraz ostrożność decydentów w komunikacji i polityce przypominają, by obecnego osłabienia nie traktować liniowo jako głębokiego sygnału gołębiego.
Cierpliwość jest cenniejsza niż kierunek; dane są bardziej wiarygodne niż emocje.
Przed publikacją danych o zatrudnieniu w piątek rentowności zapewne pozostaną na wysokim poziomie z wahaniami — racjonalny trader nie spieszy się z zajmowaniem pozycji, lecz zachowuje czujność w niejasności i podejmuje działania, gdy pojawia się pewność.
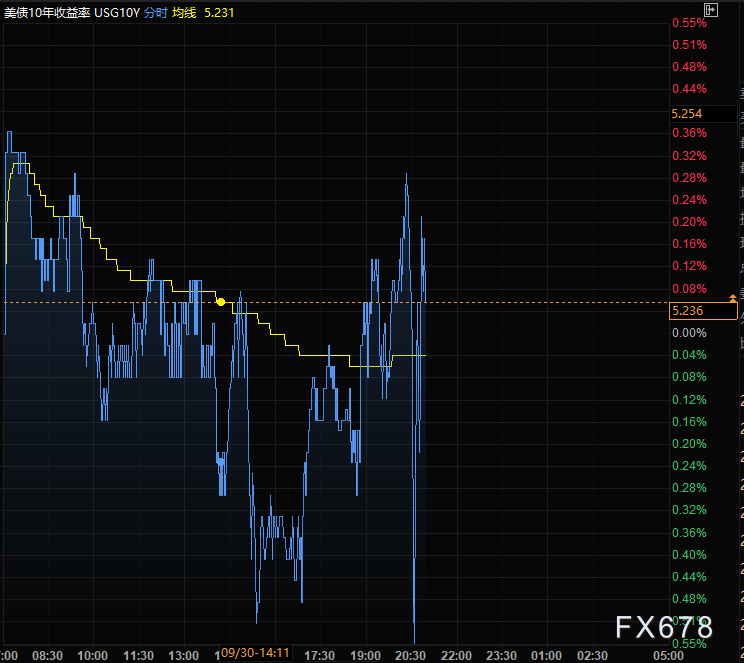
(Wykres minutowy rentowności 10-letnich obligacji USA, źródło: Yihuitong)
Strefa czasowa GMT+8, 21:00: bieżąca rentowność 10-letnich obligacji USA – 5,244%.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Układanie nowej ścieżki zastosowań AI! Apple (AAPL.US) w końcu wejdzie w następną dużą kategorię: inteligentny dom, planuje ogłosić centrum urządzeń 13 października.
Apple w końcu przygotowuje się do wejścia na kolejny ważny obszar: inteligentny dom.
Cena ropy powraca do 100 dolarów, zwiększając obawy o inflację. Globalne obligacje rządowe zanotują najgorszy kwartalny wynik od 2024 roku.
Globalne obligacje rządowe zmierzają ku najgorszemu kwartałowi od początku 2024 roku.
Amerykański sierpniowy raport o bazowym PCE poniżej oczekiwań: raport o ochłodzeniu wywołany przez zmianę metodologii – czy Rezerwa Federalna uwierzy?
Wydatki konsumentów w USA w sierpniu rosły najszybciej od ponad roku, podczas gdy najważniejszy wskaźnik inflacji dla Fed wyraźnie spadł w ujęciu rok do roku.
Ceny krypto
Więcej


