
Prognoza wyników finansowych Nike za I kwartał: największy test od 12 lat, wszystko zależy od rynku chińskiego i marży brutto!
 2026/09/30 03:16
🔥 Hot radar amerykańskich akcji już dostępny! 3 główne amerykańskie linie tematyczne + 6 starannie wyselekcjonowanych akcji + 7 kalendarium ważnych wydarzeń — gdzie pojawią się szanse na amerykańskim rynku w tym tygodniu? Kliknij link, aby zobaczyć wszystkie 22 możliwe kierunki inwestycji→
- Szybki przegląd kluczowych punktów inwestycyjnych
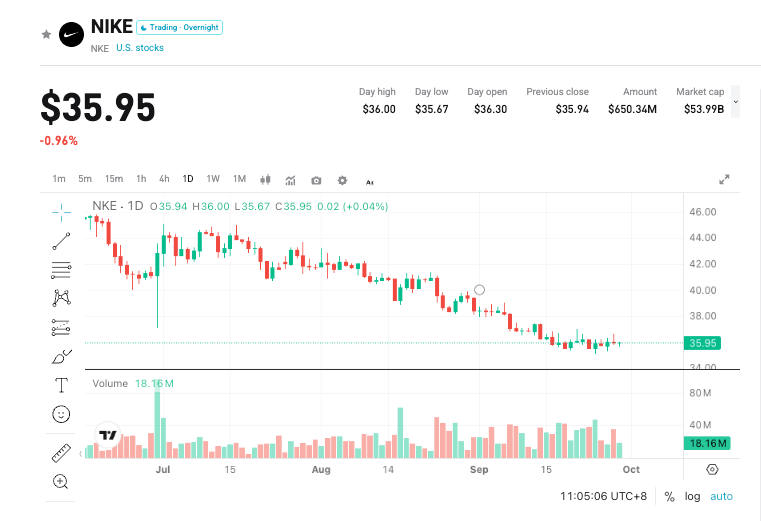
Nike (NKE.US) opublikuje wyniki za pierwszy kwartał roku finansowego 2027 (zakończony 31 sierpnia) po sesji giełdowej 1 października 2026 o godzinie 17:00 czasu wschodniego. Spółka przewiduje, że przychody za ten kwartał spadną rok do roku o niskie do średnich wartości jednocyfrowe, bez wsparcia różnic kursowych; marża brutto ma "nieznacznie przekroczyć" poziom z poprzedniego roku. Konsensus Wall Street: przychody około 11,32–11,35 mld USD (spadek r/r o ok. -3,2% do -3,4%; rok wcześniej 11,72 mld USD), zysk na akcję ok. 0,44 USD (spadek r/r o ok. -10,2%; rok wcześniej 0,49 USD). Kurs akcji ostatnio oscyluje przy 36 USD, spadek na przestrzeni roku o około 40%, i 21 września został wykreślony ze składu S&P 100 (pozostaje w S&P 500). Rynek ocenia nie powrót wysokiego wzrostu, lecz czy po eliminacji jednorazowych czynników, marża brutto i biznes w Chinach mogą się ustabilizować.
- Cztery kluczowe punkty uwagi
Punkt 1: Czy spadek w Chinach się zawęzi?
Przychody w regionie Wielkich Chin FY26: 5,847 mld USD (oficjalnie -11% r/r, neutralnie walutowo -13% r/r). Q4: około 1,29 mld USD (oficjalnie ok. -12% r/r, neutralnie walutowo ok. -17% r/r). Konsensus na ten kwartał to nadal około 1,3 mld USD (ok. -12,6% r/r) — są to prognozy rynku, nie guidance spółki. Kluczowa jest nie tylko dynamika przychodów, lecz również poziom zapasów, rabaty oraz sprzedaż za pełną cenę. Podczas telekonferencji zarząd informował o dwucyfrowym spadku zapasów w Chinach, poprawie w niektórych sklepach i kategoriach, np. biegowych, ale jednocześnie zaznaczał, że krótkoterminowe trendy nadal są zgodne z ostatnimi wynikami. Jeśli obecny kwartał pokaże wyraźne zawężenie spadków, może to poprawić nastroje; jeśli spadki dalej będą zbliżone do neutralnych walutowo -17% z Q4, narracja transformacji zostanie odsunięta w czasie.
Punkt 2: Czy marża operacyjna brutto przejdzie faktycznie na plus?
W poprzednim kwartale oficjalna marża brutto wyniosła 49,2% (+890 punktów bazowych r/r), ale ok. 900 pb pochodziło z zwrotów ceł (ok. 986 mln USD); po wyeliminowaniu tej pozycji marża brutto wyniosła tylko 40,2% (-10 pb r/r), skorygowany EPS ok. 0,20 USD (raportowany EPS 0,72 USD). Spółka przyspieszyła termin przejścia na dodatnią marżę brutto do Q1, chodzi o marżę operacyjną brutto — nie można porównywać do 49,2%. W tym kwartale kluczowe będą wskaźniki: sprzedaż za pełną cenę, rabaty oraz mix produktowy. To najistotniejsza informacja potencjalnie wpływająca na kurs.
Punkt 3: Czy wzrost w Ameryce Północnej skompensuje inne regiony?
Q4 przychody w Ameryce Północnej ok. 4,83 mld USD (+3% r/r), sprzedaż hurtowa silna, detaliczna nadal słaba. Konsensus: Ameryka Północna ok. 5,1 mld USD (+2% r/r), EMEA ok. 3,2 mld USD (-4% r/r), APAC i Ameryka Łacińska ok. 1,4 mld USD (-3% r/r); obuwie ok. 7,2 mld USD (-3% r/r). Converse w poprzednim kwartale ok. 244 mln USD (-32% r/r), w bieżącym konsensus ok. 296 mln USD (-19% r/r). Jeśli sprzedaż hurtowa wyprzedzi konsumpcję końcową, presja na redukcję zapasów utrzyma się.
Punkt 4: Spowolnienie w Q2 i rozbieżność z rocznymi prognozami
Spółka wskazuje, że Q2 będzie wolniejsze niż Q1, główne przyczyny: wysoka baza promocji cyfrowych w EMEA i tempo sprzedaży hurtowej w Ameryce Północnej. FY26: przychody 46,4 mld USD (oficjalnie stabilnie, neutralnie walutowo ok. -2% r/r), raportowany EPS 2,10 USD, po odjęciu zwrotu ceł około 1,58 USD. Konsensus FY27: przychody ok. 45,3–45,7 mld USD (ok. -2% r/r), EPS ok. 1,65–1,66 USD; niektóre instytucje prognozują jeszcze niżej, przewidując punkt zwrotny dopiero w roku finansowym 2028. Dni inwestora 16-17 listopada będą okazją do przedstawienia średnioterminowej strategii.
- Ryzyko i szanse
Potencjalne czynniki wzrostowe:
- Spadek przychodów całej grupy mniejszy niż "średnie wartości", zawężenie spadków w Chinach (neutralnie walutowo) względem Q4.
- Marża brutto przechodzi na plus po wyeliminowaniu ceł, poprawa struktury rabatów i zapasów.
- Dopasowanie sprzedaży hurtowej i detalicznej w Ameryce Północnej, zarząd nie obniża dalszych prognoz na H1.
Ryzyka spadkowe:
- Dalsze pogorszenie w Chinach lub w Converse, rozszerzenie spadków grupowych.
- Marża brutto nie przechodzi na plus lub oparta na promocjach.
- Potwierdzenie słabości w Q2, przesunięcie odbicia na później, dalsze obniżenie oczekiwań nawet przy niskich kursach.
- Rekomendacje dotyczące strategii tradingowej
Logika pozycji długiej: spadek przychodów pod kontrolą, operacyjna marża brutto przechodzi na plus, jednocześnie pojawia się sygnał "najgorszy kwartał już minął" w Chinach — środki spekulacyjne mogą uznać, że transformacja wchodzi w drugą fazę.
Ryzyko pozycji krótkiej: dane mieszczą się w guidance, ale jakość słaba (wysokie rabaty, wciąż słabą sprzedaż detaliczna, niezdrowe zapasy), lub zarząd wyraźnie przesuwa punkt zwrotny.
Kluczowe dane:
- Całkowite przychody i dynamika r/r (oficjalnie / neutralnie walutowo)
- Przychody, zapasy i rabaty w regionie Wielkich Chin
- Marża brutto (koniecznie po wyeliminowaniu jednorazowych pozycji)
- Ameryka Północna: sprzedaż hurtowa vs detaliczna, absorpcja końcowa
- Opis Q2 i całego roku, oraz zapowiedzi Dni Inwestora w listopadzie
Notatki taktyczne (stan na zamknięcie 29 września: 35,84 USD):
- Przed publikacją raportu: konsolidacja w zakresie 35,22–37,04, 25 września nowy dołek 52-tygodniowy: 35,22, 29 września zamknięcie: 35,84. Średnia 20-dniowa: 36,78, średnia 50-dniowa: 39,38, średnia 200-dniowa: 49,21. Opory: 36,67 / 36,78 / 37,04 / 39,38. Wsparcia: 35,67 / 35,22 / 35,00 / 34,20. Opcje z implikowaną zmiennością ok. ±8,7%-9,0% (ok. 32,6–39,1). Grać niewielkimi pozycjami, na poziomie poniżej 35,22 nie otwierać dźwigniowanych longów.
- Scenariusz długiej pozycji: zamknięcie powyżej 36,78–37,04, korekta i utrzymanie 35,22. Górny cel 39,38. Stop loss: 35,00.
- Scenariusz krótkiej pozycji: przebicie w dół 35,22 lub odbicie, które nie pokona 36,78. Dolne cele: 35,00 / 34,20 / 32,60.
Sugerowane działania: skupić się na marży brutto oraz jakości danych z Chin, nie patrzeć na powrót wzrostu przychodów. Jeśli wyniki przewyższą oczekiwania, czekać na korektę w zakresie 35,22–36,78; przy neutralnych lub słabszych wskazaniach nie łapać dołka. Obserwować spadek IV. Pozycje dostosować do własnej tolerancji ryzyka.
Zastrzeżenie: powyższe treści mają charakter informacyjny i nie stanowią rekomendacji inwestycyjnej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Wysokie stopy procentowe rzucają cień na europejskie akcje nieruchomości. Stratedzy: nadmierny pesymizm może wywołać dramatyczny zwrot.
Nastroje pesymistyczne wobec europejskich akcji nieruchomościowych stają się coraz bardziej wyraźne. Niektórzy strategowie uważają, że tworzy to warunki dla dramatycznego odwrócenia trendu w akcjach nieruchomościowych.

SEC wydała „list z ramami bez sprzeciwu”: detaliczni inwestorzy jednorazowo udzielają autoryzacji i domyślnie podążają za głosowaniem zarządu, Tesla (TSLA.US) jako pierwsza otrzymała szablon
Amerykańska Komisja Papierów Wartościowych i Giełd zatwierdziła plan umożliwiający indywidualnym akcjonariuszom Tesli automatyczne głosowanie razem z zarządem. Dyrektor generalny Robinhood wyraził entuzjasteczne poparcie.
Boeing (BA.US) odnosi kolejny sukces: pokonał Northrop Grumman (NOC.US) i zdobył zamówienie US Navy na myśliwiec szóstej generacji F/A-XX, wartość kontraktu rozwojowego wynosi 20 miliardów dolarów.
Pentagon poinformował, że Boeing wygrał kontrakt na myśliwce nowej generacji dla amerykańskiej marynarki wojennej.
Ceny krypto
Więcej


