
Pagsilip sa Q3 Financial Report ng JPMorgan (JPM): Pagpapatunay ng Resilience ng Investment Banking Trading sa Mataas na Base
 2026/10/12 06:57
🔥 Mainit na US Stock Radar ay inilunsad na! 3 pangunahing linya ng US stocks + 6 piniling indibidwal na stocks + 7 malaking kaganapan sa kalendaryong ito, saan ang opportunity sa US stocks ngayong linggo? I-click ang link para makita sa isang larawan 22 direksyon ng kalakalan→
1. Mabilisang Pagtingin sa mga Punto ng Pamumuhunan
Morgan Chase ay mag-aanunsiyo ng 2026 Q3 financial results bago magbukas ang merkado ng US noong Oktubre 13, 2026. Konsensus ng Wall Street ay inaasahan na ang revenue ay humigit-kumulang US$5.119 bilyon (+10.3% YoY), at adjusted earnings per share ay nasa paligid ng US$5.90 (+16.4% YoY). Noong nakaraang taon, ang revenue ay US$4.643 bilyon at ang EPS ay US$5.07. Mula sa gabay ng kumpanya, inaasahan na parehong investment banking fees at Markets income ay magkakaroon ng mid-to-high double-digit na paglago taon-taon. Sa paparating na earnings, at sa mataas na volatility ng banking sector, tutok ang merkado kung mananatili bang higit sa inaasahan ang core business, katatagan ng net interest income, at sa kontrol sa credit at gastos.
2. Apat na Pangunahing Punto ng Pansin
Focus 1: Mapapalawig ba ang sobrang inaasahang tradisyon ng Total Revenue at EPS?
Ang Morgan Chase ay matagal nang may kakayahang lampasan ang inaasahang kita. Sa Q2, naitala ang malakas na sobrang inaasahan (revenue na US$5.735 bilyon, EPS na US$7.70), habang ang kasalukuyang projection ay mas konserbatibo. Kung lalampas ang aktwal na datos sa consensus at samahan ng positibong outlook, lalo nitong mapapatibay ang kakayahan ng kumpanya sa volatile na financial market at susuporta sa valuation recovery nito.
Focus 2: Makakamit ba ang mid-to-high double digit growth ng Investment Banking at Markets businesses?
Ayon sa management guidance, parehong investment banking fees at Markets income ay inaasahang tataas mula mid hanggang high double digits YoY sa Q3. Noong Q2, ang Markets income ay US$1.21 bilyon (+35% YoY). Kahit bumagal ang global M&A activity, binigyang-diin ng kumpanya ang matibay na pipeline, pati na rin ang malawak na paglago sa produkto at rehiyon. Ang performance ng negosyo na ito ay tuwirang magpapakita ng kalidad ng non-interest income at pagtitiwala ng merkado sa sustainability ng Wall Street business.
Focus 3: Katatagan ng Net Interest Income (NII) at Full-Year Guidance
Ang Q2 NII ay US$2.56 bilyon (+10% YoY), at eksklusibo sa Markets ay US$2.37 bilyon (+4% YoY). Obserbahan ng merkado kung paano maaapektuhan ng deposit costs, loan growth, at interest rate environment ang net interest margin. Kapag nananatiling matatag ang NII at itinaas ang full-year outlook, lalo itong nagpapalakas sa profit base bilang core banking engine; kung may presyur naman, maaaring magdulot ito ng alalahanin hinggil sa slow down ng growth.
Focus 4: Credit Quality at Expense Control
Ang credit provisioning at non-performing loan trends ay pangunahing punto sa banking stocks. Sa Q2, nananatiling kontrolado ang credit cost, ngunit patuloy na isa sa focus kung lumalala ang kalidad ng consumer at commercial loans. Gayundin, kung mapipigilan ang gastos (lalo ang trading-related compensation) sa high revenue environment, malaki ang epekto nito sa margin at return sa kapital.
3. Magkasamang Presensya ng Risks at Opportunities
Mga Posibleng Upside Catalysts:
- Kapag lampas sa consensus ang Total Revenue at EPS, at tinaasan ang full-year NII o core business guidance.
- Kung investment banking fees at Markets income growth ay umabot o humigit sa mid-to-high double digits, na nagpapatunay ng resilience ng trading at M&A activities.
- Kung mas mababa pa sa inaasahan ang credit cost, nananatiling matatag ang NII, at mahusay ang expense control.
Mga Downside Risks:
- Kung tugma lang o mas mababa sa consensus ang resulta, at humihina ang momentum dahil sa mataas na base.
- Kapag Markets o investment banking income ay mas mababa sa guidance range, o may indikasyon ng paghina ng pipeline.
- Kung tumataas ang credit provisioning o nasa presyur ang NII, dagdag na lumalampas sa inaasahan ang gastos.
4. Mga Rekomendasyon sa Trading Strategy
Long Logic: Kung lalampas ang mga pangunahing datos sa inaasahan, at maglalabas ng positibong outlook ang management para sa NII, investment banking, at trading business, mas titibay ang kumpiyansa ng merkado sa kalidad ng kita at kapital yield ng Morgan Chase, na susuporta sa pag-angat ng presyo ng stock.
Short Risk: Kapag flat result, cautious guidance, o tumataas ang credit cost, maaaring magdulot ito ng short-term profit taking, lalo na kung mataas ang volatility ng bangko sektoral.
Key Data:
- Total Revenue at YoY growth
- Performance ng investment banking fees at Markets income
- Net interest income (may/kunwari Markets) at buong taong guidance
- Trend ng credit provisioning at non-performing rate
Tactical Notes (as of Oktubre 9 closing $332.99):
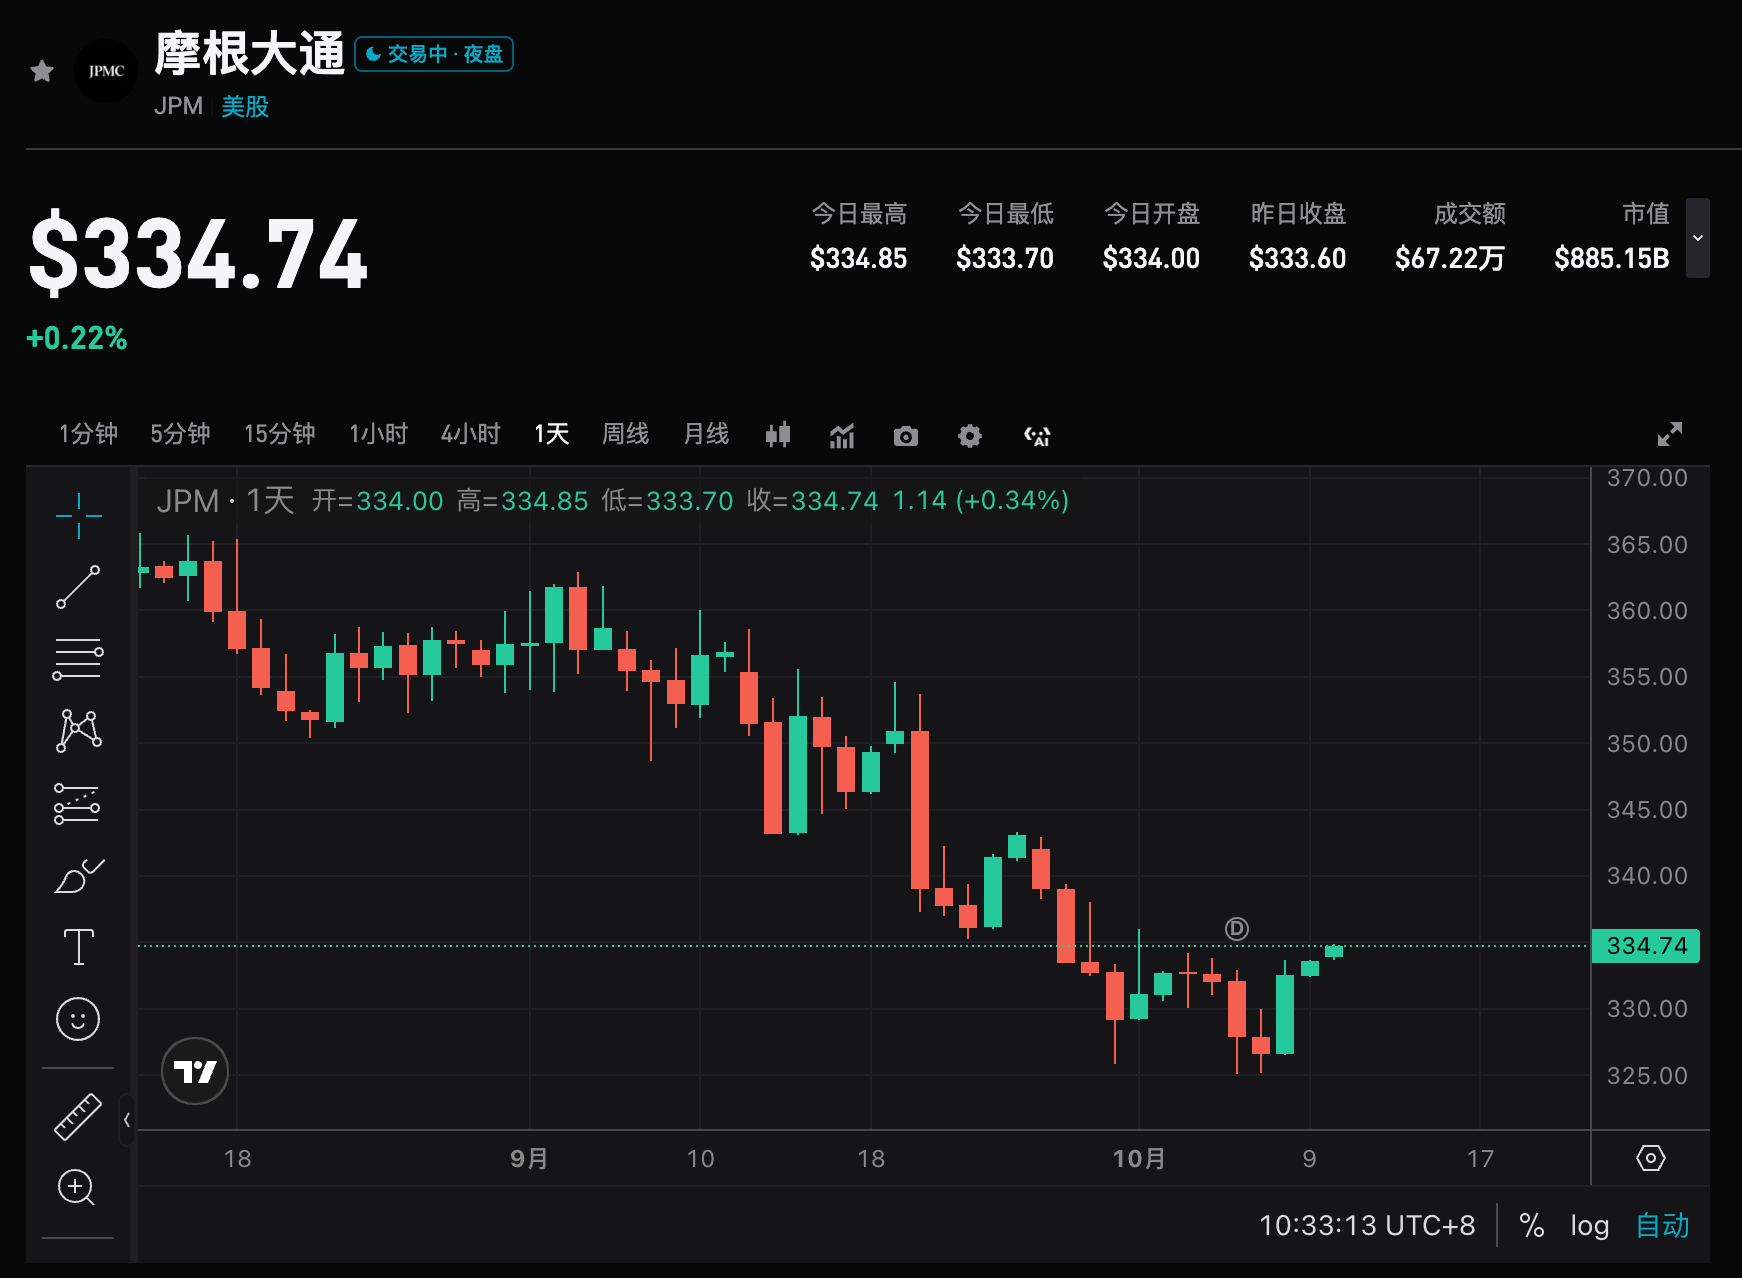
- Bago ang earnings report: Mula high point noong huling bahagi ng Setyembre sa bandang 355–360, bumaba ang presyo at kamakailan ay nagkonsolida sa 325–334 range, nagsara sa 332.99 noong Oktubre 9. Ang 50-day moving average ay sa paligid ng 350 na nagsisilbing resistance; 200-day moving average sa bandang 322 ang suporta. Bago ang event, medium ang risk/reward, implied option volatility bandang ±3.1%–±3.6% (sa 321–345 range). Panatilihing magaan ang posisyon, huwag magdagdag ng leverage sa ilalim ng 325.
- Bull Structure: Kapag nagsara ulit sa taas ng 340–345, at napanatili ang 330–332. Resistance sa 350 / 360. Stop loss puwedeng ilagay sa 325, o depende sa risk tolerance, ibaba hanggang 320 (bandang 200-day moving average).
- Bear / Hedge Structure: Kung nag-gap down at di nabalik ang 330–332, o nabigong lumagpas sa 340. Target support sa 325 / 320 / 310.
Rekomendasyon sa Operasyon: Kung labis ang outperformance at positibo ang gabay, maaaring pumili ng oportunidad sa pullback; kung tugma lang sa inaasahan ang datos o pahina ang guidance, mag-ingat sa short-term volatility, iwasan ang habulan sa taas. I-adjust ang posisyon at stop loss ayon sa sariling risk tolerance.
Disclaimer: Ang nilalaman sa itaas ay para lamang sa sanggunian at hindi itinuturing na investment advice.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Preview ng ulat sa kita | ASML (ASML.US) AI premium haharap sa malaking pagsubok sa Q3 financial report Ang EUV orders at performance guidance ay maaaring magpasiya sa tagumpay ng presyo ng stock
Ang higanteng tagagawa ng lithography machine, ASML, ay magpapahayag ng ikatlong quarter na kita sa Oktubre 14 (Miyerkules), bago magsimula ang US stock market. Sa kasalukuyan, inaasahan ng merkado na ang kita nito sa ikatlong quarter ay nasa 11.66 bilyong euro, katumbas ng humigit-kumulang 13.2 bilyong dolyar; inaasahang ang kita bawat share ay nasa 12.47 dolyar.
Ang bagong iPhone ay napabalitang nagbawas ng 15% ng order, ang market value ng Apple (AAPL.US) ay minsan nagsanhi ng pagkabawas ng mahigit isang daang bilyong dolyar! Sinigurado ng JPMorgan ang merkado: Ito ay isang pana-panahong pag-aayos, hindi pagbagsak ng demand.
JP Morgan ay nagpapanatili ng "dagdagan ang posisyon" na rating sa Apple at target na presyo na $340.
Ang kita mula sa malaking kapital na gastos ng AI ng Amazon, ay maaaring hindi nabigyan ng tamang halaga ng merkado?
Mas mababa ang inaasahang P/E ratio ng Amazon na 29 beses kumpara sa Walmart na 37 beses, bagama’t tatlong beses ang bilis ng paglago ng kita ng Amazon kaysa sa Walmart—ang ganitong pagkabaligtad ay nagpapakita ng malalim na pag-aalala ng merkado kung matutupad nga ba ng mga AI capital expenditure ang inaasahan sa kanila. Ibinunyag ni AWS CEO Matt Garman na umabot na sa $160 hanggang $170 bilyong USD ang taunang kita ng AWS, na may 37% na paglago, at sabay na nagtutulak ng tatlong growth curve ang enterprise cloud migration, AI-native startups, at intelligent workflow.
Inilaan ng TSMC ang $2 bilyong malaking order ng silicon interposer sa GlobalFoundries, unang beses na ipinasa sa Amerika ang produksyon ng CoWoS na pangunahing bahagi
Ang hakbang na ito ay nagpapahiwatig na ang mahalagang bahagi ng supply chain ng AI packaging ay opisyal nang na-extend sa loob ng Estados Unidos. Ayon sa pagsusuri, ang limang-taong kontrata ay nagpapakita ng matibay na pananaw ng TSMC tungkol sa pangmatagalang malakas na demand para sa silicon interposer. Samantala, ang mga Taiwanese na kumpanya tulad ng UMC at PSMC ay aktibong nagpapalawak ng produksyon upang makakuha ng mga order, ngunit ang malaking kontratang ito ay napunta sa GlobalFoundries, na nangangahulugang sa susunod na limang taon, ang kompetisyon sa silicon interposer ay magdadagdag ng kapasidad mula sa mga kumpanyang Amerikano.

Mga presyo ng crypto
Higit pa


