
ナイキ 第1四半期決算予想:12年ぶりの低水準の試練、中国市場と粗利益率がカギ!
 2026/09/30 03:16
🔥 米国株ホットレーダーがリリースされました! 3 大米国株の主軸 + 6 銘柄の厳選個別株 + 7 大イベントカレンダー、今週の米国株のチャンスはどこに? リンクをクリックして22 の取引方向が一目でわかる→
- 投資ポイント要約
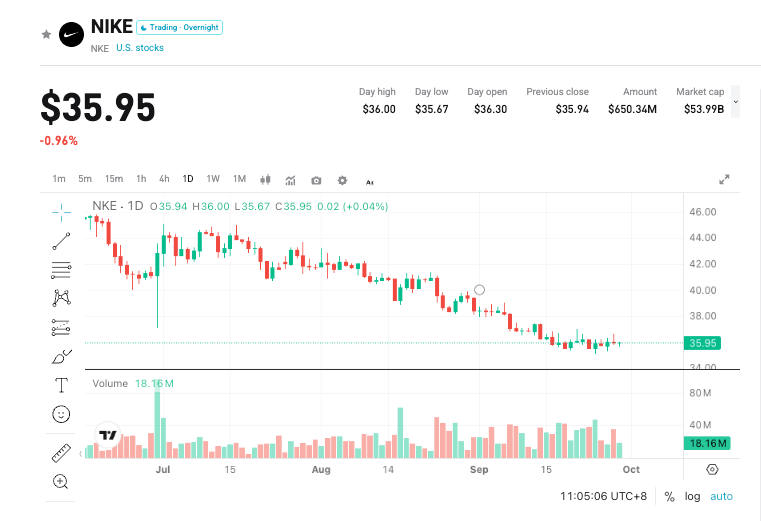
ナイキ(NKE.US)は2026年10月1日米国株式取引終了後、2027会計年度第1四半期(8月31日終了)決算を発表予定で、カンファレンスコールは米国東部時間17:00に行われます。同社は今期の売上高が前年同期比で中間台%減、為替の追い風なし、粗利益率は前年比「小幅プラス転換」と見通しを示しています。ウォール街のコンセンサスでは、売上高は約113億2,000万~113億5,000万ドル(前年比約-3.2%〜-3.4%、前年同期は117億2,000万ドル)、1株当たり利益は約0.44ドル(前年比約-10.2%、前年同期は0.49ドル)となっています。株価は最近36ドル付近で推移し、年初来で約4割下落、9月21日にS&P100から除外(引き続きS&P500には残留)。市場が重視するのは高成長の回帰ではなく、臨時項目を除いた後、粗利益率と中国市場がまず安定できるかどうかです。
- 4つの注目ポイント
注目点1:中国市場の減少幅は縮小するか
グレーターチャイナの2026年度売上は58億4,700万ドル(レポートベース-11% YoY、為替中立-13% YoY)。Q4は約12億9,000万ドル(レポートベース約-12% YoY、為替中立約-17% YoY)。今期の売上高コンセンサスは依然約13億ドル(約-12.6% YoY)、これは市場予想であり、会社のガイダンスではありません。注目すべきは収入減少幅だけでなく、在庫、値引き、定価販売も含まれます。カンファレンスコールで経営陣は中国の在庫は2桁減、店舗やランニングカテゴリーで改善が見られるものの、直近のトレンドは依然最近の実績に近いと指摘しています。今期の減少幅が明らかに縮小すれば、センチメントは先行修復される可能性がありますが、Q4の為替中立-17%に近ければ、事業転換のシナリオはさらに先送りされます。
注目点2:営業粗利益率は本当にプラス転換できるか
前期の報告書ベースの粗利益率は49.2%(+890bps YoY)ですが、約900bpsは9億8,600万ドルの関税還付によるものです。除外後の粗利益率は40.2%(-10bps YoY)、調整後EPSは約0.20ドル(報告EPSは0.72ドル)。同社は粗利益率の前年比プラス転換をQ1に前倒ししたとしていますが、それは営業粗利益率を指し、49.2%と比較はできません。今期の品質指標は定価販売、値引き率、商品構成がカギです。これは株価にもっとも影響するデータとなる可能性があります。
注目点3:北米の成長は他地域をカバーできるか
Q4の北米売上は約48億3,000万ドル(+3% YoY)、卸売は強め、直営は依然弱含み。今期の売上コンセンサス:北米は約51億ドル(約+2% YoY)、EMEAは約32億ドル(約-4% YoY)、アジア太平洋&LATAMは約14億ドル(約-3% YoY);フットウェアは約72億ドル(約-3% YoY)。Converseの前期実績は約2億4,400万ドル(約-32% YoY)、今期コンセンサスは約2億9,600万ドル(約-19% YoY)。卸売出荷がエンドユーザー消化を超えて速い場合、今後在庫圧力が残る可能性があります。
注目点4:Q2減速と通期予想のギャップ
同社はQ2がQ1よりさらに減速すると示唆しており、主にEMEAのデジタルプロモーション高ベースと北米卸売の進捗が理由です。2026年度通期売上は464億ドル(報告ベース横ばい、為替中立約-2% YoY)、報告EPSは2.10ドル、関税還付を除けば約1.58ドル。2027年度のコンセンサス売上は約453億〜457億ドル(約-2% YoY)、EPSは約1.65〜1.66ドル;一部機関は明らかに低めで、セールス転換点は2028年度になる可能性が指摘されています。11月16-17日のインベスターデーが中期戦略の目安となります。
- リスクとチャンスの共存
上昇要因:
- グループ全体の減少幅が「中間台%」より良い、中国の為替中立減少幅がQ4から縮小。
- 関税除外後の粗利益率がプラス転換、値引きや在庫構成が改善。
- 北米の卸売とエンドセールスが一致し、経営陣が上期見通しを下方修正しなくなる。
下落リスク:
- 中国やConverseの悪化が続き、全体の減少幅が拡大。
- 粗利益率がプラスにならず、引き続きプロモーションで量的拡大を図る。
- Q2がより弱いことが判明、通年回復がさらに後ろ倒し、底値でも予想がさらに低下する可能性。
- トレード戦略の提案
ロングロジック:売上減少幅がコントロール可能で営業利益率がプラス転換し、中国市場で「最悪期を過ぎた」シグナルが出れば、底値の資金が構造転換の第2段階を取引する可能性。
ショートリスク:数字自体はガイダンス通りだが質が悪い(割引が高い、直営の弱さ継続、在庫悪化)、または経営陣が転換点をさらに明確に後ろ倒しする場合。
重要データ:
- 総売上及び前年比(レポートベース/為替中立)
- グレーターチャイナ収入、在庫と値引き
- 粗利益率(一時的な要因除外後の水準に注目)
- 北米卸売 vs 直営、エンド消化
- Q2及び通期ガイダンス、11月インベスターデーの予告
戦術メモ(9月29日終値35.84ドル時点):
- 決算前:35.22-37.04で底打ち、9月25日に52週安値35.22、9月29日終値35.84。20日移動平均36.78、50日移動平均39.38、200日移動平均49.21。レジスタンス:36.67 / 36.78 / 37.04 / 39.38。サポート:35.67 / 35.22 / 35.00 / 34.20。オプションのインプライドボラティリティは約±8.7%-9.0%(約32.6-39.1)。軽めのポジションで対応、35.22以下ではレバレッジロング不可。
- ロング構造:終値で36.78-37.04を上抜け、押し戻れど35.22を維持。更に上は39.38を目安に。損切り35.00。
- ショート構造:35.22を割る、またはリバウンドで36.78を突破できず。更に下は35.00 / 34.20 / 32.60へ。
運用提案:粗利益率と中国市場の質を重視、売上のプラス転換そのものには注目しない。予想を上回れば戻りで35.22-36.78を待つ、平凡またはガイダンスが弱い場合は逆張りしないこと。IV低下に注意。ポジションは自身のリスクに合わせて。
免責事項:本内容は参考情報であり、投資助言を目的とするものではありません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
機関は、石油価格と金価格が逆相関を形成していると述べ、金価格の高低の予想差は1750ドルに達すると発表しました。
HBMからDRAM、SSDまで、AIエージェントの熱狂がストレージ需要を爆発させる!Micron(MU.US)の決算がトリを飾り、市場は「大幅な予想超え+自社株買い」という豪華パッケージへの期待を高めている
米国の三大ストレージチップメーカーの一つであるMicronは、米東部時間の水曜日に決算を発表予定で、ストレージのスーパ―サイクルや前例のないAIインフラブームの具体的な進展を検証する重要な窓口となっています。
中東原油輸出が戦前の98%に回復!JPMorganのレポートが「原油不足取引」の冷え込みを示すも、エネルギーインフレは依然として根強い
ナターシャ・カネワを含むJPMorganのアナリストチームは、9月29日のレポートで「中東の石油輸出の大動脈が再び流通し始めている」と述べた。彼らは、依然として戦争が続く地域にとって、これは「顕著な回復」であるが、回復状況は必ずしも均等ではないと指摘した。
Anthropic 2兆ドルIPOで弱点を露呈:売上の47%がAmazonとGoogleに依存、1ドルごとに16セントが奪われる
Anthropicの目論見書によると、2025年には収益の47%がAmazonおよびGoogle Cloud Platformを通じて流通し、2023年の11%から大幅に増加する見込みです。クラウドプラットフォームからの1ドル収入ごとに約16セントの流通手数料を支払う必要があり、年間合計は約3億5100万ドルに達します。さらに、これら2社はAnthropicの投資家、計算リソースの供給者、流通業者、そして直接の競合相手という4つの役割を兼ね備えています。
暗号資産価格
もっと見る


