
インドネシア株式市場は「昇格」を果たしたが、今後さらに大きな試練が待ち受けているのか?

6月24日朝、MSCIは年間市場分類審議結果を発表します。現在、市場ではインドネシアが引き続き新興市場の地位を維持すると広く予想されており、以前懸念されていたフロンティア市場への格下げリスクはほぼ排除されています。
今年1月、MSCIは株式構造の透明性不足、自由流通株比率の低さ、市場の誠実性に関する問題を理由に、インドネシアに対して格下げの異例の警告を発しました。このニュースの公表後、投資家はインドネシアがMSCI新興市場指数から外される可能性を懸念し、大規模なパッシブ資金の流出を引き起こしました。ジャカルタ総合指数は2日間で15%超の暴落を記録し、連続でサーキットブレーカーが発動、1998年アジア金融危機以来の最悪の下落幅となりました。
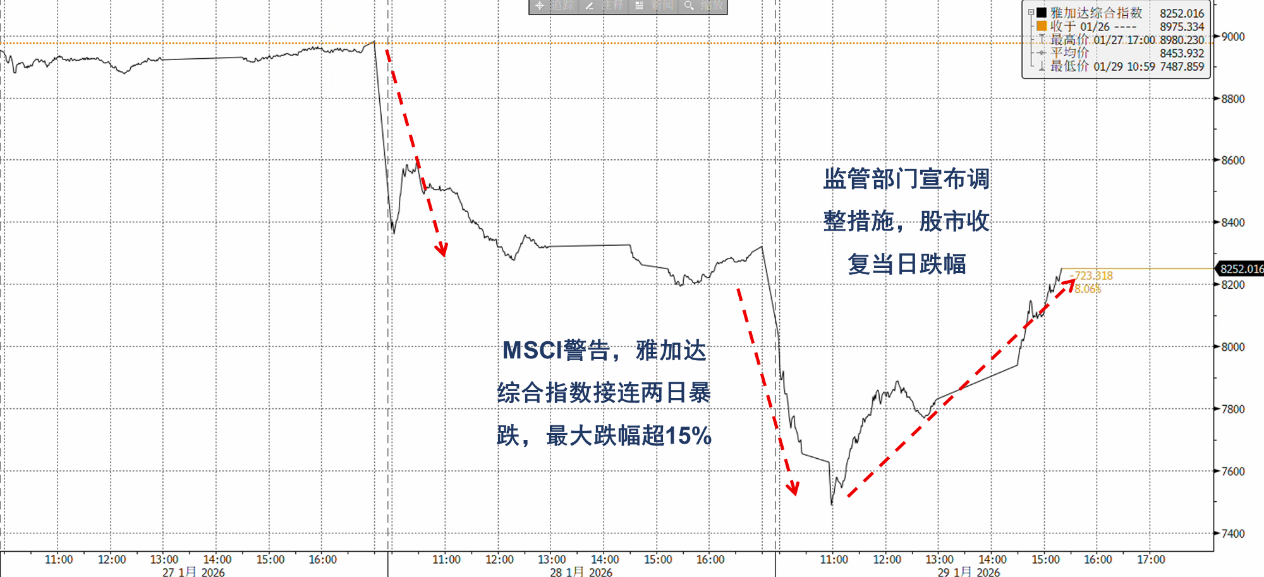
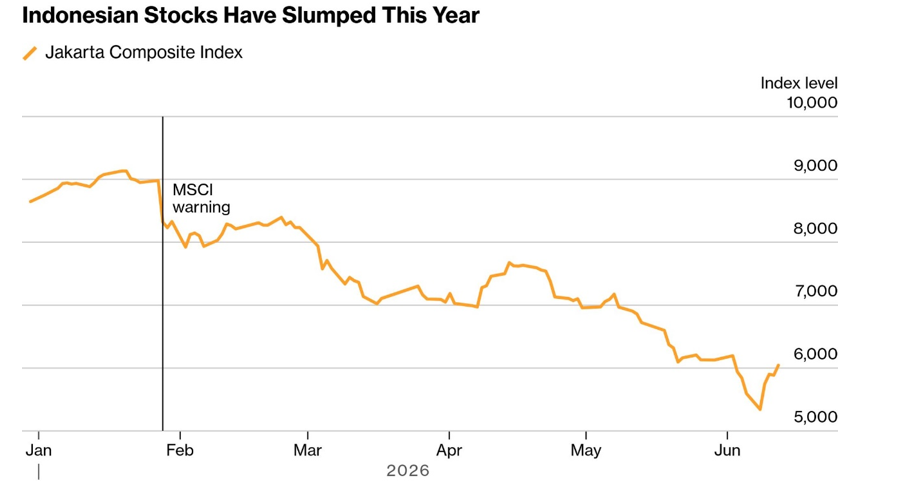
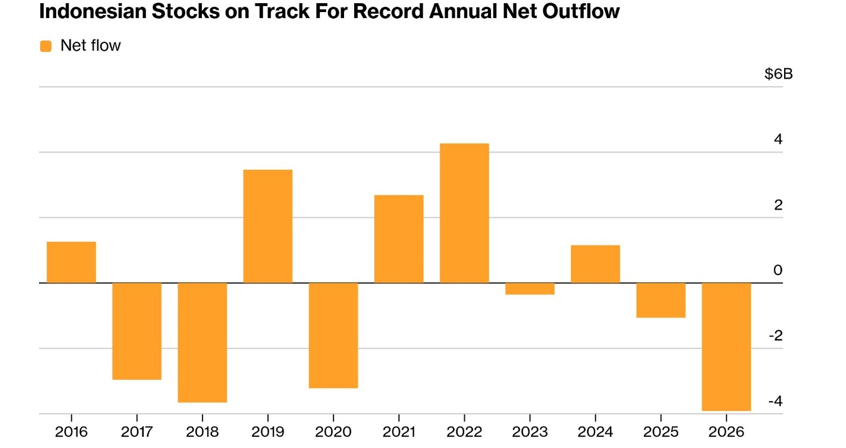
その後インドネシアの規制当局は、最低自由流通株比率を7.5%から15%に引き上げ、株主開示基準を5%から1%に引き下げ月次開示を実施、高集中的な持株会社リストの公表など、緊急に複数の改革策を導入しました。しかし5月には、MSCIは18銘柄のインドネシア株の指数除外を発表し、市場ではインドネシア株式市場改革の本質に対する疑念が依然として続いています。今年に入りインドネシア株式市場はすでに31%下落し、累計で約40億米ドルの海外資金が純流出し、世界主要株式市場で最もパフォーマンスが悪い状態となっています。
しかし6月19日にMSCIが最新で発表した市場アクセス評価によると、インドネシアの情報流通指標はネガティブ評価に引き下げられたものの、市場アクセス、資本移動、投資利便性などの他の主要な17項目は全て変更ありませんでした。これは、MSCIがインドネシアに更なる改革継続を促していることを意味し、格下げプロセスの開始を意図していないことを示します。
最悪のシナリオは回避されたが、市場反転を意味するわけではない
格下げリスクが短期的に解除されたことで、インドネシアは最大で130億米ドルのパッシブ資金流出という極端なリスクを回避し、FTSE RussellやS&P Dow Jonesなど他の指数会社による調整も防げ、海外資金の継続した流出の勢いを抑制する効果が期待されます。市場はこれ以上、極端なシナリオに備えた価格形成を必要としなくなりました。
次に、規制当局がこの数ヶ月間推進してきた改革は、一定程度MSCIの評価を得ました。これらの措置が完全な解決には至っていませんが、少なくとも規制当局が市場の透明性向上の意思を持つことを示しています。
しかし、MSCIの格付け維持は「これ以上悪くならない」という意味を持つにすぎず、改善の始まりであるとは限りません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ウォール街で最も人気のある戦略が最悪の瞬間に直面!ヘッジファンドはディスパージョン取引に殺到し、損失を被り、トレーダーはテック企業の決算発表による大きなボラティリティを待ち望んでいる
米国株式オプション取引において、長期的にディスパージョン戦略(dispersion strategies)を追跡しているトレーダーにとって、今後約1週間が年間の損益を左右する重要な期間となります。
CFTCポジション分析:米国債ショートが大幅増加、原油ロングが減少、貴金属と銅も同時に調整、市場のセンチメントが静かに転換
世界債券市場の売りが「中央銀行の利上げを補う」:利回りは4%を突破し、2000年以来の最高水準、8大経済体の利上げ予測は約200ベーシスポイント急減
世界の債券市場は自ら融資コストを押し上げており、各中央銀行の引き締め作業の一部を担っている。このことは、中央銀行がインフレを抑制するために必要な基準金利の引き上げ回数を減らす可能性がある。
今ではMicronはAppleよりも多く稼いでいる!Appleはチップを緊急に必要としており、Micronが価格決定権を握っている
マイクロン・テクノロジーの第4四半期純利益は377億ドルに達し、同時期のアップルの298億ドルを上回り、その四半期でより高い収益性を示した企業となりました。メモリ不足によりマイクロンは強力な価格決定権を持ち、CEOは「顧客の需要に応えられない」と率直に述べており、次四半期の売上高ガイダンスは615億ドルに達しています。アップルはメモリコストの継続的な圧力により、粗利率が49.3%から46.5%のガイダンスレンジまで低下しています。
暗号資産価格
もっと見る


