
ホルムズ海峡の再開、FRBの「ハト派転向」と市場の「利下げ」再評価?

2つの主要なインフレ鈍化のカタリストが同時に進行しており、米連邦準備制度理事会(FRB)議長ウォルシュが今週の連邦公開市場委員会(FOMC)会合でハト派へ転換する十分な根拠を提供している。
Feng Trading Deskによると、Citi Researchは6月15日に発表したレポートで、ホルムズ海峡の再開計画が原油価格を押し下げ、エネルギー価格によるインフレの上昇リスクを除去するだろうと指摘。また、先週発表されたコアCPIデータは明らかに弱く、月次ではわずか0.21%となった。
これら2つの進展が重なったことで、FRBがタカ派姿勢を維持する理由がさらに弱まり、最終的に利下げへの路線が再び台頭してきた。
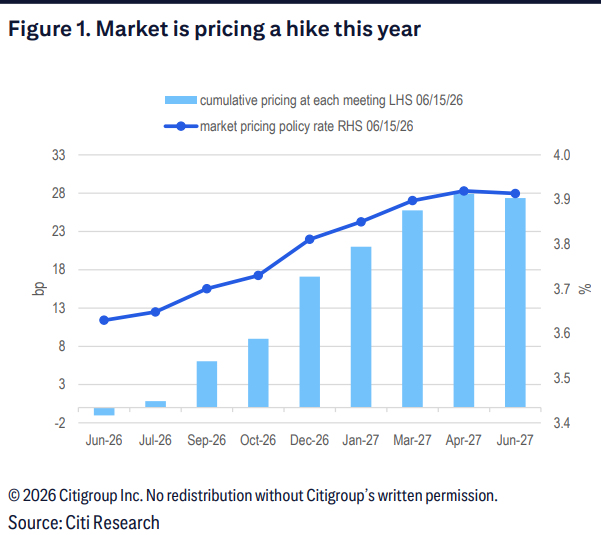
市場にとって、この判断は直接的なプライシングの意味を持つ。2年米国債利回りは1週間前より約13bp低下しているが、2月水準より60bp以上高いままである。市場では依然として利上げのプライシングに圧縮余地が残っており、利下げのプライシングはさらに上昇余地がある。
エネルギー価格圧力の緩和、インフレ上昇リスクの鈍化
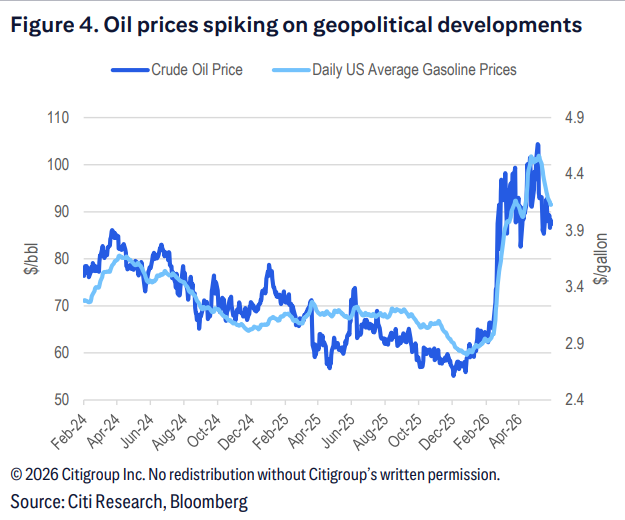
ホルムズ海峡の再開が期待されていることは、今回のハト派シナリオの主要なドライバーの1つである。海峡が再開すれば、原油供給が増加し、原油価格やその他エネルギー価格が低下するだろう。
ガソリン価格は1か月連続で下落し、全米平均価格は1ガロン4.50ドルから4.00ドルに下がった。Citiは今後も他のエネルギー商品がさらに下落すると予想している。この傾向は今後数か月にわたり、全体インフレ指標にマイナス値が数か月間続くと見込まれ、FRB関係者がエネルギー価格の位置づけを「インフレリスク」から「中立、あるいはデフレ要因」へと転換させることになるだろう。
コアCPIが鈍化、インフレ指標の分化が進行
コアインフレの面では、5月のコアPCEがなお強いと予想されるものの、コアCPIは明らかな鈍化傾向を示し、月次ではわずか0.21%となった。
コアPCEは現在、さまざまなインフレ指標の中で「異端」的な存在となっている。— トリム平均PCEやコアCPIはFRB目標に近づいており、下落傾向も明確になっている。この分化は市場やFRB関係者の間でもますます認識され、ハト派姿勢へのデータ的裏付けとなっている。
FOMCタカ派調整はすでに織り込み済み、ハト派発言にはさらなる上昇余地
レポートによれば、今週のFOMC声明では「緩和バイアス」の文言が削除され、ドットチャート中央値も今年は金利据え置きとなるだろう。しかし、このタカ派的な調整は市場で既に十分に予想されており、新たな情報インパクトではない。
本当の変数はウォルシュ議長の発言姿勢にある。ホルムズ海峡再開の最新の進展やコアインフレ鈍化傾向と合わせて、ウォルシュは今会合でハト派シグナルを放つリスクが高まっている。もしその発言が想定よりも穏やかであれば、市場では利下げ路線の再プライシングが加速する可能性がある。
米国債利回りは依然更なる下落余地、市場プライシングの調整が見込まれる
市場のプライシングの観点から、レポートでは現在の金利先物が利上げを過大評価していると指摘。2年米国債利回りは1週間前より約13bp低下しているものの、2月水準より60bp以上高いままで、市場がインフレリスクの緩和を完全に織り込んでいないことを示している。
これまでタカ派予想を支えていたインフレ上昇リスクが徐々に消えていく中、市場は更に利上げプライシングを圧縮しつつ、利下げプライシングを上方修正する見通しであり、米国債利回りには依然下落余地がある。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
米国市場のストーリーが「劇的転換」:「AIデフレ説・米国債管理可能論」から「AIが債券市場を圧迫、ベーセントが長期金利をコントロールできない」へ
ドイツ銀行は、市場における米国経済の物語が「AIによるインフレ低下」から「AIによる債券発行が米国債利回りを押し上げる」に転換したと指摘していますが、悲観的な感情は行き過ぎている可能性があると述べています。同銀行は、市場が本当に過小評価しているリスクは、AIエコシステムでの安全事故、IPOの失敗、または収益予測の未達がドルに打撃を与え、債券市場を支えることだと考えています。さらに、フランスの財政問題がユーロに新たな圧力をかけているとも指摘しています。
サムスンの来年のストレージ生産量の80%はすでに長期契約でロックされています

ドイツ銀行:米国株の7月下旬以来の「第5次テック株ラリー」は天井に達し、「逆V字反転」に備えるべき
ドイツ銀行は米国株式のテクノロジーセクターの格付けを「オーバーウェイト」から「中立」に引き下げました。7月29日から始まった第5次テクノロジー株の反発が長期トレンドチャネルの上限に近づいていることを指摘しています。現在の上昇余地は約4ポイントしか残されておらず、過去のパターンでは下落リスクが最大16ポイントに及ぶことが示されています。資金は他のセクターにローテーションする可能性があり、テクノロジー株の比率が低いヨーロッパ市場が相対的に恩恵を受けると見込まれますが、テクノロジー株が長期的にアウトパフォームし続けるトレンドは変わらないと強調しています。
米国のAIコンピューティングリソースレンタルはどれほど高額か?「スポット価格」は長期契約の2倍、クラウドプロバイダーの収益閾値の4倍
AIの計算能力の短期スポットリース価格は1ギガワットあたり年間400億〜500億ドルにも達しているが、長期契約価格は年間200億ドルにすぎない。スーパーコンピュータークラウド運営者の損益分岐点は年間約120億ドルとされる。しかし、ゴールドマン・サックスの分析によると、Googleなどのハイパースケールクラウド事業者が高いプレミアムを支払って計算能力をリースしている主な理由は、自社の生産能力が追いついていないためであり、自社の能力が拡大して追いつけば、スポット市場でのプレミアムは消滅するとされる。

暗号資産価格
もっと見る


