
アウトセットメディアインデックスがローンチ、ニュースソースに対するオーディエンスの選択性が高まる

メディアアウトレットのベンチマークのための初の標準化された指数であるOutset Media Index(略称OMI)は、3月12日にソフトローンチを開始しました。

この段階では、早期ユーザーがシステムにアクセスし、データを探索しながら、チームがメディア分析担当者の日々の業務にどのように適合するかを観察します。収集したフィードバックに基づき、インデックスはさらに洗練された後、正式なローンチが行われます。
Outset Media Indexは、以下のようなプロフェッショナルのために設計されています:
- キャンペーンの掲載先を決定するメディアバイヤーや広告主、
- ストーリーを売り込んだり、掲載交渉前にアウトレットを比較するPR、マーケティング、コミュニケーションチーム、
- 自社の出版物が他のメディアと比べてどの程度のパフォーマンスを示しているかを知りたい出版社や編集チーム、
- メディアの影響力の変化を研究する研究者やアナリスト。
これらのプロフェッショナルは既に大量のメディアデータを扱っていますが、多くの場合さまざまなツールを利用して断片的に情報を集めています。OMIは、そのようなシグナルを1つのインターフェースにまとめ、340以上の暗号資産関連メディアアウトレットを並べて比較したり個別に確認したりできます。その際、トラフィック、地理的リーチ、SEO、AIでの可視性、オーディエンスエンゲージメント、業務利便性などの情報も閲覧できます。
このアプローチにより、読者が滞在し継続閲覧する出版物はどれか、どのメディアで安定したオーディエンスの成長が見られるか、最初に公開された後どこでストーリーが広がるか、といった実用的な疑問に答えることができます。インデックスは分析にかかる時間を短縮し、チームがキャンペーンを計画し、予算を慎重に管理し、煩雑な作業なく目標を達成するために役立ちます。
Outset Media Indexの詳細
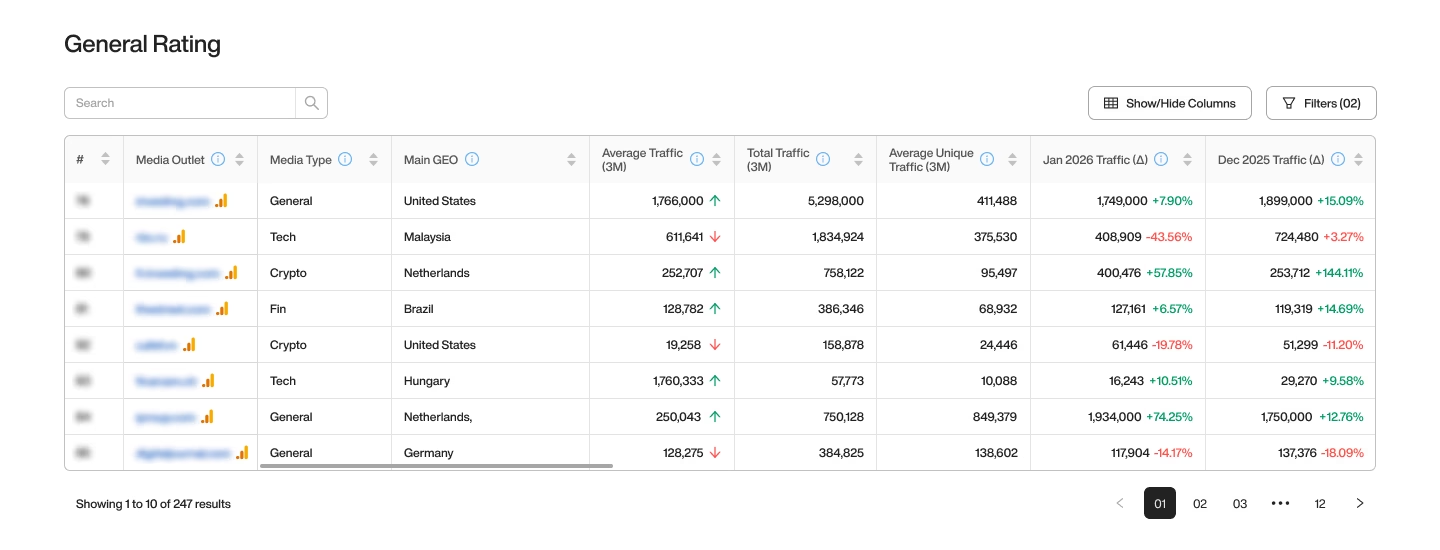
メイン画面にはメディアアウトレットがランキングテーブルで表示されます。それぞれの行は出版物を示し、各列は指標を示します。フィルターでさまざまなニーズに合わせてリストを絞り込むことが可能。メディアタイプ、主要地域(GEO)、トラフィックレベル、オーディエンスエンゲージメント、ドメイン権威、投稿単価、複数の評価項目で絞り込みができます。
ユーザーはテーブルに表示される指標を選択でき、特定のケースに関連するシグナルのみを使ってアウトレット分析が可能です。
 出典: omindex.io
インターフェースの裏には、メディア分析の様々な領域をカバーする37項目の指標セットが存在します。トラフィックレベル、ユニークビジター、リファラル・トラフィック、ドメイン権威など多くの指標は、メディアデータを扱う人には馴染み深いものです。これらは出版物のオーディエンス規模や読者の来訪元、ウェブ上でのストーリー拡散状況を示します。
標準のパラメータと並び、OMIチーム独自開発の指標もいくつか含まれています。複数のデータポイントを組み合わせ、パフォーマンスや運用快適性をより明確に示します。例えば、Composite Scoreはアウトレットのオーディエンスが時間経過とともに成長しているか縮小しているかを追跡し、Editorial Rigidityは外部寄稿者の資料に対する編集部門の厳格さを示します。
これら全てのシグナルが、プラットフォームの二重スコアリング枠組み:General Rating(データセット内の他出版物と比べてどれほど強くパフォーマンスしているか)、Convenience Rating(業務上どれほど取り扱いやすいか)を形成します。
ランキングの信頼性を保つため、指数は複数の既存ソースを活用します。トラフィックやオーディエンスの推定はSimilarweb等のプラットフォームからのデータに基づき、Mozがドメイン権威の数値を提供します。全ての指標はデータセット内に表示される前に精査・標準化され、異なるアウトレットでも同じ枠組みで分析でき、歪みや過大評価の心配がありません。
特筆すべきは、OMIプラットフォーム内の可視性は販売や交渉の対象とならず、メディアアウトレットはランキング順位に影響を与えるための支払いができません。スコアはデータセットから自動的に生成され、システム上の全出版物に対して同一方法が適用されます。
Outset Media Indexは、Outset PRによって開発されました。同社はオンライン上でメディアの実際のパフォーマンスを研究するデータ駆動型コミュニケーションエージェンシーです。指数はその研究業務から派生しました。
同じデータセットはOutset Data Pulseにも活用されており、メディア市場を広角で検証する一連のレポートを作成しています。
「このインデックスによって、人々は自身でデータセットを探索できます」
と、Outset Media IndexのプロダクトリードSofia Belotskaiaは述べています。
「Outset Data Pulseは同じ情報を用いて、数字が示す内容をテキストで解説しています。」
レポートは異なる地域におけるメディア動向をレビューし、日常業務でメディアデータを活用するチームへの実用的な結論をまとめています。
Outset Media Indexのローンチは、読者自身がニュース取得先をより選別的に選ぶようになった時期に行われています。多くの国で報道機関への信頼は、ビジネスやその他の組織への信頼を下回り続けています。
Edelman Trust Barometer:ニュースソース選択の傾向が強まる
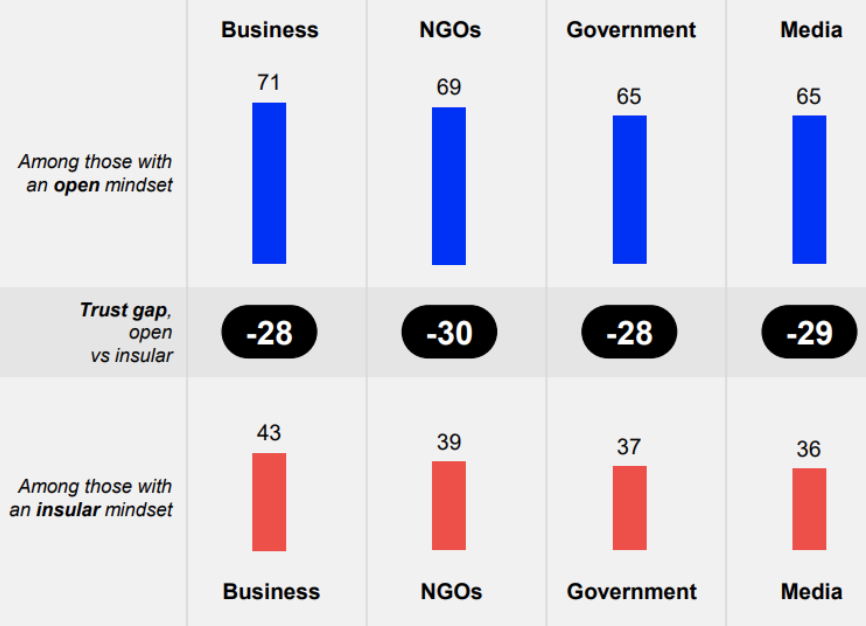
2026 Edelman Trust Barometerは、25カ国以上の数万人の回答者を対象とした調査であり、メディアへの信頼は依然として均一ではありません。レポートが「閉鎖的な信頼マインドセット」と示した回答者では、メディアを信頼すると答えたのはわずか36%、より開かれた見解の回答者は65%が信頼すると答えています。
このギャップは、多くの人々が広く機関を信頼するよりも、自分が既に信頼できると考える情報源の狭い範囲に頼っていることを示しています。
 出典: edelman.com
レポートは、信頼がしばしば機関の声よりも、身近な人物に集中する傾向があることも強調しています。閉鎖的信頼マインドセットの回答者では、61%が自分のCEOや隣人を信頼すると答え、ジャーナリストを信頼すると答えたのは48%、政府リーダーを信頼すると答えたのは43%でした。
これらの知見は、メディア影響力がより複雑になっている理由の一端を説明しています。出版物のインパクトは、もはやトップページの訪問者数だけでは定義されません。
総合すると、人々の情報判断基準が変化していることがうかがえます。信頼は機関そのものよりも、人間関係や馴染み、認識された信頼性に結び付けられています。
同時に、読者に届く前のニュースの流れも複雑化しており、ストーリーが検索エンジン、アグリゲーター、メッセージングプラットフォーム、SNSなどを経由して、読者が元のアウトレットを見る前に現れるケースが多くなっています。
Outset Media Indexは、研究者やメディアプロフェッショナルがこうした動態をより詳細に検証し始めている代表的な事例です。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
米国株式市場の概況 | FRBの10月利上げ確率が69.7%に上昇、主要3指数が下落、SKハイニックス(SKHY.US)は3%以上下落
取引終了時点で、ダウ・ジョーンズ指数は351.27ポイント下落し、下落率は0.68%、51,512.42ポイントとなりました。S&P500指数は58.25ポイント下落し、下落率は0.75%、7,706.39ポイントとなりました。ナスダック総合指数は308.24ポイント下落し、下落率は1.13%、26,936.04ポイントとなりました。
報道:TSMC、来年1月からウエハー受託生産価格を3%〜6%引き上げ、受注の見通しは2030年まで延長
メディアによると、TSMCの2ナノメートルや3ナノメートルなどの高価で先進的な製造プロセスは値上げ幅が大きい。成熟した特殊プロセスについては、製品、稼働率、および顧客状況により個別に価格交渉が行われている。現在、TSMCの8インチファブの生産能力利用率は100%を超え、45ナノメートル以下のプロセスはフル稼働となっている。AIデータセンターの建設は、GPUやHBMの需要を牽引するだけでなく、PMIC、MCU、アナログICなどの成熟プロセスの注文も促進している。
米財務省は最大60億ドルの長期国債を再買い入れ予定、30年物利回りが2007年以来の高水準を記録
これは財務省による長期国債の買い戻し強化の第2弾で、今回は20年~30年物の国債が買い戻されます。上限規模が発表された後も30年米国債の利回りはさらに上昇し、一時5.4%を超えました。2週間前の第1弾強化買い戻しの上限目標も60億ドルで、市場関係者の一部予想を下回りましたが、実際の買い戻し額は52億ドルにとどまり、財務省は競争入札が不十分だったとしています。
複数の要因が重なり、米国債の売りが加速!5年物利回りが2007年以来初めて5%を突破、10年物は5.1%に到達
アメリカの9月PMIが予想を上回り、国際原油価格が再び100ドルを突破し、FRB理事が利上げのシグナルを発したことが債券市場に打撃を与えました。5年物国債の入札不調は債券市場にさらなる悪影響をもたらしました。10年物米国債利回りの心理的節目である5%が「上限」としての意味を失い、市場では6%についての議論が始まっています。利上げの取引に加えて、財政と供給の圧力も長期債の利回りを押し上げています。
暗号資産価格
もっと見る


