
Anche se i dati sull'inflazione sono migliori del previsto, i rendimenti dei Treasury USA continuano a salire e Wall Street sospetta che il Giappone sia la “mano nascosta” dietro le quinte

L'ondata di vendite dei titoli di Stato americani continua e il mercato rivolge ora l'attenzione al Giappone. Anche se i dati sull'inflazione sono risultati sorprendentemente deboli, il rendimento del decennale USA è salito a livelli massimi pluridecennali al 5,28%, mentre gli analisti di Wall Street discutono animatamente sul modo in cui il Giappone stia guidando questa turbolenza globale sul mercato obbligazionario.
Giovedì, nonostante i dati core PCE inferiori alle attese, i rendimenti dei Treasury USA hanno proseguito al rialzo, deludendo le aspettative che un raffreddamento dell'inflazione potesse allentare la pressione di vendita. Yardeni Research e Deutsche Bank indicano entrambi il Giappone come principale responsabile, ma differiscono radicalmente sul meccanismo di trasmissione: per i primi la chiusura delle operazioni di carry trade in yen è la causa principale, secondo i secondi sono invece i rendimenti dei titoli di Stato giapponesi (JGB) in ascesa a essere la chiave.
Il punto focale di questo dibattito è: quando si arresterà la vendita dei Treasury USA? Forse dipenderà dalla capacità del Giappone di stabilizzare il proprio mercato obbligazionario domestico. Un recente report di Goldman Sachs mostra che i fondi CTA che seguono i trend mantengono una posizione netta corta sui mercati obbligazionari globali per -170 miliardi di dollari (misurati come DV01), e che la posizione continua ad ampliarsi, segnalando che il pessimismo verso le obbligazioni ha raggiunto i massimi storici.
Due interpretazioni: chiusure di carry trade o repricing dei tassi?
Ed Yardeni, presidente e chief investment strategist di Yardeni Research, rileva nel suo report che gli investitori che utilizzano lo yen come valuta di finanziamento per carry trade potrebbero aver amplificato la vendita globale di obbligazioni. Secondo lui, con la Bank of Japan (BOJ) che ha iniziato ad alzare i tassi, chi ha fatto carry trade è costretto a vendere titoli governativi acquistati con prestiti in yen a basso costo, "questo tipo di operazione aveva permesso a molti governi di continuare a gestire deficit di bilancio senza far aumentare i rendimenti, ma ora è giunto il momento di ripagare i debiti."
Yardeni sottolinea inoltre che, in un periodo in cui la BOJ e altre banche centrali mantenevano i costi di finanziamento a livelli eccezionalmente bassi, i governi si sono fortemente indebitati. Definisce quindi l’attuale situazione come una “vendetta dei vigilantes obbligazionari”, concetto che egli stesso ha promosso negli anni '80.
Tuttavia, Shoki Omori, chief strategist per il reddito fisso giapponese di Deutsche Bank, mette in dubbio questa logica. Sostiene che la liquidazione dei carry trade dovrebbe far apprezzare lo yen e lasciare "impronte digitali" precise: forti rialzi dello yen, crollo delle posizioni speculative corte sulla valuta, calo dei mercati azionari e rialzo dei treasury USA per fuga verso la sicurezza. "Ma attualmente stiamo assistendo all'esatto opposto," afferma, "obbligazioni e yen in calo insieme: questo è un segnale di inflazione e di repricing dei tassi, non di deleveraging."
Anche i dati sui flussi di capitale confermano questa tesi. Secondo il Ministero delle Finanze giapponese, nelle due settimane fino al 12 settembre, i residenti in Giappone sono stati acquirenti netti di titoli esteri a lungo termine (nella settimana dal 6 al 12 settembre hanno acquistato 1,1 trilioni di yen); nella seconda metà di agosto invece avevano venduto netti per 2,8 trilioni. Nel frattempo, i non residenti sono stati per quattro settimane consecutive acquirenti netti di JGB a lungo termine, solo nella settimana del 12 settembre hanno acquistato 2,2 trilioni di yen. Shoki Omori interpreta questi dati come “flussi esteri in entrata sui JGB e capitali giapponesi nuovamente in uscita”, una dinamica opposta rispetto al rientro dei fondi in Giappone.
Condivisione di fondo: il vero problema è il mercato bond giapponese
Nonostante il disaccordo sul meccanismo di trasmissione, gli analisti concordano su un punto: la radice delle vendite sui Treasury USA va ricercata in Giappone, precisamente nell’instabilità del mercato obbligazionario nipponico.
Isabella Rosenberg, strategist di Goldman Sachs, nel report “Che segnali di rischio fiscale ci trasmette il differenziale dei tassi giapponesi?”, osserva che da maggio lo spread sugli swap JGB si è ampliato lungo tutta la curva, crescendo più dei rendimenti stessi. Nota come i JGB abbiano performato meglio delle attese rispetto agli swap – cioè gli swap sono saliti più dei bond stessi – rendendo difficile sostenere che il problema sia l'offerta netta di JGB non assorbita dal mercato, a differenza di quanto visto dopo l’abbandono del controllo della curva dei rendimenti (YCC).
Secondo Goldman Sachs, la forza relativa dei JGB deriva da molteplici fattori: minori emissioni sul lungo termine, ottimismo sugli acquisti domestici (soprattutto da GPIF e in relazione alle politiche NISA), e un allentamento della pressione sul lato offerta dei rendimenti a lunga scadenza da parte delle principali economie, incluse Giappone, Stati Uniti e UK.
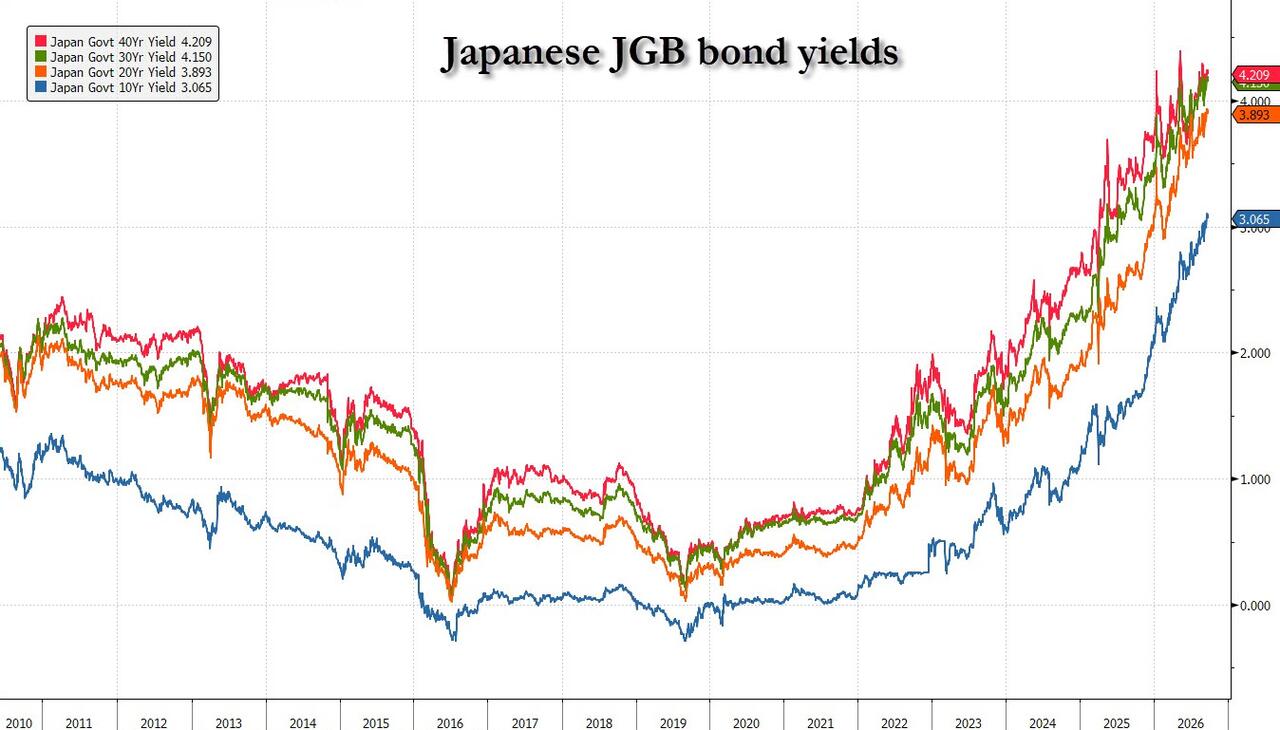
Tuttavia, Goldman Sachs avverte che, da una prospettiva di medio termine, con l’aumento atteso delle emissioni JGB per il prossimo anno e il ridimensionamento del bilancio della BOJ, gli spread swap dovrebbero tornare a livelli più bassi. In altre parole, se il mercato obbligazionario giapponese non troverà stabilità, la pressione di vendita sui Treasury USA difficilmente si attenuerà davvero; la maggior parte dei rendimenti dei titoli di Stato giapponesi a lungo termine è attualmente su massimi storici.
Vincoli politici limitano le mosse della BOJ
Un elemento che preoccupa i mercati è lo spazio di manovra limitato della BOJ.
La nuova premier Sanae Takaichi ha già manifestato insoddisfazione per i recenti rialzi dei tassi e intende sostituire diversi membri della BOJ con profili più accomodanti, segno che la banca centrale manca di volontà politica per un ulteriore irrigidimento della politica monetaria.
In questo contesto, il rendimento del JGB a 10 anni è salito a livelli raramente visti nella storia, a dimostrazione che il mercato percepisce gli aumenti della BOJ come insufficienti a frenare l’inflazione giapponese persistente. Il recente elevato livello di attenzione del ministro delle finanze Bezzente sulle vicende giapponesi conferma indirettamente il profondo impatto del mercato bond giapponese sul trend dei Treasury USA.
Attualmente, i fondi CTA con strategie di trend following presentano posizioni corte nette sui mercati obbligazionari globali per -170 miliardi di dollari, in crescita settimana dopo settimana, segnalando che le scommesse ribassiste sul bond globale sono ai massimi storici. Goldman Sachs mette però in guardia: se dovessero emergere segnali di deflazione o un forte rallentamento economico, le posizioni corte su Treasury e JGB potrebbero essere colpite da uno short squeeze senza precedenti nella storia.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Dopo aver provato Muse, ho liquidato tutte le mie azioni di Airbnb.
Un analista esperto con un'importante posizione in Airbnb ha deciso di liquidare tutte le sue azioni Airbnb dopo soli dieci giorni di utilizzo di Muse, l'applicazione Meta AI. Secondo lui, Muse non solo è in grado di comprendere le sue preferenze, ma lo ha anche aiutato a prenotare alloggi aggirando direttamente Airbnb, con un risparmio del 60% sul prezzo. Quando gli agenti AI iniziano a confrontare prezzi, annullare e riprenotare per conto tuo, le "barriere di traffico" su cui si sono sempre basate le piattaforme Internet vengono minacciate: potrebbe essere l'inizio dell'era dell'"e-commerce proattivo".
Goldman Sachs: L’AI deve affrontare le difficoltà prima di poter portare benefici
Cosa significa "auto-regolamentazione dell'AI" di Trump? Huang "vince alla grande", dietro le quinte interroga Anthropic Amodei
Trump promuove l'“auto-regolamentazione” dell'AI, che apparentemente rafforza la sicurezza ma in realtà prepara il terreno per l'espansione della potenza di calcolo: requisiti come test, audit e monitoraggio per la “conformità alla sicurezza” genereranno nuove esigenze per l'inferenza e l'interconnessione ottica, rendendo Nvidia il principale beneficiario. Jensen Huang si è inoltre alleato con Zuckerberg per respingere una regolamentazione troppo severa e ha direttamente chiesto al CEO di Anthropic, Amodei, perché esagerare sui rischi dell'AI nei contesti pubblici.
Prospettive delle nuove quotazioni azionarie negli Stati Uniti | Heng Hong Technology (HCPC.US): un aumento dei ricavi senza crescita dei profitti, una situazione difficile da risolvere. La narrazione multidimensionale riuscirà a sostenere la valutazione IPO?
Dopo la revisione della valutazione, il mercato sarà disposto a sottoscrivere pienamente a questo prezzo?
Prezzi delle criptovalute
Altro


