
Goldman Sachs: L’AI deve affrontare le difficoltà prima di poter portare benefici

👆Clicca sul testo blu per seguirci
Rapporto Goldman Sachs
La velocità con cui i giganti della tecnologia stanno investendo nell’AI è sotto gli occhi di tutti. Goldman Sachs ha rilasciato un rapporto per rispondere alle tre domande sull’AI che i clienti pongono più di frequente: quale sarà l’andamento della spesa in conto capitale per l’AI, quali ricavi serviranno per sostenere questi investimenti e quanto il mercato azionario sta già prezzando l’AI. A dire il vero, ognuna di queste domande vale una fortuna. Dunque, seguiamo insieme il rapporto e vediamo cosa ne emerge.
Sulla prima domanda, come evolverà la spesa in conto capitale per l’AI? Goldman Sachs indica che i “Big Five Cloud” prevedono di arrivare quest’anno a una spesa di 800 miliardi di dollari, cifra che il mercato si aspetta salirà fino a 1.100 miliardi di dollari l’anno prossimo, soprattutto perché l’offerta di potenza di calcolo non riesce a soddisfare la domanda, e ci sono ancora molti ordini in attesa di essere evasi.
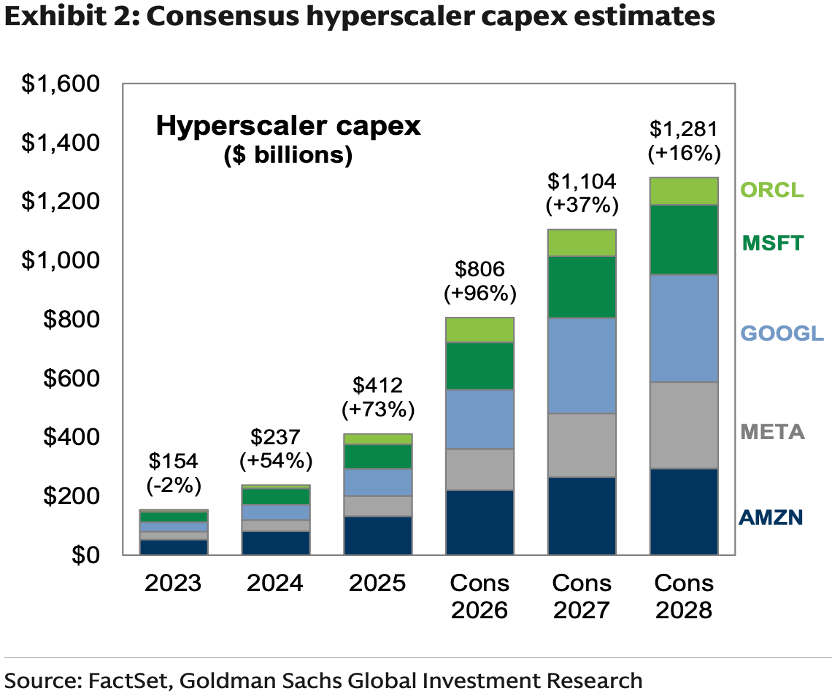
La previsione interna di Goldman Sachs è ancora più elevata: circa 1.200 miliardi di dollari il prossimo anno, ma con un rallentamento progressivo della crescita rispetto al quasi 100% di quest’anno. Uno dei motivi di questo rallentamento è il denaro: i Big Five Cloud quest’anno hanno speso più di quanto il cash flow operativo sostiene; per aumentare ulteriormente gli investimenti dovrebbero indebitarsi o emettere azioni. Goldman Sachs ritiene che il coverage degli interessi sia ancora molto sano e che il denaro sia disponibile, ma la capacità di raccolta non è scontata. Anche le limitazioni del governo alla costruzione di data center e la scelta di rallentare il lancio dei modelli più avanzati stanno incidendo sul ritmo di sviluppo.
Tuttavia, la domanda di potenza di calcolo e gli ordini arretrati spingono i Big Five Cloud ad aumentare ulteriormente gli investimenti; con la concorrenza dei modelli open source, il costo dei token AI sta diminuendo, il che richiede una crescita molto rapida dei volumi per sostenere i ricavi e i futuri investimenti. Goldman Sachs prevede quindi un aumento costante della spesa in conto capitale, ma con un ritmo di crescita progressivamente più contenuto.
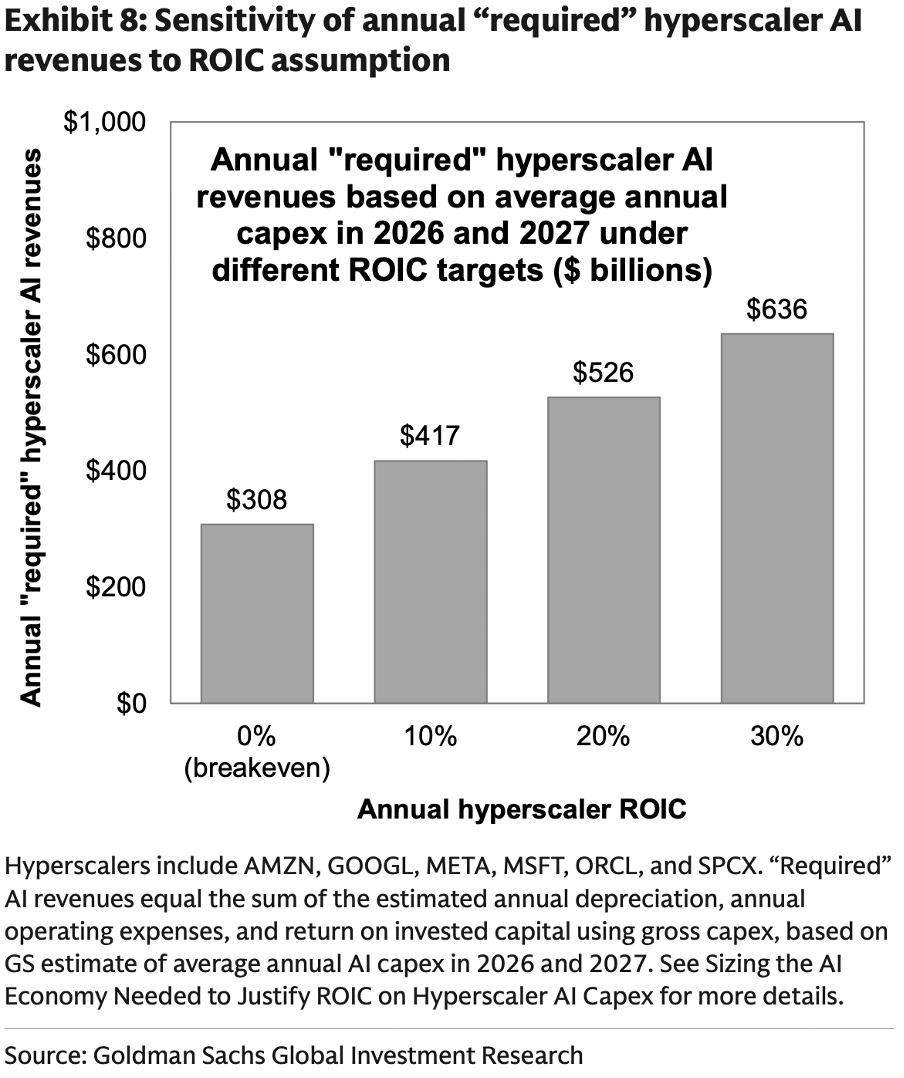
Passiamo alla seconda domanda: di quanti ricavi c’è bisogno per sostenere investimenti di questa portata? Goldman Sachs stima, sulla base della media della spesa in conto capitale AI tra quest’anno e il prossimo, che i principali produttori di potenza di calcolo abbiano nei prossimi anni bisogno di ricavi AI annui pari a circa 300 miliardi di dollari, per coprire gli ammortamenti e le spese operative. Se si vuole ottenere un ritorno sull’investimento tra il 10% e il 20%, il fabbisogno sale a oltre 400-500 miliardi di dollari all’anno.
Attualmente, i ricavi AI dei cloud provider non hanno ancora raggiunto queste soglie, ma la crescita sta accelerando. Amazon, Google e Microsoft hanno ordini esecutivi per un totale di 1.700 miliardi di dollari. Anche se tale cifra include ordinativi sul business cloud in generale e non solo AI, la crescita futura dei ricavi ne è comunque supportata.
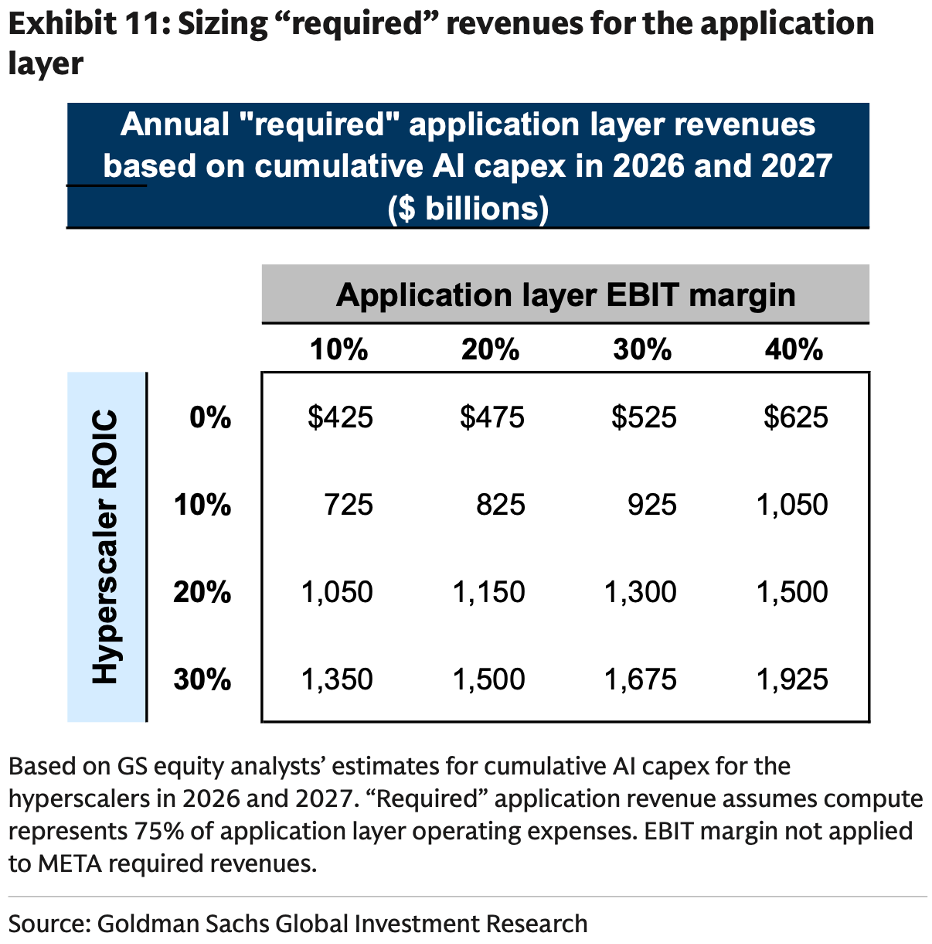
Tuttavia, le aziende che sviluppano applicazioni AI comprano potenza di calcolo dai cloud provider e poi vendono i loro prodotti: le entrate che ricevono dai clienti devono coprire non solo la spesa verso i cloud provider, ma anche i costi propri di training, inferenza e altri costi, oltre a generare profitti. Goldman Sachs ha quindi calcolato che, se queste aziende vogliono mantenere un margine operativo del 30% mentre i cloud provider ottengono un ritorno sull’investimento tra il 10% e il 20%, le aziende applicative AI avranno bisogno di circa un trilione di dollari di ricavi annui. Per i dettagli, si rimanda alla tabella sulla relazione tra tasso di rendimento e margine di profitto.
Nonostante queste cifre imponenti, Goldman Sachs ritiene che la possibilità che l’AI raggiunga questa scala non sia bassa; a titolo di confronto, sia la pubblicità globale che la spesa software quest’anno ammontano a circa 1.500 miliardi di dollari ciascuna. L’AI, aiutando le aziende a risparmiare costi e migliorare l’efficienza, genera benefici tangibili che favoriranno la propensione a pagare delle imprese e il conseguente aumento dei ricavi AI.
Infine, affrontiamo la terza domanda: quanto il mercato azionario sta già prezzando l’AI? Secondo Goldman Sachs, i timori del mercato sulla sostenibilità degli utili AI sono già parzialmente incorporati nei prezzi. Il rapporto prezzo/utili a termine delle azioni infrastrutturali AI è sceso dalla mediana di 32x di aprile a 22x, segnale che il mercato applica già uno sconto sulle valutazioni di queste società.
Guardiamo ora al segmento dei semiconduttori. I titoli della memoria hanno margini lordi doppi rispetto alla media storica, ma trattandosi di un settore molto ciclico il mercato non crede che margini così alti possano continuare e assegna valutazioni basse: il rapporto prezzo/utili delle aziende storage si attesta ora intorno a 4x, circa la metà della media degli ultimi 15 anni. Al contrario, i produttori di chip design non si discostano molto dai livelli storici di redditività, quindi eventuali correzioni degli utili sarebbero comunque più moderate.
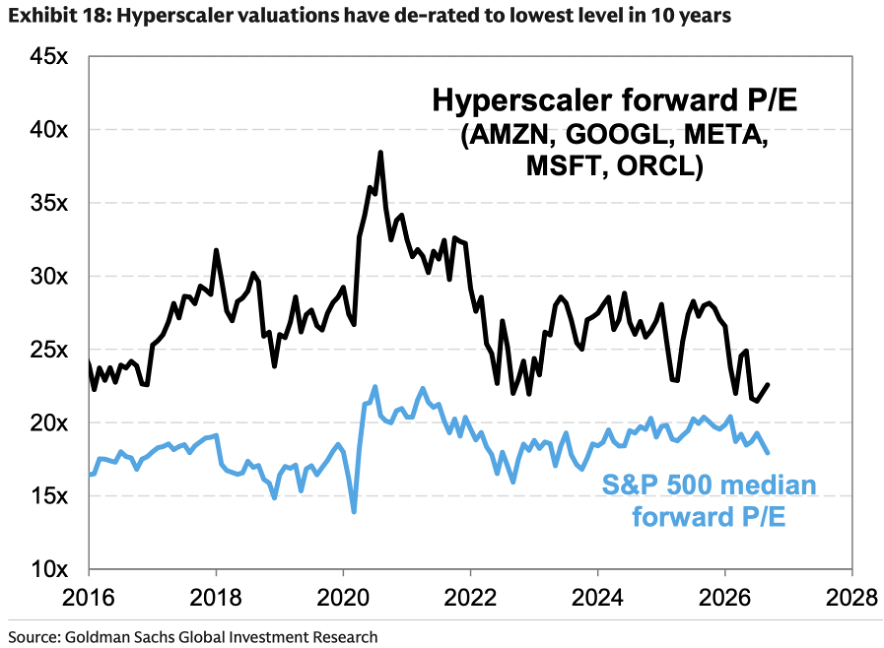
Guardando ai Big Five Cloud, Goldman Sachs ritiene che servano tre condizioni per farli tornare leader: rallentamento della crescita economica, concretizzazione degli investimenti AI e diminuzione del ritmo della spesa in conto capitale. Queste condizioni si stanno allineando progressivamente. Nel frattempo, il price/earnings a termine dei Big Five Cloud è sceso ai minimi degli ultimi dieci anni; secondo Goldman Sachs, con l’accelerazione dei ricavi e il rallentamento della spesa, si potrà migliorare la generazione di cassa, sostenendo le quotazioni azionarie.
Nel segmento delle applicazioni, Goldman Sachs prevede una netta divergenza: solo dopo alcuni trimestri e con la diffusione pratica delle applicazioni si potrà capire chi saranno i vincitori e chi i perdenti. Al momento, i risultati delle software house non mostrano impatti evidenti dall’AI e i loro titoli si sono ripresi, con le aziende di infrastruttura IT e sicurezza informatica tra le migliori. Tuttavia, società che trattengono gli utenti grazie alla loro inerzia potrebbero essere messe in crisi dagli AI Agent, come accade nei settori assicurativo, telecomunicazioni, viaggi e abbonamenti. Dal lancio di Muse a metà settembre, il portafoglio di azioni “inerzia dei consumatori” tracciato da Goldman Sachs ha sottoperformato l’indice di circa 5 punti percentuali.
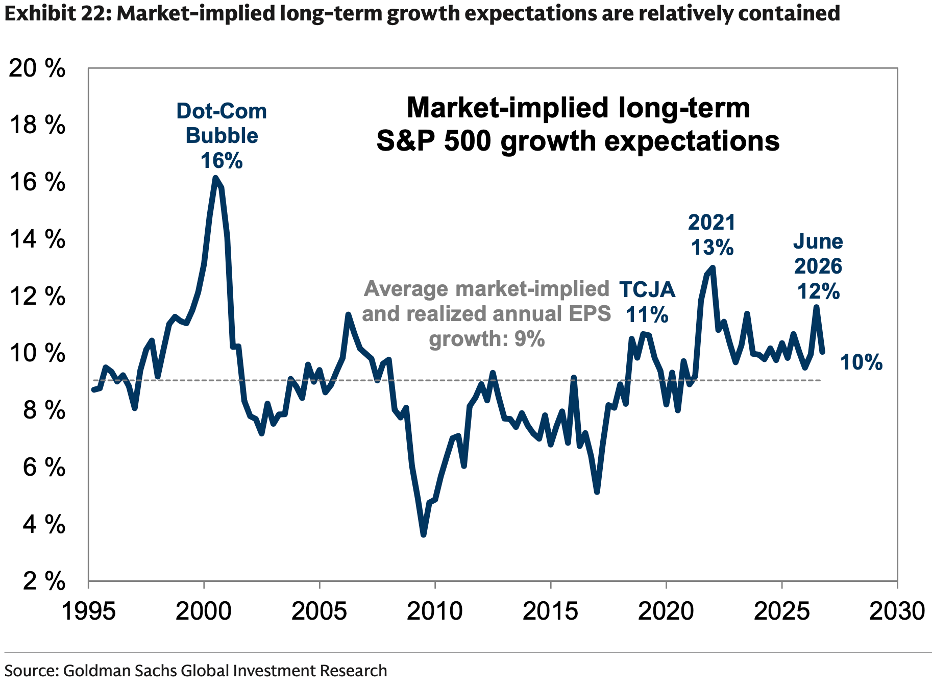
Infine, osservando il mercato nel suo complesso, la maggior parte delle aziende può sfruttare l’AI per aumentare efficienza e redditività, ma le aspettative di crescita di lungo periodo impresse nelle quotazioni attuali sono solo del 10%, poco al di sopra della media storica e di gran lunga inferiori al 16% dell’era della bolla Internet. Goldman Sachs conclude quindi che il mercato non ha ancora pienamente incorporato il valore generato dall’AI.
Bene, dopo tutte queste considerazioni di Goldman Sachs, la nostra opinione come team di investitori USA sull’evoluzione dell’AI è semplice: ottimismo. La spesa in conto capitale, sebbene enorme, ha un ritorno altrettanto grande. In passato sul nostro Meituo Pro abbiamo già creato modelli finanziari per analizzare il tasso di ritorno sul capitale di Google, ottenendo un dato del 30% dagli investimenti nei data center. Questo è molto vicino ai “tre anni per il rientro” dichiarati da Amazon. Quindi non ci preoccupa il ritorno sugli investimenti.
Ciò che conta di più, però, è che l’AI sia ancora all’inizio: le aziende hanno appena iniziato a integrare l’AI nel lavoro, e anche strumenti innovativi come gli AI Agent sono appena stati lanciati; con il crescere dell’accettazione del mercato aumenterà anche l’utilizzo dell’AI. In futuro, inoltre, con l’allargamento delle applicazioni e il miglioramento delle infrastrutture, emergeranno sempre più effetti di scala, rendendo ancora più interessanti i ritorni complessivi sull’investimento.
Di conseguenza, comprendiamo una certa cautela del mercato, ma nel complesso non siamo preoccupati. Siamo anche convinti che, con la crescita continua dei ricavi, il mercato riconoscerà sempre di più il valore degli investimenti già effettuati, sostenendo ulteriormente il “trend AI”.
Raccomandazioni precedenti
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
JP Morgan: Il rischio latente nei mercati azionari USA: la leva finanziaria è tornata
A settembre negli Stati Uniti il numero di licenziamenti aziendali ha raggiunto il livello più basso degli ultimi quattro anni per lo stesso periodo, ma la volontà di assumere è scesa al minimo degli ultimi quindici anni.
Secondo il rapporto di Challenger, Gray & Christmas, il numero di licenziamenti annunciati dalle aziende statunitensi a settembre è diminuito di quasi il 20% su base annua, mentre il numero di licenziamenti nei settori tecnologici è aumentato del 77% su base mensile. Il numero di offerte di lavoro previste dalle aziende a settembre è diminuito del 23% su base annua. Nello stesso giorno, il numero di richieste di sussidi di disoccupazione negli Stati Uniti della scorsa settimana è sceso a 197.000, avvicinandosi al minimo dal 1969.

La carenza di NAND potrebbe durare fino al 2028! Citigroup ottimista sull'aumento dei prezzi dei chip di memoria trainato dalla domanda di AI, ribadisce il rating "Buy" su SanDisk (SNDK.US)
Secondo Citi Research, i risultati del quarto trimestre appena annunciati da Micron Technology confermano ulteriormente la tendenza di continua scarsità nell'offerta del mercato delle memorie NAND flash. Si prevede che questa situazione di squilibrio tra domanda e offerta nell'industria potrebbe persistere fino al 2028, offrendo così un sostegno ai prezzi dei chip di memoria.

Nebius (NBIS.US) acquisisce la startup israeliana Inferize per rafforzare il business dell’intelligenza artificiale; il valore dell’operazione potrebbe arrivare fino a 150 milioni di dollari.
Il fornitore di servizi di infrastruttura cloud AI Nebius ha annunciato l'acquisizione della startup israeliana di intelligenza artificiale Inferize, rafforzando ulteriormente le sue capacità di infrastruttura per l'elaborazione AI.
Prezzi delle criptovalute
Altro


