
I volumi sani di emissione di prestiti globali guideranno gli utili del quarto trimestre di Moody's

Moody's MCO pubblicherà i risultati del quarto trimestre e dell’intero anno 2025 il 18 febbraio, prima dell’apertura dei mercati. La linea Corporate Finance, il principale contributore di ricavi della divisione Moody's Investors Service (“MIS”), dovrebbe aver registrato una buona crescita dei ricavi.
Nel quarto trimestre, l’attività globale di emissione di obbligazioni è stata solida nonostante i volumi stagionalmente ridotti di dicembre. Durante il trimestre, gli spread del debito societario hanno subito lievi fluttuazioni, rimanendo però vicino ai minimi pluriennali. Questo ha favorito il volume delle emissioni, anche se il blocco del governo potrebbe aver ostacolato alcune emissioni.
Tra le due sotto-categorie delle obbligazioni societarie non finanziarie, i prestiti investment-grade hanno registrato un notevole aumento dei volumi su base annua, mentre i volumi delle emissioni high-yield sono rimasti robusti. D’altro canto, l’emissione di leveraged loan è stata contenuta rispetto ai livelli record dello stesso periodo dell’anno precedente. La stima di consenso Zacks per i ricavi della linea Corporate Finance, pari a 467,4 milioni di dollari, indica una crescita del 22,7% rispetto al trimestre precedente.
La stima di consenso per i ricavi della business line Financial Institutions, pari a 173,4 milioni di dollari, suggerisce un incremento del 3,8% su base annua. La stima di consenso Zacks per i ricavi della business Public, Project and Infrastructure Finance, pari a 139,1 milioni di dollari, implica una crescita del 20,1%.
Passando alla finanza strutturata, i volumi trimestrali di emissione di collateral debt obligations, commercial mortgage-backed securities e asset-backed securities sono stati impressionanti. Pertanto, i ricavi da Structured Finance probabilmente sono aumentati. La stima di consenso per questi ultimi è pari a 149,8 milioni di dollari, suggerendo un incremento dell’8,5%.
La stima di consenso Zacks per i ricavi della divisione MIS per il trimestre da riportare, pari a 993,9 milioni di dollari, implica un aumento del 15,8% su base annua.
Altri fattori chiave che influenzano gli utili del Q4 di MCO
Divisione Moody's Analytics (“MA”): Con la domanda di analytics in costante crescita, i ricavi di tutte le unità della divisione MA dovrebbero essere aumentati nel quarto trimestre. Gli sforzi dell’azienda per rafforzare la redditività della divisione tramite strategie di crescita inorganica dovrebbero aver offerto qualche supporto. Pertanto, i ricavi complessivi della divisione dovrebbero essere aumentati nel trimestre oggetto di report.
La stima di consenso per i ricavi trimestrali della divisione MA è fissata a 945 milioni di dollari, indicando una crescita del 9,1% rispetto allo stesso trimestre dell’anno precedente.
Spese: Considerando gli sforzi di crescita inorganica di Moody’s, i costi legati ad acquisizioni e ristrutturazioni dovrebbero essere aumentati nel trimestre oggetto di report, con conseguente aumento delle spese totali.
Previsioni sugli utili di Moody’s
Secondo il nostro modello comprovato, le probabilità che MCO superi la stima di consenso Zacks per gli utili questa volta sono elevate. Questo perché l’azienda possiede la giusta combinazione dei due ingredienti chiave — un Earnings ESP positivo e un Zacks Rank #3 (Hold) o superiore.
Puoi scoprire le migliori azioni da acquistare o vendere prima della pubblicazione dei risultati con il nostro Earnings ESP Filter.
Earnings ESP: L’Earnings ESP per Moody’s è +0,83%.
Zacks Rank: Attualmente la società ha un Zacks Rank #2 (Buy). Puoi vedere l’elenco completo delle azioni Zacks #1 Rank (Strong Buy) di oggi qui.
Previsioni di utili e vendite del Q4 per MCO
La stima di consenso Zacks per gli utili è fissata a 3,46 dollari, valore rimasto invariato negli ultimi sette giorni. La cifra indica un balzo del 32,1% rispetto al dato riportato un anno fa.
Prezzo e sorpresa sugli utili per azione di Moody's Corporation
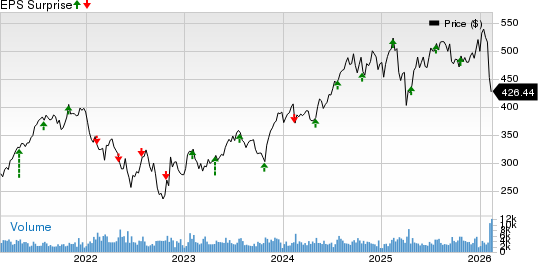
Moody's Corporation price-eps-surprise | Moody's Corporation Quote
La stima di consenso per le vendite, pari a 1,88 miliardi di dollari, suggerisce un aumento del 12,2%.
Previsioni 2025 per MCO
Moody’s prevede utili rettificati tra 14,50 e 14,75 dollari per azione. Su base GAAP, gli utili sono stimati tra 13,15 e 13,40 dollari per azione.
Moody’s prevede che i ricavi aumenteranno in una fascia percentuale a cifra singola alta. Anche i ricavi dei segmenti MIS e MA dovrebbero aumentare in una fascia percentuale a cifra singola alta.
Performance dei concorrenti di MCO
S&P Global Inc. SPGI ha riportato risultati contrastanti per il quarto trimestre 2025, con utili inferiori alla stima di consenso Zacks, mentre i ricavi l’hanno superata.
Gli utili rettificati per azione di SPGI, pari a 4,30 dollari, hanno mancato il consensus dello 0,5% ma sono cresciuti del 14,1% su base annua. I ricavi, pari a 3,92 miliardi di dollari, hanno superato la stima di consenso dello 0,5% e sono aumentati del 9% su base annua.
Accenture plc ACN ha riportato risultati impressionanti per il primo trimestre fiscale 2026.
Gli utili di ACN sono stati di 3,94 dollari per azione, superando la stima di consenso Zacks del 5,6%. Il dato è aumentato del 9,8% rispetto al trimestre precedente. I ricavi totali di 18,7 miliardi di dollari hanno superato la stima di consenso dell’1% e sono cresciuti del 6% su base annua.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche

I ricavi del leader della refrigerazione liquida AI Vertiv nel terzo trimestre sono aumentati del 61% su base annua, gli ordini sono cresciuti di oltre il 100%, il titolo è schizzato di oltre il 15% nel pre-market | Report finanziario
Nel terzo trimestre, Vertiv ha registrato vendite nette di 4,313 miliardi di dollari, con un aumento del 61% su base annua, e un utile per azione rettificato di 2,21 dollari, in crescita del 78% rispetto all'anno precedente, superando di gran lunga le aspettative; il tasso di crescita organica degli ordini ha superato il 100% su base annua, indicando che l’elevata domanda potrebbe continuare. L’azienda ha rivisto al rialzo le previsioni annuali, fissando come mediana delle vendite nette 14,65 miliardi di dollari e come mediana dell’utile per azione 7,15 dollari. Nel pre-market, il prezzo delle azioni è salito di oltre il 15% in un certo momento.
La spia più affidabile del mercato azionario americano si è accesa! Dopo le ultime due volte, è seguito un grande mercato ribassista.
Il fattore di qualità QMJ, che monitora il mercato azionario statunitense da quasi 70 anni, sta emettendo un raro segnale di allarme. A luglio di quest'anno, l'indicatore ha registrato un aumento mensile del 14,3%, il più elevato dal 1957, segnando una brusca inversione del ciclo di sovraperformance delle azioni spazzatura durato oltre due anni. Storicamente, simili inversioni significative del QMJ si sono verificate durante la crisi della bolla internet nel 2000 e la crisi finanziaria del 2008.

Stanotte la Federal Reserve non cambia politica senza sorprese, il mercato sceglie di "comprare tutto" (tranne il petrolio)
La Federal Reserve sospenderà quasi certamente l’aumento dei tassi questa notte, ma i forti dati economici degli Stati Uniti stanno facendo salire di nuovo la probabilità di un rialzo dei tassi a dicembre sopra l’80%, alimentando le aspettative di “tassi più alti più a lungo”. In modo anomalo, azioni, dollaro, oro e bitcoin stanno salendo simultaneamente, dando vita a un mercato in cui “si compra tutto”, mentre solo il petrolio scende controcorrente. Dietro la crescita generale, la pressione del finanziamento per l’AI e i rischi di credito non sono ancora svaniti, e Wall Street avverte del rischio di una correzione del mercato.
Prezzi delle criptovalute
Altro


