
Le dollar prospère, l’euro en difficulté

Morning FX
Durant les vacances de la fête nationale, de nombreux événements majeurs se sont produits à l'étranger, bouleversant totalement la trajectoire des marchés mondiaux des changes. Résumons trois grands sujets :
1. Assouplissement de la Fed, forte déception des NFP, prochaine hausse de taux possible en décembre
Les chiffres non agricoles américains de septembre ont été particulièrement faibles : faible création d’emplois, révisions nettement à la baisse des données précédentes, augmentation du taux de chômage et ralentissement de la croissance des salaires horaires. De plus, les quatre principaux secteurs - IT, finance, services professionnels et industrie manufacturière - ont enregistré des suppressions nettes de postes pour le deuxième mois consécutif, ce qui semble indiquer une détérioration tant « qualitative » que « quantitative » du marché du travail américain.
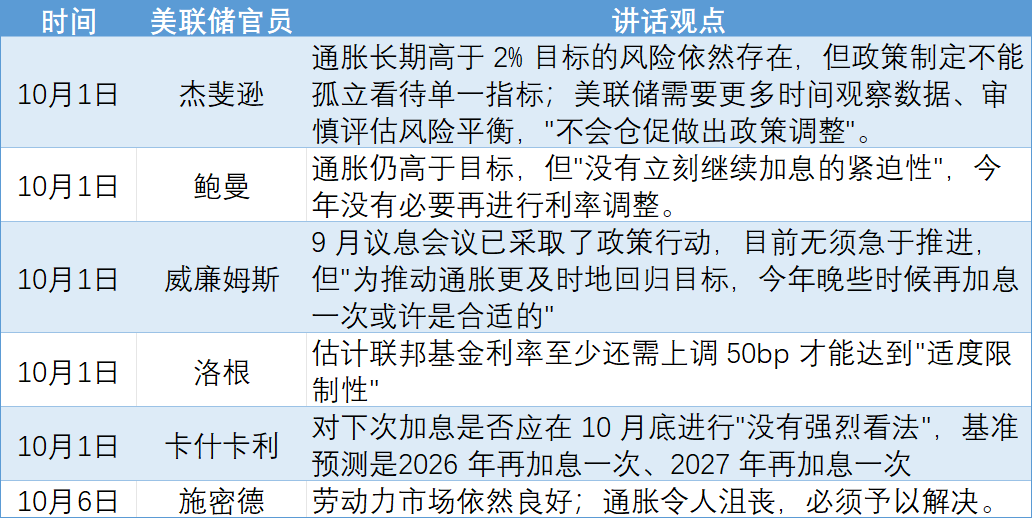
Dans le même temps, la plupart des déclarations des responsables de la Fed pendant les vacances ont eu pour effet d’affaiblir les attentes de hausse des taux en octobre.
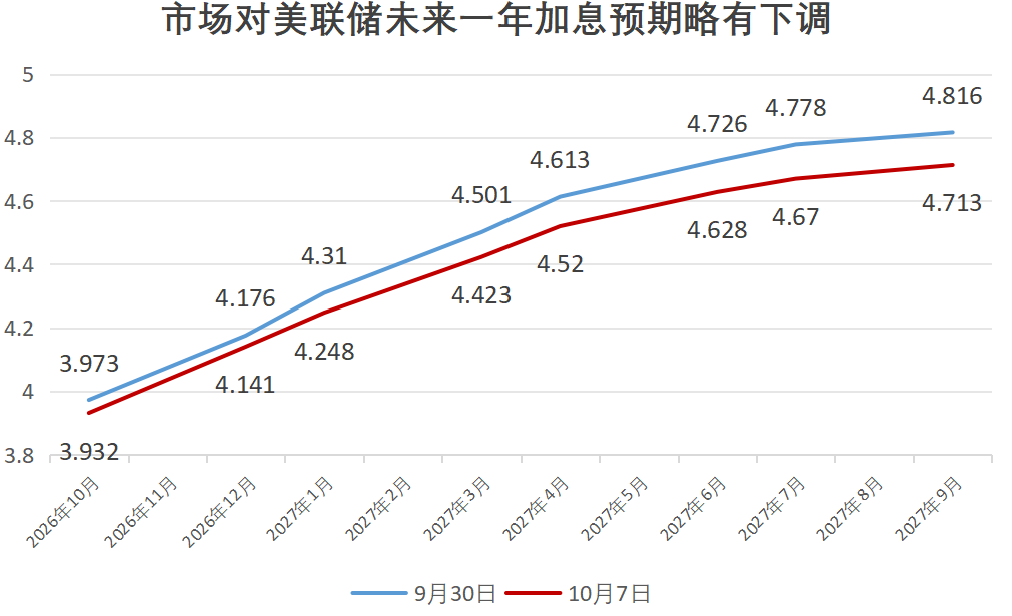
Cependant, le marché est resté lucide : il n’a pas pris position uniquement sur la faiblesse de l’emploi ou la forte inflation, et n’a pas exagéré le signal "pas de hausse en octobre" ; les prévisions restent sur une hausse de 25 bp en octobre et/ou décembre cette année, et les attentes de hausse de la Fed pour l'année à venir n'ont été réduites que d'environ 10 bp. L’indice dollar a d’abord baissé, puis remonté, terminant sur une longue mèche inférieure.
2. Crise budgétaire en France, forte chute de l’euro
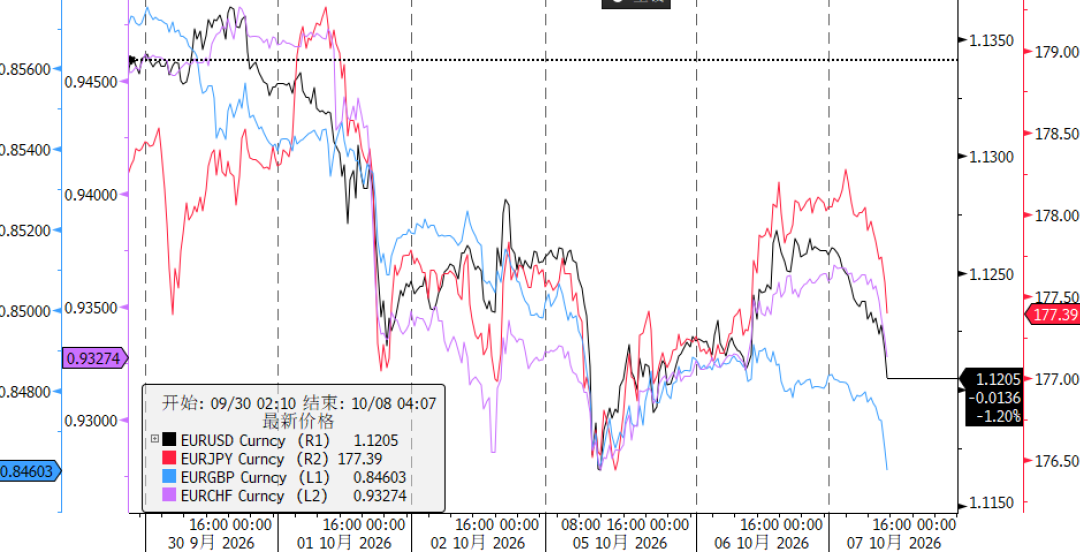
La monnaie la plus touchée durant les vacances a été l’euro. L’EURUSD est passé de 1,1350 avant les vacances à 1,1161, son plus bas niveau depuis mai 2025, l’euro s’étant affaibli contre la livre sterling, le franc suisse et le yen. Ce n’est pas la force du dollar qui explique cela, mais des problèmes internes à l’euro.
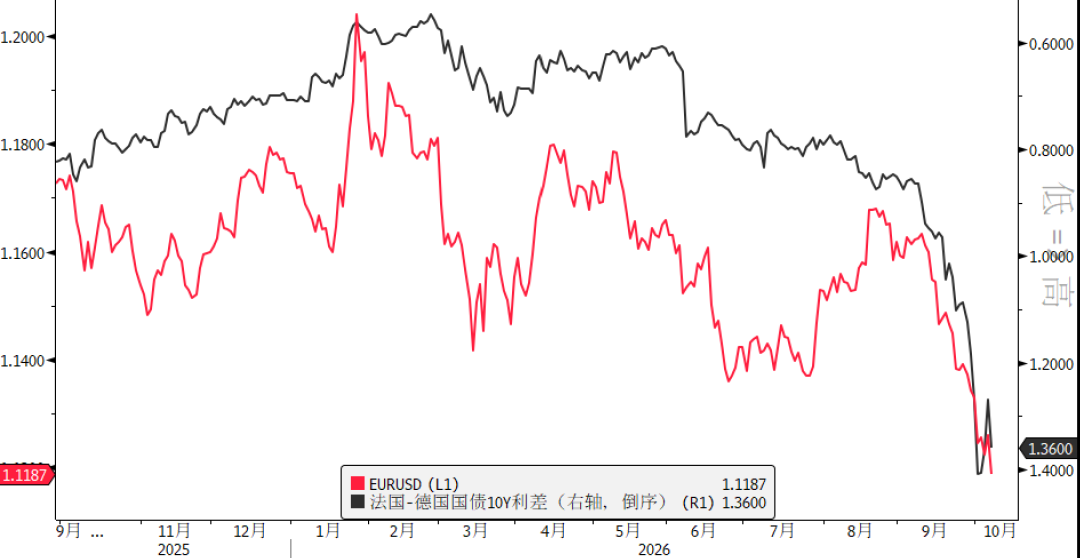
Le principal point de tension provient de la crise budgétaire française : le gouvernement impose un budget d’austérité pour 2027 afin de réduire le déficit et une dette record, mais le Parlement est profondément divisé, chaque parti se positionnant déjà pour la présidentielle l’an prochain, faisant grimper l’incertitude politique. Les capitaux ont massivement vendu la dette française pour se réfugier dans la dette allemande, élargissant l’écart de rendement 10 ans France/Allemagne à son plus haut niveau depuis la crise de la dette de la zone euro en 2012. Comme si cela ne suffisait pas, le Premier ministre espagnol Sánchez a annoncé des élections anticipées le 29 novembre, faisant grimper la prime de risque politique et suscitant l’inquiétude d’une contagion de la pression française vers les pays périphériques de la zone euro.
La crise budgétaire impacte l’euro tout en dopant le franc suisse ; les flux de capitaux sécuritaires affluent massivement vers le franc, générant des débouclements rapides des stratégies carry trade, poussant l’EURCHF au plus bas depuis deux mois.
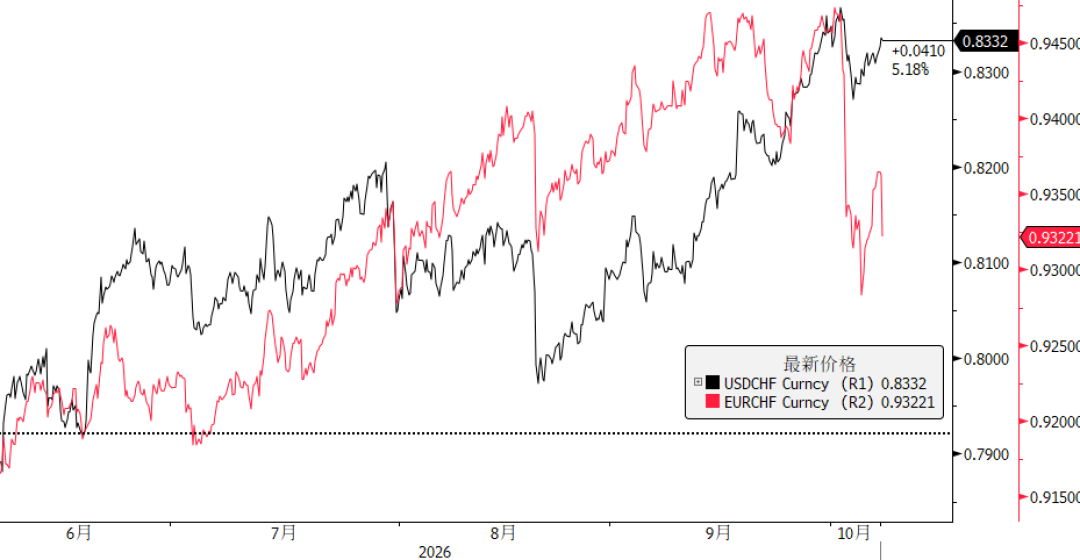
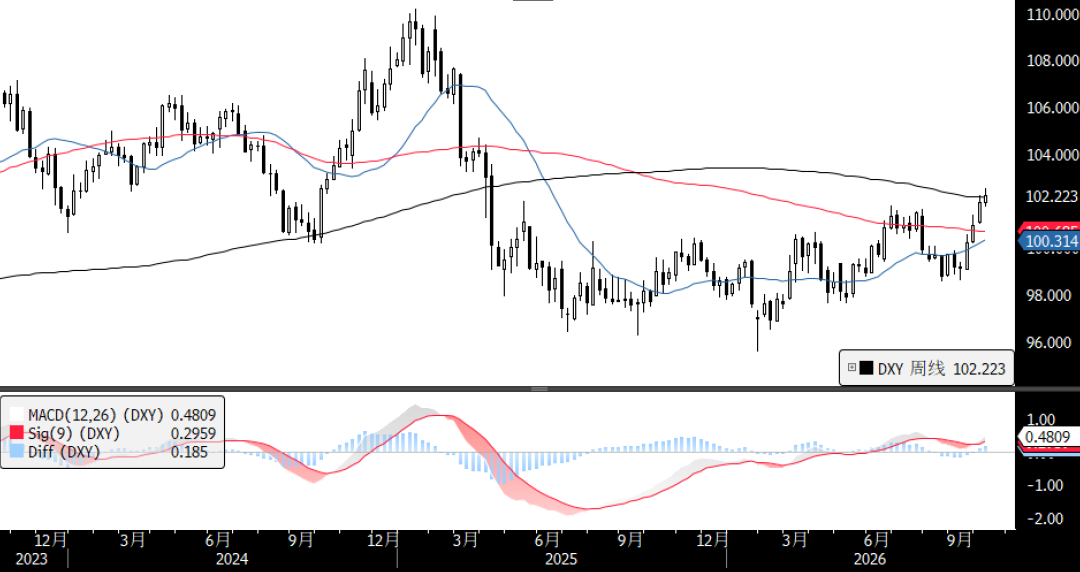
La crise de l’euro pourrait reconfigurer la structure de valorisation du dollar américain au quatrième trimestre : si précédemment le dollar était principalement tiré par la politique hawkish de la Fed, il bénéficiera désormais d’un « deuxième moteur » de renforcement passif. D’un point de vue technique, l’indice dollar rencontre actuellement une résistance à 102,14 en hebdomadaire ; s’il la franchit, un nouveau cycle haussier pourrait s’ouvrir, sinon le support fort se situera vers 100,5.
 3. Libération de réserves du G7 vs non-augmentation de la production d’OPEC+ : écart extrême entre les deux principaux prix du pétrole
Le marché pétrolier pendant les vacances a été marqué par deux forces opposées : d’un côté, les pays consommateurs occidentaux tentent de calmer le jeu. Lors d’une réunion vidéo, le G7 a annoncé la libération de 100 millions de barils de réserves de brut et de diesel sur 4 mois, avec une concentration de diesel sur les 20 premiers jours, tandis que Trump a confirmé qu’il n’y aurait pas d’interdiction d’exportation de diesel. De l’autre côté, les pays producteurs du Moyen-Orient restent inactifs. OPEC+ a maintenu sa production inchangée et reporté son évaluation des capacités à novembre, préférant observer ; Saudi Aramco a même abaissé ses prix officiels pour l’Asie à leur plus bas niveau depuis six ans afin de gagner des parts de marché.
D’un côté, la pression sur les prix par la remise sur le marché de réserves, de l’autre, pas d’augmentation de production ni d’intervention, ce qui a conduit non seulement à une fluctuation des niveaux absolus de prix mais surtout à un écart extrême de 12 dollars entre le Brent et le WTI, soit le double du niveau de septembre et des périodes précédentes.
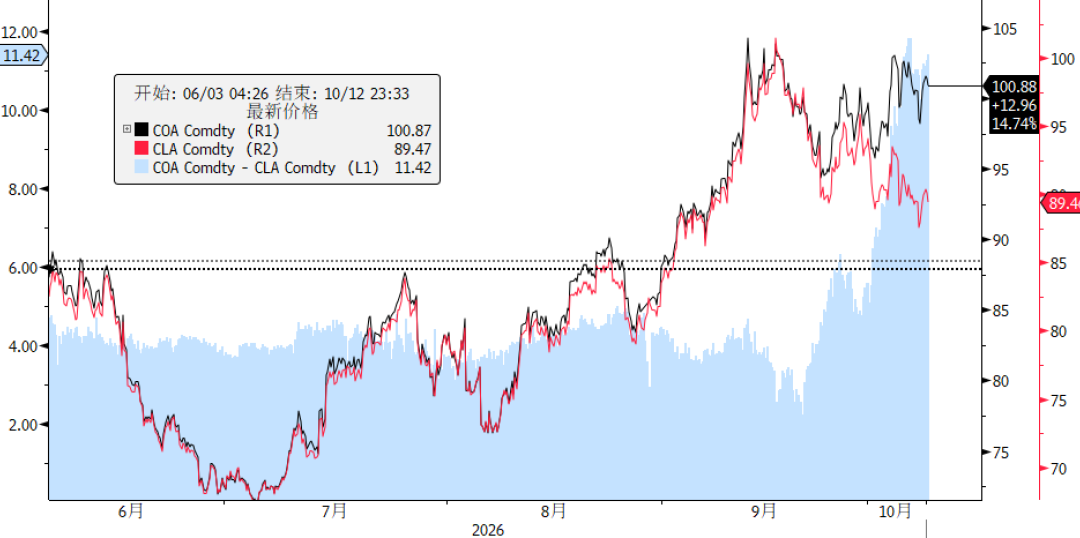
À l’avenir, sur fond d’instabilité persistante au Moyen-Orient et de stocks commerciaux mondiaux en baisse continue, la libération des réserves du G7 ne sera sans doute qu’un anesthésiant temporaire, la volatilité élevée des prix du pétrole continuera de renforcer la pression sur les banques centrales pour relever les taux afin de juguler l’inflation.
【Aperçu des nouvelles internationales pendant les vacances nationales】
1er octobre
La Banque du Japon publie le résumé de son réunion de septembre : l'accent est mis sur la prévention d'une inflation excessive, sans pour autant signaler une nouvelle hausse des taux en octobre. Les probabilités de hausse avant le 30 octobre sont retombées de plus de 30% à moins de 20%, alors que toute hausse pour décembre est déjà anticipée par le marché.
- La France présente son projet de budget 2027 : plan d’économie confirmé de 54 milliards d’euros, objectif de réduire le déficit à 5 % du PIB en 2027, mais la crédibilité du plan est mise en doute par le marché.
L’ISM manufacturier américain de septembre s’établit à 54,5, l’indice des prix grimpe à 77,9.
Multiples interventions publiques de responsables de la Fed (détails dans le tableau ci-dessus).
2 octobre
IPC de base à Tokyo en septembre : +2,7% en glissement annuel (prévu : 2,4%, précédent : 1,8%), plus forte progression depuis 10 mois, dépassant pour la première fois depuis janvier l’objectif de 2% de la Banque du Japon.
États-Unis : créations d’emplois non agricoles de septembre : 29 000 (prévu : 90 000) ; taux de chômage : 4,2% (précédent : 4,1%) ; révision à la baisse de 60 000 postes pour juillet-août ; salaire horaire moyen +3,0% sur un an, plus bas niveau depuis mai 2021.
Le G7, coordonné par l’AIE, annonce la libération jusqu’à 100 millions de barils de brut et diesel en 4 mois, diesel en priorité les 20 premiers jours. Trump : pas d’interdiction d’export de diesel. Le WTI chute de plus de 5% en séance à 88,06 dollars, termine en baisse de 1,9% à 91,11 dollars ; le Brent passe sous la barre des 100 dollars pour clôturer à 102,25 dollars.
Zone euro : estimation rapide de l’IPC de septembre : +3,8% sur un an (dont l’énergie +18,8%), plus haut depuis trois ans ; IPC core à 2,5%.
4 octobre
OPEC+ maintient les quotas de production pour novembre chez sept principaux producteurs, pour le deuxième mois consécutif, et reporte l’évaluation des capacités à novembre.
5 octobre
Le Premier ministre espagnol Sánchez annonce la tenue d’élections anticipées le 29 novembre 2026.
Indice ISM des services américains de septembre à 54,9 (prévu : 55, précédent : 55,4). Progression du coût la plus forte depuis plus de quatre ans.
Détroit d’Ormuz : depuis le 28 septembre, 7 attaques de navires signalées ; les oléoducs est-ouest saoudiens transportent près de 6 millions de barils/jour (environ 86% de leur capacité de conception). Saudi Aramco abaisse son prix officiel pour l’Asie à un plus bas pluriannuel en novembre, notant que les stocks commerciaux mondiaux sont "franchement trop bas".
6 octobre
Trump évoque la possibilité d’intensifier les frappes contre l’Iran après les élections de mi-mandat. Les Saoudiens prépareraient un soutien aux forces yéménites pour lancer une offensive contre les Houthis afin de sécuriser le détroit de Bab el-Mandeb.
Le gouverneur de la Banque du Japon, Kazuo Ueda : Il est désormais de plus en plus important d’ancrer l’inflation sous-jacente autour de l’objectif de 2%. La Banque du Japon se prépare à poursuivre les hausses de taux. Le ministère japonais des Finances relève le coupon des obligations d’État à 10 ans de 2,7 % à 3,1 %, record depuis août 1996.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Comment évaluer la bulle actuelle de l’IA ? Les experts sont en désaccord.
Novogratz affirme que "la bulle n'est pas encore spectaculaire" ; Dalio avertit que "nous sommes très proches de l'éclatement" ; Taleb indique que le véritable risque se trouve sur le marché obligataire. Les données de Goldman Sachs montrent que la valorisation des sociétés d'IA représente désormais 42 % du S&P 500, dépassant le sommet de la bulle technologique de 1999. Le débat principal est désormais devenu : "comment gagner de l'argent avant l'éclatement".
Que signifie Meta Muse pour le GPU et le CPU ?
Contrairement aux chatbots traditionnels qui présentent un taux d'inactivité élevé, les agents intelligents tels que Meta Muse, grâce à leur disponibilité permanente, entraînent une augmentation exponentielle de la consommation de puissance de calcul. Selon les prévisions de Citigroup, cette tendance fera évoluer le ratio CPU-GPU de 1:8 durant la phase d'entraînement à 1:1, propulsant la taille du marché des CPU à 300 milliards de dollars d'ici 2030. Par ailleurs, le simple fait d'avoir 100 millions d'utilisateurs actifs quotidiens de Muse pourrait rapporter jusqu'à 19 milliards de dollars de revenus GPU à Nvidia.
Amazon (AMZN.US) entame une nouvelle série de licenciements à petite échelle, avec le département de vente au détail comme « zone sinistrée » principale.
Amazon a confirmé mercredi avoir licencié un petit nombre d'employés, principalement au sein du département Stores, responsable de son principal site de commerce électronique.
Prix des cryptos
Plus


