
Los precios del oro y la plata suben a medida que los rendimientos caen, pero el riesgo de un aumento de tasas de la Reserva Federal en diciembre aún persiste.

汇通网10月6日讯—— El martes (6 de octubre), durante la sesión matutina en Estados Unidos, los precios del oro y la plata al contado subieron. Los rendimientos de los bonos estadounidenses a largo plazo retrocedieron desde los máximos de varias décadas alcanzados el lunes, mientras que el precio internacional del petróleo cayó por debajo de los 100 dólares por barril, creando espacio para que los metales preciosos continuaran el rebote posterior a la publicación de los datos de empleo no agrícola. El oro al contado operó en torno a los 4.165,31 dólares por onza, con una subida diaria del 0,60%; la plata al contado se negoció cerca de 61,326 dólares, con un aumento diario del 0,44%.
El martes (6 de octubre), durante la sesión matutina en Estados Unidos, los precios del oro y la plata al contado subieron. Los rendimientos de los bonos estadounidenses a largo plazo retrocedieron desde los máximos de varias décadas alcanzados el lunes, mientras que el precio internacional del petróleo cayó por debajo de los 100 dólares por barril, creando espacio para que los metales preciosos continuaran el rebote posterior a la publicación de los datos de empleo no agrícola. El oro al contado operó en torno a los 4.165,31 dólares por onza, con una subida diaria del 0,60%; la plata al contado se negoció cerca de 61,326 dólares, con un aumento diario del 0,44%.
El mercado se encuentra en una encrucijada entre alcistas y bajistas: por un lado, el mercado laboral emite señales de debilidad y, por otro, la presión inflacionaria continúa siendo persistente. El informe de empleo no agrícola de septiembre en Estados Unidos mostró que la tasa de desempleo se mantiene en el 4,2%, el salario promedio mensual subió un 0,1% y los datos de creación de empleo combinados de julio y agosto fueron revisados a la baja en 60.000 puestos. El índice de gerentes de compras del sector servicios ISM de septiembre alcanzó los 54,9 puntos, y el subíndice de precios tocó su nivel más alto desde julio de 2022. Los futuros de la tasa de fondos federales indican que el mercado otorga cerca de un 78% de probabilidad de que la reunión de política monetaria del 28 de octubre mantenga sin cambios la tasa de interés, pero para diciembre todavía hay una probabilidad considerable de al menos un incremento en la tasa.
El rendimiento de los bonos estadounidenses a 10 años se ubica cerca del 5,27%, y el rendimiento a 30 años ronda el 5,63%. El índice dólar retrocedió ligeramente desde el máximo de 18 meses alcanzado el lunes. Próximamente, el mercado espera una serie de eventos clave que determinarán el rumbo de las tasas de interés: el martes, discursos de funcionarios de la Reserva Federal; el miércoles, publicación de las minutas de la reunión de septiembre de la Reserva Federal; el jueves, datos semanales de solicitudes iniciales de subsidio por desempleo; el viernes, el índice preliminar de confianza del consumidor de la Universidad de Michigan para octubre. Si los datos laborales o la confianza del consumidor se debilitan, será positivo para el precio del oro; si las expectativas inflacionarias se mantienen altas o las minutas de la reunión transmiten un tono restrictivo, el entorno de altos rendimientos continuará presionando a los metales preciosos.
La situación en el Estrecho de Ormuz y el enfrentamiento entre EE.UU. e Irán siguen sin resolverse, pero con la reanudación de las exportaciones de petróleo en la región y la liberación de reservas estratégicas, las presiones a corto plazo sobre los precios del crudo se atenúan. En la última semana de septiembre, las exportaciones de crudo de Medio Oriente superaron durante cuatro días los niveles previos al conflicto; al mismo tiempo, el G7 acordó liberar 100 millones de barriles de reservas estratégicas de crudo y diésel. Arabia Saudita recortó el precio del crudo ligero árabe para noviembre destinado a Asia, lo que sugiere una mejora en la oferta de petróleo. No obstante, la prima de riesgo geopolítico no ha desaparecido por completo: nuevos ataques a petroleros en el Estrecho de Ormuz, acciones ofensivas de los hutíes contra objetivos sauditas y daños en la infraestructura de la región mantienen la cautela de los operadores ante posibles disrupciones en el suministro. La caída en los precios del crudo podría mitigar marginalmente las presiones inflacionarias que impulsan la fortaleza del dólar y el aumento de los rendimientos de los bonos del Tesoro, lo que a su vez favorece al oro. Sin embargo, la persistente inseguridad en el Golfo mantiene activa la demanda de oro como refugio, y la volatilidad energética seguirá siendo considerada en las decisiones de política monetaria de la Reserva Federal.
Antes de la apertura de los mercados estadounidenses, el apetito por el riesgo a nivel global mostró una leve recuperación. Los futuros mini Dow Jones subieron 281 puntos (0,55%); los mini futuros S&P 500 aumentaron 30,75 puntos (0,39%); los mini futuros del Nasdaq 100 avanzaron 192 puntos (0,61%), y el sector de tecnología de inteligencia artificial lideró las ganancias una vez más.
Otros principales mercados internacionales: el crudo WTI de la Bolsa Mercantil de Nueva York bajó y se negoció por debajo de los 88 dólares por barril; el Brent se aproximó a 97,97 dólares por barril. El rendimiento del bono del Tesoro estadounidense a 10 años se mantuvo en torno al 5,284%. El índice dólar estadounidense mostró debilidad, pero permanece en niveles elevados.
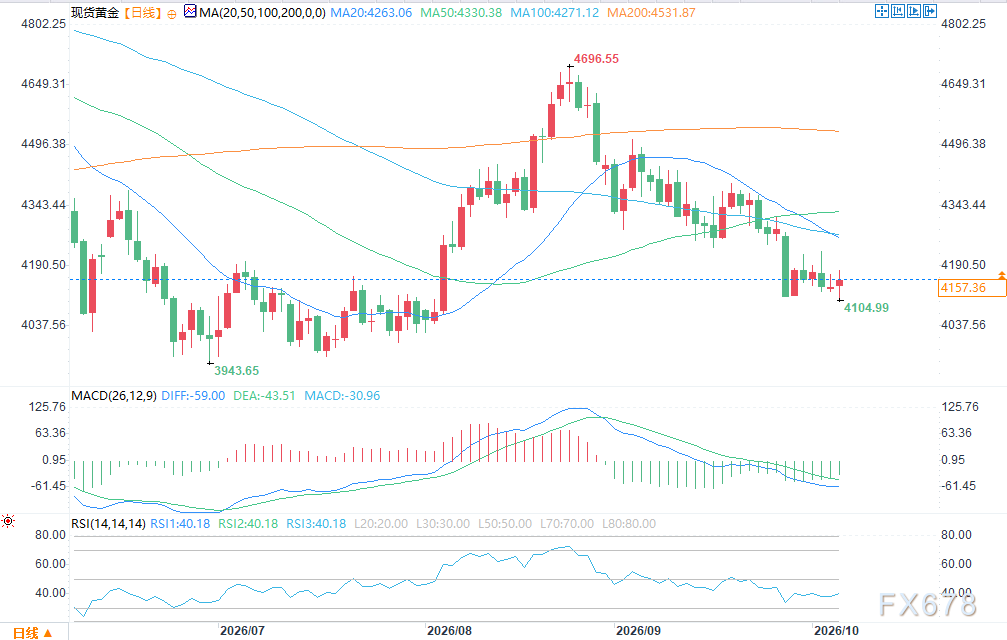
(Gráfico diario de oro al contado Fuente: 易汇通)
El próximo objetivo alcista para el oro al contado es superar de forma sostenida la zona de resistencia de 4.203,61-4.230,51 dólares; si se produce una ruptura efectiva, el siguiente objetivo se sitúa en 4.319,61 dólares y luego en 4.330,43 dólares. El objetivo bajista a corto plazo es romper el soporte en 4.103,52 dólares, con objetivos posteriores en 3.996,06 dólares y luego en 3.942,10 dólares. Primera resistencia en 4.203,61 dólares, luego 4.230,51 dólares; primer soporte en 4.164,44 dólares, luego 4.103,52 dólares.
El próximo objetivo alcista para la plata al contado es superar la zona de 61,744-63,060 dólares; después de dicho rompimiento, el siguiente objetivo es 65,090 dólares, con la barrera psicológica clave en 66,000 dólares. El objetivo bajista es romper el soporte en 59,960 dólares, y objetivos adicionales en 58,940 y 57,640 dólares. Primera resistencia en 61,744 dólares, luego 63,060 dólares; primer soporte en 60,715 dólares, luego 59,960 dólares.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Revisión de ROI: para el Tesoro liderado por Trump, la "cola" de la subasta es la parte más complicada, según McKeever
Repetido, el contenido del texto no se modificó. Jamie McGeever, Reuters, Orlando, Florida, 6 de octubre – Las subastas de bonos del Tesoro estadounidense deberían ser rutinarias, predecibles y carentes de valor informativo. Pero estos tiempos no son ordinarios: el gobierno de Trump se enfrenta ahora al riesgo de que una débil venta de bonos del Tesoro se convierta en noticia principal. El Departamento del Tesoro planea emitir cerca de 120 mil millones de dólares en bonos esta semana, siendo la primera emisión en dos semanas que incluye algo más que letras a corto plazo: el martes, 58 mil millones de dólares en bonos a tres años; el miércoles, 39 mil millones en bonos a diez años; y el jueves, 22 mil millones en bonos a treinta años. Normalmente, estas subastas serían insignificantes, pero tras una debilidad inusual en las subastas del 22 al 24 de septiembre, han aumentado la atención, especialmente la subasta del 23 de septiembre de bonos a cinco años, la cual provocó el mayor aumento en los rendimientos de bonos desde abril del año pasado. Desde entonces, los rendimientos no sólo no se han calmado, sino que han escalado a máximos de décadas en la mayoría de los plazos. Vale aclarar que la posibilidad de “fracaso” en una subasta de bonos del Tesoro de EE.UU. es prácticamente nula. Los operadores primarios —las 26 entidades y bancos aprobados actualmente por la Reserva Federal de Nueva York para operar mercado de bonos en Wall Street— participan siempre, cumpliendo el rol de aseguradores de venta y garantizando el funcionamiento estable de un mercado de bonos del Tesoro valorado en 30 billones de dólares, el más líquido del mundo. Esto, a su vez, permite la continuidad de todo el sistema financiero global. Miles de millones de dólares en deuda, activos y productos derivados toman como referencia los bonos del Tesoro, que además sirven como colateral para lubricar los mercados financieros de EE.UU. y el mundo, incluyendo repos, préstamos interbancarios y financiamiento. En resumen, mientras los bonos del Tesoro sigan siendo el pilar del sistema financiero global, siempre habrá compradores en las subastas. El interrogante, como siempre, es a qué precio. Actualmente, el costo de endeudamiento en el mercado secundario está en niveles máximos desde mediados de los 2000, por lo que es razonable pensar que el Tesoro pagará tasas igualmente elevadas en el mercado primario. Pero como mostraron las últimas subastas, siempre existe la posibilidad de sorpresas negativas. ¿Demasiado grande para que el mercado lo absorba? La subasta de bonos a cinco años por 70 mil millones de dólares del 23 de septiembre fue la más inquietante en años. La demanda —medida en "relación de cobertura de la puja"— fue la más baja en nueve años. El Tesoro los vendió finalmente con un rendimiento de 5,033%, 3 puntos básicos por encima del rendimiento del mercado al cierre de ofertas. Tres puntos básicos pueden no sonar mucho, pero en una subasta de bonos a cinco años es sumamente inusual. Es el mayor “tail” desde junio de 2022. Analistas de JP Morgan señalan que para ver otro “tail” de 3 puntos básicos en bonos a cinco años hay que remontarse a 2011, cuando la crisis del techo de deuda llevó a una rebaja de la calificación de EE.UU. en agosto de ese año. Hoy, preocupaciones por la difícil situación fiscal americana elevan los costos de endeudamiento a largo plazo. Así, el mercado anticipa que el gobierno de Trump trasladará el enfoque de financiamiento del Tesoro hacia el corto y mediano plazo de la curva de rendimientos, donde el costo es menor. Por eso la subasta de bonos a cinco años de hace dos semanas provocó tanto temor. Un “tail” de tres puntos básicos es común en bonos a largo plazo, pero inusual en el “medio” de la curva de rendimientos. Si el Tesoro debe pagar más para vender esos bonos, entonces Houston, tenemos un problema. Una “cola” alta en la subasta puede deberse a diversos factores, incluyendo volatilidad del mercado ese día o preocupaciones más profundas —que con el tiempo pueden erosionar la demanda— y suele ser difícil distinguir entre esas dinámicas porque no son excluyentes. Desde una perspectiva más optimista, esa inquietud aún no se ha trasladado a la parte corta de la curva de rendimientos. Al menos por ahora. Los rendimientos de deuda a 3 y 10 años subieron unos 50 puntos básicos desde la última subasta hace un mes, situándose en 4,96% y 5,32% respectivamente. Los bonos a 30 años subieron unos 35 puntos básicos, a 5,65%. Ese nivel debería ser suficientemente alto para atraer demanda vigorosa y asegurar ventas exitosas, ¿verdad? Probablemente sí. Pero si surgen sorpresas, la volatilidad e incertidumbre pueden contagiar todo el mercado. Los inversores estarán observando el desarrollo como… águilas. (La opinión expresada es del autor y columnista de Reuters.) ¿Te gustó esta columna? Visitá "Reuters Open Interest", tu nueva fuente indispensable de comentarios sobre finanzas globales. Seguinos en LinkedI
¿Cancelar los bonos del Tesoro estadounidense a 20 años puede resultar contraproducente? BNP Paribas advierte sobre el riesgo de ventas masivas en el mercado y mantiene la previsión de que el rendimiento de los bonos a 30 años aumente al 5,8%.
BNP Paribas advirtió que la secretaria del Tesoro de Estados Unidos, Janet Yellen, debería resistirse a los llamados para cancelar la emisión de bonos del Tesoro a 20 años, ya que esta medida, que aparentemente busca reducir el costo de financiamiento a largo plazo, podría resultar contraproducente: no solo sería difícil mantener bajos los rendimientos de los bonos del Tesoro, sino que también podría aumentar los costos de endeudamiento y debilitar la liquidez del mercado.
Perspectivas de suba de tasas de la Reserva Federal siguen inciertas: Daly se enfoca en la persistencia del impacto inflacionario y Bowman avanza con la reforma de regulación bancaria
La Reserva Federal de Estados Unidos está impulsando importantes ajustes tanto en la política monetaria como en la supervisión bancaria al mismo tiempo.

Acciones estadounidenses durante la noche | El S&P 500 y el Nasdaq alcanzan máximos históricos; las acciones relacionadas con el almacenamiento caen abruptamente; SK Hynix (SKHY.US) baja más del 6%
Al cierre, el índice Dow Jones subió 253,32 puntos, un incremento del 0,49%, cerrando en 51.521,22 puntos; el índice S&P 500 subió 45,03 puntos, un aumento del 0,58%, cerrando en 7.818,98 puntos; y el índice compuesto Nasdaq subió 122,48 puntos, un alza del 0,45%, cerrando en 27.599,79 puntos.
Precios de las criptos
Más


