
Die Wahrscheinlichkeit einer Zinserhöhung durch die Federal Reserve im Dezember liegt bei 80%. Wie weit kann die Erholung des Goldpreises gehen?

Huitong Nachrichten, 8. Oktober—— Weston von Pepperstone sagt, dass kurzfristige Anlagegründe weiterhin herausfordernd bleiben und ein Durchbruch von 4275 USD nötig ist, um konstruktiver zu werden. Das FOMC-Protokoll vom September zeigt eine einstimmige Unterstützung für Zinserhöhungen, wobei der Markt eine Wahrscheinlichkeit von 80 % für eine Zinserhöhung im Dezember einpreist. Falls langfristige Renditen als fiskalisches Risiko angesehen werden, könnte Gold sich von Anleiherenditen entkoppeln.
Der Spot-Goldpreis stieg am Donnerstag (8. Oktober) leicht an, gestützt durch den Rückgang des US-Dollar von einem 18-Monat-Hoch, wodurch der Goldpreis von einem Zwei-Monats-Tief aus dem vorherigen Handelstag zurückkehrte. Der Höchststand liegt aktuell bei 4143,28 USD/Unze und der Handel findet derzeit bei etwa 4130 USD/Unze statt.
Gold erholt sich vom Zwei-Monats-Tief, kurzfristige Anlagegründe bleiben aber herausfordernd
Am Donnerstag stieg der Spot-Goldpreis leicht an, da der US-Dollar von einem 18-Monat-Hoch zurückging und der Goldpreis von einem Zwei-Monats-Tief zurückkehrte. Am Mittwoch erreichte der Goldpreis den tiefsten Stand seit dem 5. August, hauptsächlich bedingt durch die Stärke des US-Dollar und steigende US-Anleiherenditen.
Weston, Leiter der Forschung bei Pepperstone, erklärte: „Die kurzfristigen Anlagegründe für Gold bleiben schwierig. Es bleibt ein Verkäufermarkt, und wir müssen einen Durchbruch bei 4275 USD sehen, um kurzfristig konstruktiver zu sein.“
Diese Einschätzung bedeutet, dass obwohl Gold sich vom Tief erholt, der Trend noch nicht gedreht ist; 4275 USD sind das entscheidende Niveau, das Händler beobachten werden.
Wenn langfristige Renditen als fiskalisches und Kreditrisiko wahrgenommen werden, kann Gold sich von Anleiherenditen entkoppeln
Weston hebt zudem ein Szenario hervor, in dem sich die Beziehung zwischen Gold und dem Anleihemarkt verändern könnte. Er sagte: „Wenn der Markt beginnt, steigende langfristige Renditen als Ausdruck von staatlichem Kredit- und Fiskalrisiko und nicht als Zeichen einer starken wirtschaftlichen Grundlage zu bewerten, könnte Gold sich positiv von Anleiherenditen abgrenzen; Abwertungstrades könnten verstärkt zurückkehren.“
Dieses Szenario könnte ein Auslöser für eine nachhaltigere Erholung von Gold sein.
Derzeit werden steigende langfristige Renditen als Zeichen wirtschaftlicher Stärke und Erwartung höherer Zinsen interpretiert, was Gold belastet. Sollte die Interpretation auf fiskalen und kreditbezogenen Druck umschwenken, könnte die Nachfrage nach Gold als sicherer Hafen zurückkehren.
FOMC-Protokoll vom September zeigt einstimmige Unterstützung für Zinserhöhungen, aber unterschiedliche Motive
Die Erwartungen der Geldpolitik bleiben ein Gegenwind. Das Protokoll der FOMC-Sitzung im September zeigt, dass alle politischen Entscheidungsträger eine Zinserhöhung um 25 Basispunkte unterstützten, aber aus unterschiedlichen Gründen.
Viele sehen den höheren Zinskurs als vorsichtige Absicherung gegen die anhaltende Inflation durch Energie- und andere Preisschocks, während einige ihn als notwendig in Bezug auf den wirtschaftlichen Kernausblick erachten.
Die Mehrheit der Beamten hält eine weitere Zinserhöhung vor Jahresende für angemessen. Der Markt hat dies bereits berücksichtigt. Laut dem CME FedWatch Tool rechnen Händler mit nur 18 % Wahrscheinlichkeit für eine Zinserhöhung bei der Fed-Sitzung später diesen Monat, aber die Wahrscheinlichkeit für eine Zinserhöhung im Dezember liegt nun bei 80 %, gegenüber fast 69 % vor der Veröffentlichung des Protokolls am Mittwochmorgen.
IWF warnt vor Energie-Schocks, hoher Verschuldung und KI-Risiken für das globale Wachstum
Der breitere Hintergrund bleibt weiterhin düster. Die Chefin des Internationalen Währungsfonds warnte, dass Energie-Schocks, hohe Verschuldungsgrade und Risiken im Zusammenhang mit künstlicher Intelligenz das globale Wachstum bedrohen.
Die zentrale Frage für Gold ist, ob diese Sorgen anfangen, sich als fiskaler Druck auf dem Anleihemarkt zu manifestieren – dies ist der von Weston benannte potenzielle Auslöser für eine nachhaltigere Erholung.
Die angespannte Lage im Nahen Osten hat sich bisher durch höhere Ölpreise, Inflation und Zinserwartungen negativ auf Gold ausgewirkt. Berichte über mögliche erneute US-Angriffe auf den Iran könnten den Goldpreis belasten statt ihn zu stützen, außer sie lösen eine breitere Risikoaversion aus. Die Wiederaufnahme des Handels nach der Goldwoche in Shanghai stellt zudem einen Test für die physische Nachfrage in China dar.
Fazit
Gold erholte sich am Donnerstag vom Zwei-Monats-Tief, da der US-Dollar von einem 18-Monat-Hoch zurückging; Weston von Pepperstone sagte jedoch, dass kurzfristige Anlagegründe weiter herausfordernd bleiben und ein Durchbruch von 4275 USD nötig sei, um konstruktiver zu werden. Wenn der Markt beginnt, steigende langfristige Renditen als fiskalisches und Kreditrisiko zu bewerten, könnte Gold sich von Anleiherenditen entkoppeln und Abwertungstrades könnten verstärkt zur Rückkehr kommen.
Das FOMC-Protokoll vom September zeigt einstimmige Unterstützung für Zinserhöhungen, aber mit unterschiedlichen Motiven; der Markt preist eine Wahrscheinlichkeit von 80 % für eine Zinserhöhung im Dezember ein. Der IWF warnt vor Energie-Schocks, hoher Verschuldung und KI-Risiken für das globale Wachstum.
Für die Zukunft sollten der US-Dollar-Trend, US-Anleiherenditen, die Zinspfad der Fed, die Entwicklung im Nahen Osten sowie die physische Nachfrage nach der Goldwoche in Shanghai im Blick behalten werden. Sollte Gold die Marke von 4275 USD überschreiten oder sollten langfristige Renditen als fiskale Belastung wahrgenommen werden, könnte der Goldpreis nachhaltigere Unterstützung finden; bleibt der US-Dollar stark und steigen die Zinserwartungen, könnte Gold weiter unter Druck stehen.
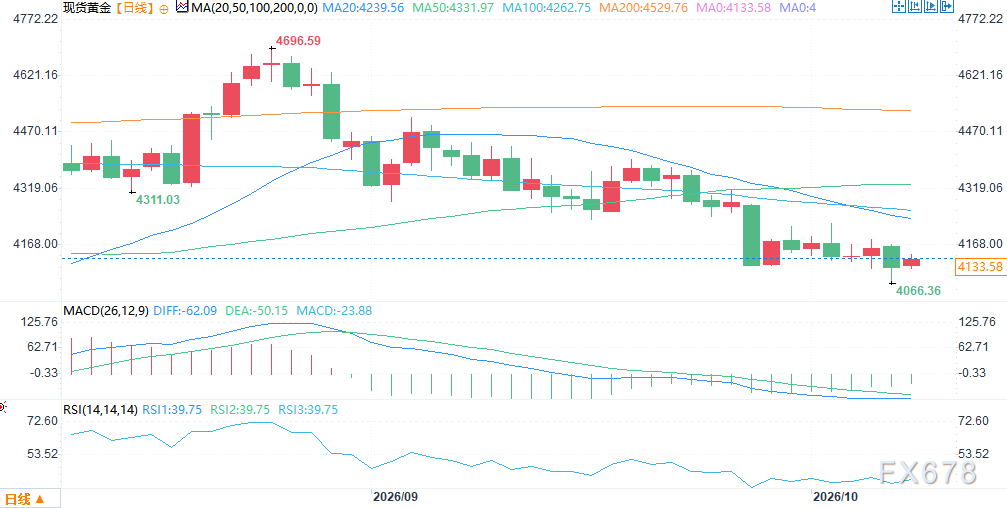
(Gold Spot Tageschart, Quelle: Yihuitong)
Ost-Zeit GMT+8 11:06 Uhr, Spot-Goldpreis 4132.30 USD/Unze.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
US-Aktienmärkte: Privatanleger investieren wieder verstärkt in Technologiewerte – JPMorgan: Nvidia (NVDA.US) verzeichnete letzte Woche Zuflüsse von 834 Millionen US-Dollar; Speicherchip-Aktien sind gefragt.
Ein aktueller Forschungsbericht von JPMorgan zeigt, dass mit dem Eintritt der US-Aktienmärkte in den Oktober die Handelsstimmung der Privatanleger sich verbessert und Kapital wieder in den Technologiesektor fließt.

Die US-Zwischenwahlen treten in den Endspurt ein: KI-Regulierung, medizinische Subventionen und Verteidigungsbudget werden zu den drei wichtigsten Handelssträngen an der Wall Street – welche Sektoren sind am gefährlichsten?
Da der US-Mittwahlkampf in die heiße Phase des letzten Monats eintritt, stehen die Regulierung von künstlicher Intelligenz (KI) sowie staatliche Ausgaben im Gesundheits- und Verteidigungsbereich im Mittelpunkt des Interesses der Aktieninvestoren.
Das Upgrade des KI-Racks geht in den „Wettkampf um Systemeffizienz“! Die OCP-Konferenz steht bevor, Jefferies entschlüsselt 1,6T-Ausweitung, Speichererweiterung und Hochspannungs-Stromversorgung.
Die Aufrüstung von KI-Racks tritt in den „Wettbewerb um Datenübertragungseffizienz“ ein: Mit dem Ausbau der Cluster-Größe beeinflussen die Bandbreite, Latenz und der Energieverbrauch von Hochgeschwindigkeitsverbindungen zunehmend die GPU-Auslastung und die gesamte Rechenleistung.
US-Aktienmarkt-Ausblick | Drei große Aktienindex-Futures fallen gleichzeitig, Ölpreise steigen um mehr als 4%, SpaceX, Broadcom und Oracle treiben gleichzeitig Chipfinanzierungen voran
Am 8. Oktober (Donnerstag), vor der Eröffnung der US-Börse, fielen alle drei großen US-Aktienindex-Futures.
Krypto-Preise
Mehr


