
【Təcili】OpenAI bütün AI səhmlərini çökdürdü, əslində nə baş verdi?

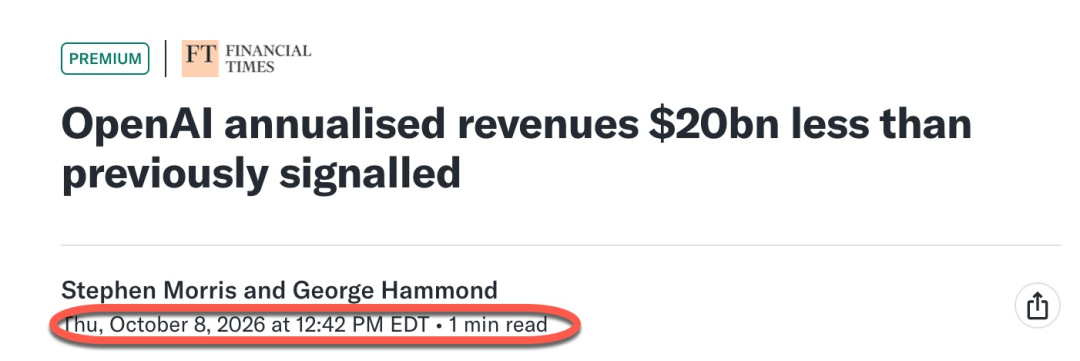
Amerika Şərq vaxtı ilə cümə axşamı günorta saat 12:42-da, OpenAI-nin gəlirləri ilə bağlı bir xəbər, bazarda AI sənaye zəncirinin böyümə gözləntilərinə yenidən qiymət verilməsinə səbəb oldu.
OpenAI-nin sentyabrın sonuna qədər illik gəliri təxminən 50 milyard dollara çatıb, bu da əvvəllər geniş yayılmış 70 milyard dollar rəqəmindən təxminən 30% aşağıdır.
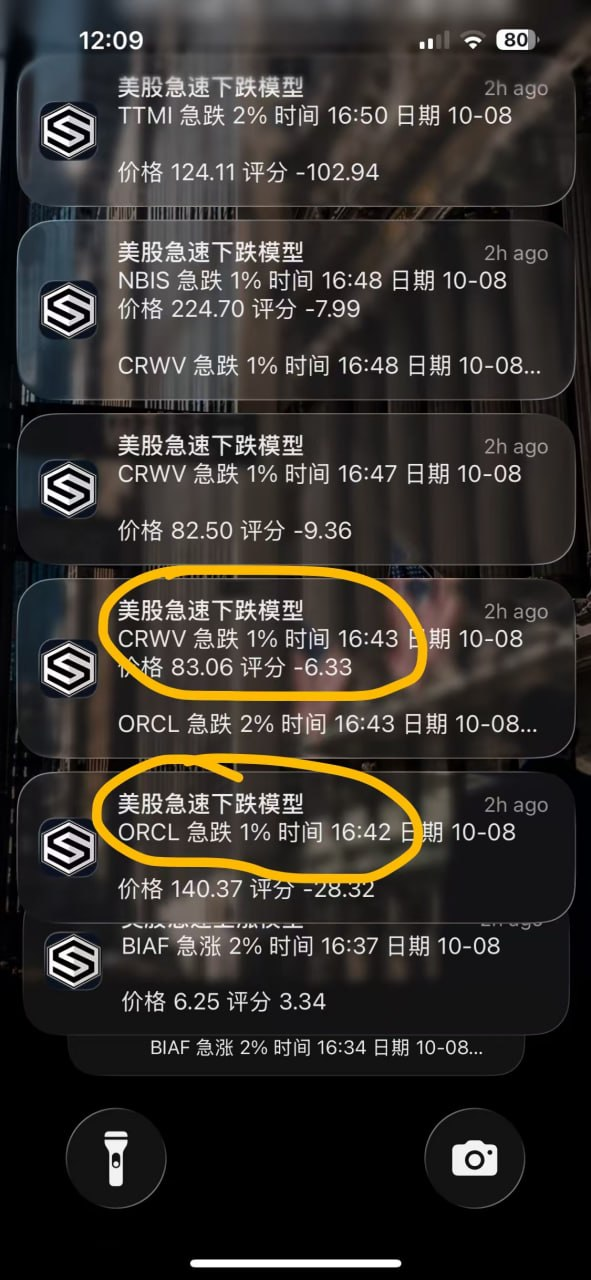
Amerika birja veriləri tətbiqinin “Amerika birja sürətli eniş modeli” əlaqədar şirkətlərin dinamikasını dərhal aşkar etdi və təcili xəbərdarlıq mesajını birbaşa telefonuma göndərdi.
12:42 (Amerika qərb vaxtı ilə 16:42), Amerika qərb vaxtı ilə 16:42-da, ORCL 1% sürətli eniş xəbərdarlığını tetikledi, o anki qiyməti 140,37 dollar idi;
12:43 (Amerika qərb vaxtı ilə 16:43), cəmi bir dəqiqə sonra, CRWV 1% sürətli eniş xəbərdarlığını tetikledi, o anki qiyməti 83,06 dollar idi; ORCL də əlavə olaraq 2% sürətli eniş xəbərdarlığını tetikledi.
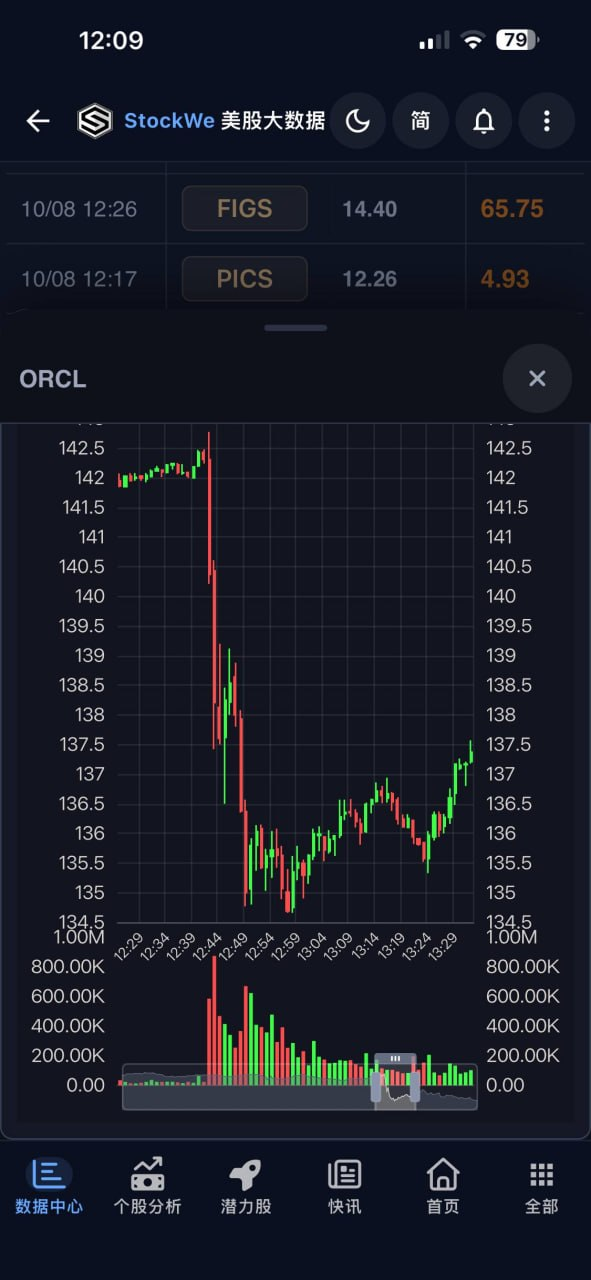
Bu xəbərdarlılıqları və zaman qrafikini birlikdə izlədikdə, vaxtı çox aydın görmək olur:
ORCL saat 12:42 (UTC+8) ətrafında sürətlə aşağı enməyə başlayır və sonradan 142 dolları aşan səviyyədən 135 dollar yaxınlığına düşür, eniş təxminən 5% təşkil edir və bu yalnız 5 dəqiqə olub.
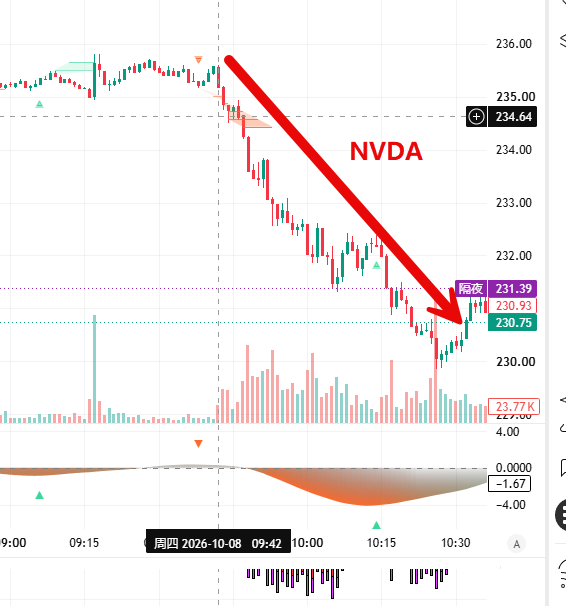
Bu nadir imkan VIP üzvlərimizə Nvidia NVDA və AMD kimi AI sahamlarını short etmək üçün yaxşı fürsət verdi,
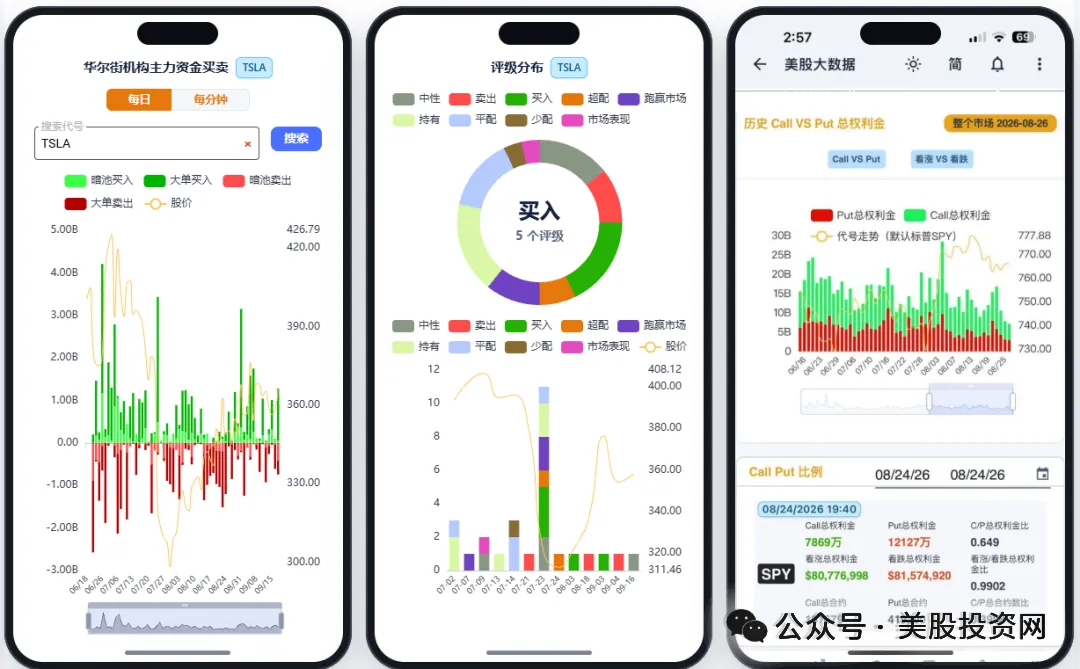
StockWe Amerika birja veriləri tətbiqinin funksiyası, sizin üçün bazarı davamlı izləməkdir. Sürətli eniş siqnalı tetiklənəndə, şirkət kodu, dinamikası və qiyməti birbaşa telefona göndərilir, sizdən isə trendə baxmaq, portfeli yoxlamaq və növbəti addımı seçmək tələb olunur.
Gəlir hesabatı: illik gəlir nəyi əks etdirir?
Ancaq xəbərdarlıq aldıqdan sonra, biz də başa düşməliyik: bu eniş şirkətin nəyini dəyişdi?
20 milyard dollarlıq fərq çox böyük görünür, amma bunu birbaşa OpenAI-nin 20 milyard dollar sifarişi itirməsi kimi başa düşmək olmaz. Bu, əsasən gəlir hesabatının əhatə dairəsini dəyişdi, bazar isə əvvəl daha böyük rəqəm üzərində AI zənciri üçün daha yüksək gözləntilər qurmuşdu.
Bəziş amerikan birja investisiya portalı düşünür ki, baxmaq lazım olan əsas məqam budur: rəqəmlər aydın izah oluna bilər, lakin qiyməti dəstəkləyən məntiq hələ də keçərlidirmi?
Əvvəlcə “illik gəlir”i dəqiqləşdirək, sonrakı müzakirələr doğru istiqamətdə getməlidir.
Təsəvvür edək ki, bir şirkət bir ayda 1 milyard dollar gəlir qazandısa, bunu 12-ə vuraraq 12 milyard dollarlıq illik gəlir hesablayırıq. Bu, hazırkı gəlir sürətini əks etdirir, amma şirkətin keçən il 12 milyard dolları təsdiqləməsi və ya gələcəkdə hər ay bu səviyyədə qalacağına zəmanət vermir.
Yüksək böyüyən şirkətlər üçün bu göstərici faydalıdır, çünki ilin əvvəlində daha kiçik aylarda gəlir aşağı olur və son işlər tam əks etdirilmir. Lakin bu göstəriciyə baxanda, unutmaq olmaz ki, onun göstərdiyi sürət faktıdır, illik gəliri isə hər ay toplamaq lazımdır.
OpenAI-nin bu dəfəki mübahisəsində, bir əlavə kanal statistik fərqi meydana gəldi.
Açıq hesabatda göstərilir ki, Anthropic illik gəlir hesabatına AWS, Google Cloud kimi partnyor kanalları vasitəsilə əldə olunan satışlar da daxil edib, OpenAI isə açıqladığı rəqəmlərə bu kanallardan gələn gəlirləri əlavə etməyib. Əvvəlki yüksək rəqəm investorların müqayisə asanlığı üçün hesabat metoduna uyğunlaşdırılıb.
Bunu üç hissəyə bölə bilərsiniz:
- Müştərilər AI xidmətlərinə nə qədər ödəyib;
- Model şirkətləri və bulud platformaları neçə gəlir təsdiqləyib;
- Hesab gücü, kanal və digər xərclər çıxıldıqdan sonra şirkət nə qədər pul saxlayıb.
Eyni müştəri ödənişi, sənaye zəncirində bir neçə şirkətə təsir edir, amma məlumatları şirkətin hesabatında iki dəfə toplamaq və bununla terminal tələbi təsdiqləmək olmaz.
Bu gəlir fərqi birbaşa sifarişlərin azalmasını sübut etmir, və maliyyə saxtakarlığı da demək deyil. Biz ilk növbədə iki göstəricinin hesabat metodunun eyni olub-olmadığını təsdiqləməliyik.
Dəyər tənzimlənməsi: hesabat belə izah oluna bilər, amma qiymət niyə düşür?
Çünki investorlar əvvəl daha böyük rəqəm üzərində gələcək hesablamalar edib.
AI sənaye şirkətləri alışında, adətən belə məntiq olur: model şirkətinin gəliri nə qədər tez böyüyürsə, çip almaq və hesab gücü icarələmək imkanları da o qədər artır, təchizatçıların gəliri və mənfəəti də artır.
İndi, gəlir miqyası yenidən başa düşülməli, ardınca alış gücü də yenidən qiymətləndirilməlidir.
Sadə hesablamada: şirkət dəyəri dəyişməz qalır, gəlir 70 milyard dollardan 50 milyarda düşür, dəyər gəlirə nisbətdə 40% artmış olur.
Bu, qiymətin məntiqsiz şəkildə nə qədər azalması demək deyil, amma o bizi xəbərdar edir ki, eyni qiymət üçün indi şirkət daha güclü gələcək böyümə göstərməlidir.
AI sənaye zənciri bu məsələyə xüsusilə həssasdır, çünki avadanlıq almaq, güc artırmaq və maliyyələşdirmək gəlir əldə edilmədən əvvəl olur. Təchizatçıların bugünkü yatırımları, müştərilərin gələcəkdə nə qədər alacağına və ödəyəcəyinə bağlıdır.
Amma, biz yalnız gəlir fərqinə baxmamalıyıq. OpenAI üçüncü kvartalda ümumi gəlir dərəcəsinin 77%, korporativ biznes dərəcəsinin isə 107% artımını göstərib.
Bu səbəbdən mənim fikrimcə, bu xəbər əvvəlcə bazarın gözləməsinə təsir etdi, lakin hələ AI tələbinin döndüyünü sübut etmək üçün yetərli deyil.
Əgər sonradan müştəri alışı azaldı, layihələr təxirə salındı, ya da təchizatçı gəlir və çatdırılma göstərişini aşağı saldısa, bu daha birbaşa əməliyyat dəyişiklikləri olacaq. Qiymət əvvəl düşür, amma bu dəyişikliklərin artıq baş verdiyi anlamına gəlmir, biz sadəcə diqqətlə izləməyə başlamalıyıq.
Pul axını təzyiqi: Oracle-nin hesabatı daha vacibdir
Burada bəziləri soruşa bilər: model şirkətinin gəliri niyə Oracle üçün belə həssasdır?
Onun maliyyə hesabatına baxanda bunu asan başa düşmək olur.
Oracle 2027-ci maliyyə ilinin birinci kvartalında açıqladı:
- Gəlir kimi təsdiqlənməmiş müqavilə öhdəlikləri 664 milyard dollara çatır;
- Əməliyyat pul axını təxminən 23,1 milyard dollardır;
- Kapital xərcləri təxminən 28,5 milyard dollardır;
- Şirkətin açıqladığı sərbəst pul axını təxminən mənfi 5 milyard dollardır.
Əməliyyat pul axınına, həmçinin təxminən 11,36 milyard dollar dəyərində əhəmiyyətli maliyyə tərkibli müştəri avansları daxildir. Müştərilərin avans ödəməsi əlbəttə yaxşıdır, Oracle üçün avadanlıq almaq və data mərkəzi tikmək yükünü azaldır. Amma pul gəldikdən sonra şirkət tikintiyə və xidmətə investisiya etməli, avans gəliri birbaşa əldə olunmuş mənfəət hesab edilmir.
664 milyard dollarlıq müqavilə öhdəlikləri də eyni şəkildədir. Bu, gələcəkdə yerinə yetiriləcək biznesi əks etdirir, bank hesabındakı nağd pul sayılmır. Sonunda nə qədər mənfəət gətirəcək, çatdırılma vaxtı, xərclər və müştəri öhdəlikləri ilə bağlıdır.
Zamanı daha da uzatsaq, pul tələbi daha aydın olur. Oracle 2026 maliyyə ilində əməliyyat pul axını təxminən 32 milyard dollar, sərbəst pul axını isə mənfi 23,7 milyard dollar olub; həmin dövrdə 43 milyard dollar borc və 5 milyard dollar səhm kapitalı cəlb edib.
Bu iş əvvəlcə investisiya qoymaq, sonra mərhələli pul toplamaq deməkdir. Avadanlıq və tikintiyə ödəniş əvvəl edilir, gəlir sonradan təsdiqlənir, yatırımın geri dönüşü isə daha gec olur.
Müştəri ödənişlərinə, layihə çatdırılmasına uyğun işlər görürsə, bu investisiya artıma səbəb olur. Amma müştəri gəliri gözlənildiyindən az olarsa, ya da maliyyələşmədə çətinlik yaranarsa, təchizatçı da təzyiq altına düşə bilər.
Bu səbəbdən, bazar OpenAI-nin gəlirinə diqqət edir, həmçinin onunla bağlı uzunmüddətli alışların sabit icra olunub-olunmayacağını qiymətləndirir.
Kommersiyalaşma keyfiyyəti
Bir addım da irəli: model gəlirinin artımı nəticədə istifadəçilərin ödənişləri sayəsindədir. Amma istifadənin artması ilə gəlir qabiliyyətinin artması eyni deyil.
Model çağırış qiymətinin aşağı düşməsi daha çox istifadəçi çəkir, gəlirin artıb-artmayacağı isə istifadənin artma səviyyəsi ilə bağlıdır.
Təsəvvür edək ki, hər çağırışın qiyməti yarıya endi, çağırış sayı 50% artdı, ümumi gəlir əksinə 25% azaldı; çağırış sayı ikiqat artdısa, gəlir sadəcə eyni səviyyədə qalır.
Hətta gəlir artsa belə, şirkət hesablama gücü, treninq, tədqiqat, və satış xərcləri ödəməli. Əgər xərclər daha tez azalırsa, mənfəət qabiliyyəti yaxşılaşır; rəqabət qiymətləri daim aşağı salırsa, istifadəçi artır, lakin nağd pul açığı da ciddi şəkildə böyüyə bilər.
Bu səbəbdən, model şirkətinin kommersiyalaşmasına baxanda, bir neçə göstəricini birgə izləyəcəyəm:
- Ödənişli müştərilər davamlı artır mı;
- İstifadə artımı gəlir artımına səbəb olur mu;
- Xidmət üçün xərclər azalır mı;
- Əməliyyat zərəri və nağd pul sarfı yaxşılaşır mı.
Anthropic-in maliyyə göstəricilərinə də eyni yanaşmaq lazımdır. Açıq hesabatda 2025-ci il üçün təxminən 4,6 milyard dollar gəlir, təxminən 8,06 milyard dollar əməliyyat zərəri; təxminən 42 milyard dollar xalis zərər ciddi mühasibat xərclərinin təsiri altındadır, bir ildə 42 milyard dollar nağd pul yandığını başa düşmək olmaz.
Bəziş amerikan birja investisiya portalı düşünür ki, model şirkətləri gələn dövrdə müştəri ödənişlərinin artımı əməliyyat nəticələrini yaxşılaşdırmalı olduğuna sübut etməlidir. Əgər gəlir böyüdükcə nağd pul açığı da böyüyürsə, maliyyə təzyiqi həll edilməyib.
Öz şirkət portfelinə qayıtmaq
Son nəticədə, portfelimizə geri qayıtmalıyıq: bu xəbərin, aldıqlarınız üzərində təsiri nə qədərdir?
Çip təchizatçıları, bulud platformaları, data mərkəzləri və model şirkətləri fərqli gəlir əldə edir, hamısı AI ilə əlaqəli olsa da, eyni qərara gəlmək olmaz.
Çip və optik rabitə təchizatçılarına baxanda əvvəl müştəri alışına, çatdırılma planına və məhsul rəqabətinə baxacağam. Model şirkətinin gəlir mübahisəsi dəyəri təsir edir, lakin təchizatçı həmin gün sifarişi itirmir.
Data mərkəzi və hesablama gücü operatorlarına baxanda, əsas müştəri konsentrasiyası, maliyyə xərcləri və nağd pul toplama daha vacibdir. Əgər genişlənmə üçün daima borc alınırsa və əsas müştəri də borc ödəməklə ödəniş edirsə, müqavilə məbləği əsasında dəyər qərar vermək olmaz.
Möhkəm əsas biznesi və sabit nağd pul axını olan şirkətlər AI investisiyasını daşımaq bacarır, lakin yeni xərclərin gəlir, mənfəət və ya effektivlik artımı gətirməsini sübut etməlidir.
Əsas diqqət edəcəyim dörd məqam:
- Böyük müqavilələr plan üzrə gəlirə çevrilirmi;
- Müştərinin ödənişləri sabitdir, borclar vaxtında toplanır mı;
- Kapital xərcləri artdıqdan sonra sərbəst pul axını yaxşılaşır mı;
- Gəlir artımı əsasən mənfəət və əməliyyat nəticələri ilə müşayiət olunur mu.
Sifarişləri gəlirə, gəliri nağd pula çevirə bilən şirkətləri araşdırmağa üstünlük verərdim. Maliyyələşmədən davamlı asılı olan və mənfəət yaxşılaşması hələ təsdiq edilməmiş şirkətlər üçün daha aşağı alış qiymətləri lazımdır, səhv qərar üçün yer qalmalıdır.
OpenAI-nin bu dəfəki mübahisəsi, AI tələbinin tavanını sübut etməz. Amma bir şey aydın oldu: gəlir rəqəmləri qiyməti artıra bilər, uzunmüddətli sərmayənin geri dönməsi isə şirkətin real qazancına bağlıdır.
Sonrakı maliyyə hesabatında, bu investisiyaların nə qədər nağd pul geri verdiyinə daha çox baxacağam. Bu cavab, yeni müqavilənin miqyası qədər deyil, əlimizdəki səhmlərin dəyərini qiymətləndirməyə daha faydalı olacaq.
Amerika birja böyük data
“Mənim izlədiyim” funksiyası istifadəyə verilmişdir
Baxdığınız Amerika birja kodunu daxil edib, şəxsi səhmləri izləmə havuzu yarada bilərsiniz. Kvant AI sistemimiz ardıcıl izləyəcək:
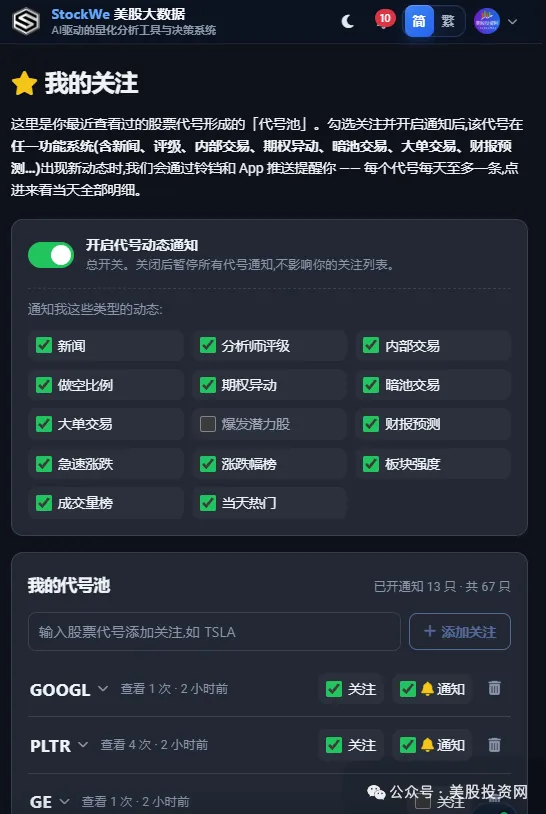
Xəbərlər, analitik reytinqlər, daxili əməliyyatlar, short faizləri, opsion dinamikası, dark pool əməliyyatları, böyük əməliyyatlar, maliyyə proqnozları, sürətli qiymət dəyişiklikləri və digər vacib hadisələr.
Məsələn, NVDA izləyirsinizsə, bu gün neçə xəbər çıxıb, opsion dinamikası var mı, dark pool və böyük əməliyyatlarda dəyişiklik var mı – bir kliklə baxa bilərsiniz.
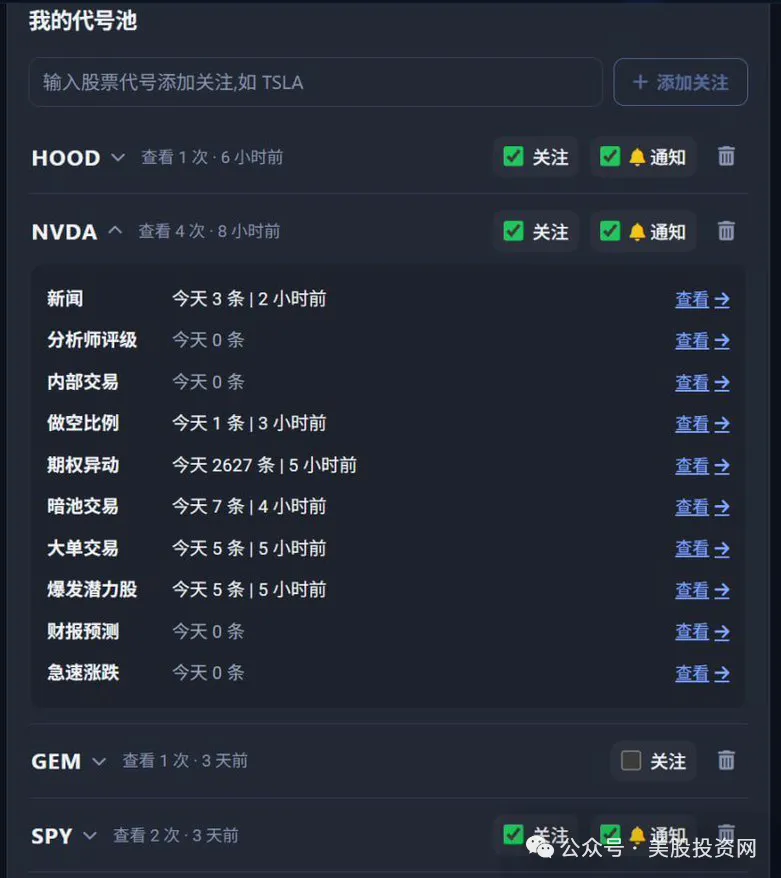
Ən önəmlisi isə odur ki, APP bildirişini aktiv etsəniz, izlədiyiniz səhmdə yeni hadisə baş verdikdə birbaşa xəbərdarlıq göndərilir.
Əvvəllər məlumatı özünüz axtarmalıydınız, indi izləmək istədiyiniz səhmi sistemə vermək olar və 7×24 saat sizin üçün izləyir.
Uzunmüddətli sahibkarlığa sahibsinizsə, bu səhmlər üçün fərdi xəbərdarlıq sistemidir;
Dalğalı ticarət və opsionlara marağınız varsa, bu real vaxt dinamikaya radar sistemidir.
Kodu daxil edin, vacib dəyişiklikləri qaçırmayın.
Original linkə klikləyərək APP yükləmə səhifəsinə keçin
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
AI pul istəyir, Qərb hökumətləri də pul istəyir! Qlobal "kapital uğrunda mübarizə" başlandı, istiqraz fırtınası isə "yeni başlayır"
Süni intellekt infrastrukturunun qurulması və dövlət büdcəsindəki kəsir hal-hazırda qlobal məhdud kapital üçün rəqabət aparır. ABŞ-ın beş böyük AI məlumat mərkəzi operatoru bu il təxminən 220 milyard dollar dəyərində istiqraz buraxıb, ABŞ-ın büdcə kəsiri isə 1,99 trilyon dolları keçib. Bu iki nəhəng maliyyələşmə tələbi birləşərək qlobal kapitalın maya dəyərini sistemli şəkildə artırır. Aşağı reytinqli borcalanların maliyyələşmə xərcləri artıq iki rəqəmli ədədə yaxınlaşır, kredit bazarı təbəqələr üzrə bölünməyə başlayır, Avropa banklarının səhmləri kəskin aşağı düşür, Fransanın aktivləri də yenidən qiymətləndirilir. Bu "kapitalın kəskin sıxılması" dalğası əvvəlcə kapital bazarlarına, ardınca isə real sektora ciddi zərbə vura bilər.
ABŞ-ın aviasiya və müdafiə sahamaları soyuqdan çıxmayıb! JP Morgan xəbərdarlıq edir: hərbi xərclərin perspektivləri qeyri-müəyyəndir, aviasiya tələbi zəifləyir və Q3-də yaxşı nəticələr olsa belə, tənəzzülü çevirmək çətin olacaq
JPMorgan hesab edir ki, aerokosmik və müdafiə şirkətləri üçün qarşıdan gələn üçüncü rüblük maliyyə hesabatı mövsümü çətin olacaq.

Goldman Sachs: Emal sənayesi perspektivlərinə olan inam davam edir, Valero Energy (VLO.US), Marathon Petroleum (MPC.US), HF Sinclair (DINO.US) ən yaxşı seçimlərdir
Goldman Sachs hələ də neft emalı sənayesinin ümumi mühitinə nikbin baxır və bu bankın "al" reytinqi verdiyi səhmlərə, o cümlədən Valero Energy, Marathon Petroleum (MPC.US) və HF Sinclair (DINO.US)-ə nisbətən üstünlük verdiyini vurğulayır.


