
İstehlak təbəqələşməsi dərinləşir, Costco hələ də "nəzarəti əlində saxlayır"?

Dünya endirimli pərakəndə kralı — Costco 24 sentyabrda ABŞ fond bazarı bağlandıqdan sonra, 30 avqusta qədər olan 2026 maliyyə ilinin IV kvartal maliyyə hesabatını (16 həftəlik) açıqladı. Ümumilikdə, nəticələr hələ də çox sabitdir, gəlir və mənfəət gözlənildiyindən bir qədər yaxşıdır və şirkət bu dövrə daxil olan gömrük vergisinin geri ödənişinin böyük hissəsini qiymət endirimi şəklində üzvlərə qaytarıb, "geri ödənişdən qazanc əldə etməmək" vədini yerinə yetirib. Detallara baxsaq:
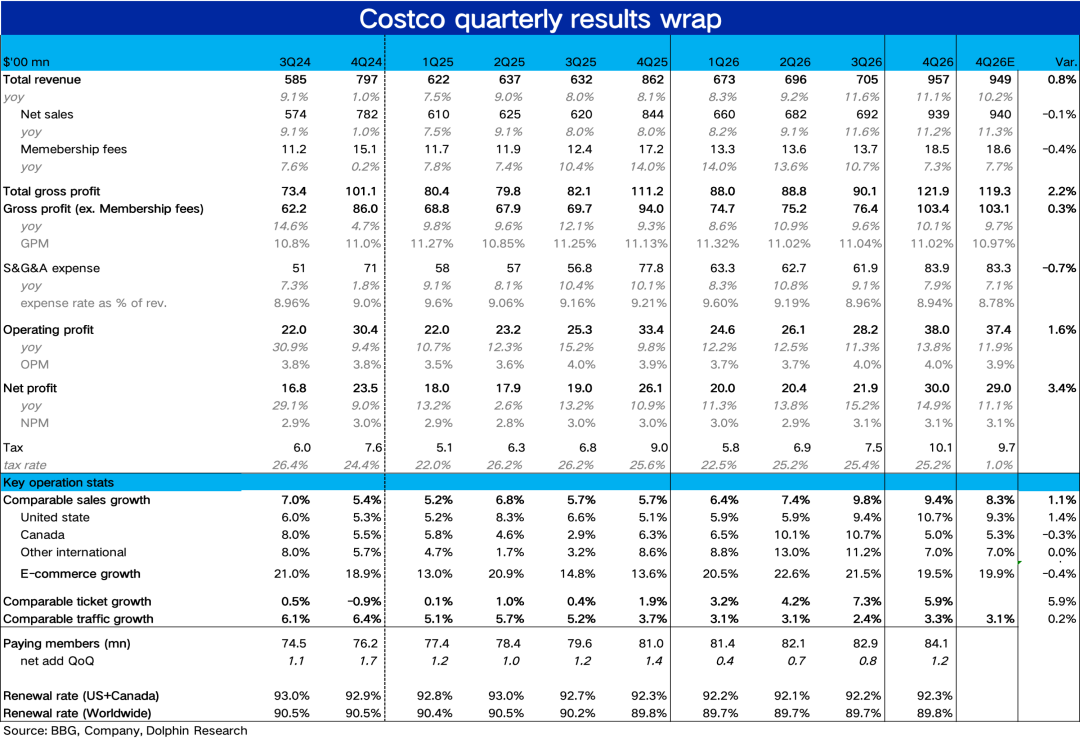
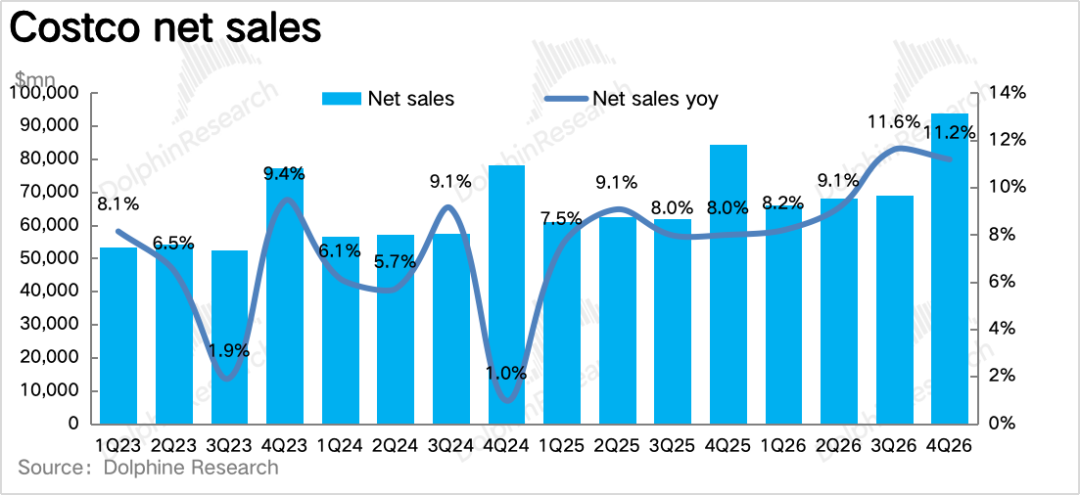
1. Gömrük vergisinin geri ödənişi alındı, ümumi nəticələr sabitdir. Gəlir baxımından, bu dövrdə toplam gəlir 95,7 milyard dollar, illik artım 11,1% olub, ikinci ardıcıl kvartalda iki rəqəmli artım davam edir (bazarın gözlədiyi 94,9 milyarddan bir az yaxşıdır).
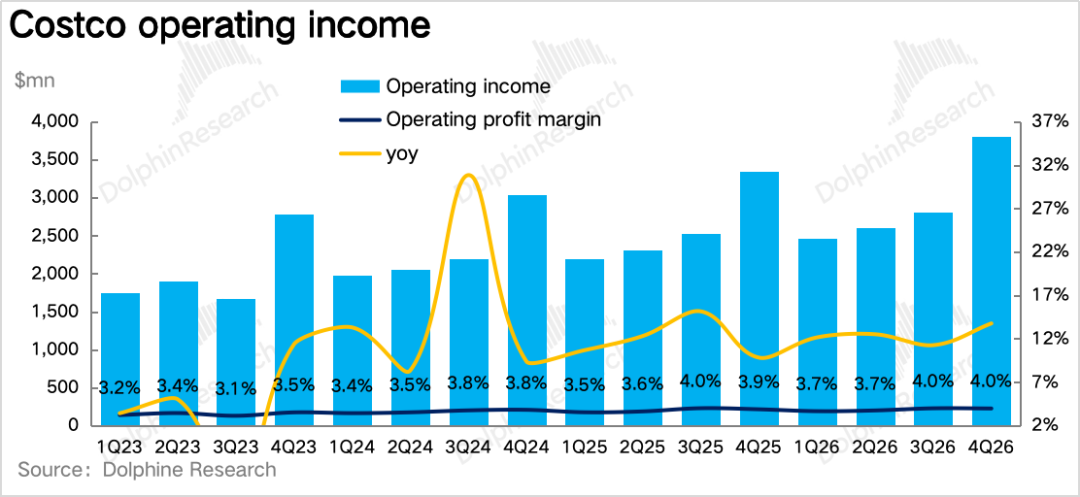
Əməliyyat mənfəəti 3,8 milyard dollar, illik artım 13,8% olub, gömrük vergisi geri ödənişindən əldə edilən 0,9 milyard dollar bir dəfəyə aid xalis gəliri əhatə edir, çıxarıldıqda əməliyyat mənfəəti artışı təxminən 11%, mənfəət marjı keçən illə müqayisədə demək olar ki, dəyişməzdir və keçən dövr kimi gəlirin artdığı halda mənfəətin artmadığı bir hal yoxdur. Ümumilikdə, performans yaxşıdır.
2. Eyni mağaza artımı hələ də əsasən qiymətlə bağlıdır, lakin müştəri axını artıb. Əsas əməliyyat göstəriciləri, ümumi eyni mağaza satışları bu dövrdə illik 9,4% artıb, keçən kvartala nisbətən bir az zəifləyib, neft-qaz və valyuta kursunun təsiri olmadan eyni mağaza artımı 6,7%, təxminən 3 faiz artım yanacaq qiymətinin yüksəlməsindəndir.
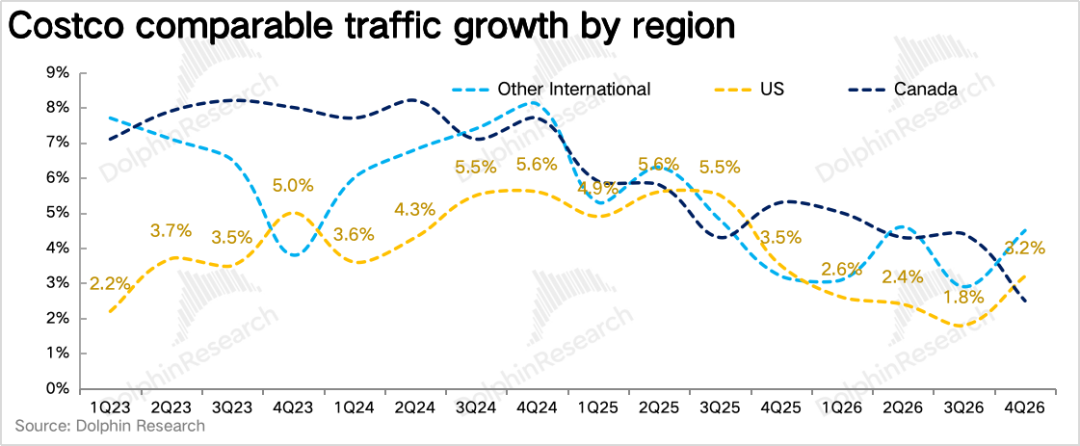
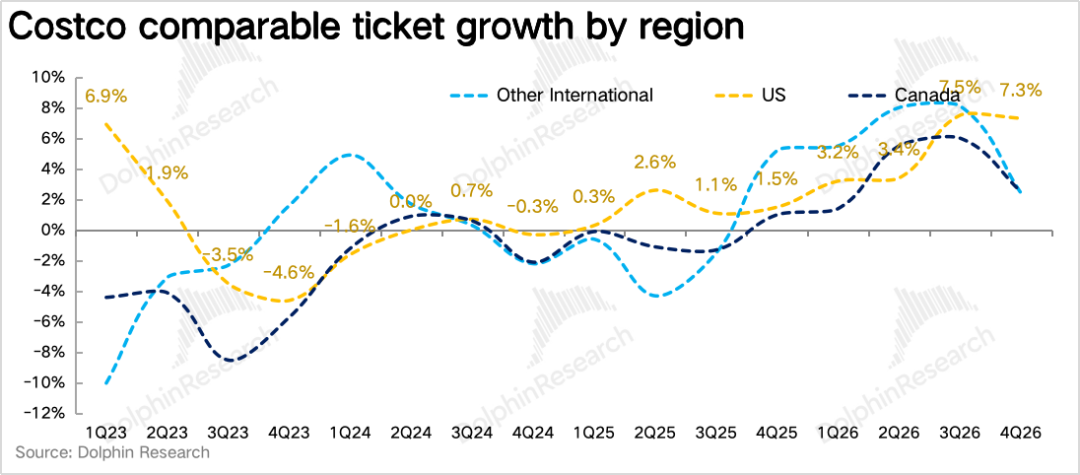
Qiymət və həcm ayrımında, bu dövrdə eyni mağaza müştəri axını illik 3,3% artıb, keçən dövrdəki 2,4%-dən xeyli yüksəlib, bu son beş kvartalda ilk dəfədir artım sürətlənib; neft-qaz və valyuta kursu çıxarıldıqda orta satış qiyməti artımı 3,3%, keçən dövrə nisbətən daralıb. Müştəri axını artımını, Dolphin düşünür ki, bir hissəsi yüksək yanacaq qiymətinin benzin stansiyalarına müştəri cəlb etməsiylə bağlıdır (bu dövrdə benzin satışları tarixi rekord qırıb), amma buna baxmayaraq, müştəri axını artımının bərpa olunması bu maliyyə hesabatının ən pozitiv siqnalıdır.
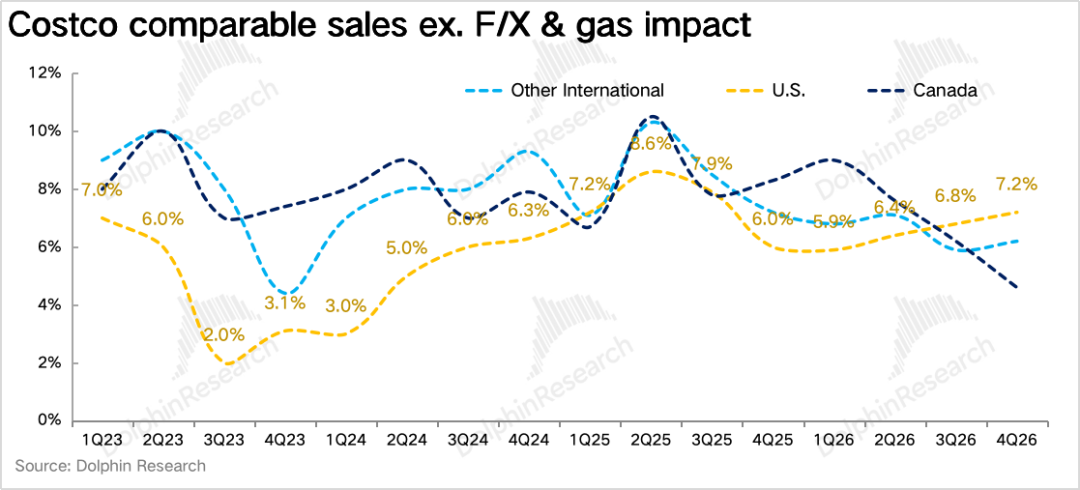
3. ABŞ hələ də ən güclüdür, Kanada ticarət danışıqlarından dolayı geri qalır. Rayonlar üzrə, valyuta və neft-qazın təsiri çıxarıldıqda, ABŞ bölgəsində eyni mağaza artımı 7,2%, keçən dövrdəki 6,8%-dən daha da artıb və hələ də bütün bazarlar arasında ən güclüdür (eyni mağaza müştəri axını +3,2%, keçən dövrdəki 1,8%-dən xeyli yüksəlib, orta satış qiyməti (neft-qaz və valyuta kursu olmadan) +3,9%).
Kanadada eyni mağaza artımı 4,6%, keçən dövrdəki 6,2%-dən xeyli aşağı, əsas səbəb avqustda ABŞ-Kanada ticarət danışıqlarının gərginliyi ilə əlaqəlidir. Digər beynəlxalq bazarlarda eyni mağaza artımı 6,2%, keçən dövrdəki 5,9%-dən bir az yüksəkdir.
4. Onlayn artım azaldı, amma hələ də offline-dan xeyli yüksəkdir. Costco-nun bu dövrdə elektron ticarət satışları illik 19,5% artıb (valyuta kursu çıxarıldıqda 19,8%), keçən dövrdəki 21%-dən bir az aşağı, sayt və App trafiki 30% artıb.
Qeyd etmək lazımdır ki, bu dövr şirkət Uber Eats-in tez çatdırılmasını 17 ştatdan bütün ölkəyə yayıb, DoorDash da tam fəaliyyətə başlayıb, rəhbərlik deyir ki, üçüncü tərəf çatdırılma satışları "əksər hissəsi əlavədir, mağazadakı ərzaq biznesinə təsiri azdır və istifadəçilər açıq şəkildə daha gəncdir", gələcəkdə bu kanalın genişlənməsi ilə müşahidə olunan performans artımına diqqət edilə bilər.
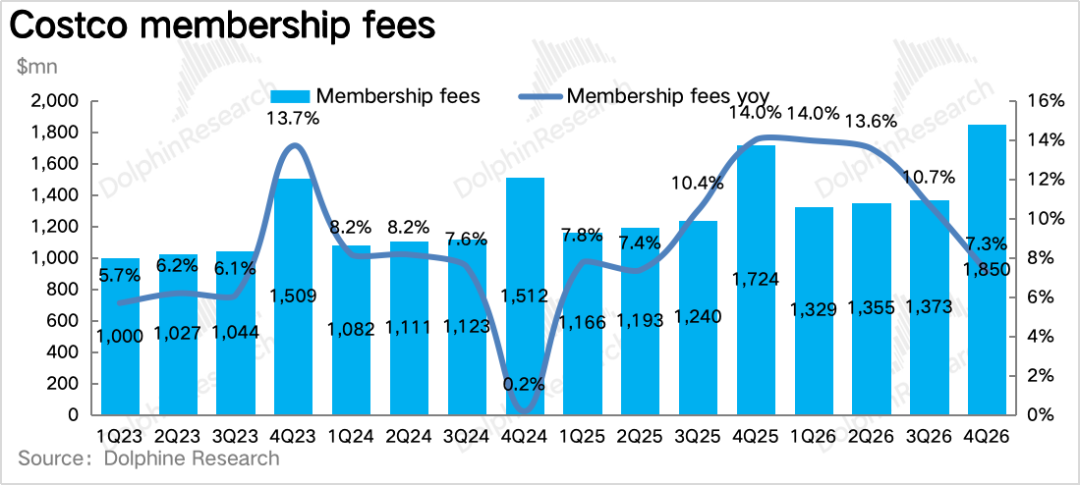
5. Qiymət artımı dividendi tükəndi, üzvlük yayılma dərəcəsi artdı: Üzvlük haqqı gəliri 1,85 milyard dollar, illik artım 7,3% (valyuta kursu çıxarıldıqda 7,7%), artım keçən dövrdəki 10,7%-dən təbii olaraq aşağı düşür (bu dövr qiymət artımı dividendinin sonuncu dövrüdür və artım payı artıq 1% deyil).
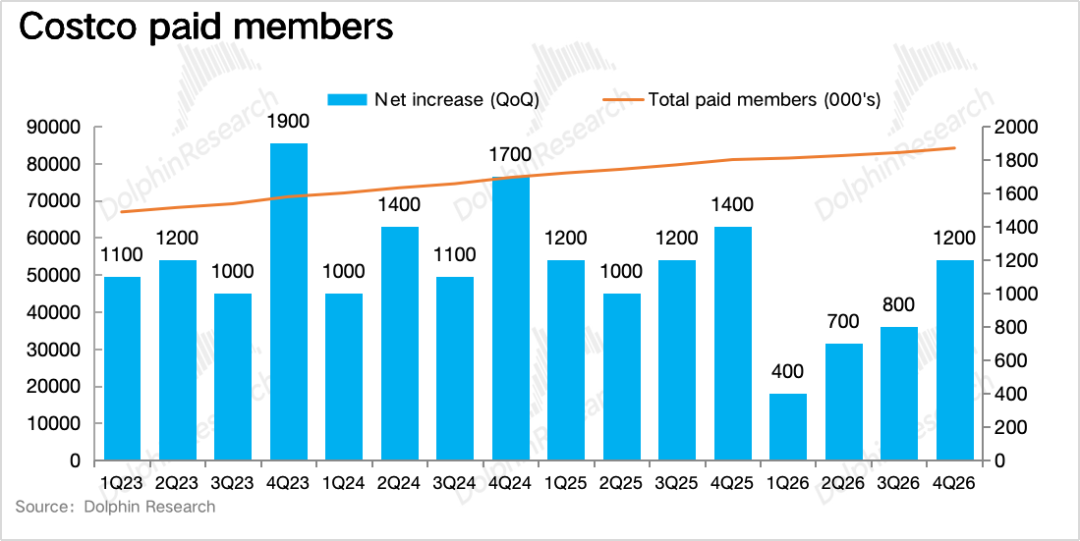
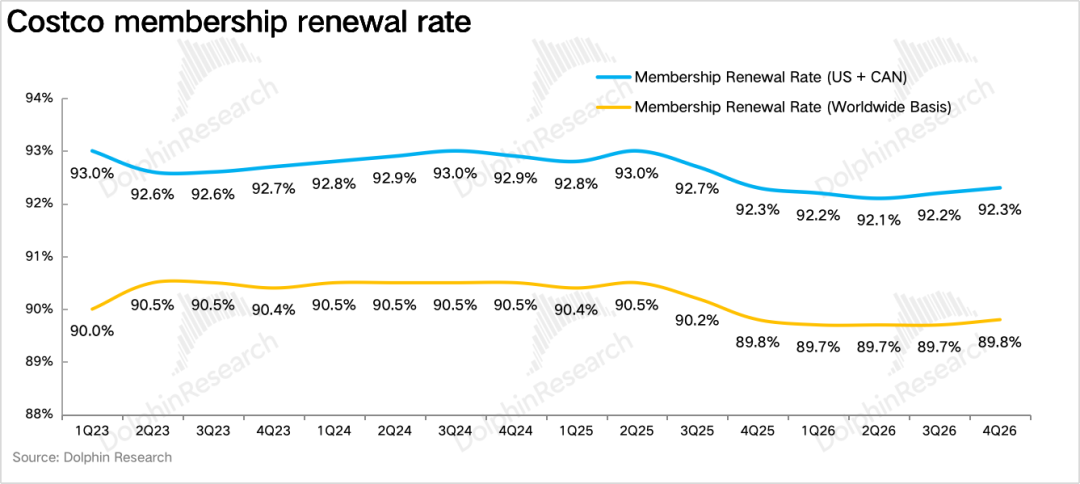
Əsas üzvlük göstəricilərinə baxanda, ödənişli üzvlər dövr ərzində təxminən 1,2 milyon artaraq 84,1 milyona çatıb, keçən dövrdəki 800 minlə müqayisədə açıq şəkildə artıb (premium üzvlər 42,3 milyon, yayılma dərəcəsi 75,6%, yeni tarixi rekord). Bundan əlavə, qaytarma dərəcəsi üzrə, dünya və Şimali Amerika regionlarında bir qədər artım var, ardıcıl ikinci kvartalda yaxşılaşma göstərir, performans hələ də yaxşıdır.
6. Geri ödənişlər nəticəsində mənfəət marjı bir az təzyiq altındadır, əməliyyat marjı demək olar ki, sabitdir: Gömrük vergisinin geri ödənilməsinin səbəbindən bu dövrdə Costco-nun mənfəət marjı 11%, illik olaraq 11bps azalır, lakin geri ödəniş və endirimlər çıxarıldıqda əsas məhsullarda mənfəət marjı əslində 18bps artıb, təzə qida, qeyri-qida, ərzaq kateqoriyaları hamısı yaxşılaşır.
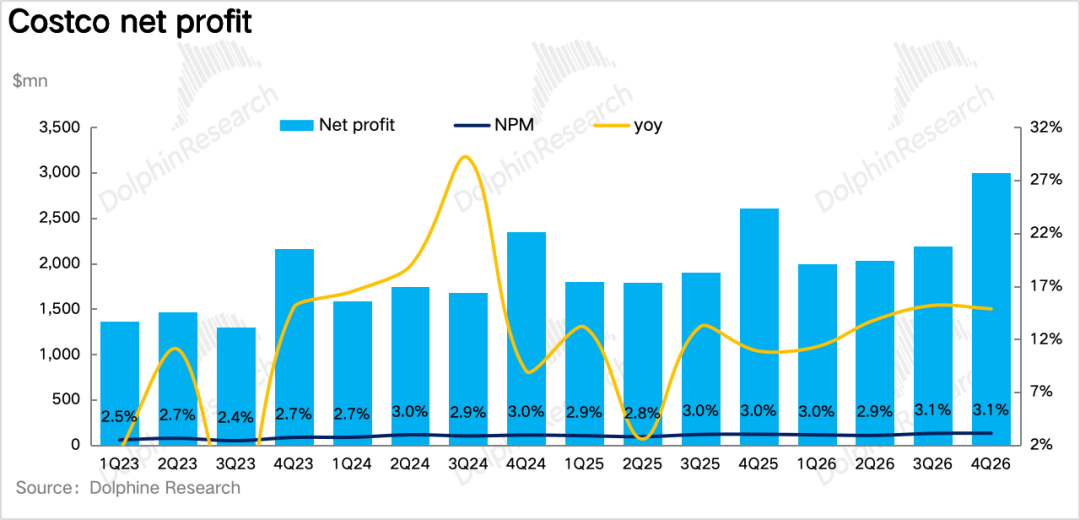
Xərclər marjı illik 27bps daralıb, amma neft qiymətinin təsiri olmadan yalnız 2bps daralıb, yəni xərclərə nəzarətin əlavə imkanları azalır. Nəticədə əməliyyat mənfəət marjı illik 9bps artıb, geri ödənişlərin xalis təsiri çıxarıldıqda demək olar ki, sabit qalır, xalis mənfəət 3 milyard dollar, illik artım 14,9%.
Dolphin tədqiqatı fikirləri:
Yuxarıdakılar göstərir ki, Costco-nun performansı hələ də çox sabitdir: neft qiymətləri nominal artımı yüksəldib, geri ödənişin əksəriyyəti mənfəətdə qalmayıb, üzvlər və qaytarma dərəcəsi bərpa olunur, əsas məhsullarda mənfəət marjı təmizə çıxarıldıqda hələ də yaxşılaşır.
Əgər Costco və Walmart-ın maliyyə hesabatlarını müqayisə etsək, Costco-nun neft-qaz və valyuta kursu olmadan eyni mağazası bir il ərzində 6%-7% intervalında sabit olub, Walmart-ın ABŞ eyni mağazası keçən dövrün 4,6%-dən birbaşa 2,6%-ya düşüb, fərq 2-3 bənddən təxminən 5 bəndə genişlənib. Üstəlik, Walmart rəhbərliyi "pay artımı əsasən yüksək gəlirli ailələrdən gəlir" deyir, bu o deməkdir ki, əsas müştəri bazası — aşağı və orta gəlirli qrup aydın zəifləyir.
Costco-da isə müştəri axını, orta satış, seçilə biləcək kateqoriyalar hamısı eyni vaxtda artır, qeyri-qida əsas ən güclü kateqoriyadır, bu da orta və yüksək gəlirli qrupun alış-verişi hələ də genişlənir, hətta böyük məhsulları da alır. Buradan nəticə çıxır ki — ABŞ-da istehlak bölünməsi hələ də dərinləşir — orta və yüksək gəlirli qrup normal istehlak edir, aşağıya doğru getdikcə daha ehtiyatlıdır.
Yenidən Costco-ya qayıtdıqda, Dolphin düşünür ki, gələcəkdə diqqət yetirmək lazımdır ki, müştəri axını artımı neft qiymətinin cəlb etmədiyi dövrlərdə davam edəcəkmi (Costco-nun benzin qiyməti ABŞ-da ən ucuzdur, uzun müddət ətraf benzin stansiyalarının orta qiymətindən onlarca sent aşağıdır).
Bundan başqa, qalan təxminən üçdə iki gömrük vergisi geri ödənişi FY27-nin ilk yarısında tədricən daxil olacaq, şirkət açıq şəkildə yenə də böyük hissəni güzəşt edəcəyini bildirib, bu da o deməkdir ki, FY27-nin ilk yarısında şirkətin əsas məhsul marjı davam edən qiymət endirimləri səbəbindən sıxacaq, hesabat mənfəət marjı çox ehtimal ki, bir az aşağı düşəcək.
Detallı şərh aşağıdadır
I. Müştəri axını artımının bərpası ən pozitiv siqnaldır
1. Eyni mağaza artımı hələ də əsasən qiymətlə bağlıdır, lakin müştəri axını artıb
Əsas əməliyyat göstəricilərində, bu dövrdə Costco-nun ümumi eyni mağaza satışları illik 9,4% artıb, ardıcıl iki kvartalda yüksək birrəqəmli artım davam edib. Amma neft-qaz və valyuta kursu çıxarıldıqda eyni mağaza artımı yalnız 6,7%, keçən dövrün 6,6%-ı ilə eyni — burada təxminən 3 bənd artım fərqi tamamilə benzin qiymətinin artmasından (benzin satışları tarixi rekord), valyuta kursu isə təxminən 0,3 bənd geri çəkilib.
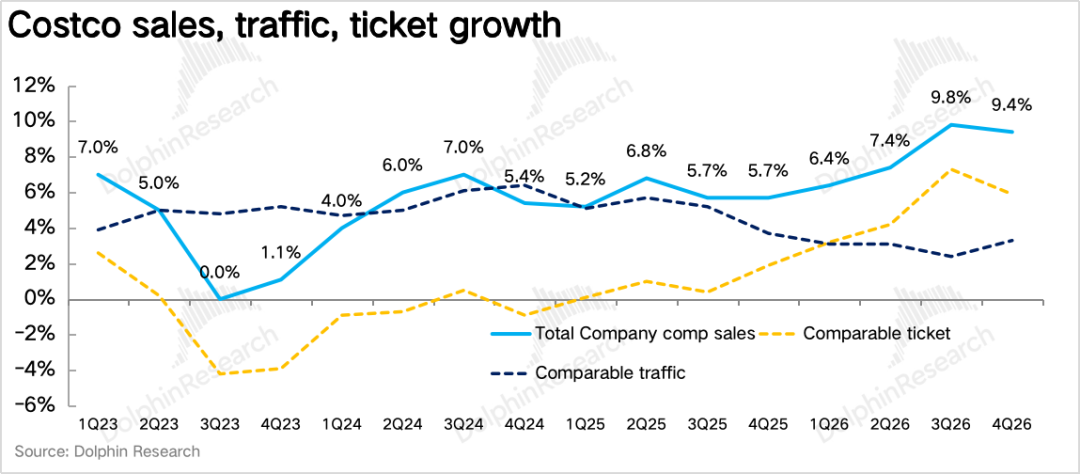
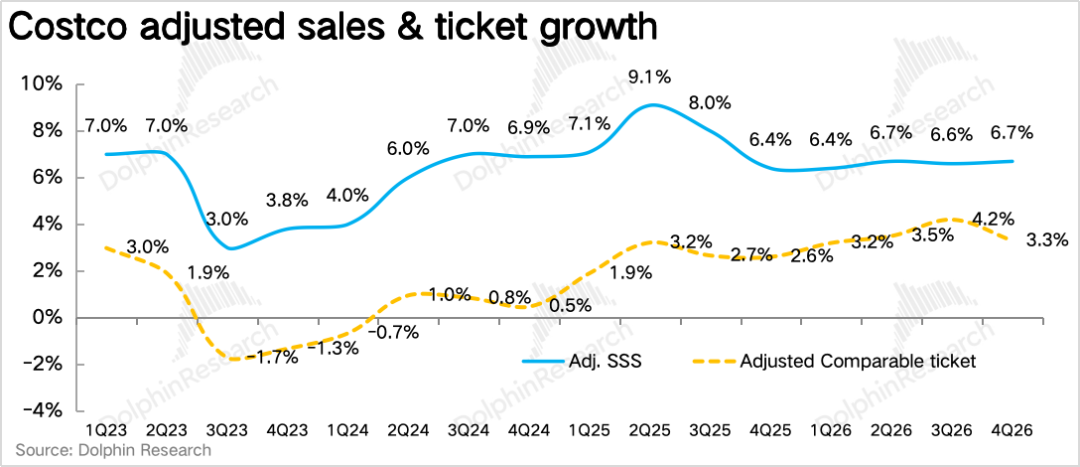
Qiymət və həcm ayrımında, bu dövrdə qlobal eyni mağaza müştəri axını artımı 3,3%, keçən dövrdəki 2,4%-dən xeyli yüksəlib, bu son beş kvartalda ilk dəfədir artım sürətlənib; orta satış qiyməti (neft-qaz və valyuta kursu daxil) artımı 5,9%, çıxarıldıqda artım 3,3%, keçən dövrdə bir az daralıb. Dolphin düşünür ki, bu kvartalda müştəri axını artımı içində neft qiyməti təsiri var, lakin ABŞ orta təbəqəsində Costco-ya gediş tezliliyi ən azı daha da zəifləməyib, bu maliyyə hesabatının ən pozitiv siqnalıdır.
Baxıldısa, qeyri-qida bu dövrün ən güclü kateqoriyasıdır, qızıl zinət əşyaları, ev, məişət elektronikası, sağlamlıq və gözəllik liderdir. Təzə qida orta birrəqəmli artıb (evdə hazırlanmış şirniyyat 100%-dən çox artıb, ət kateqoriyasında həm ucuz quş əti, qiymə və həm də premium Prime, Wagyu eyni zamanda artıb); ərzaq aşağı-orta birrəqəmli artıb, daha çox yüksək protein, yüksək lif kimi sağlam məhsullar artır.
Əlavə olaraq, bu dövrdə ümumi inflyasiya aşağı birrəqəmli olaraq qalır, qeyri-qida inflyasiyası yaddaş çipleri və neft məhsullarının artımından dolayı artıb, ət tərəfdə mal əti inflyasiyası yumurta və süd məhsulları deflyasiyası ilə balanslanıb.
2. ABŞ ən sabitdir, beynəlxalq bazarlar hələ də yayılma mərhələsindədir
Rayonlar üzrə, valyuta və neft-qaz təsiri çıxarıldıqda, ABŞ bölgəsində eyni mağaza artımı 7,2%, keçən dövrün 6,8%-dən daha da artıb, hələ də bütün bazarlar arasında ən güclüdür; Kanada eyni mağaza artımı 4,6%, keçən dövrdəki 6,2%-dən xeyli aşağı, əsas səbəb avqustda ABŞ və Kanada ticarət danışıqlarının gərginliyidir.
Digər beynəlxalq bazarlarda eyni mağaza artımı 6,2%, keçən dövrdə demək olar ki, dəyişməzdir, struktura görə müştəri axını +4,5%, orta satış +1,7%, üç bazar arasında yalnız müştəri axını ilə idarə olunan bazardır — əsas səbəb beynəlxalq bazarlarda müştəri və mağaza sıxlığı hələ tam yayılmayıb.
3. Onlayn artım azaldı, üçüncü tərəf tez çatdırılma yeni artım mənbəyinə çevrilib
Costco-nun bu dövrdə elektron ticarət satışları illik 19,5% artıb, keçən dövrdəki 21%-dən bir az azdır, apteka, ev, məişət elektronikası, alət, ev tekstili onlayn artımda ən sürətli kateqoriyalardır, apteka satışları 20%-ə yaxın artıb, reseptlər iki rəqəmli artıb.
Bundan əlavə, bu dövrün yeniliyi üçüncü tərəf tez çatdırılmanın tam yayılmasıdır: Uber Eats 17 ştatdan bütün ölkəyə yayıldı, DoorDash tam fəaliyyətə başladı, Instacart ABŞ və Kanadada fəaliyyətini davam etdirir, çatdırılma vaxtı əsasən 45 dəqiqə içindədir. Rəhbərlik telefon konfransında dedi ki, bu satışların "əksər hissəsi əlavədir, mağazadakı ərzaq biznesinə təsiri azdır və istifadəçilər açıq şəkildə daha gəncdir" — Dolphin düşünür ki, bu Costco-nun anbar üzvlük mağaza modelini dəyişmədən gənc müştəriyə çatmaq üçün ən yaxşı yoldur.
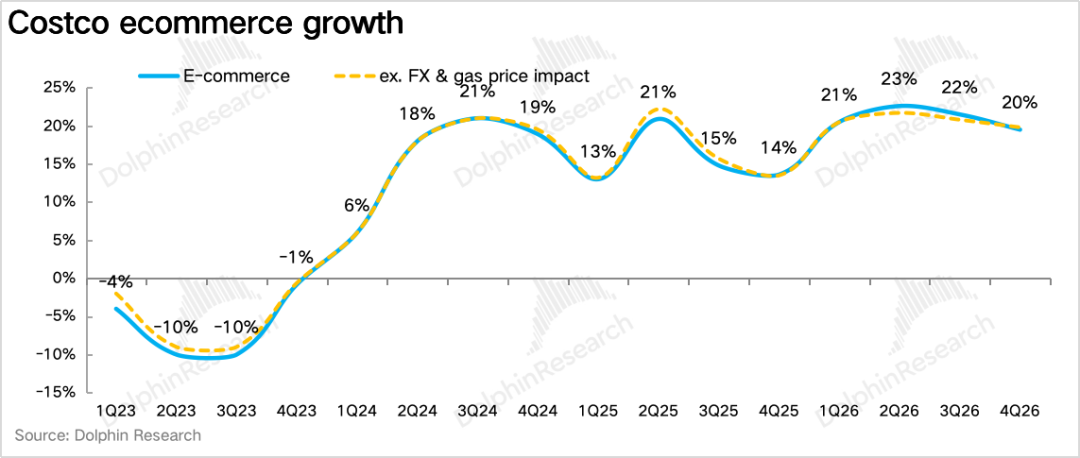
Ümumilikdə, bu dövrdə mal satışları 93 milyard dollar, illik artım 11,2%, toplam gəlir 95,72 milyard dollar, illik artım 11,1%, bazarın gözlədiyindən bir az yaxşıdır.
II. Qiymət artımı dividendi tükəndi, üzvlük və qaytarma dərəcəsi artımı bərpa oldu
Abunə biznesində, bu dövrdə üzvlük haqqı gəliri 1,85 milyard dollar, illik artım 7,3% (valyuta kursu çıxarıldıqda 7,7%), artım keçən dövrdəki 10,7%-dən bir qədər aşağı, amma bazarın gözlədiyi 6,3%-dən yüksəkdir. Rəhbərlik açıq şəkildə bu dövr qiymət artımı dividendinin sonuncu dövrü olduğunu bildirib və artım payı artıq 1% deyil, əsasən premium üzvlük yayılmasının artması və baza üzvlərin artımı ilə bağlıdır.
Əsas əməliyyat göstəricilərində, bu dövrdə ödənişli üzvlər təxminən 1,2 milyon artıb və 84,1 milyona çatıb, keçən dövrdəki 800 minlə müqayisədə xeyli artım, illik artım 3,8%; premium üzvlər 42,3 milyon, illik artım 9,4%, yayılma dərəcəsi və yeni üzvlər içində premium üzvlərin payı tarixi rekord qırıb.
Bundan əlavə, qaytarma dərəcəsi üzrə, dünya qaytarma dərəcəsi 0,1% artaraq 89,8% olub, Şimali Amerika 0,1% artaraq 92,3%, ardıcıl ikinci kvartalda yaxşılaşır.
III. Geri ödəniş güzəştləri mənfəət marjında təzyiq yaradır, əməliyyat marjı demək olar ki, sabitdir
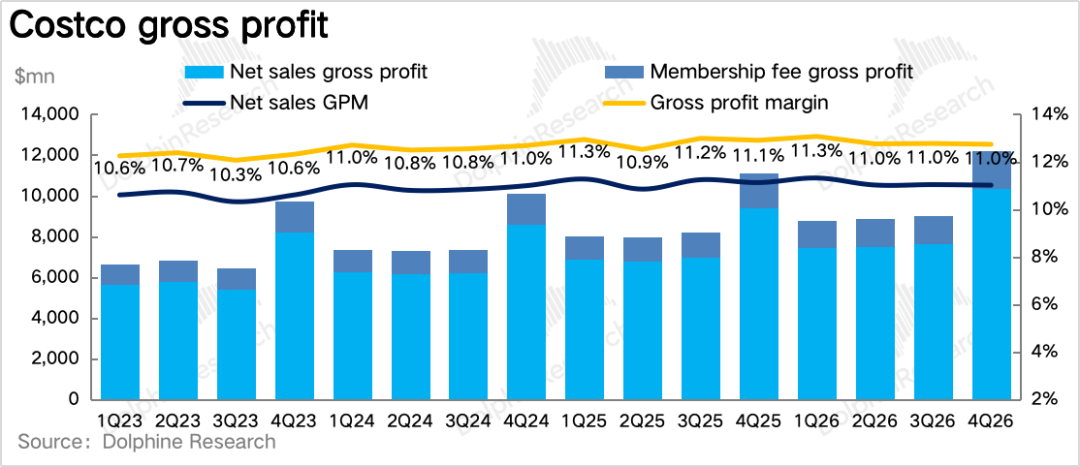
1. Mənfəət marjı: Geri ödəniş və neft qiymətli çıxarıldıqda, əsas məhsullarda mənfəət marjı əslində yaxşılaşır
Bu dövrdə pərakəndə marjı 11%, illik olaraq 11bps azalıb, amma neft (aşağı marja ilə benzin payı artıb) təsiri çıxarıldıqda əslində 20bps artıb. Əsas məhsul marjı illik olaraq 32bps azalıb (neft qiyməti olmadan -9bps), əsas səbəb gömrük vergisinin geri ödənilməsinin güzəştləridir — bu dövrdə 184 milyon dollar geri ödəniş alınıb (174 milyon geri ödəniş + 10 milyon faiz), bu o deməkdir ki, təxminən yarısı artıq bu dövrdə güzəşt edilib, qoz, qəhvə dənələri, qara bibər kimi Kirkland məhsullarında 10%-30% endirim edilib.
Ancaq geri ödəniş və güzəştlər çıxarıldıqda əsas məhsullarda mənfəət marjı əslində 18bps artıb, təzə qida, qeyri-qida, ərzaq kateqoriyaları hamısı yaxşılaşır, əsas səbəb tədarük zəncirinin effektivliyi və təzə qida bölməsində (ət, şirniyyat, hazır qida) əmək məhsuldarlığının artmasıdır.
2. Xərclərə nəzarət imkanı azalır, əməliyyat marjı sabit qalır
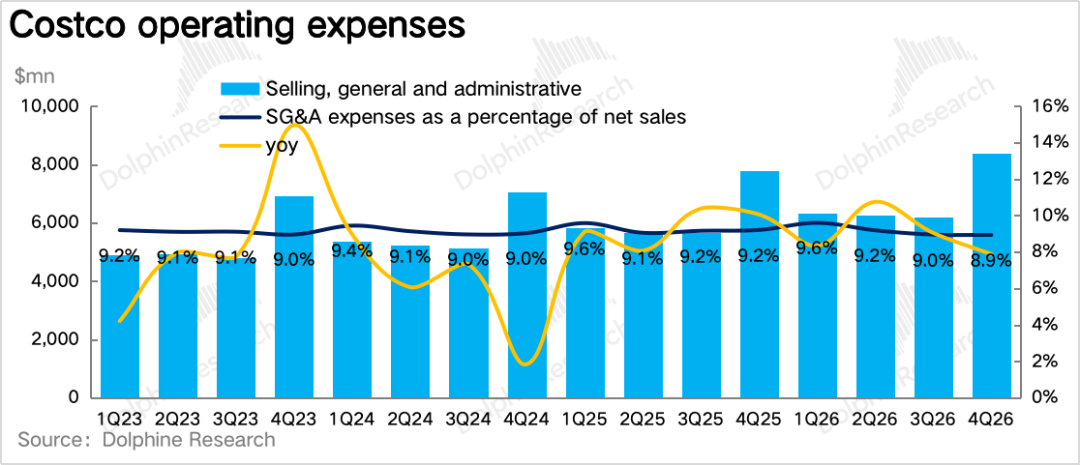
Bu dövrdə xərclər marjı 8,9%, illik 27bps daralıb, amma neft qiyməti təsiri olmadan yalnız 2bps daralıb, bu da xərclərə nəzarət imkanlarının xeyli azaldığını göstərir. Nəticədə əməliyyat mənfəəti marjı illik 9bps artıb, geri ödəniş xalis təsiri olmadan demək olar ki, sabitdir, xalis mənfəət 3 milyard dollar, illik artım 14,9%.
- END -
Məqaləni paylaş, mənə dəstək ol~
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Tramp İranın danışıqlar təklifini rədd etdi, qlobal səhm və istiqrazlar təzyiq altında, neftin qiyməti 2%-dən çox artdı, qızıl isə 4200-dən aşağı düşdü
Trump İranın Hörmüz boğazını yenidən açmaq təklifini rədd etdi, bu isə Yaxın Şərqdakı diplomatik dalana səbəb olaraq ötən cümə günü bazarın optimist əhval-ruhiyyəsini sürətlə dəyişdi. Brent nefti 2%-dən çox artdı, qızıl 4200 ABŞ dollarını aşdı, gümüş isə 4%-dən çox azaldı; Asiya və Sakit Okean regionu birjalarında əsasən ucuzlaşma müşahidə olundu, Koreya KOSPI indeksində düşüş 2%-dən artıq oldu; qlobal borc bazarları təzyiq altındadır, ABŞ-ın 2 illik istiqrazlarının gəlirliliyi 4.90%-ə yüksəldi. Bazarda diqqət bu həftə PCE inflyasiya göstəriciləri və qeyri-kənd təsərrüfatı məşğulluq hesabatına yönələcək.
AI tələbləri TSMC-ni sürətləndirilmiş istehsala sövq edir, 2 nanometrlik aylıq istehsal gücü ilin sonunda 120 min ədəd olacaq
Məlumatlara görə, Apple, Nvidia, AMD kimi nəhənglər sifarişlərini kollektiv şəkildə 10–20% artırıblar, bu isə TSMC-nin 2 nanometr aylıq istehsalını ildə 120 minədək artırmağa səbəb olub. Bu göstərici əvvəlki proqnozdan 20% artıqdır və 2027-ci il hədəfi iki il tez qazanılacaq. Beş zavodun eyni vaxtda istehsalı tarixdə ilk dəfə baş verir və 2026–2028-ci illərdə istehsalın illik mürəkkəb artım tempi 70%-ə çatacaq.
Uzunmüddətli dövlət istiqrazlarının satışı davam edir! 10 illik ABŞ dövlət istiqrazlarının gəlirliliyi yenidən 5.2%-i keçdi, “Ağıllı agentlərin sıçrayışı VS maliyyələşdirmə xərclərinin artması” narrativi üzrə qarşıdurma güclənir.
Bazar ertəsi, Amerika prezidenti Donald Trump İranın Hörmüz boğazını yenidən açmaq təklifini rədd etdiyi üçün inflyasiya narahatlıqları artdı, neft qiymətləri yüksəldi və ABŞ dövlət istiqrazları yenidən satıldı.


