
انهارت جميع شركات البرمجيات الأمريكية الـ 39!
منذ عام 2026 حتى الآن،39شركة SaaS مدرجة في سوق الأسهم الأمريكية انهارت جميعًا، بدون استثناء.
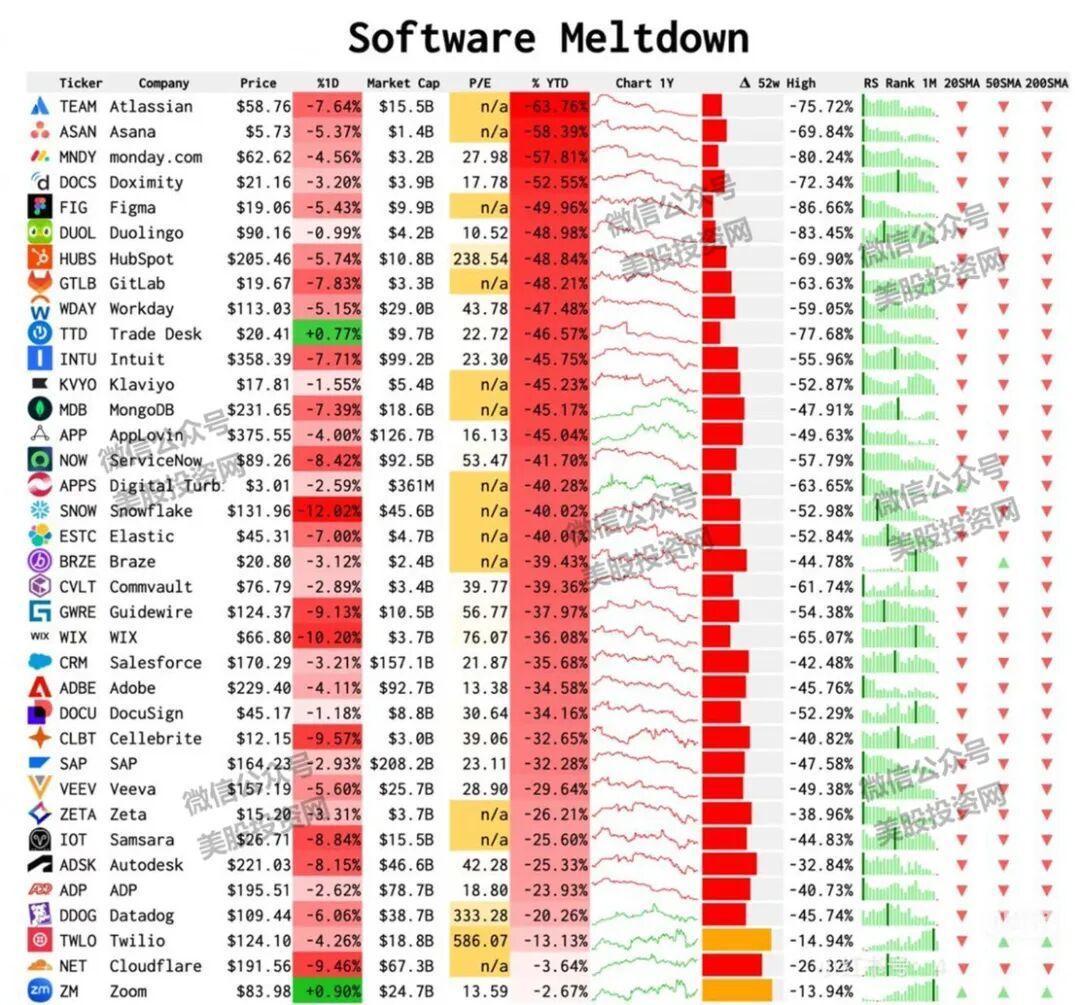
بيانات هذه الصورة بالفعل تعكس الوضع المأساوي في قطاع SaaS بوضوح شديد. مشاريع إدارة مثلAtlassian (-63.76%)،Asana (-58.39%) و Monday.com (-57.81%) وهي من عمالقة إدارة المشاريع قد شهدت انخفاضات كبيرة منذ بداية العام حتى الآن، وهو أمر لافت للنظر.
موقع الاستثمار في الأسهم الأمريكية طرح فكرة أن “AI Agent يستنزف أدوات إدارة المشاريع التقليدية”، وهي بالفعل تعبّر عن تحول حقيقي وجذري في قطاع التكنولوجيا الحديث.
الذكاء الاصطناعي التهديد التقليدي الذي يفرضه الذكاء الاصطناعي SaaS على هذه الأدوات
القيمة الأساسية لإدارة المشاريع التقليدية: تتبع يدوي، تحديث الحالة، نقل بطاقات لوحات العرض — هي تمامًا المهام التي صُمّمAI Agent لتنفيذها تلقائيًا.
ومع تطور الوكلاء الذكيين ليصبحوا قادرين على قراءة البريد الإلكتروني، الرسائل، وعمليات دفع الكود، وتحديث حالة المشروع وتوزيع المهام في الوقت الحقيقي، تواجه الأدوات اليدوية التقليدية المبنية على “النماذج المدفوعة حسب عدد المقاعد (per-seat)” تهديدًا وجوديًا بالفعل.
السوق يعيد تسعير هذه الشركات بشكل جذري بناءً على تلك المخاوف: من المرجح أن يتم تحويل العمليات الأساسية لهذه الشركات إلى منتجات وعروض ذات طابع تجاري بواسطة AI .
الواقع الأكبر: لا يتعلق فقط بـالذكاء الاصطناعي
ورغم أن سردية الذكاء الاصطناعي تمثل محفزًا قويًا، إلا أن نسب انهيار القطاع بالكامل إلى هذا الأمر وحده يعد مبالغة وتبسيطًا شديدًا. فهذه الانهيارات عادة ما تكون ناتجة عن تداخل عدة أسباب خطيرة:
1) عودة التقييمات للواقع
الكثير من شركات SaaS كانت تتداول في فترات النمو السريع بمضاعفات مبيعات مرتفعة جدًا (PS). الصورة الحالية تعكس بشكل كبير ألم عملية “العودة للمتوسط” — السوق لم يعد راغبًا في دفع علاوات عن النمو الذي لا يؤدي للربحية السريعة.
2) انكماش مقاعد الشركات (Seat Contraction)
الشركات الكبرى تراجع الآن ميزانيات IT الخاصة بها بجدية:
تنظيف واسع النطاق لأدوات البرمجيات
إزالة التكرار ودمج الوظائف
تقليل عدد حسابات SaaS المستخدمة
هذا الاتجاه بدأ بالفعل قبل نضوج الذكاء الاصطناعي. AI.
3) بيئة السوق التي تعتمد على النتائج
المستثمرون الآن شديدو النفور من الشركات SaaS التقليدية.
إذا لم تستطع الشركة إثبات:
ليس فقط “إضافة بعض ميزات الذكاء الاصطناعي” AI
بل التحول الحقيقي لمنصة AI-first
دون التضحية بهامش الربحية
عادة ما يتجه السوق للبيع أولًا، ثم الاستماع للتفسيرات لاحقًا.
ما هي الشركات التي استثمرت فيها؟
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
أنتروبك تصدر توقعاتها الاقتصادية لعام 2030: نمو اقتصادي سريع وانخفاض أجور العمال

نومورا يحذر: مؤشرات الأسهم الأمريكية "مشوهة بشكل خطير"، عشرة أسهم تساهم بنسبة 70% من ارتفاع S&P، احذروا صدمة الديزل الجديدة
يعتقد McElligott أن مؤشر S&P 500 يمر بحالة "ازدهار وهمي": حيث تراجعت 85% من الأسهم المكوّنة (تم تخفيضها إلى الثلث). والأخطر من ذلك أن مستوى الترابط بين الأسهم في السوق منخفض جداً، كما حدث فقط قبيل الأزمة المالية عام 2007 ويوم "نهاية التقلبات" عام 2018. السوق يواجه قنبلتين موقوتتين: الأولى هي انخفاض إيرادات OpenAI (توقعات لا تتجاوز الثلث) مما يزعزع أساس سردية الذكاء الاصطناعي؛ والثانية هي النقص الهيكلي في التكرير، مما يجعل "فارق سعر الديزل = تقلبات أسعار الفائدة"، وهذا يعد قنبلة خفية.

عائد سندات الخزانة الأمريكية لأجل عشر سنوات يقترب من 5.4%، وهالة الذكاء الاصطناعي لا تخفي القلق بشأن "تضخم زائف" في مؤشر S&P 500
حقق مؤشر S&P 500 أعلى مستوى تاريخي، لكن فقط 30% من مكوناته تجاوزت متوسط 50 يومًا، وهو أضعف نطاق سوق عند مستوى قياسي منذ عام 1990. مؤشر Russell 2000 تراجع لخمس أسابيع متتالية، وارتفعت عائدات سندات الشركات عالية المخاطر إلى 15%. حذرت Société Générale: إذا ارتفع عائد السندات الأمريكية إلى 6% ووصل سعر النفط إلى 150 دولارًا، قد ينخفض مؤشر S&P 500 بأكثر من 20% العام المقبل. بالإضافة إلى ذلك، قام بعض مديري الصناديق المتميزة بتصفية استثماراتهم في قطاع الذكاء الاصطناعي وتحويل أموالهم إلى قطاع الطاقة، مؤكدين أن جفاف التمويل يعني "نهاية اللعبة".
تكلفة شحن النفط على ناقلات تصل لأعلى مستوى منذ ستين عاماً: نقل شحنة نفط من أمريكا إلى الصين أصبح أكثر تكلفة من إطلاق صاروخ!
ارتفعت تكلفة شحن برميل النفط الواحد إلى 41 دولارًا، مقتربة من نصف سعر النفط نفسه، وقد كانت تكلفة رحلة شحن واحدة كافية أحيانًا لشراء ناقلة نفط جديدة. أدت الأزمة في الشرق الأوسط إلى نقص هيكلي في القدرة التشغيلية لمضيق هرمز، بالإضافة إلى زيادة دورة التحويل نتيجة النقل من سفينة إلى سفينة، مما أدى إلى ارتفاع أجور شحن ناقلات النفط العملاقة VLCC من متوسط سنوي قدره 9.2 مليون دولار إلى 77 مليون دولار، بزيادة تجاوزت 8 مرات. أرباح شركات التكرير تواجه تآكلًا سريعًا، وسجل متوسط أسعار ناقلات النفط المستعملة أعلى مستوى تاريخي وتجاوز بثبات أسعار بناء السفن الجديدة، وهو أمر نادر الحدوث.

أسعار العملات المشفرة
المزيد


