
أنتروبك تصدر توقعاتها الاقتصادية لعام 2030: نمو اقتصادي سريع وانخفاض أجور العمال

مصدر المقال: مكتب المراقبة الابتكارية
حول تأثير الذكاء الاصطناعي على سوق العمل، كان السؤال الأكثر نقاشاً دائماً هو: هل سيتسبب في فقدان أعداد كبيرة لوظائفهم؟
لكن دراسة اقتصادية حديثة لـ Anthropic تطرح سؤالًا ربما يكون أكثر تعقيدًا: ماذا لو أن الذكاء الاصطناعي لم يؤد فقط إلى عدم انهيار الاقتصاد، بل تسبب أيضًا في موجة نمو سريع لم يسبق لها مثيل في التاريخ البشري؟ ما الذي سيحدث حينها؟
الإجابة ليست بالضرورة أن يصبح الجميع أكثر ثراءً معًا.
في السيناريو الأكثر تطرفًا الذي أنشأته Anthropic، بحلول عام 2030، قد يكون الناتج المحلي الإجمالي للولايات المتحدة أعلى بنسبة 32.4٪ عن المسار “دون الذكاء الاصطناعي”، مع معدل نمو سنوي يصل إلى 15.4٪، ويضاعف حجم الاقتصاد كل 4.5 سنوات تقريبًا. وفي الوقت ذاته، قد تنخفض أجور العاملين في الوظائف المعرفية بأكثر من 10٪، وعدد الوظائف المعرفية يتقلص بشكل ملحوظ، ولأول مرة تتجاوز أرباح رأس المال أرباح العمل.
بمعنى آخر، قد نشهد مستقبلًا يبدو غريبًا على الفطرة: يتوسع الاقتصاد بسرعة غير مسبوقة، بينما تصبح أعمال ودخول كثير من الأشخاص أكثر عدم استقرار.
مؤخرًا، أصدر معهد Anthropic ورقة عمل بعنوان «السيناريوهات الاقتصادية للذكاء الاصطناعي التحويلي»، في محاولة للتنبؤ بصورة منهجية بتأثير الذكاء الاصطناعي خلال 2026-2030 على الناتج المحلي الإجمالي الأمريكي، الأجور، التوظيف، معدل البطالة وتوزيع الدخل بين العمل ورأس المال.
من المهم التأكيد أن Anthropic لم تصف هذه الأرقام بأنها “توقعات”. فقد وضح فريق البحث أن هذه مجموعة من النماذج السيناريوهية: يعدل الباحثون معايير مثل قدرات الذكاء الاصطناعي، معدل اعتماده، درجة الأتمتة، زيادة الإنتاجية، وسرعة إعادة توظيف العمال، ثم يراقبون إلى أين يتجه الاقتصاد في ظل هذه الظروف المختلفة.
ولهذا السبب بالتحديد، فإن ما يستحق النظر إليه حقًا في هذه الدراسة ليس ما الذي سيحدث “بالتأكيد في 2030”. وإنما عندما تتعزز قدرات الذكاء الاصطناعي باستمرار، قد تظهر لأول مرة هوة حادة جدًا بين النمو الاقتصادي والتوظيف وتوزيع الثروة.
Anthropic استعرضت ثلاث سيناريوهات لعام 2030
قسمت Anthropic المستقبل إلى ثلاثة سيناريوهات.
الأول هو تغير معتدل نسبيًا. الذكاء الاصطناعي يصبح مثل الإنترنت، تقنية عامة مهمة، لكن معدل انتشاره ليس سريعًا، ويظل تأثيره على الاقتصاد الكلي ضمن النطاقات التاريخية المقبولة.
بحلول عام 2030، يصبح الناتج المحلي الإجمالي للولايات المتحدة أعلى بنسبة 1.6٪ عن المسار بدون الذكاء الاصطناعي، ليصل إلى حوالي 34.1 تريليون دولار. معدل النمو الاقتصادي يرتفع من 2٪ (بدون الذكاء الاصطناعي) إلى 2.4٪.
في هذا السيناريو، يزيد الذكاء الاصطناعي من كفاءة الإنتاج، لكن سوق العمل ككل لا يشهد صدمة كبيرة. معدل البطالة في النموذج يبلغ 3.9٪، وأجور العاملين المعرفيين أعلى بنحو 0.4٪ عن المسار بدون الذكاء الاصطناعي. هذا هو السيناريو الأقرب لما شهدته معظم الثورات التقنية سابقًا.
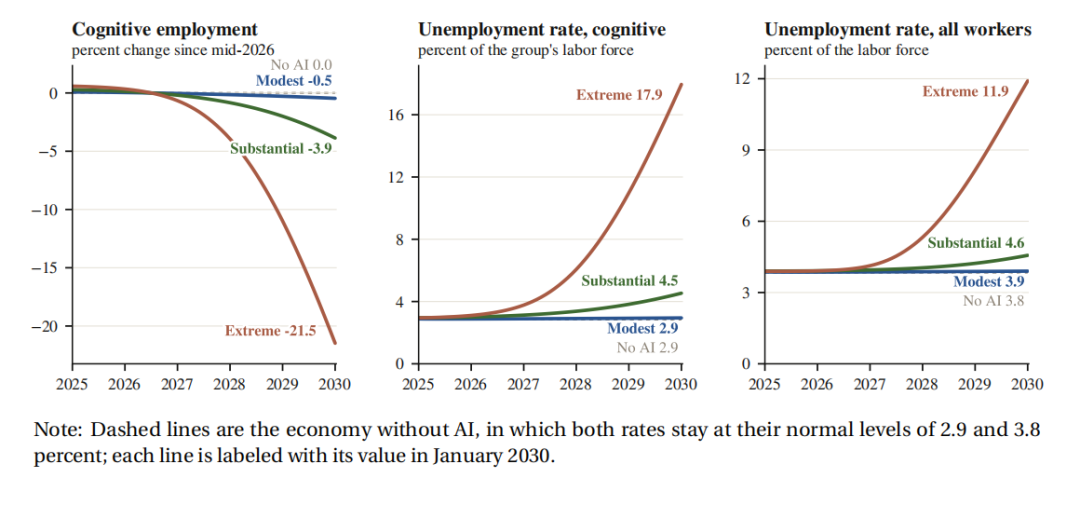
سوق العمل في ثلاث سيناريوهات خلال 2025–2030
تزيد كفاءة الشركات، تختفي بعض الوظائف وتظهر أخرى جديدة، لكن الاقتصاد في النهاية يمتص الصدمة التقنية.
التغير الحقيقي يبدأ من السيناريو الثاني. تسميه Anthropic "تغير ملحوظ" (Substantial Change).
في هذا العالم، بحلول عام 2030، تصبح لدى الذكاء الاصطناعي القدرة على تنفيذ نحو نصف الأعمال المعرفية، كما أن جزءًا كبيرًا منها يمكن إتمامه بشكل مستقل تلقائيًا.
لكن "إمكانية القيام" لا تعني "اعتماد جميع الشركات لها". يظل معدل الانتشار الفعلي للذكاء الاصطناعي أقل من سرعة تطور قدراته، لذا تبقى الكثير من الأعمال من نصيب البشر. رغم ذلك، يبدأ تأثيره في الاقتصاد الكلي بالوضوح.
بحلول عام 2030، يكون الناتج المحلي الإجمالي الأمريكي أعلى بنسبة 8.3٪ (36.3 تريليون دولار) عن المسار بلا ذكاء اصطناعي؛ ويصل معدل النمو الاقتصادي إلى 5.4٪، أي أكثر من الضعف مقارنة بمعدل 2٪ عند غياب الذكاء الاصطناعي.
لكن تظهر هنا نقطة تمايز هامة. فبينما ترتفع الأجور بالمتوسط بنسبة 2.1٪ عن المسار بدون ذكاء اصطناعي، تنخفض أجور العاملين المعرفيين بنسبة 0.3٪.
في الوقت نفسه، ترتفع أجور الوظائف غير المتأثرة مباشرة بالذكاء الاصطناعي بنسبة 5.9٪. وينخفض حجم التوظيف في الوظائف المعرفية بنسبة 3.9٪ مقارنة بمنتصف 2026، فيما يرتفع معدل بطالة العاملين المعرفيين من 2.9٪ إلى 4.5٪.
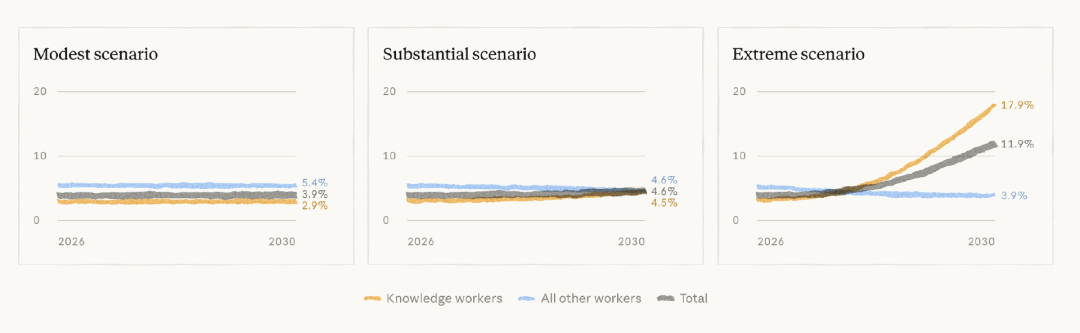
ارتفاع معدل البطالة في الوظائف المعرفية
هنا يبدأ في الظهور سؤال طالما تم تجاهله: عوائد الإنتاجية التي يجلبها الذكاء الاصطناعي، لن توزع بالتساوي بين جميع العمال.
أما السيناريو الثالث، وهو الأكثر تطرفًا في الدراسة، فيدفع بالتمايز إلى حدود لم نشهدها من قبل.
الناتج المحلي الإجمالي يقفز 32٪
أجور العاملين المعرفيين تنخفض
تسمي Anthropic السيناريو الثالث "تغير جذري" (Extreme Change). ويمثل عالمًا يُعاد فيه بناء الوظائف المعرفية بفعل الذكاء الاصطناعي.
بحلول عام 2030، يتأثر نحو 30٪ من المهام الاقتصادية الإجمالية بالذكاء الاصطناعي، أي ما يعادل تقريبًا نصف المهام التي كان يشغلها العاملون المعرفيون عام 2025. وفي تلك الأعمال المتأثرة، يتم أتمتة 90٪ من المهام، ولا يبقى سوى حوالي 10٪ ينفذها الذكاء الاصطناعي بمساعدة البشر.
الأهم أن النموذج يفترض أن الذكاء الاصطناعي لا يخلق مهامًا جديدة للعاملين المعرفيين تقريبًا. وهنا يختلف الوضع عن معظم الثورات التقنية السابقة: فغالبًا كانت الأتمتة تلغي أعمالًا وتخلق وظائف جديدة في نفس الوقت.
على سبيل المثال: ماكينات الصراف الآلي قللت عمل موظفي البنوك في العمليات النقدية، لكنها دفعت الفروع لتوظيف مزيد من الأشخاص في المبيعات وخدمة العملاء؛ الإنترنت ألغى بعض الأعمال التقليدية، لكنه خلق التجارة الإلكترونية، التسويق الرقمي، وتطوير البرمجيات وغير ذلك من المهن الجديدة.
لكن إذا كان الذكاء الاصطناعي قادرًا باستمرار على تولي المهام المعرفية الجديدة التي ينشئها البشر، فإن دورة "اختفاء الوظائف القديمة وظهور الجديدة" قد تتوقف.
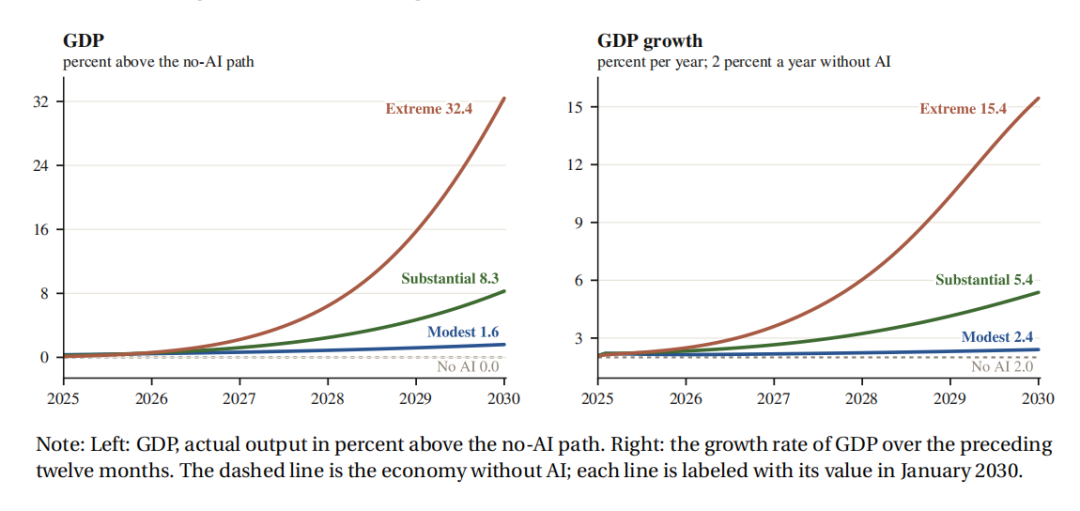
الناتج المحلي الإجمالي ومعدل نموه في السيناريوهات الثلاثة 2025–2030
في النموذج الأكثر تطرفًا لدى Anthropic، تبدو زيادة الإنتاجية مذهلة. إذ يصل الناتج المحلي الإجمالي للولايات المتحدة عام 2030 إلى 44.4 تريليون دولار، أي أعلى بنسبة 32.4٪ عن المسار دون الذكاء الاصطناعي. ويبلغ معدل نمو الاقتصاد في تلك السنة 15.4٪.
لو استمر هذا الاتجاه، سيتضاعف حجم الاقتصاد كل 4.5 سنوات تقريبًا؛ وتقرير Anthropic يصفه أيضًا بأن متوسط الدخل الفردي سيتضاعف كل خمس سنوات، بينما احتاجت أمريكا خلال القرن الماضي إلى 35 سنة تقريبا لتتضاعف متوسطات الدخول. هذا معدل نمو شبه غير مسبوق في التاريخ الاقتصادي الحديث.
لكن سوق العمل لا يدخل "العصر الذهبي". على العكس تمامًا. ففي هذا السيناريو، ورغم أن متوسط الأجور في المجتمع أعلى بنسبة 9.7٪ عن مسار دون الذكاء الاصطناعي، إلا أن أجور العاملين المعرفيين تنخفض بمقدار 11.5٪. أما مَن لا يمكن استبدالهم بسهولة بالذكاء الاصطناعي، فتقفز أجورهم 33.6٪.
العالم أمام مهندسو البرمجيات، الموظفون الإداريون، خدمة العملاء، المنفذون المحترفون مختلف تمامًا عن عالم الكهربائيين والممرضين وعمال البناء.
السبب بسيط: عند زيادة إنتاجية العمل المعرفي بشكل كبير، فإن المهام التي تتطلب التصميم، الموافقة على مشروع، معالجة طلب، أو كتابة شفرة برمجية - تحتاج لعدد أقل من البشر. ويبدأ عرض العمل المعرفي في تجاوز الطلب عليه.
في الوقت ذاته، فإن زيادة الإنتاجية تخلق طلبًا واقعيًا أكبر: تسريع الموافقات على بناء الأبنية قد يدفع بطلبات بناء جديدة؛ وتسارع توسع الشركات يتطلب المزيد من عمال الإنشاءات، التركيب، الرعاية الصحية وغير ذلك من الخدمات الواقعية.
فينتج عن النموذج نتيجة معاكسة للحدس: كلما أصبح الذكاء الاصطناعي أكثر براعة في الأعمال المعرفية، قلت ندرة العمل البشري المتعلق بالمعرفة؛ وصارت الكثير من الوظائف الواقعية التي يصعب أتمتتها أكثر ندرة. ولا تصبح المسألة مسألة أجور فقط.
بحلول 2030، ينخفض توظيف الوظائف المعرفية في السيناريو المتطرف بنسبة 21.5٪ مقارنة بعام 2026. وترتفع بطالة العاملين المعرفيين إلى 17.9٪. وتصل البطالة في كامل الاقتصاد الأمريكي إلى 11.9٪.
هذا يعني أن الذكاء الاصطناعي قادر فعليًا على إنتاج رقمين متناقضين ظاهريًا: نمو اقتصادي 15٪، ومعدل بطالة يقترب من 12٪.
في السابق، كنا نربط بين “الازدهار الاقتصادي” و”ازدهار التوظيف”. لكن في نموذج Anthropic، ربما نرى لأول مرة أن هذين المؤشرين يتحركان في اتجاهين متعاكسين بسرعة هائلة.
ما تغير فعليًا
هو "من يحصل على النمو"
لو توقفت القراءة هنا، لكان من السهل اعتبار الدراسة مجرد تقرير آخر عن "استحواذ الذكاء الاصطناعي على الوظائف".
لكن النتيجة الرئيسة الأجدر بالاهتمام لدى Anthropic تكمن في رقم آخر: حصة دخل العمل. اليوم، من كل دولار جديد يحققه الاقتصاد، يحصل العمال على حوالي 60 سنتًا، والباقي (40 سنتًا) يذهب لرب المال.
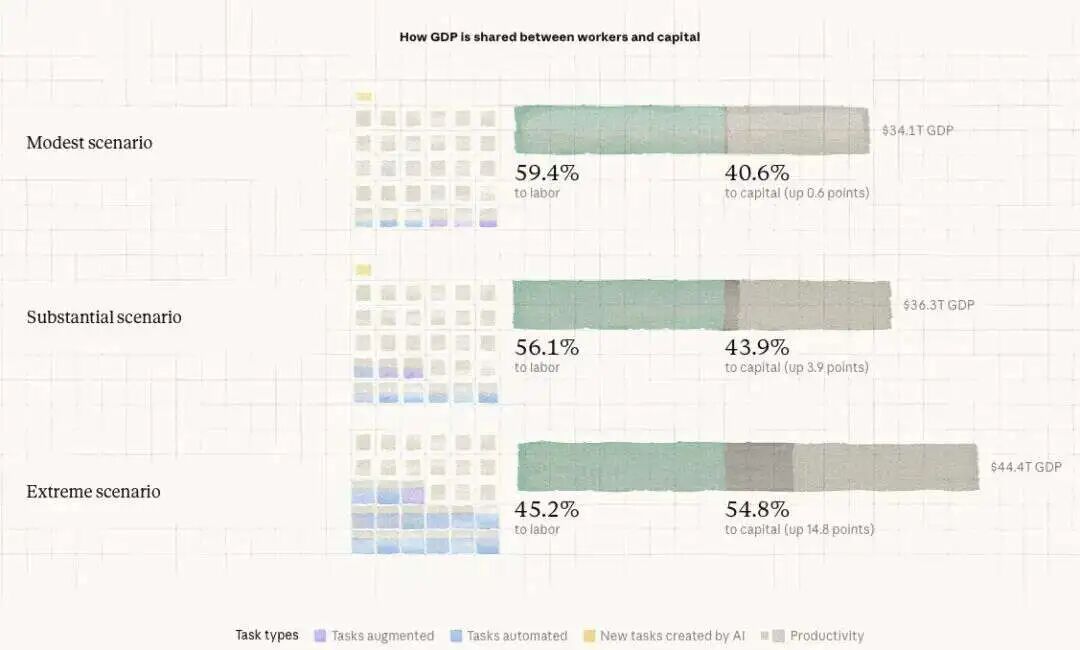
كيف يُوزع الناتج المحلي الإجمالي بين عمال أمريكا ورأس المال؟
بالطبع، هذا مجرد تبسيط على المستوى الكلي، لكنه يوفر زاوية مهمة: بعد النمو الاقتصادي في أي بلد، لمن تذهب الثروة الجديدة في النهاية؟
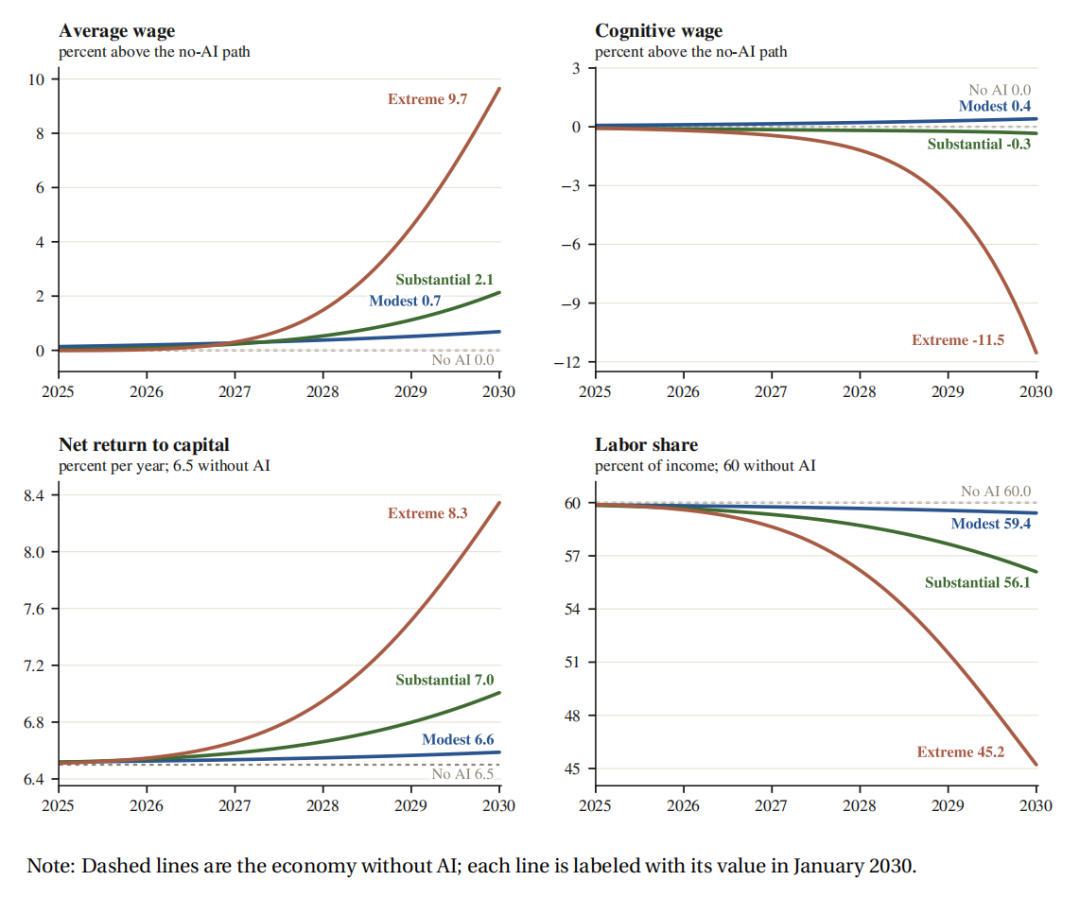
أسعار عناصر الإنتاج وحصة العمل في السيناريوهات الثلاثة 2025–2030
تعطي سيناريوهات Anthropic الثلاثة إجابات مختلفة تمامًا. في السيناريو المعتدل، تصل حصة دخل العمل من الناتج المحلي الإجمالي إلى 59.4٪، ورأس المال 40.6٪ في 2030. في السيناريو الملحوظ التأثير، تنخفض حصة العمل إلى 56.1٪ وترتفع حصة رأس المال إلى 43.9٪.
أما في السيناريو المتطرف، فينعكس ميزان القوى لأول مرة: العمل يحصل على 45.2٪ فقط، وترتفع حصة رأس المال إلى 54.8٪. ويصبح حجم الكعكة الاقتصادية أكبر من أي وقت مضى.
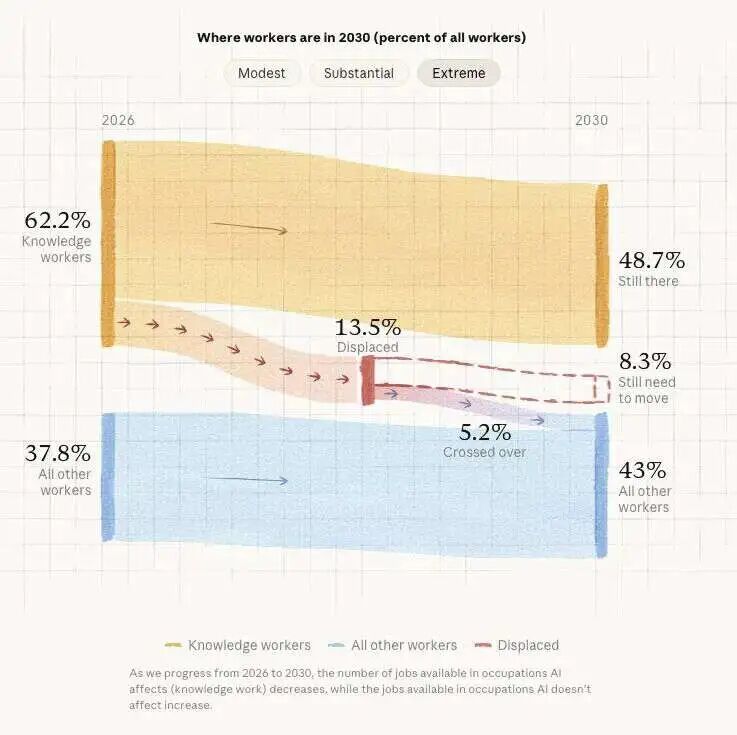
توزيع القوة العاملة في السيناريو المتطرف بحلول 2030
لكن أيضاً تغيرت طريقة تقطيع الكعكة. والمنطق الكامن هو: عندما يتمكن الذكاء الاصطناعي من الاستفادة من الحوسبة ومراكز البيانات والرقائق والبرمجيات ورأس المال لأداء مزيد ومزيد من الأعمال التي كان لا يستطيع القيام بها إلا البشر، فإن رأس المال نفسه يصبح أكثر أهمية.
الشركات تحتاج قوة حوسبة أكبر، مراكز بيانات أوسع، رقائق أكثر تطورًا، وبنية تحتية أفضل لنشر الذكاء الاصطناعي. بذلك، لا تنتقل مكاسب الإنتاجية أساسًا إلى العمال عن طريق الأجور، بل تتدفق بشكل متزايد من خلال عوائد رأس المال لمالكي الأصول.
في الحالات القصوى، يكون هذا التغير مبالغ فيه جدًا. فحسب تقرير Anthropic التقني، رغم أن الناتج المحلي الإجمالي لعام 2030 سيكون أعلى بنحو الثلث عن سيناريو عدم وجود الذكاء الاصطناعي، إلا أن إجمالي دخل العمال بالكاد يتغير مقارنة بغياب الذكاء الاصطناعي.
والسبب يتضح في معادلة بسيطة: زيادة الناتج المحلي الإجمالي حوالي 32٪، لكن حصة العمال تنخفض من 60٪ إلى حوالي 45٪. النتيجة: كتلة القيمة الكبيرة الجديدة التي أضافها الاقتصاد ذهبت كلها تقريبًا كدخل رأسمالي. وزاد دخل رأس المال بنسبة 81٪ عن مسار غياب الذكاء الاصطناعي.
وربما هذا هو أهم جملة في كل التقرير: أكبر مشكلة اقتصادية تسببها الذكاء الاصطناعي، ليست في ما إذا كان سينتج ثروة كافية أم لا، بل في كيفية توزيع هذه الثروة بعد إنتاجها.
النقاشات السابقة حول الذكاء الاصطناعي ركزت غالبًا على الإنتاجية: هل يستطيع الموظف عمل مهمة ثلاثة أشخاص؟ هل يمكن للشركة خفض التكاليف 30٪؟ هل يستطيع فريق إنهاء عمل شهر في يوم واحد؟
لكن من منظور الاقتصاد كله، تصبح الأسئلة مختلفة: زيادة كفاءة الشخص عشرة أضعاف لا تعني زيادة دخله عشرة أضعاف. ولا تعني حتى الحاجة إليه في الشركة أصلًا.
نقطة زمنية حرجة قد تكون بعد 2027
هناك تفصيل آخر مهم: أوضحت Anthropic في الورقة أن التمايز الكبير بين السيناريوهات الثلاثة يبدأ فعليًا بعد عام 2027. لأن جميع النماذج تعتمد على البيانات المتاحة اليوم.
الاختلافات قصيرة الأجل ضئيلة. الفروقات الكبيرة تظهر مع تسارع تطور الذكاء الاصطناعي ومعدل تبنيه، ونسبة “تعزيز البشر” مقابل “الأتمتة الكاملة”.
بمعنى آخر، إذا لم تؤثر الذكاء الاصطناعي بقوة على سوق العمل بحلول 2026، لا يمكن الجزم بالمصير النهائي بعد. ربما لن يكون أكثر من مجرد تقنية عامة مثل الإنترنت. وقد يعني فقط أن التغيرات الأعنف لم تبدأ بعد.
كما أجرت Anthropic استطلاعًا لآراء 10,980 بالغًا أمريكيًا حول توقعاتهم بشأن قدرات الذكاء الاصطناعي، معدل انتشاره، استقلاليته، زيادات الإنتاجية، ومدة العثور على عمل بعد فقدان الوظيفة. وحين أُدرجت هذه الإجابات في النموذج، ظهرت نتيجة مثيرة للاهتمام.
توقعات المواطن الأمريكي العادي لا تشير إلى السيناريو الأكثر اعتدالاً، بل تقترب من سيناريو "التغير الملحوظ" لدى Anthropic.
وبين المشاركين الذين أجابوا على جميع الأسئلة الخمسة وتم تضمينهم في النموذج الكامل، جاءت النتائج الوسيطة هكذا في اقتصاد 2030: الناتج المحلي الإجمالي أعلى بنسبة 8.6٪ عن غياب الذكاء الاصطناعي؛ معدل النمو السنوي 5.3٪؛ انخفاض التوظيف في الوظائف المعرفية بنسبة 4.2٪؛ ومعدل البطالة العام نحو 4.6٪.
بعبارة أخرى، حتى دون افتراض أكثر سيناريوهات Anthropic تطرفًا، فإن توقعات الناس العاديين تشير بالفعل إلى عالم “تغير جذري واضح في الهيكل الاقتصادي بفعل الذكاء الاصطناعي”.
المشكلة الحقيقية
لم تعد فقط “هل سيحل الذكاء الاصطناعي مكاني؟”
بالطبع، لا تزال هذه الدراسة تحوي قدرًا كبيرًا من عدم اليقين. وتكرر Anthropic التنبيه بأنها ليست “خارطة طريق حتى 2030”. فالنموذج لا يأخذ في الاعتبار سياسات الحكومة، دورات الاقتصاد، تقلبات الأسواق المالية، التغير في الطلب الكلي، أو حتى المخاطر الكارثية.
يقسم النموذج العمال بشكل تقريبي إلى عمال معرفيين وغيرهم، دون تمييز الفروق العملاقة في العمر والمهارات والمناطق والشركات. ولا يتعامل حتى مع سيناريو تطور الروبوتات البشرية بسرعة.
وحين تدخل الروبوتات إلى عالم الواقع على نطاق واسع، حتى أعمال البناء والتصنيع والرعاية وغيرها من الأعمال اليدوية “الآمنة نسبيًا” حسب النموذج اليوم، ستخضع للتهديد. لذا، يجب ألا يُفهم الناتج المحلي الإجمالي البالغ 44.4 تريليون دولار أو معدل البطالة للعاملين المعرفيين 17.9٪ على أنه توقع أكيد لـ Anthropic حول 2030.
بل يبدوان أشبه باختبار للضغوط. والسؤال الحقيقي الذي تطرحه Anthropic: إذا أصبح الذكاء الاصطناعي قويًا جدًا، هل نستطيع اليوم تحمل هذا الارتفاع في الإنتاجية ضمن نظامنا الاقتصادي الحالي؟
على مدى مائتي عام وأكثر، بنت البشرية منطقًا مستقرًا كلما واجهت ثورة تقنية: تزيد الآلات الإنتاجية، فيدفع ذلك عجلة الاقتصاد، فترتفع الاستثمارات، وتُنشىء صناعات جديدة وظائف جديدة، وترتفع أجور العمال. لم تكسر الثورة الصناعية أو الكهرباء أو السيارات أو الكمبيوتر أو الإنترنت هذا النمط.
لكن المجهول الأكبر في الذكاء الاصطناعي هو احتمال دخوله إلى جوهر تلك الحلقة: العمل البشري ذاته.
إذا استبدل الذكاء الاصطناعي جهازًا ما، يمكن للعامل تعلم استخدام الجهاز الجديد. إذا استبدل مهمة واحدة، يمكن للعمال التحول إلى مهام أخرى. لكن إذا أمكن للذكاء الاصطناعي العام تعلم مهام معرفية جديدة باستمرار، تصبح مسألة "إلى أين يذهب البشر؟" أصعب بكثير من ذي قبل.
ويعطي نموذج Anthropic إجابة أخرى: ليس معنى ذلك أن العمال بلا مفر. فقد يتحول الطلب إلى الرعاية الصحية، البناء، الكهرباء، التصنيع، والخدمات الواقعية. لكن الصعوبة الأكبر هي: أن يتحول مهندس برمجيات إلى كهربائي، أو محلل مالي إلى ممرض، أو موظف مكتبي إلى قطاع البناء، ليست مسألة "إعادة تدريب" فقط.
خلف المهنة تقبع عوامل التعليم، المهارات، الخبرة، المناطق، توقعات الدخل، والاختيار الشخصي. قد تحتاج التكنولوجيا أشهرًا للانتقال والتغيير، لكن البشر قد يحتاجون سنوات. والفجوة الزمنية بين الأمرين هي منشأ معدلات البطالة. لذا، أهم ما قد نتذكره بعد قراءة تقرير Anthropic ليس عدد الأعمال التي يقضي عليها الذكاء الاصطناعي.
وإنما ثلاثة أسئلة أكثر جوهرية: كم من القيمة أوجدها الذكاء الاصطناعي؟ لمن ستؤول هذه القيمة في النهاية؟ وكم من الوقت سيحتاجه الذين أُعيد توزيعهم بفعل التقنية حتى يجدوا مكانهم الجديد؟
لو اقتصر تطور الذكاء الاصطناعي على الارتفاع البطيء للقدرات، قد لا يختلف الجواب عن عصر الإنترنت كثيرًا.
لكن إن تطور بالفعل بسرعة أكبر، فقد نواجه في 2030 مشكلة اقتصادية غير معهودة: ليست قلة الثروة، وليست ضعف الإنتاجية، ولا حتى بطء النمو الاقتصادي.
بل على العكس تمامًا — حين تجعل الآلات الكعكة الاقتصادية أكبر فأكبر، يجب على البشرية أن تجيب مرة أخرى: كيف نقسم هذه الكعكة؟
المصدر: Anthropic
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
نومورا يحذر: مؤشرات الأسهم الأمريكية "مشوهة بشكل خطير"، عشرة أسهم تساهم بنسبة 70% من ارتفاع S&P، احذروا صدمة الديزل الجديدة
يعتقد McElligott أن مؤشر S&P 500 يمر بحالة "ازدهار وهمي": حيث تراجعت 85% من الأسهم المكوّنة (تم تخفيضها إلى الثلث). والأخطر من ذلك أن مستوى الترابط بين الأسهم في السوق منخفض جداً، كما حدث فقط قبيل الأزمة المالية عام 2007 ويوم "نهاية التقلبات" عام 2018. السوق يواجه قنبلتين موقوتتين: الأولى هي انخفاض إيرادات OpenAI (توقعات لا تتجاوز الثلث) مما يزعزع أساس سردية الذكاء الاصطناعي؛ والثانية هي النقص الهيكلي في التكرير، مما يجعل "فارق سعر الديزل = تقلبات أسعار الفائدة"، وهذا يعد قنبلة خفية.

عائد سندات الخزانة الأمريكية لأجل عشر سنوات يقترب من 5.4%، وهالة الذكاء الاصطناعي لا تخفي القلق بشأن "تضخم زائف" في مؤشر S&P 500
حقق مؤشر S&P 500 أعلى مستوى تاريخي، لكن فقط 30% من مكوناته تجاوزت متوسط 50 يومًا، وهو أضعف نطاق سوق عند مستوى قياسي منذ عام 1990. مؤشر Russell 2000 تراجع لخمس أسابيع متتالية، وارتفعت عائدات سندات الشركات عالية المخاطر إلى 15%. حذرت Société Générale: إذا ارتفع عائد السندات الأمريكية إلى 6% ووصل سعر النفط إلى 150 دولارًا، قد ينخفض مؤشر S&P 500 بأكثر من 20% العام المقبل. بالإضافة إلى ذلك، قام بعض مديري الصناديق المتميزة بتصفية استثماراتهم في قطاع الذكاء الاصطناعي وتحويل أموالهم إلى قطاع الطاقة، مؤكدين أن جفاف التمويل يعني "نهاية اللعبة".
تكلفة شحن النفط على ناقلات تصل لأعلى مستوى منذ ستين عاماً: نقل شحنة نفط من أمريكا إلى الصين أصبح أكثر تكلفة من إطلاق صاروخ!
ارتفعت تكلفة شحن برميل النفط الواحد إلى 41 دولارًا، مقتربة من نصف سعر النفط نفسه، وقد كانت تكلفة رحلة شحن واحدة كافية أحيانًا لشراء ناقلة نفط جديدة. أدت الأزمة في الشرق الأوسط إلى نقص هيكلي في القدرة التشغيلية لمضيق هرمز، بالإضافة إلى زيادة دورة التحويل نتيجة النقل من سفينة إلى سفينة، مما أدى إلى ارتفاع أجور شحن ناقلات النفط العملاقة VLCC من متوسط سنوي قدره 9.2 مليون دولار إلى 77 مليون دولار، بزيادة تجاوزت 8 مرات. أرباح شركات التكرير تواجه تآكلًا سريعًا، وسجل متوسط أسعار ناقلات النفط المستعملة أعلى مستوى تاريخي وتجاوز بثبات أسعار بناء السفن الجديدة، وهو أمر نادر الحدوث.

الفضة في مأزق: تتبع الانخفاض ولا تتبع الارتفاع
لا تزال منطقية الطلب على الذكاء الاصطناعي والطاقة الشمسية قائمة، إلا أن الأسعار تشهد انخفاضاً معاكساً للاتجاه—القوة الكلية لتعزيز الدولار الأمريكي وارتفاع أسعار الفائدة الحقيقية قمعت تماماً أساسيات السوق. تدفقت أموال المضاربة بمقدار 1.6 مليار دولار في أسبوع واحد، محققة أعلى مستوى لها هذا العام، بينما انقلبت صفقات البيع الصافية لصناديق التداول الخوارزمية (CTA) إلى الأعلى بمقدار 2.6 مليار دولار لأعلى مستوى سنوي. ومع ذلك، يرى محللو Goldman Sachs أن المراكز البيعية المتطرفة بحد ذاتها تتراكم زخماً عكسياً، ما يبرز عدم التماثل الواضح، وعند تراجع الرياح المعاكسة الكلية قد يؤدي ذلك بسهولة إلى ارتداد انتقامي حاد: في المرة الأخيرة بعد موجة بيع مماثلة، ارتفعت الفضة بنسبة 15% خلال ستة أسابيع.
أسعار العملات المشفرة
المزيد


