
تحليل البيانات: هل السيولة العالمية على وشك النفاد؟

المؤلف: Michael Nadeau
الترجمة: Biaohua Blockchain
لقد تميز عصر ما بعد الجائحة بسيطرة السياسة المالية - وهو اقتصاد مدفوع بعجز الحكومة وإصدار سندات الخزانة قصيرة الأجل، حيث ظلت السيولة مرتفعة حتى مع إبقاء الاحتياطي الفيدرالي على أسعار الفائدة مرتفعة.
اليوم، نحن ندخل مرحلة يقودها القطاع الخاص، حيث بدأت وزارة الخزانة، مقارنة بالإدارة السابقة، في استعادة السيولة من خلال الرسوم الجمركية وقيود الإنفاق.
لهذا السبب هناك حاجة لخفض أسعار الفائدة.
نحن نحلل الدورة الحالية من منظور السيولة العالمية لتسليط الضوء على سبب وصول "صفقة التخفيض" الحالية إلى مرحلتها النهائية.
هل تقترب هيمنة السياسة المالية من نهايتها؟
دائمًا ما نرغب في "الشراء عند القاع" عندما يندفع الجميع للشراء.
لهذا السبب لفتت كل المناقشات الأخيرة حول "صفقة التخفيض" انتباهنا.
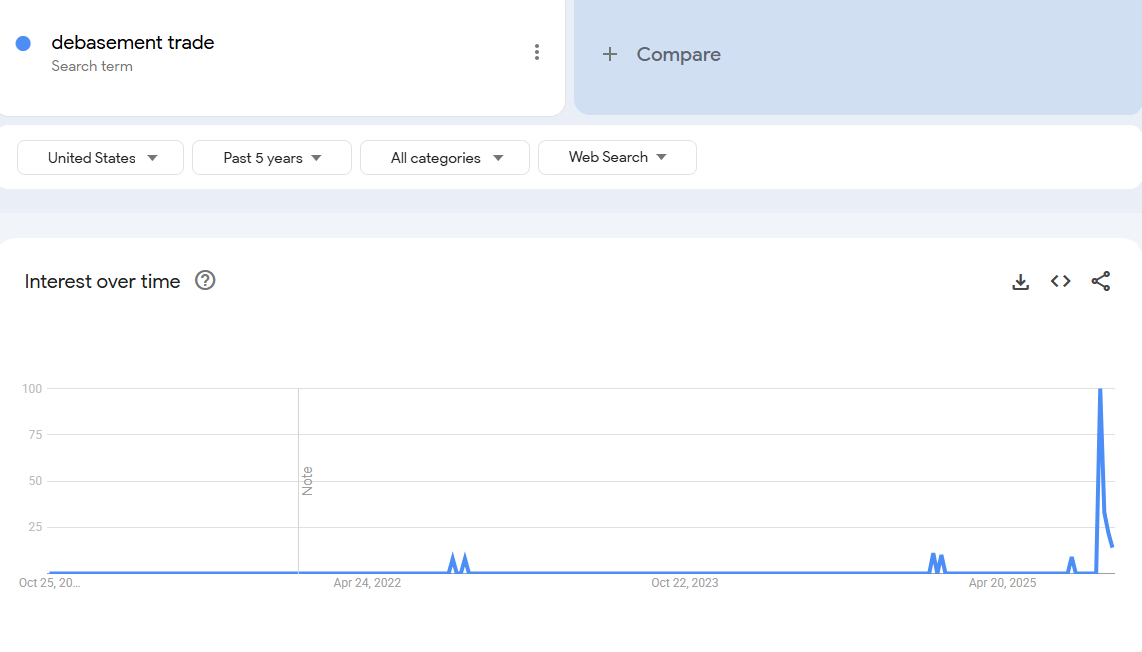
نعتقد أن الوقت المناسب للاهتمام بـ"صفقة التخفيض" كان قبل عدة سنوات. حينها كان سعر bitcoin يبلغ 25,000 دولار، وسعر الذهب 2,000 دولار. في ذلك الوقت، لم يتحدث عنها أحد سوى محللي العملات المشفرة والمحللين الاقتصاديين الكليين.
من وجهة نظرنا، هذه "الصفقة" قد اكتملت تقريبًا.
لذلك، مهمتنا هي فهم الظروف التي خلقتها، وما إذا كانت هذه الظروف ستستمر.
ما الذي دفع هذه الصفقة؟ في رأينا، هناك عاملان رئيسيان.
1. إنفاق وزارة الخزانة. خلال إدارة بايدن، طبقنا عجزًا ماليًا هائلًا.
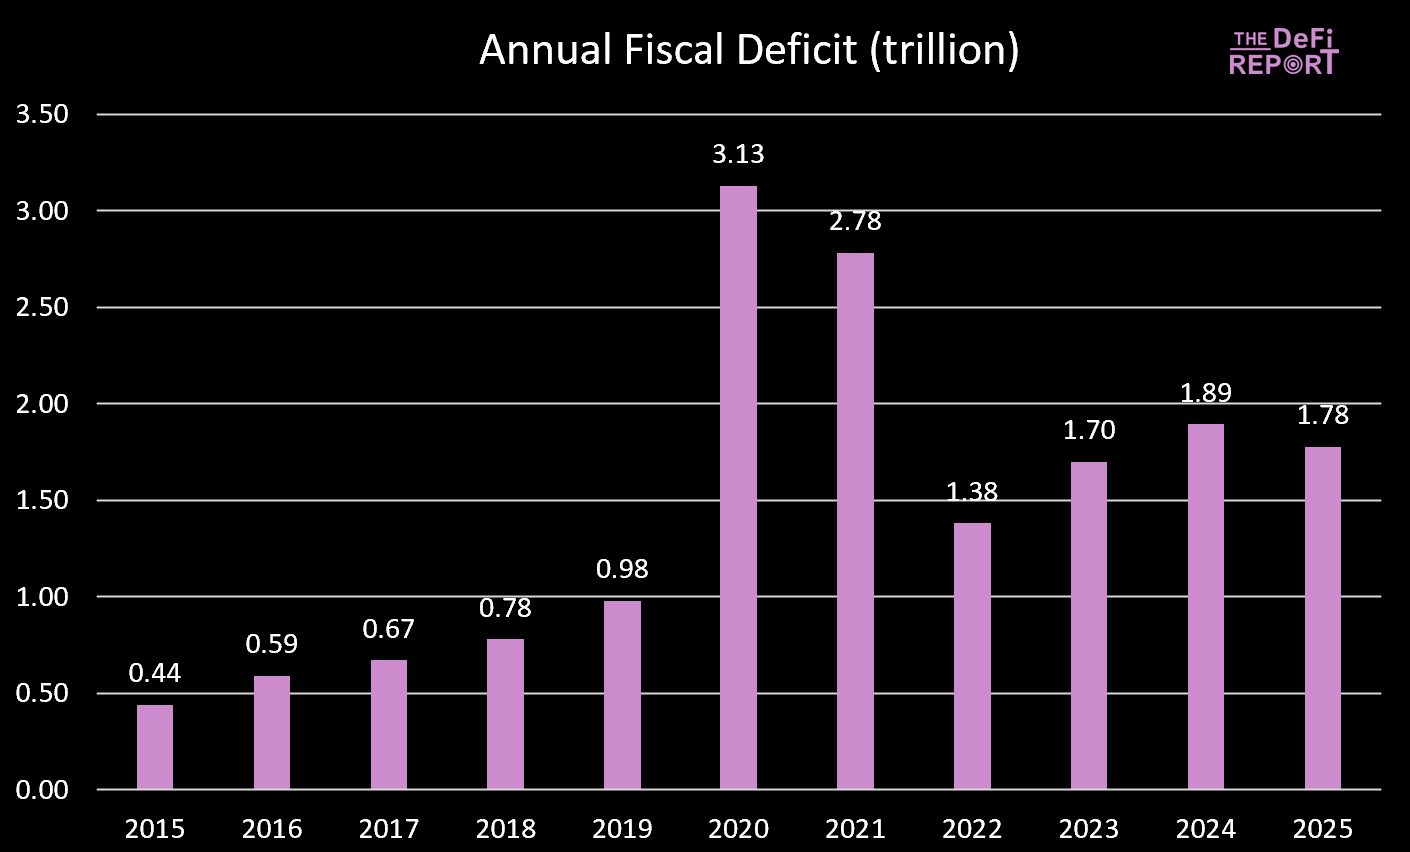
انتهى للتو العام المالي 2025، وانخفض العجز قليلًا - ويرجع ذلك أساسًا إلى زيادة الضرائب (الرسوم الجمركية) وليس إلى خفض الإنفاق. ومع ذلك، من المتوقع أن يحقق "Big Beautiful Bill" تخفيضات في الإنفاق من خلال تقليص مزايا Medicaid وبرنامج المساعدات الغذائية التكميلية (SNAP).
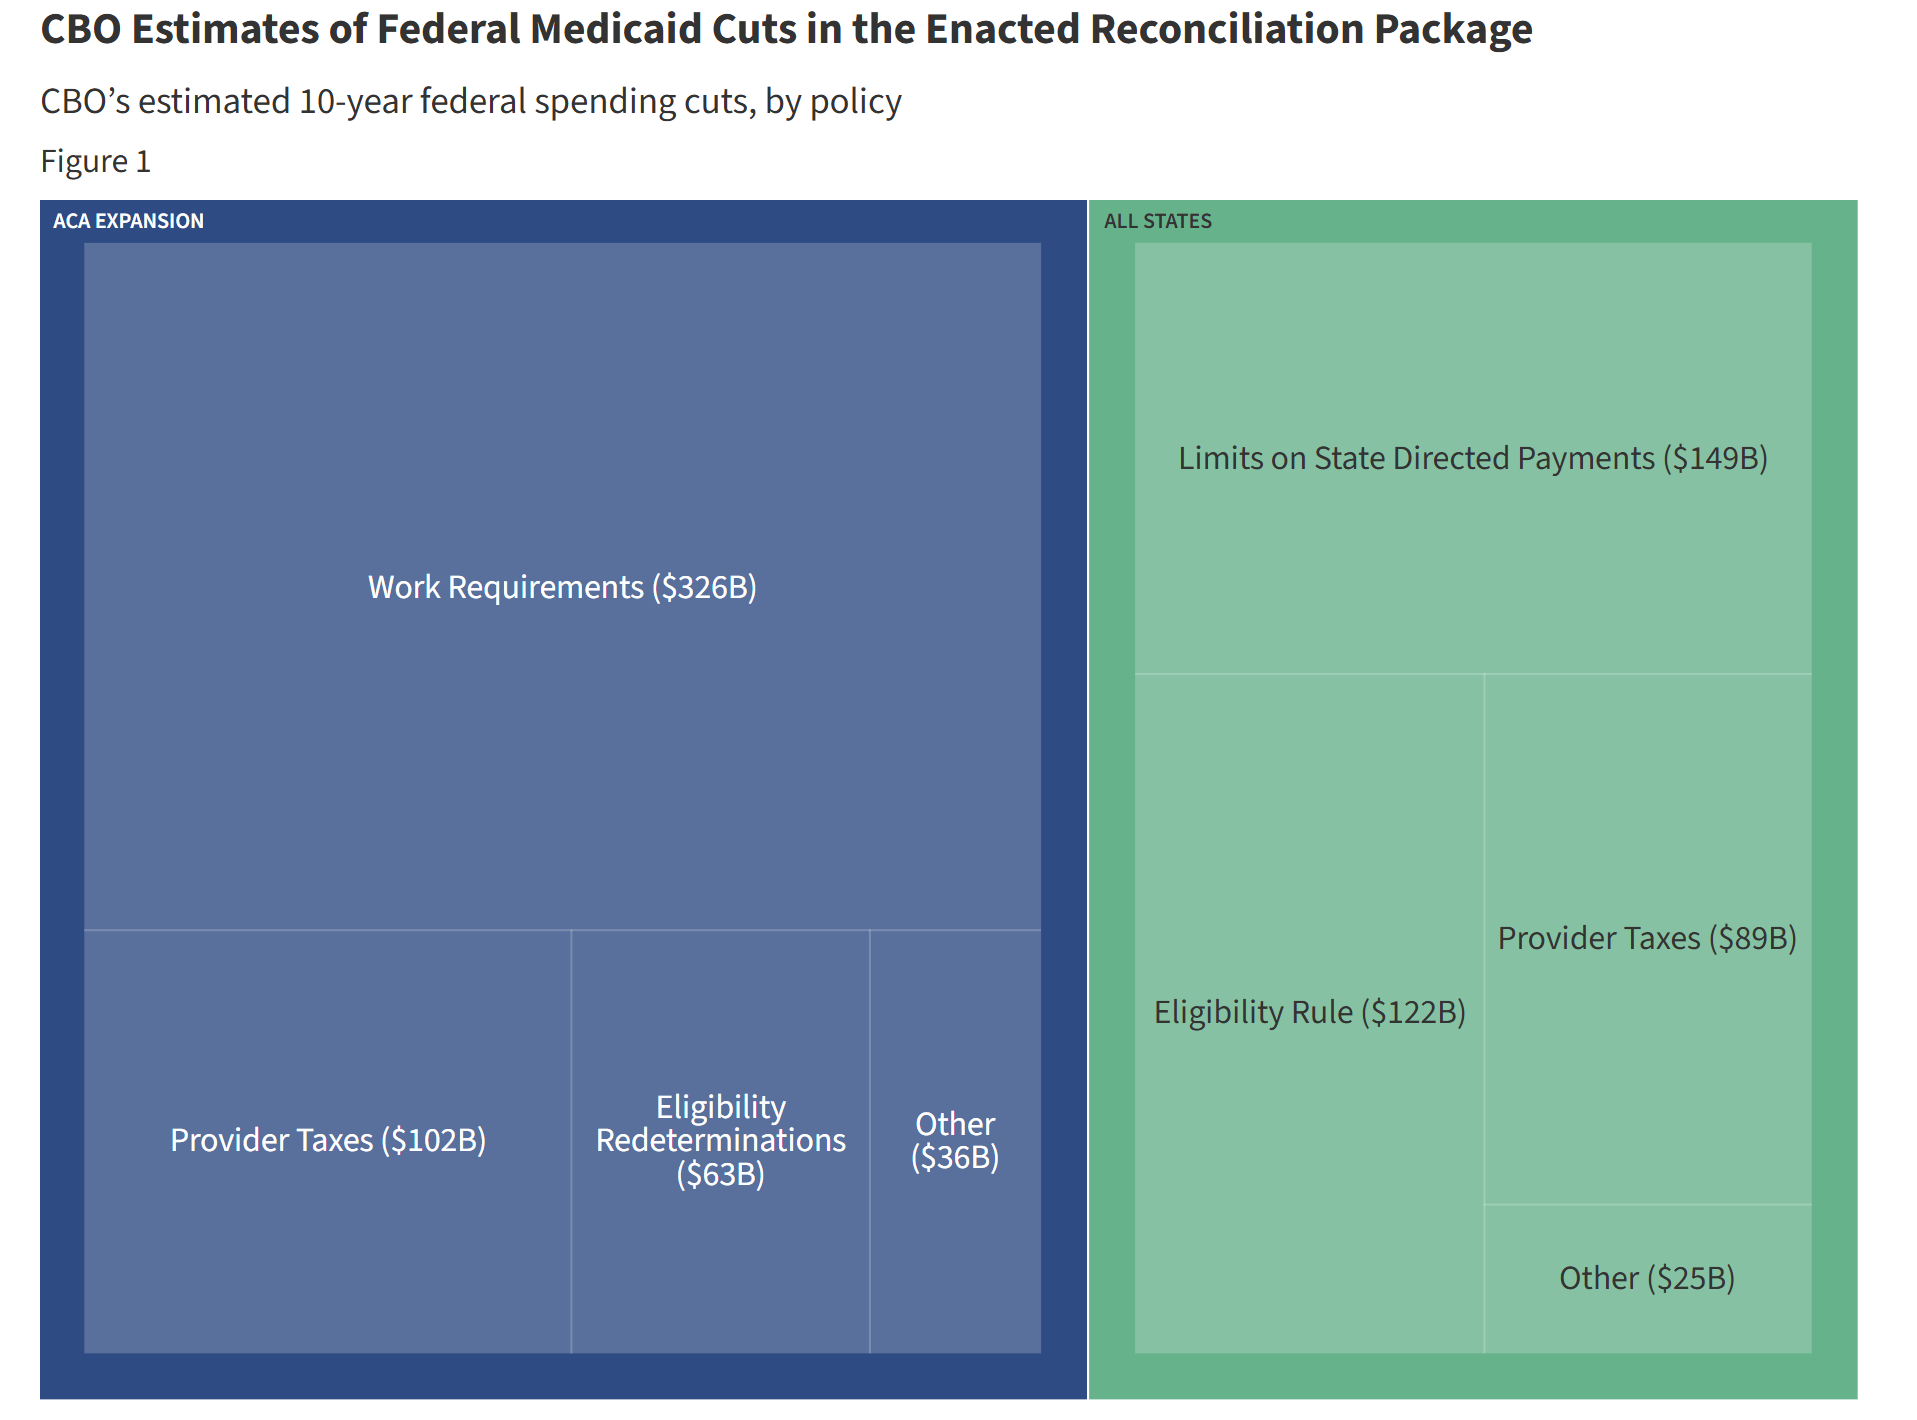
خلال فترة حكم بايدن، استمر الإنفاق الحكومي والمدفوعات التحويلية في ضخ السيولة في الاقتصاد. لكن بموجب "Big Beautiful Bill"، تباطأ نمو الإنفاق.
وهذا يعني أن الأموال التي تضخها الحكومة في الاقتصاد قد انخفضت.
بالإضافة إلى ذلك، بدأت الحكومة في سحب الأموال من الاقتصاد من خلال الرسوم الجمركية.
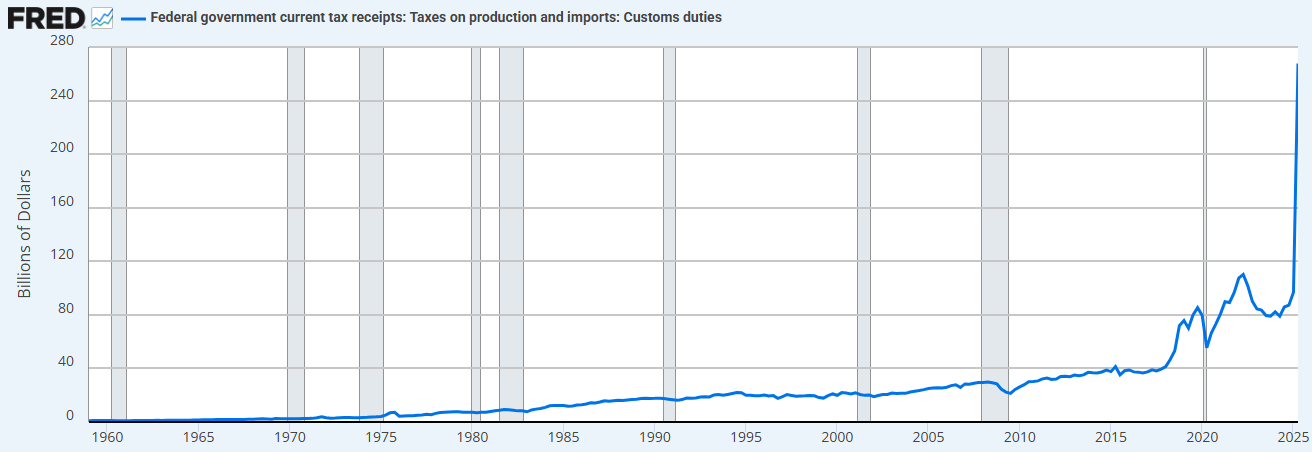
إن الجمع بين قيود الإنفاق (مقارنة بالإدارة السابقة) وزيادة الرسوم الجمركية يعني أن وزارة الخزانة الآن تمتص السيولة بدلاً من ضخها.
وهذا هو سبب حاجتنا إلى خفض أسعار الفائدة.
"سنعيد خصخصة الاقتصاد، ونعيد تنشيط القطاع الخاص، ونقلص حجم القطاع الحكومي." - سكوت بيسنت (Scott Bessent)
2. "التيسير الكمي لوزارة الخزانة" (Treasury QE). لتمويل الإنفاق المفرط لوزارة الخزانة خلال إدارة بايدن، شهدنا أيضًا شكلاً جديدًا من "التيسير الكمي" (QE). يمكننا ملاحظة ذلك في الرسم البياني أدناه (الخط الأسود). "التيسير الكمي لوزارة الخزانة" يمول الإنفاق الحكومي من خلال الأوراق المالية قصيرة الأجل بدلاً من السندات طويلة الأجل، مما دعم السوق.
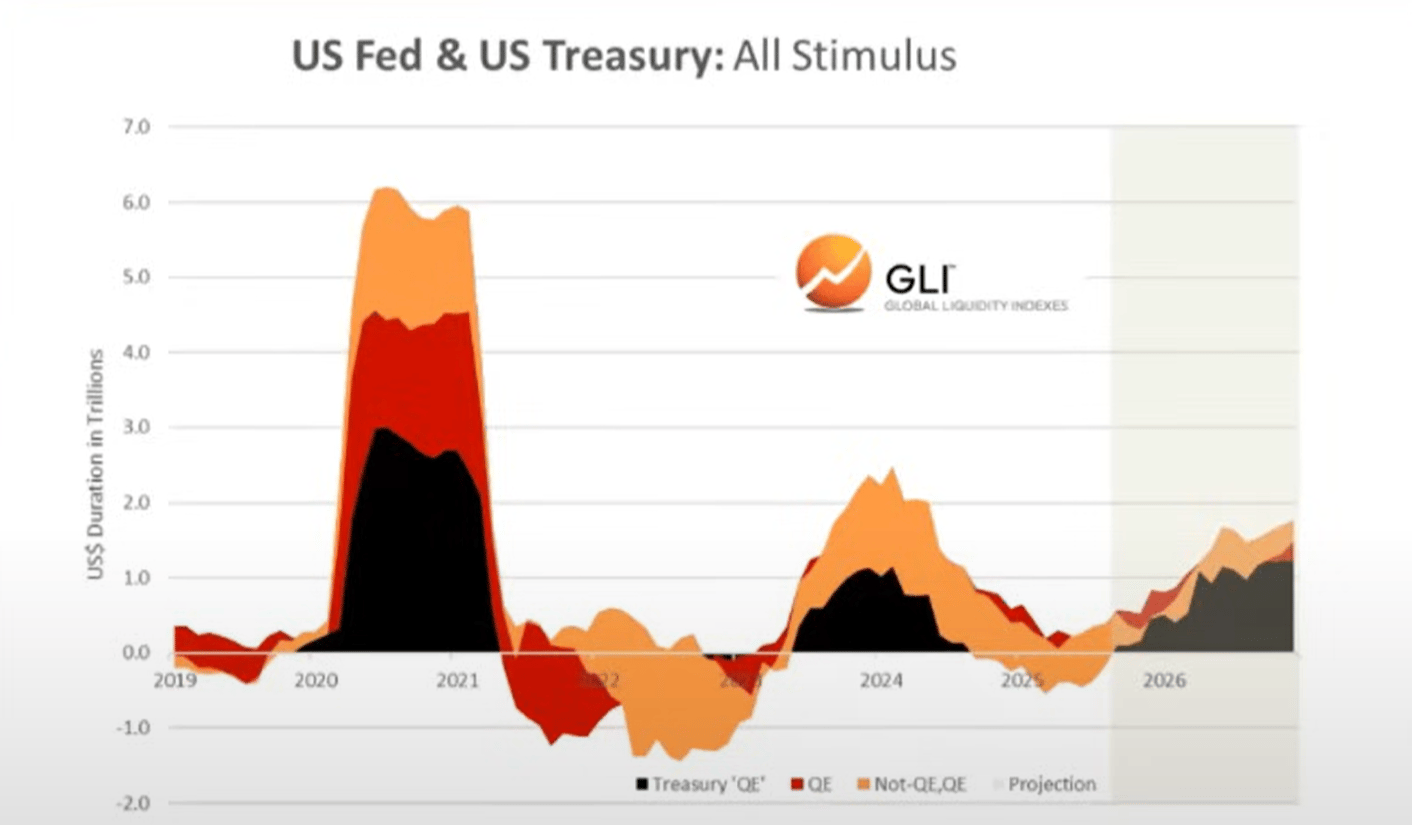
نعتقد أن الإنفاق المالي والتيسير الكمي لوزارة الخزانة هما ما دفعا "صفقة التخفيض" و"فقاعة كل شيء" التي شهدناها في السنوات الأخيرة.
لكننا الآن نتحول إلى "اقتصاد ترامب"، حيث يتولى القطاع الخاص زمام المبادرة من وزارة الخزانة.
مرة أخرى، هذا هو سبب حاجتهم إلى خفض أسعار الفائدة. لتحفيز القطاع الخاص من خلال القروض المصرفية.
مع دخولنا هذه الفترة الانتقالية، يبدو أن دورة السيولة العالمية تبلغ ذروتها...
دورة السيولة العالمية تبلغ الذروة وتبدأ في الانخفاض
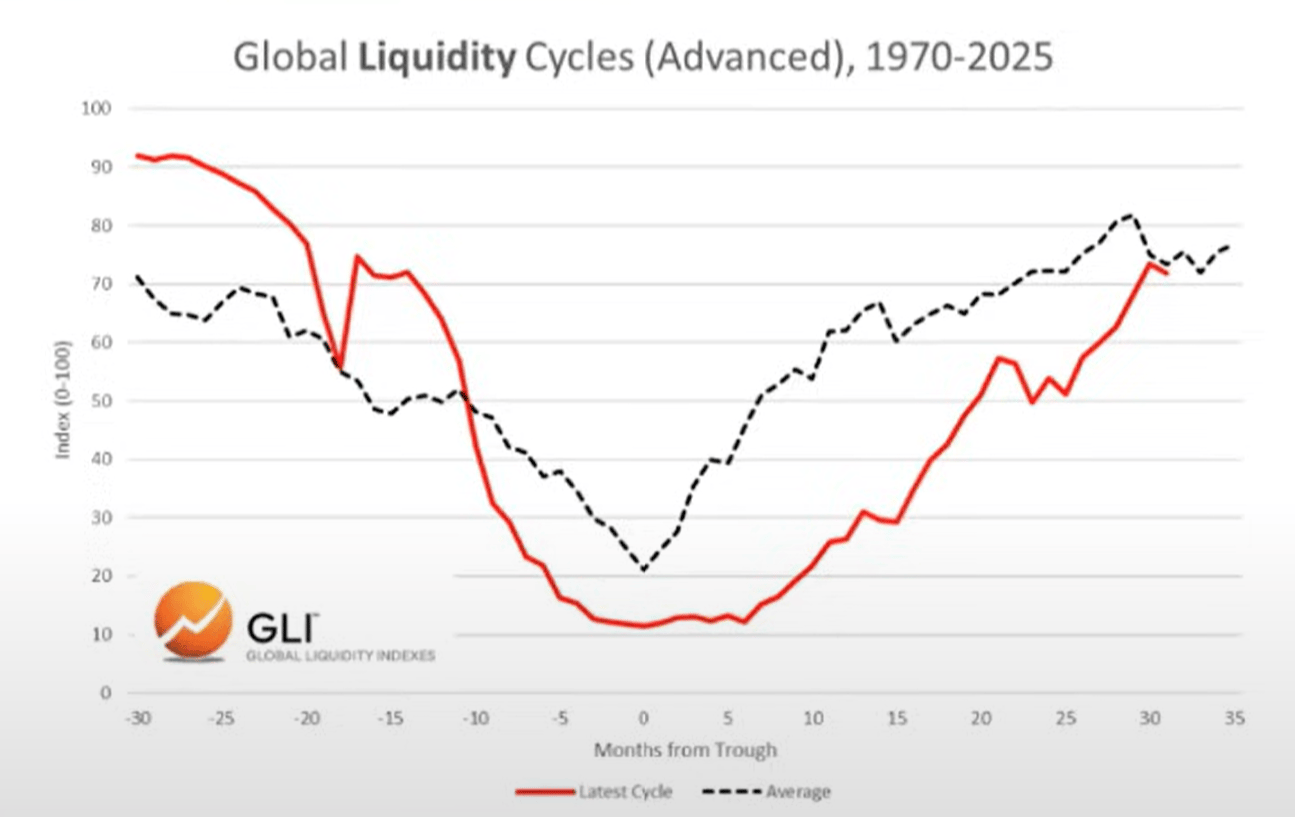
الدورة الحالية مقابل الدورة المتوسطة
في الرسم البياني أدناه، يمكننا مقارنة الدورة الحالية (الخط الأحمر) مع متوسط الدورات التاريخية منذ عام 1970 (الخط الرمادي).
توزيع الأصول
استنادًا إلى عمل السيد Howell في مؤشر السيولة العالمية، يمكننا ملاحظة الدورة النموذجية للسيولة ومدى توافقها مع توزيع الأصول.
عادةً ما تكون السلع هي آخر الأصول التي تنخفض، وهذا ما نشهده اليوم (الذهب، الفضة، النحاس، البلاديوم).
من هذا المنظور، تبدو الدورة الحالية نموذجية للغاية.
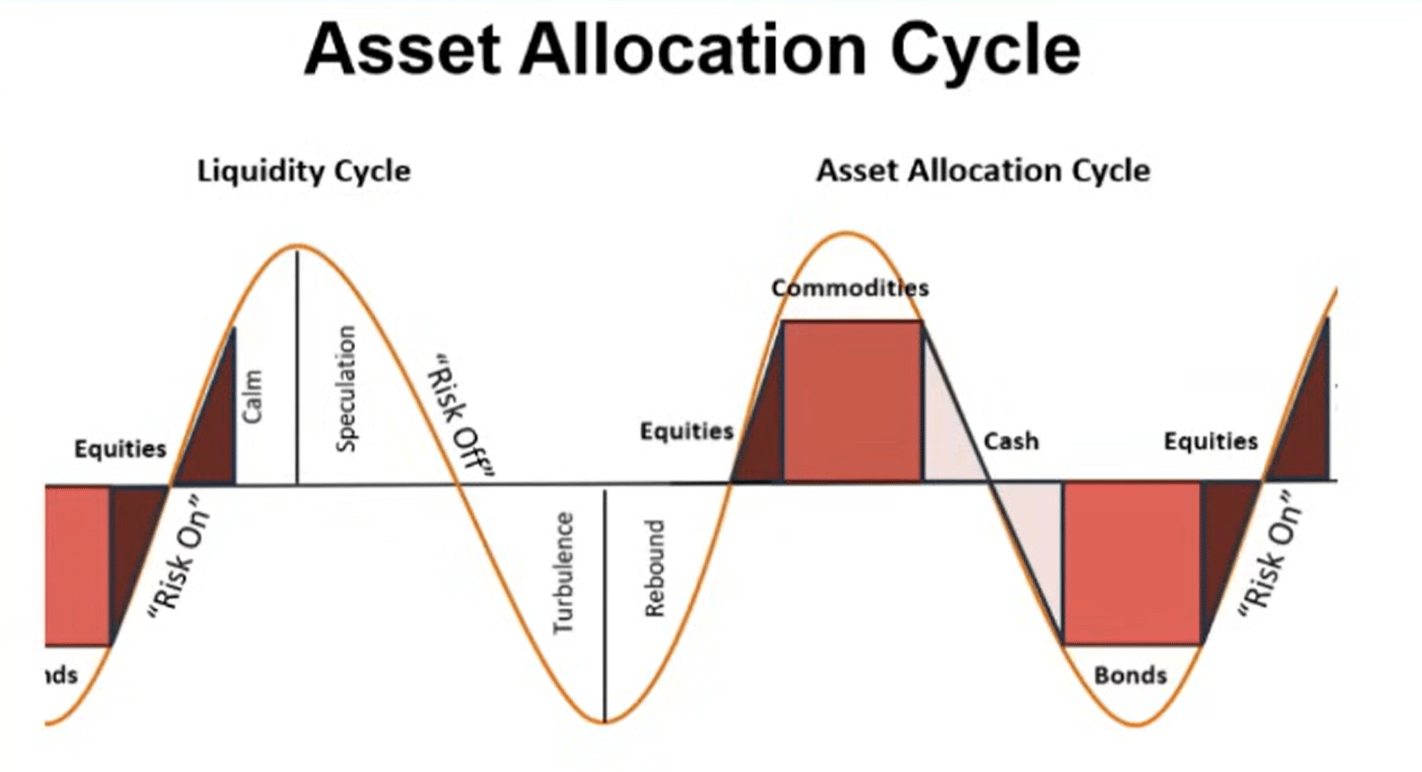
إذًا، إذا كانت السيولة بالفعل تبلغ ذروتها، نتوقع أن يقوم المستثمرون بتدوير أموالهم نحو النقد والسندات مع تغير البيئة. من المهم توضيح أن هذه المرحلة لم تبدأ بعد (لا يزال السوق في وضع "تفضيل المخاطرة").
الدين والسيولة
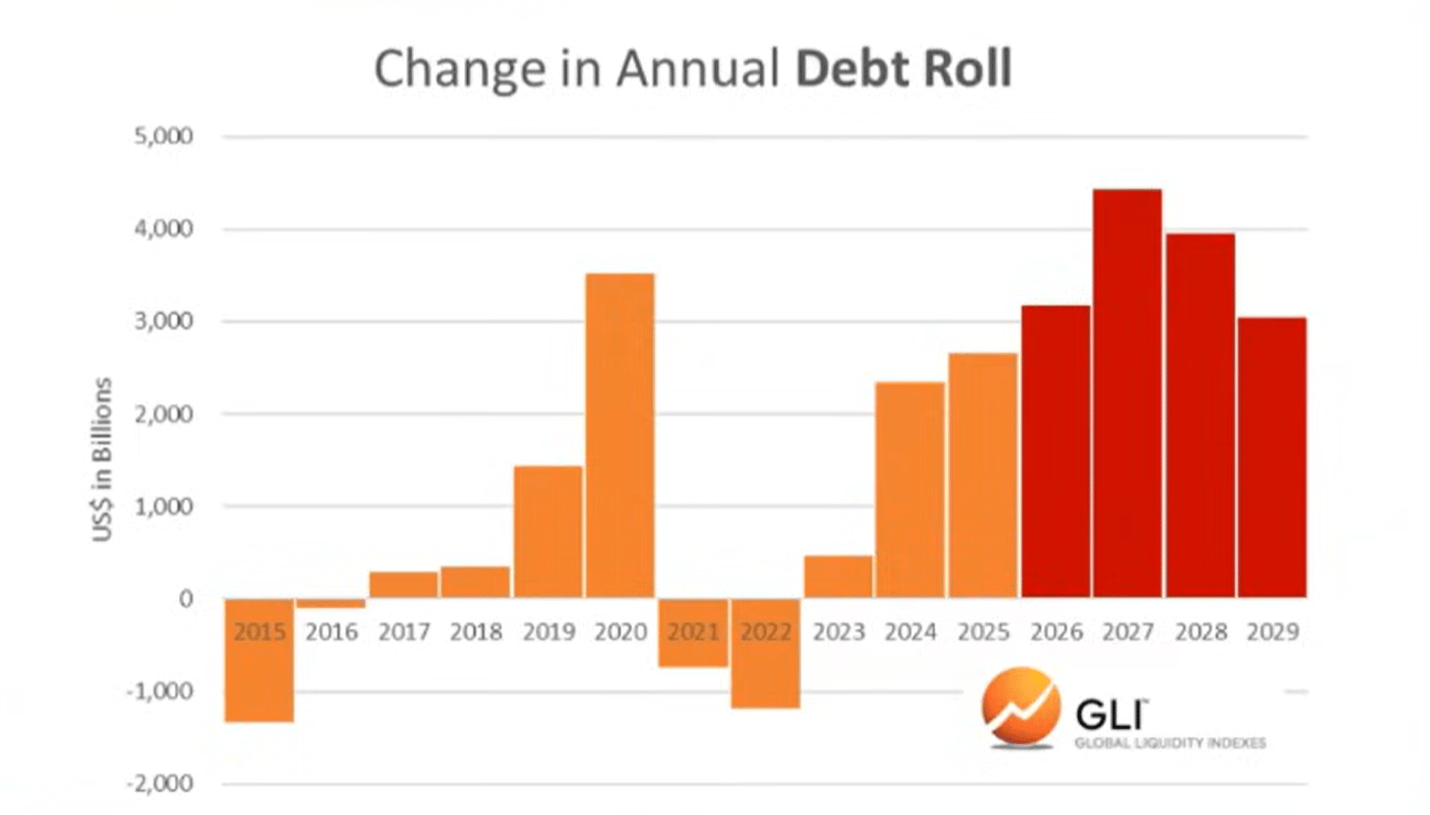
وفقًا لمؤشر السيولة العالمية، بلغ معدل الدين إلى السيولة في الاقتصادات الرئيسية أدنى مستوى له منذ عام 1980 في نهاية العام الماضي. وهو الآن في ارتفاع، ومن المتوقع أن يستمر في الارتفاع حتى عام 2026.
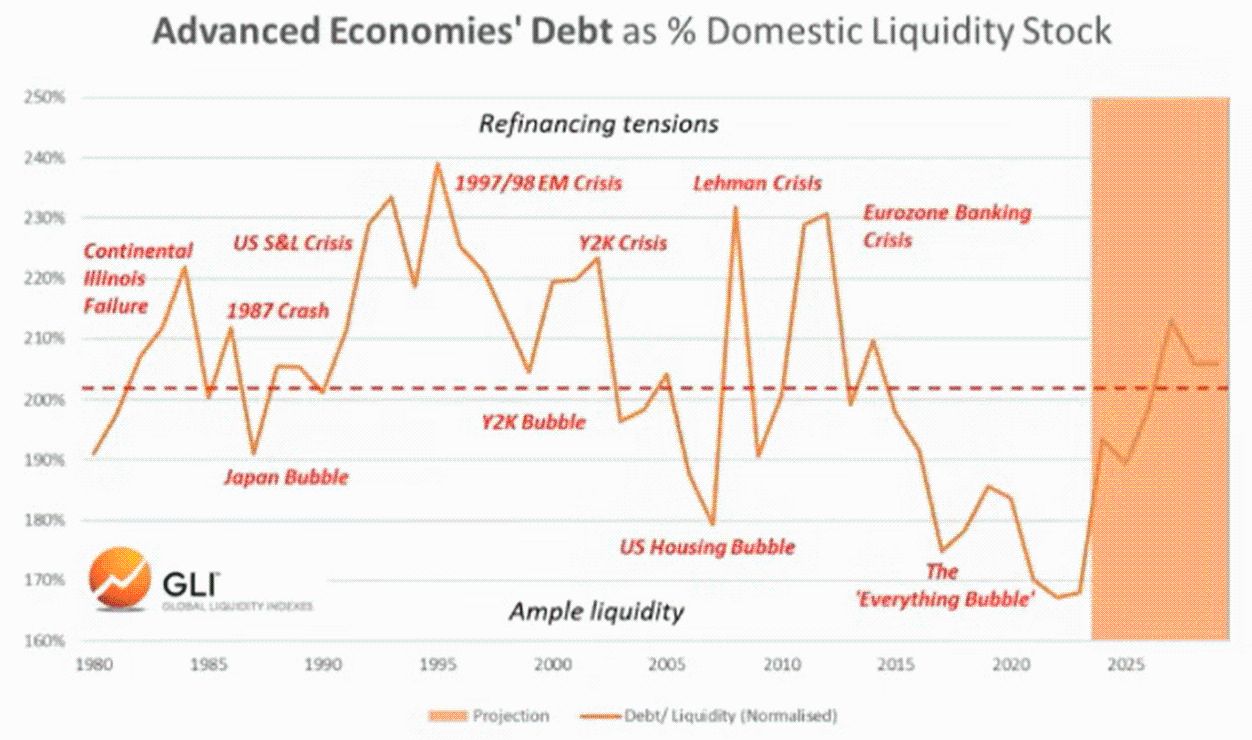
إن ارتفاع معدل الدين إلى السيولة يجعل من الصعب خدمة الديون غير المسددة التي تحتاج إلى إعادة تمويل بمليارات الدولارات.
bitcoin والسيولة العالمية
بالطبع، في الدورتين السابقتين، "تنبأ" bitcoin بذروة السيولة العالمية. بعبارة أخرى، بلغ bitcoin ذروته قبل عدة أشهر من بلوغ السيولة ذروتها وبدء انخفاضها، وكأنه توقع التراجع اللاحق.
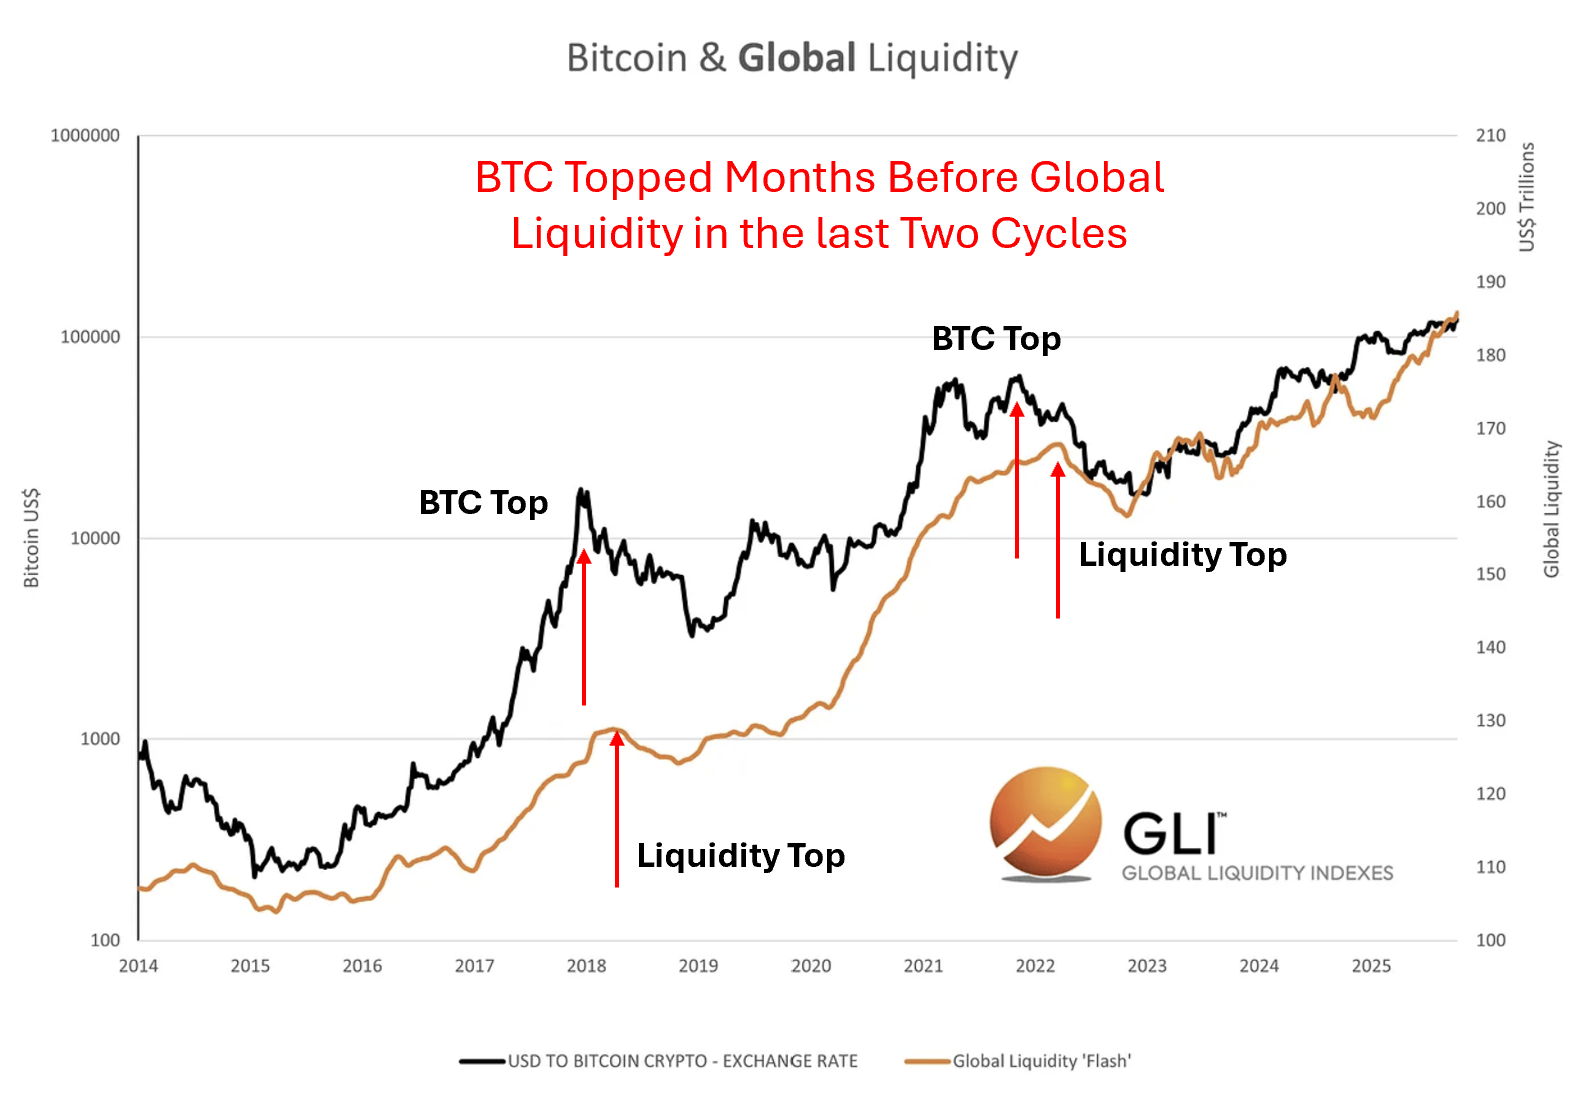
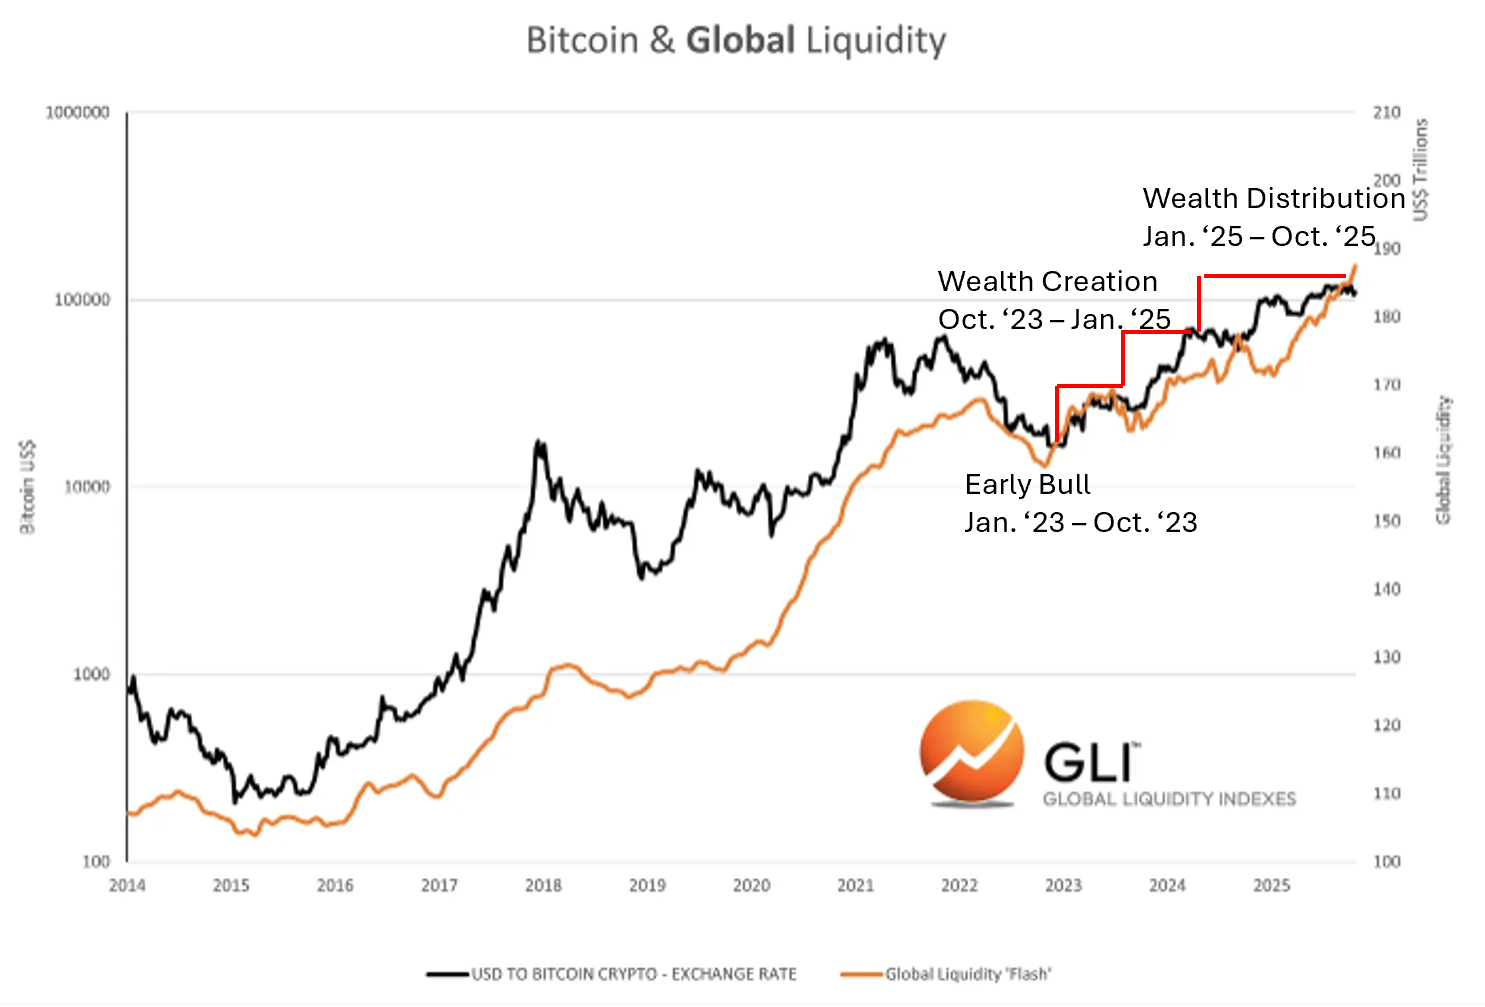
لا نعرف ما إذا كان هذا يحدث الآن. لكننا نعلم أن دورة العملات المشفرة تتبع دائمًا دورة السيولة.
مدى توافقها مع دورة العملات المشفرة
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
أنتروبك تصدر توقعاتها الاقتصادية لعام 2030: نمو اقتصادي سريع وانخفاض أجور العمال

نومورا يحذر: مؤشرات الأسهم الأمريكية "مشوهة بشكل خطير"، عشرة أسهم تساهم بنسبة 70% من ارتفاع S&P، احذروا صدمة الديزل الجديدة
يعتقد McElligott أن مؤشر S&P 500 يمر بحالة "ازدهار وهمي": حيث تراجعت 85% من الأسهم المكوّنة (تم تخفيضها إلى الثلث). والأخطر من ذلك أن مستوى الترابط بين الأسهم في السوق منخفض جداً، كما حدث فقط قبيل الأزمة المالية عام 2007 ويوم "نهاية التقلبات" عام 2018. السوق يواجه قنبلتين موقوتتين: الأولى هي انخفاض إيرادات OpenAI (توقعات لا تتجاوز الثلث) مما يزعزع أساس سردية الذكاء الاصطناعي؛ والثانية هي النقص الهيكلي في التكرير، مما يجعل "فارق سعر الديزل = تقلبات أسعار الفائدة"، وهذا يعد قنبلة خفية.

عائد سندات الخزانة الأمريكية لأجل عشر سنوات يقترب من 5.4%، وهالة الذكاء الاصطناعي لا تخفي القلق بشأن "تضخم زائف" في مؤشر S&P 500
حقق مؤشر S&P 500 أعلى مستوى تاريخي، لكن فقط 30% من مكوناته تجاوزت متوسط 50 يومًا، وهو أضعف نطاق سوق عند مستوى قياسي منذ عام 1990. مؤشر Russell 2000 تراجع لخمس أسابيع متتالية، وارتفعت عائدات سندات الشركات عالية المخاطر إلى 15%. حذرت Société Générale: إذا ارتفع عائد السندات الأمريكية إلى 6% ووصل سعر النفط إلى 150 دولارًا، قد ينخفض مؤشر S&P 500 بأكثر من 20% العام المقبل. بالإضافة إلى ذلك، قام بعض مديري الصناديق المتميزة بتصفية استثماراتهم في قطاع الذكاء الاصطناعي وتحويل أموالهم إلى قطاع الطاقة، مؤكدين أن جفاف التمويل يعني "نهاية اللعبة".
تكلفة شحن النفط على ناقلات تصل لأعلى مستوى منذ ستين عاماً: نقل شحنة نفط من أمريكا إلى الصين أصبح أكثر تكلفة من إطلاق صاروخ!
ارتفعت تكلفة شحن برميل النفط الواحد إلى 41 دولارًا، مقتربة من نصف سعر النفط نفسه، وقد كانت تكلفة رحلة شحن واحدة كافية أحيانًا لشراء ناقلة نفط جديدة. أدت الأزمة في الشرق الأوسط إلى نقص هيكلي في القدرة التشغيلية لمضيق هرمز، بالإضافة إلى زيادة دورة التحويل نتيجة النقل من سفينة إلى سفينة، مما أدى إلى ارتفاع أجور شحن ناقلات النفط العملاقة VLCC من متوسط سنوي قدره 9.2 مليون دولار إلى 77 مليون دولار، بزيادة تجاوزت 8 مرات. أرباح شركات التكرير تواجه تآكلًا سريعًا، وسجل متوسط أسعار ناقلات النفط المستعملة أعلى مستوى تاريخي وتجاوز بثبات أسعار بناء السفن الجديدة، وهو أمر نادر الحدوث.

أسعار العملات المشفرة
المزيد


