
JP摩根:美股的隱患:槓桿又回來了

大家好,我是右兜。
市場上漲之後,人很容易改變對風險的判斷。
剛經歷過一輪調整時,大家關心的是如何少虧一點。行情重新轉強,關心的事情就變成了:倉位是不是太輕?前面賣掉的股票要不要買回來?要不要加一點槓桿,把錯過的收益補回來?
九月三十日,摩根大通發布了一份《Flows & Liquidity》報告,副標題叫《Equity vulnerabilities》,可以理解為“股票市場的脆弱之處”。
這份報告討論了一個容易被上漲掩蓋的問題:六月、七月那一輪去槓桿之後,部分倉位和槓桿又回來了。而有一部分槓桿,可能從來就沒有明顯退下去。
讀完之後,我最在意的是,這兩件事為什麼能同時發生。
六月、七月去槓桿,誰真正降下來了?
摩根大通在七月底曾判斷,六月開始的去槓桿進展比預期更快,此前股票倉位和槓桿中的過度積累,已經大致得到消化。
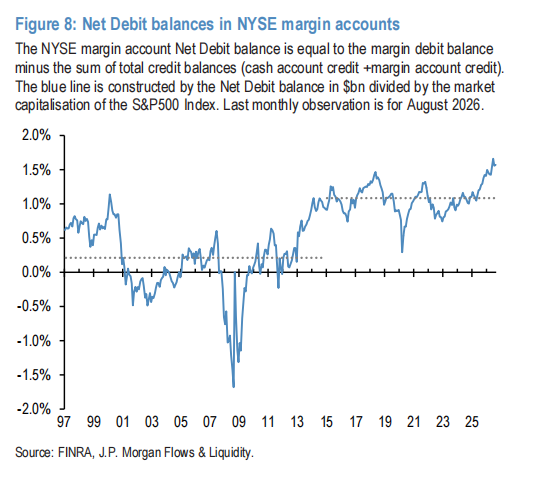
但兩個月後,他們發現,部分過熱指標重新出現了。
其中一個值得留意的地方,是融資帳戶。
報告用融資帳戶的淨借款餘額,相對於標普500總市值的比例,觀察美國個人投資者的槓桿情況。這個口徑會扣除帳戶中的現金貸方餘額,因此不能直接等同於平時新聞裡看到的融資債務總額。
截至八月,這個指標仍然處於很高的位置。摩根大通認為,六月、七月的去槓桿,對融資帳戶中的槓桿幾乎沒有產生明顯影響。
這裡需要說得精確一點:這些帳戶既包括個人,也包括機構。摩根大通判斷其中多數可能來自個人投資者,因此將它作為個人投資者槓桿的代理指標。它並不是一份逐戶統計散戶帳戶的調查。
但它提示的差異很明顯:市場經歷了去槓桿,不代表每一類參與者都已經降低了槓桿。
有些資金已經調整過風險曝險,有些資金仍然帶著較高的借款留在場內。只看指數的變化,很難看見這種差異。
退下去的資金,也在重新加碼。
融資帳戶的槓桿沒有明顯下降,另一方面,部分機構的風險敞口又開始回升。
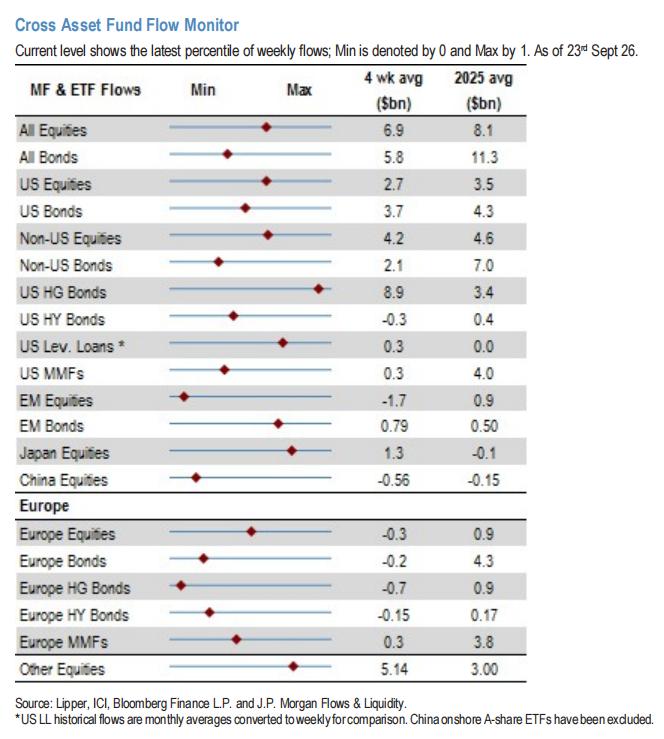
報告顯示,資產管理機構和槓桿基金在美國股票期貨中的合計持倉指標已經反彈,接近年內高位。
更廣泛的股票倉位綜合指標,也在九月回到了先前的部分高點附近。不過,摩根大通同時指出,這個綜合指標可能已經在九月見頂。不能把“回到高位”,進一步解讀為“所有資金都還在不斷加倉”。
趨勢交易資金也有類似變化。根據摩根大通的動量信號,CTA等趨勢交易者可能已經開始重新建立納斯達克以及部分亞洲科技相關指數的多頭倉位,但與先前的極端水平還有較遠距離。
槓桿ETF則提供了另一個觀察角度。
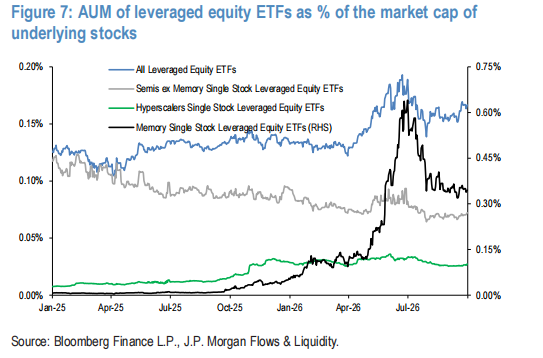
報告追蹤的是槓桿股票ETF資產規模,相對於標的股票市值的比值。這個指標在七月底觸底之後,近幾週重新上升,已經回到四月低點到六月高點區間大約70%位置。
這裡的70%,指的是它在這段高低區間中的位置,不能理解為槓桿ETF佔整個市場的70%。
摩根大通擔心,如果這個比值繼續上升,槓桿ETF可能再次成為去槓桿和異常波動的來源。
把這些線索放在一起,市場結構就更容易理解了:一部分資金始終保持著較高槓桿,另一部分資金在調整後重新增加了風險敞口。不過,摩根大通整體認為,這次倉位和槓桿的過熱程度,仍然小於六月、七月。
在我的理解裡,這會讓行情對波動的變化更加敏感。一旦不同資金同時需要收縮敞口,賣出的理由未必來自企業經營,也可能來自各自的風險限制。
上漲的推力,也有用完的時候。
報告還提到了空頭回補。
九月初,SPY的賣空股份占流通份額比例降到了歷史低位,之後似乎開始觸底。半導體相關ETF,包括SMH和DRAM,先前較高的賣空比例也已經趨於正常。
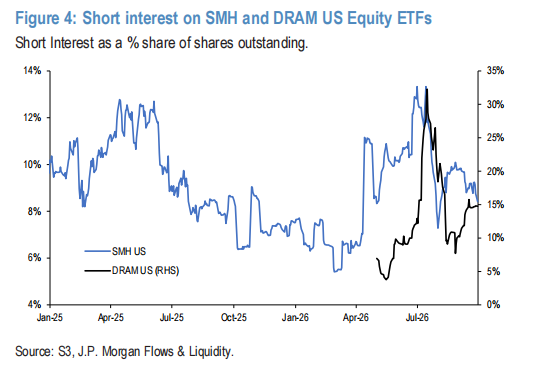
摩根大通據此判斷,先前空頭回補帶來的推動作用,已經大致結束。
賣空者平倉時需要買回證券。這種買入能夠推動價格上漲,卻不一定代表新增資金重新評估了長期價值。
當回補逐步完成,行情就需要更多其他來源的買盤來接力。
這當然不能證明市場馬上要跌,賣空比例低也不是可以直接用來預測頂部的訊號。它只是提醒我們,過去推動上漲的一股力量,未必還能以同樣強度繼續發揮作用。
這些隱患存在,為什麼摩根大通仍然看好科技?
這也是這份報告值得一讀的地方。
摩根大通一邊提示倉位與槓桿的風險,一邊仍然認為科技和AI相關產業有基本面支撐。
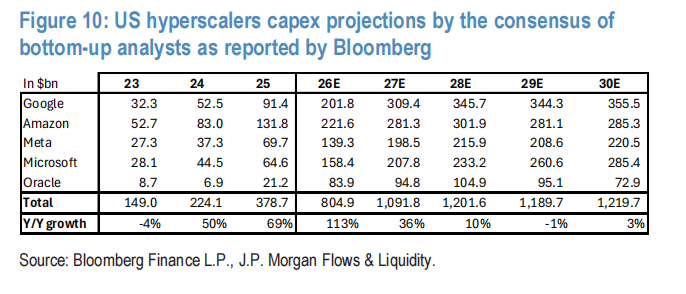
他們列出了三個理由。
第一,儲存價格仍然呈現上升趨勢,為儲存廠商提供支持。
第二,分析師持續上調大型雲端廠商的資本支出預測。報告統計了Google、亞馬遜、Meta、微軟和甲骨文五家公司:2026年的合計預測,從七月一日的約7580億美元提高到約8050億美元;2027年的合計預測,從約9250億美元提高到約1.1萬億美元。
這些數字是分析師的資本支出預測,不能當成五家公司已經確認的支出承諾,也不能全部等同於純AI支出。但它們說明,市場對基礎設施投入規模的預期仍在上修。
第三,以Nvidia Hopper系列GPU租賃價格為代表的算力價格,近期出現了一些改善跡象。摩根大通認為,這有助於支持AI資本支出變現的前景,也讓部分投資者對設備迅速過時、折舊過快的憂慮受到質疑。
因此,他們的判斷是,即便再次出現類似六月、七月的風險收縮衝擊,也未必會終結科技牛市。
這個判斷要歸於摩根大通,它不是對未來走勢的保證。
而對我來說,報告最有價值的提醒,是把企業經營和市場持倉放在一起看。
AI需求可以繼續增長,相關公司的投入可以繼續提升,同時,股價也可能因為倉位擁擠和槓桿收縮而出現明顯波動。
企業經營的進展,與持有它的資金能承受多大波動,都會影響價格。
如果把上漲理解成「風險已經消失」,就容易忽略後面這一層。
進入第四季,這份報告給我的閱讀啟發是:看一輪行情,除了問企業發生什麼事,還要問參與者如何持有這些資產。
哪些資金用了槓桿?哪些倉位已經接近高位?如果波動突然放大,哪些買盤可能變成賣盤?
這些問題未必能幫我們猜中下一次調整的時間,卻能讓我們理解,為什麼一輪仍有基本面支撐的行情,也會突然變得難以持有。
看好一家公司的未來,與能否承受持有過程中的波動,是兩件都需要認真考慮的事。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
Anthropic上市再進一步:被曝衝刺感恩節前2兆估值IPO,10月14日辦投資者日
據報導,Anthropic最快11月啟動路演,爭取在11月26日美國感恩節假期前完成上市交易,將於10月14日與潛在投資者舉行Pre-IPO投資者日,已向一批機構投資者發出邀請;部分潛在投資者認為,該公司合理估值可能達到1.8萬億至2萬億美元。
Bitget UEX 日報|美股尾盤轉漲;布油重返100美元;BTC反彈至8.45萬美元(2026年10月2日)

美債收益率高企施壓,銀行股指深陷調整區間,花旗盤中跌近5%
週四盤中,KBW銀行指數創四個月新低,較8月中旬高點回落14%。分析師指出,今年9月金融板塊相對於其他行業的表現為1990年以來同期最差。還有分析師指出,市場對於AI智能體威脅、美國中期選舉可能帶來的影響以及利率上升的擔憂已經過頭。10月13日大型銀行財報季將開啟,盈利表現成為關鍵驗證。
美國9月企業裁員人數創四年同期新低,但招聘意願降至十五年同期低谷
據Challenger, Gray & Christmas報告,美國企業9月宣布裁員人數同比下降近20%,科技企業裁員人數環比增長77%。9月企業意向招聘人數同比下降23%。同日公布的美國上週首次申請失業救濟人數降至19.7萬,接近1969年以來的最低點。

加密貨幣價格
更多


