
AI開發放緩疊加油價飆升,日韓芯片股首當其衝,SK海力士跌超5%、軟銀暴跌11%

AI巨頭聯手呼籲放慢前沿模型開發節奏,加上油價飆升重燃通脹憂慮,亞洲股市週一承壓低開。
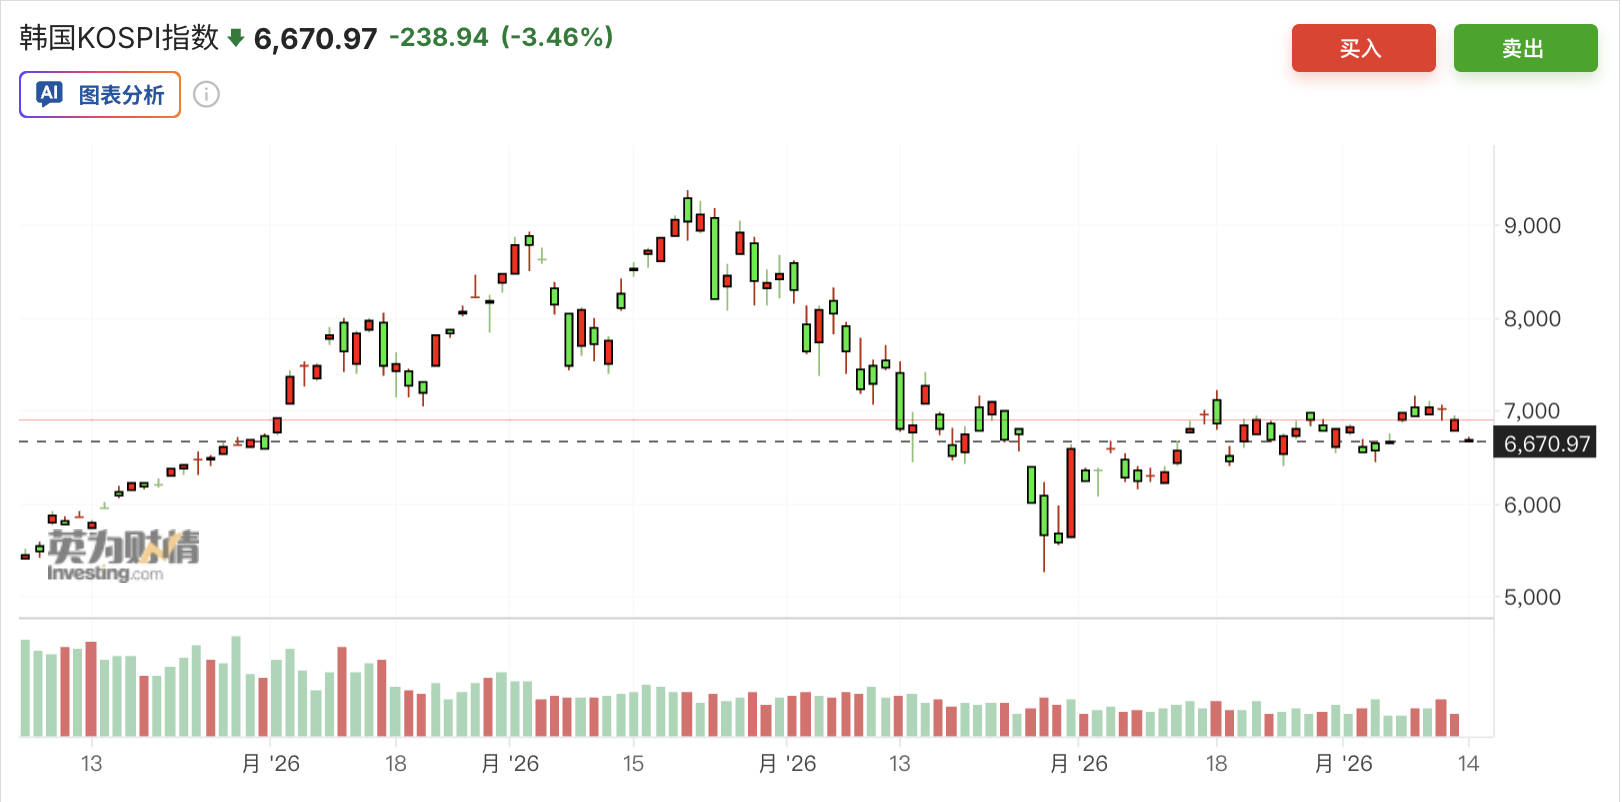
南韓首爾綜合指數下跌逾3%,SK海力士跌超5%,三星電子跌超3%,作為AI熱潮「鋤頭與鏟子」的韓日晶片股首當其衝。
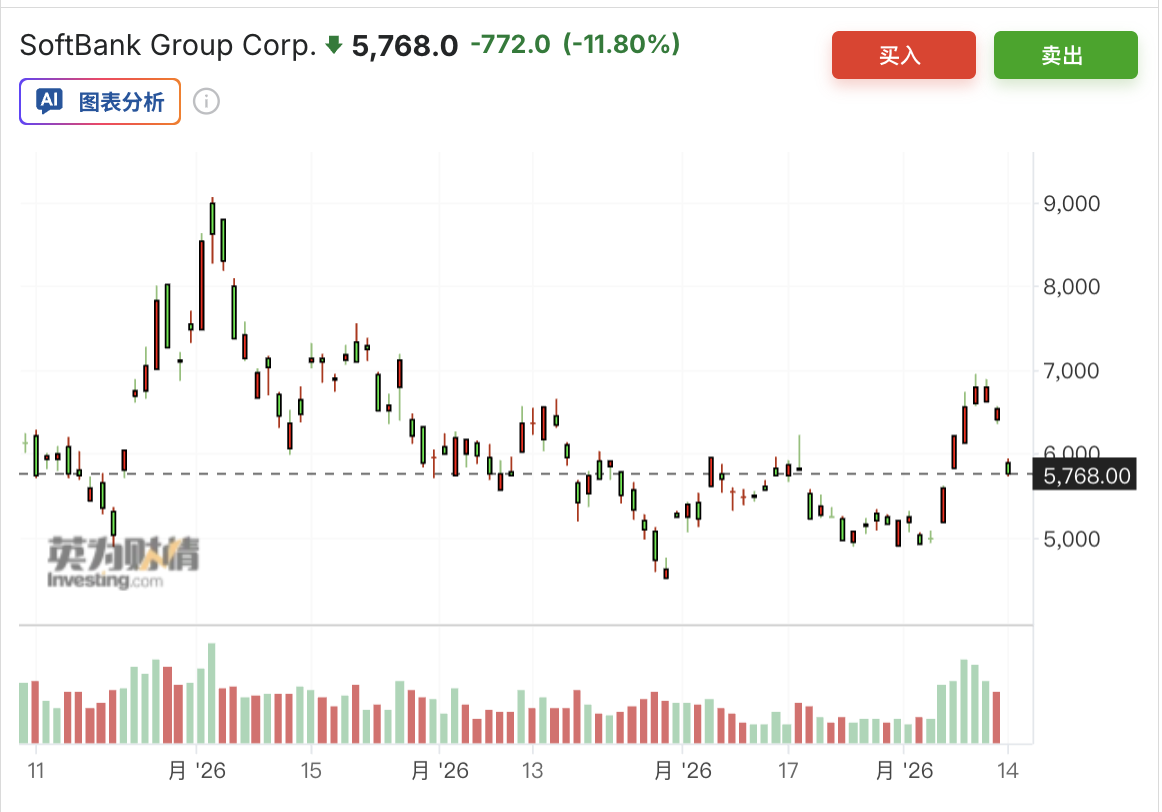
日經225指數低開0.6%,隨後跌幅擴大至2%,軟銀股價重挫11%。
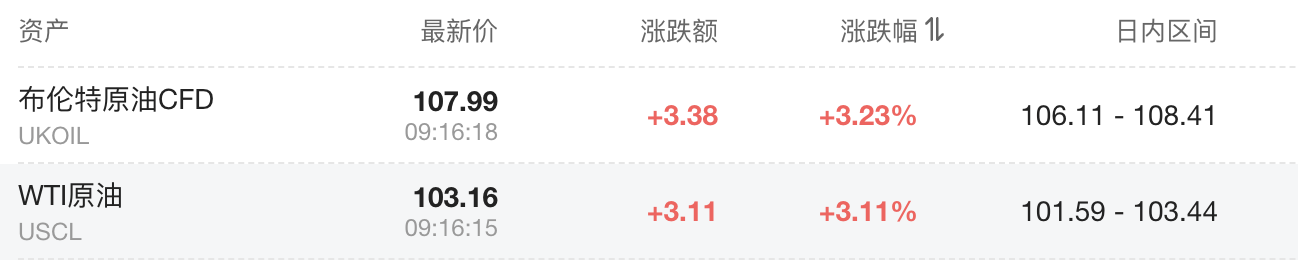
與此同時,布倫特原油上漲超3%至每桶107.99美元,沙烏地阿拉伯關閉關鍵輸油管道,加上阿曼推遲原定14日與伊朗等國會議消息,令能源市場驟然升溫,進一步加劇市場對通脹前景的擔憂。
納斯達克100指數期貨下跌逾1%,標普500指數期貨跌0.6%。本週市場面臨多重考驗:美聯儲將於週三公布利率決議,互換市場目前定價顯示加息機率逾90%;英國和日本央行亦將相繼發布政策決定,三大央行決議或重塑2026年餘下時間甚至更長期的全球貨幣政策格局。
AI巨頭聯手呼籲放緩,晶片股承壓
週六,Anthropic執行長Dario Amodei發文表示,公司將引入獨立第三方評估等額外安全保障措施,並呼籲整個產業主動放緩最先進模型的開發腳步。OpenAI執行長Sam Altman隨即公開聲援,xAI的Elon Musk亦表態稱「Dario說得對」。
三大AI頭部機構的罕見同聲,令市場對這驅動今年股市上漲的核心板塊產生疑慮。AT Global Markets駐悉尼首席市場分析師Nick Twidale表示:「隨著投資者評估頂尖AI公司重大战略轉變對估值的影響,本週開局可能相當動盪。預計為這些大型AI公司提供供應鏈支持的亞洲大型科技企業將率先受到衝擊。」
不過,部分市場人士認為此次衝擊更多止於情緒層面。摩根大通資產管理全球市場策略師Kerry Craig表示:「在開發放緩的必要性真正體現為資本支出指引下調或模型發布延遲之前,這更可能是情緒驅動因素,而非估值或獲利驅動因素。」
在企業動態方面,據知情人士透露,Anthropic已選定納斯達克作為其潛在創紀錄IPO的上市地點。Sam Altman則表示,OpenAI今年不會推進IPO計劃,理由是公司當前專注於應對AI安全相關問題。
油價飆升重燃通脹憂慮,美聯儲升息預期升溫
能源市場突發變局令市場雪上加霜。沙烏地阿拉伯在無人機襲擊後關閉一條關鍵輸油管道,伊朗與海灣國家原定會議也宣告延後,布倫特原油漲2.8%至每桶107.55美元,美國西德克薩斯中質原油漲2.5%至每桶102.51美元,油價重返百美元以上。
油價飆升與上週五公布的美國通脹數據形成共振。美國勞工統計局數據顯示,8月份剔除食品和能源的核心CPI環比上漲0.3%,同比上漲2.4%;整體CPI環比上漲0.4%,同比上漲3.4%,均高於預期。
通脹數據推升美債殖利率走高,兩年期美債殖利率上週五上升4個基點,十年期殖利率逼近5%關鍵關口,目前報4.95%。互換市場定價顯示,美聯儲週三升息機率已超過90%。
Westpac Banking Corp金融市場策略主管Martin Whetton表示:「9月FOMC會議升息預期已非常明確,定價機率達90%。週五CPI數據公布後,美債殖利率普遍上升,今日亞洲固定收益市場將繼續受此主導。」
分析人士指出,油價重返百美元上方,加上中東局勢再度升溫,令全球通脹壓力難以緩解,政策制定者期待的喘息空間越發渺茫,這也將使借貸成本在更長時間內維持高位。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
美國債市失控與債務增速大幅壓縮加息空間,凸顯出黃金的長期底層價值

從「追光」到「走向光的上游」!大摩斷言:算力海嘯下,玻纖布與銅箔掀起材料超級週期
摩根士丹利發佈最新研究報告指出,全球AI基礎設施的熱潮正在從下游的GPU和晶圓代工,全面擴散至上游關鍵基礎材料領域。

在 AI 降速衝擊半導體之際,Goldman Sachs 發布看漲報告!「韓國存儲雙雄」目標價指向接近 90% 上行空間
高盛重申對全球兩家最大規模儲存晶片巨頭——三星電子與SK海力士的「買入」評級,三星電子繼續位列高盛的「確信買入」名單(Conviction List)。

IPO在即,Anthropic連續兩季度盈利
Anthropic連續兩季度實現調整後營業利潤轉正,Q2營收同比激增14倍至115億美元,年化營收已達650億美元,毛利率超過80%。公司已選定納斯達克上市,估值或高達2萬億美元。但戲劇性的是,CEO在上市前夕罕見呼籲放緩AI發展。分析認為,如何在安全隱憂與商業競爭間求平衡,將成核心挑戰。
加密貨幣價格
更多


