
美國國債暴跌何時能停止?

Morning FX
近期美國經濟數據連續轉弱:7月零售銷售環比下滑0.6%,遠低於市場預期上升0.1%,加上非農就業及通脹數據亦走弱,多項經濟指標持續降溫。市場下調聯邦儲備局加息預期,9月加息機率回落至約30%。
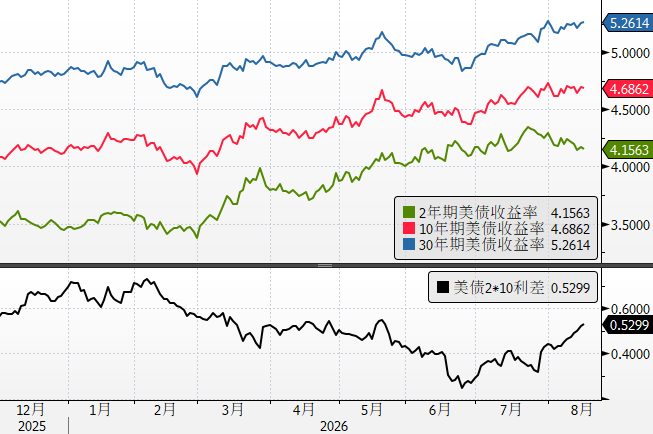
收益率曲線陡峭化持續加劇:短端美債利率下行,但10年期美債收益率突破4.7%,30年期美債收益率達到5.3%,創二十年新高。
經濟走弱、加息預期降溫,長債收益率卻難以下行,美債市場到底在交易什麼?
一、長債收益率為何下不來:供給壓力導致期限溢價持續抬升
1. 財政發債與赤字憂慮:美國7月財政赤字創下4,320億美元新高,推動美國國債總額逼近40萬億美元。上週美國國會預算辦公室(CBO)上調2026財年赤字預期,由2月份預測的1.9萬億美元增加至2.1萬億美元,主要因最高法院判決致使關稅收入大幅不及預期。美國債務壓力增大,令美債買方對價格更趨敏感,進一步推高期限溢價。根據美國財政部週一公布數據,6月外國持有美債下降,日本及中國減持規模最大。
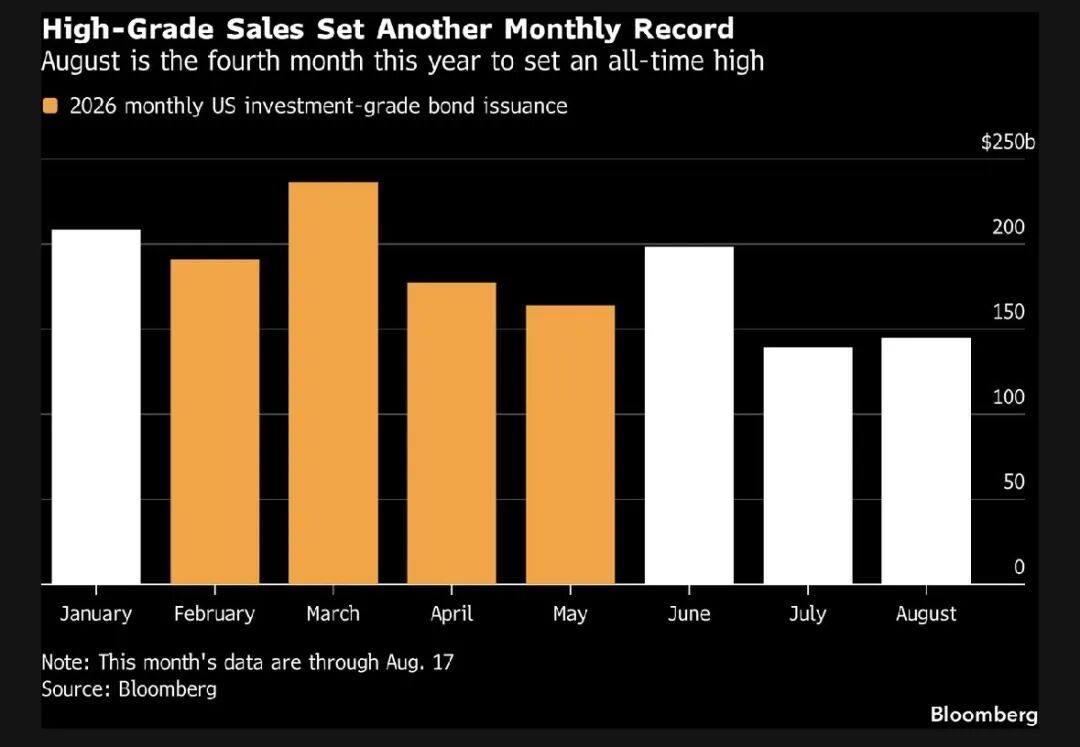
2. AI產業鏈債券發行與融資需求激增:Amazon、Alphabet、Nvidia、AMD等企業密集發行大額長期限美元債券,用於數據中心與算力基礎設施資本支出。截至2026年8月上旬,美國主要雲端與AI科技巨頭本年度美元債發行總額已超過2,200億美元。近期Nvidia再達成5,000億美元融資合作協議,進一步加劇市場對長期限資產供給的憂慮。債券投資者開始警惕此類潛在或有負債未來實質落地所帶來的衝擊。
二、後續關鍵時間點:11月中期選舉
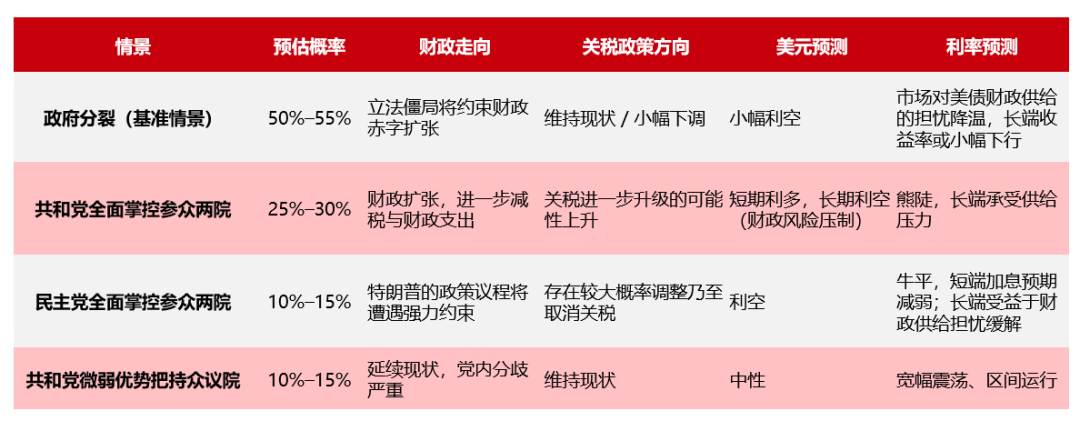
展望後市,2026年11月3日美國中期選舉將成為影響美國財政路徑,進而牽動長債走勢的核心變數。
市場普遍預期共和黨大概率守住參議院,但眾議院歸屬存變數:民主黨僅需淨增3席,即可拿下眾議院多數。
目前市場定價顯示,分裂政府屬大機率情境。在此情況下,長端收益率上行壓力有望緩解,美債收益率曲線或走向平坦化。
三、總結
1、短期而言,財政供給、AI企業融資兩大壓力導致美債長期限收益率維持高檔。
2. 若中期選舉出現分裂國會情形,將使財政預期邊際緩和,目前長債多頭的性價比正在浮現。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
AI風險與「放緩」呼聲升溫,美股網絡安全股集體大漲
週一,網絡安全類股普遍上漲。投資者對人工智能可能對人類造成傷害的擔憂升溫,同時部分行業領袖呼籲放慢AI開發節奏,資金轉向網絡安全及相關企業軟件板塊。

加拿大總理:美加貿易協議仍有可能達成,八月談判破裂釐清「紅線」
特朗普週六表示,與加拿大達成協議可能「相當快」就會到來;加拿大總理卡尼對此表示歡迎,並稱「加拿大和美國擁有非常深厚的雙邊關係,我們最終會達成某種協議」。卡尼表示,加拿大的「底線」包括主權保護、文化保護,以及不受限制地與其他國家簽署貿易協議的權利。
聯邦儲備局加息逼近,標普500恐跌10%!MRA策略師:12月甚至還有第二波
Macro Risk Advisors LLC表示,美聯儲最早可能於本週啟動的加息行動,可能引發標普500指數回調,因爲企業利潤率下降將打擊盈利前景,而市場正為緊縮週期做準備。

美聯儲連續第二個月暫停RMP購債,銀行準備金仍處於充裕區間
美聯儲宣布,在截至10月14日的下一個月度週期內,紐約聯邦儲備銀行公開市場操作部將不會進行任何出於儲備管理目的的國債購買(RMP),在此期間將執行約15.6億美元的再投資購債操作。截至9月9日,美國銀行體系準備金餘額為3.04萬億美元,高於年初至今3.01萬億美元的平均水平。
加密貨幣價格
更多


