
CNY:強勢出口背後的結構隱憂

Morning FX
上週,強勁的出口數據再次震撼市場——6月出口增速達27%,貿易順差1200億美元。但仔細拆解分析,實際上出口並沒有表面上那麼亮眼,強勁出口背後潛藏一些結構性隱憂。
為什麼這麼說?首先看出口的量價分布。海關數據顯示,今年1-5月我國出口商品價格同比增速從-3.6%上升至8.9%,同時出口商品數量同比增速從8.3%下降至3.2%。也就是說,推動出口持續超預期的主要動力是價格上漲,而不是數量增加。
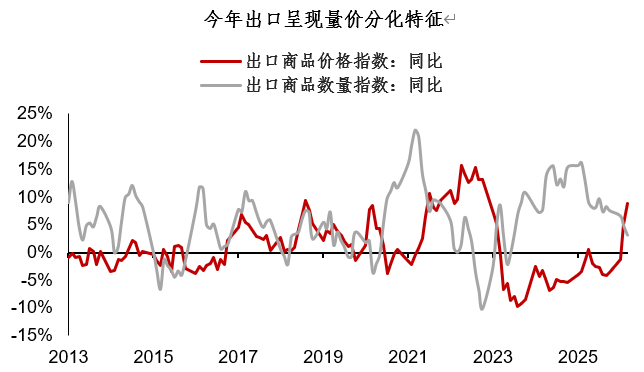
在業界交流過程中,一個常見的問題是「人民幣匯率升值會不會打擊出口?」這個問題並不容易解答,但一個明確的事實是,出口數量增速(3.2%)並沒有表觀數據那麼亮眼。
另一個現象是,即便出口價格上漲,分布依然非常不均。針對海關統計的98個出口行業價格數據研究,可以發現,出口價格同比下跌的行業佔多數(70%),而同比上漲的行業僅佔少數(30%)。雖然今年全球PPI走升,出口價格同比轉正的行業增多,但大多數出口行業的價格與毛利依然承壓,出口價格呈現明顯的「三七分化」。
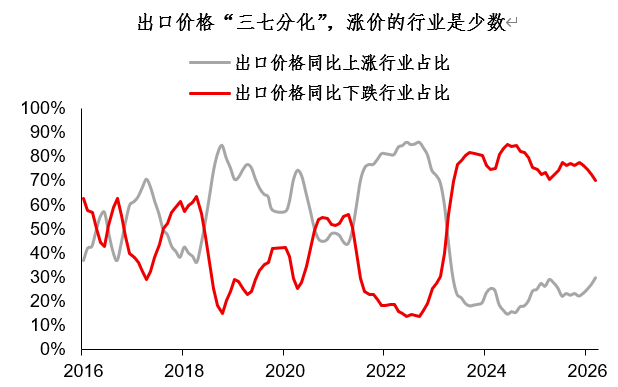
那麼,推高出口價格的究竟是哪些行業?典型如大宗商品產業鏈(銅、錫、化學產品等),以及AI產業鏈(集成電路、光模組等)。除上述行業外,紡織服裝、箱包、鋼材、農產品等出口價格則整體下跌。
對外匯市場而言,出口的量價分化、「三七分化」意味著什麼?
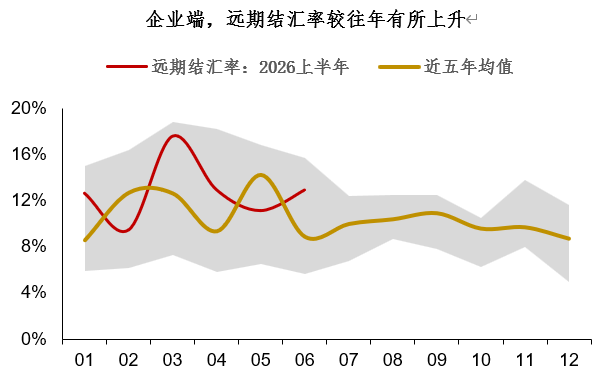
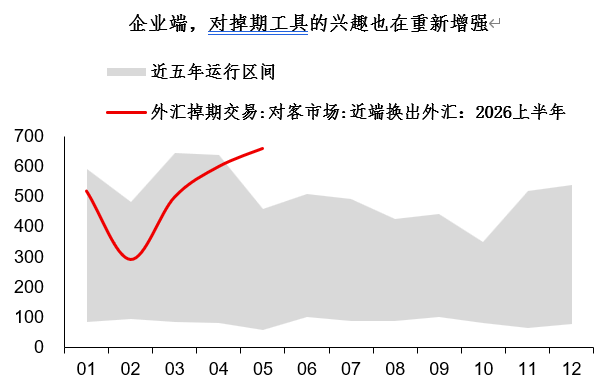
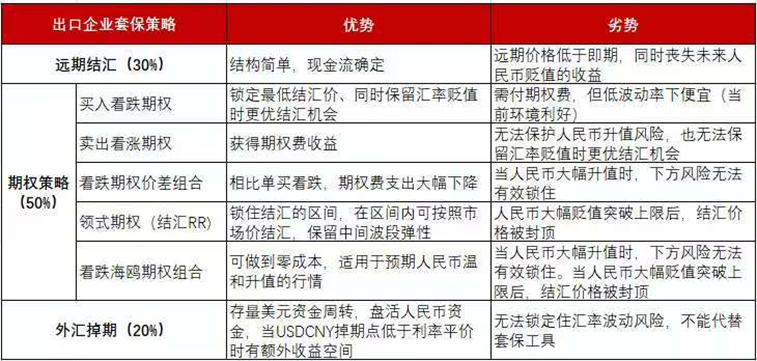
筆者認為,出口鏈並非全面繁榮,而是結構性復甦,這代表結匯flow也容易呈現出現時點性、脈衝性特徵。從最新的結售匯數據來看,企業行為展現明顯的適應特性——遠期結匯比率比去年提升,企業對掉期工具的興趣也重新增強……上述信號顯示,針對新環境下的匯率市場,避險工具組合(而非單一工具)或許是更好的避險選擇。
總結今天的分享:
1、出口沒有表面上那麼亮眼,強勁出口背後潛藏結構性隱憂。推動出口持續超預期的主要動力是價格上漲,而非數量增多,且出口價格也存在顯著「三七分化」——大多數出口行業價格與毛利仍承壓。
2、出口鏈並非全面繁榮,而是結構性復甦,這使得結匯flow也容易呈現時點性、脈衝性特性。從結售匯數據來看,企業行為展現明顯適應特性——遠期結匯比率較去年提升,企業對掉期工具的興趣也在回升;
3、上述信號顯示,針對新環境下的匯率市場,避險工具組合(而非單一工具)可能是更佳的避險方案。文末推薦我們團隊的前期文章,供參考《進出口企業的套保策略:出口企業篇》。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
沃什亮鷹爪,債市信了:美債收益率曲線趨平,加息押注全面升溫
債券市場正釋放出愈來愈強的信心,認為聯邦儲備主席凱文·沃什將兌現其遏制通脹的承諾——目前,通脹率已連續五年超過決策者的目標水平。

「鷹派升息」!沃什「巨變」
美聯儲於九月全票通過加息25個基點,沃什以鷹派行動兌現鷹派承諾,並明確表示當前金融條件並不緊縮,本次加息僅移除「部分寬鬆」,措辭強硬。瑞銀認為,沃什的政策反應函數較前任發生實質性轉變——對通脹和供給衝擊更加敏感,對勞動力市場的顧慮明顯降低,且將限制性政策的門檻設得更高。風險明顯偏向利率更長時間維持高位。
中信證券:美聯儲9月加息符合預期,油價成為後續關鍵,年內或再加息25bps
美聯儲後續加息的節奏與幅度在很大程度上取決於油價,中信證券預計美聯儲年內將再加息25個基點,明年可能按兵不動。

美聯儲「如期加息」了,市場關心的是「接下來還有幾次」?
分析人士認為,沃什強調將密切追蹤通膨趨勢,而10月會議前僅有一個月的數據,不足以形成可供判斷的「趨勢」,12月會再次出手。點陣圖顯示,16位官員預計年內還將再加息一次,但10年期美債收益率突破5%,交易員押注的緊縮路徑已比官方點陣圖更為激進。
加密貨幣價格
更多


