
黃金:趨勢反轉還是區間脈衝?

7月2日晚上,隨著美國6月非農數據公布後,倫敦金拉升近2%,週線終結四連跌,收報4174美元/盎司。我們需要冷靜回答一個問題:這波黃金價格的反彈,是趨勢反轉的起點,還是區間上緣的一次脈衝?
一、底部支撐:央行購金「托而不推」
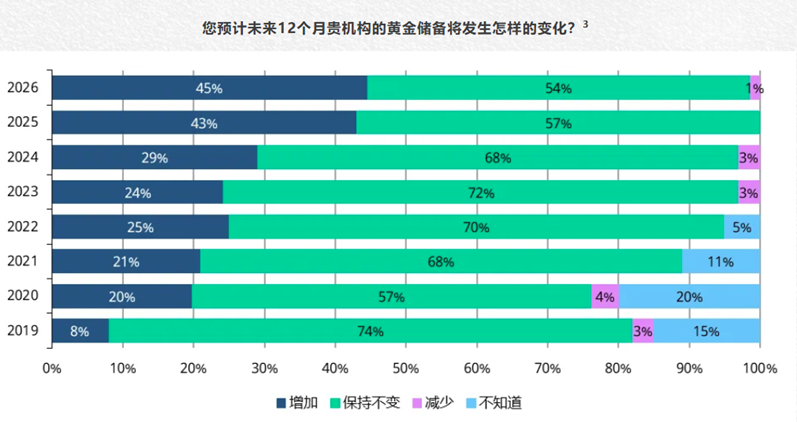
央行買盤目前仍是支撐金價的「存量」基石。世界黃金協會(WGC)6月中旬發布的《2026央行黃金儲備調研》顯示:45%的受訪央行計畫未來12個月增持黃金,比例創歷史新高;89%的央行預期全球黃金儲備占比繼續提升。自2022年以來,全球央行年均購金約1000噸,較此前十年的500噸翻倍,目前黃金已超越美債(27% vs 22%),成為全球第一大官方儲備資產。
WGC 6月央行儲備調研
但WGC自己也算了筆帳:在年均600噸的基準購金量之上,額外多買20-30噸僅能推升金價約1%。央行購金的信號意義遠大於邊際定價意義。它能將黃金價格托在3800-3900區間,但僅靠購金無法推動金價突破。真正決定方向的是利率預期與風險偏好。
二、基本面:三大催化劑未持續發力
判斷反彈能否升級為反轉,核心要看驅動金價的催化劑。WGC於7月1日發布的《2026年中黃金展望》中將下半年金價基準情景定在4100±5%(對應區間約3895-4305美元/盎司),並明確指出:黃金要重拾向上趨勢,需要三大催化劑中至少一項持續發揮作用:
①地緣風險顯著惡化;②利率預期趨勢性反轉;③長線配置資金回流。
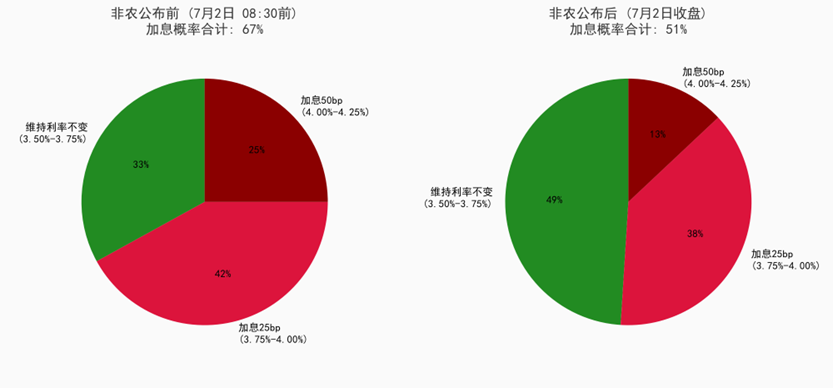
對照當前盤面,非農這波反彈僅搭上了第②條的「邊緣」,只是單月數據走弱帶來的升息預期下修,但FedWatch數據顯示聯準會12月升息機率仍維持在77%左右,遠未達到「趨勢性反轉」的程度。而地緣與資金面都較為不利:地緣面,荷姆茲海峽航運恢復至戰前水平;資金面,實際利率依然高企,目前SPDR黃金ETF依舊在低位徘徊,尚未出現持續性淨流入。
CME FedWatch 顯示聯準會9月FOMC升息機率變化
三、技術面:超跌修復,而非趨勢反轉
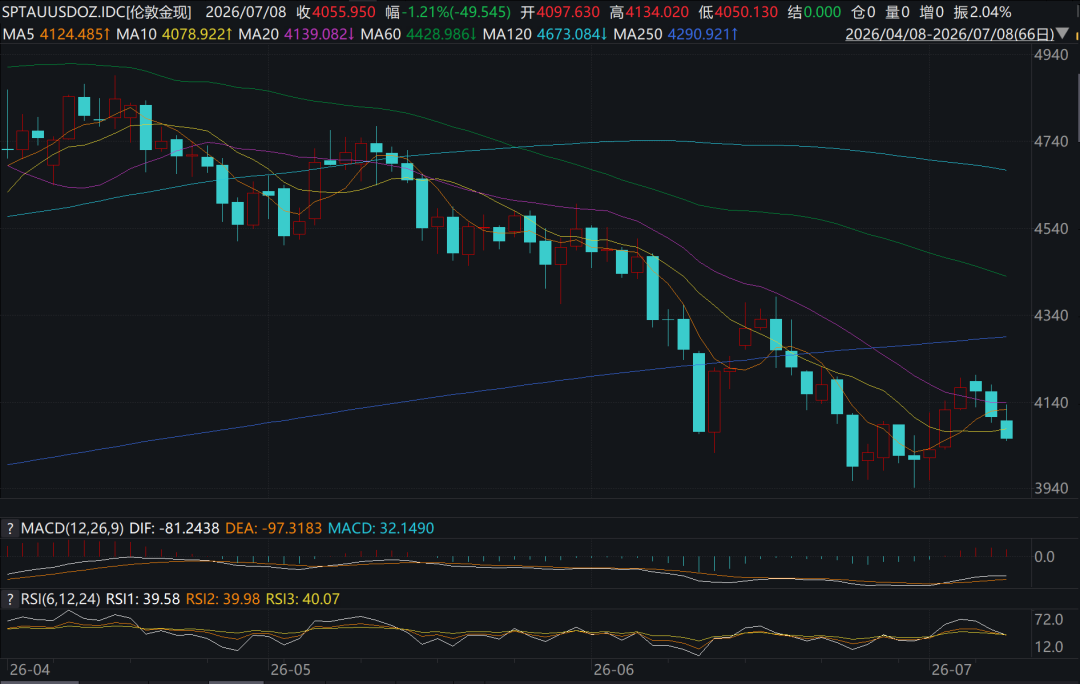
指標層面看,RSI(14日)從6月中下旬的極端超賣區間修復至40附近,已脫離恐慌性拋售的極端區,但尚未進入多頭主導區(通常需站上50-55);MACD雙線也仍在零軸下方。兩者共同指向一個結論:多頭尚未奪回主導權。
近3月倫敦金現貨走勢及MACD、RSI
四、結論:區間震盪仍為黃金合理的定價形態
回到文章開頭的問題,我們的核心判斷是:未來數週的金價預計仍將處於區間震盪。從中長期角度來看,黃金受益於央行購金、貨幣超發與全球儲備體系重構,長期價值趨勢明確。
短期而言,關注美國6月CPI及聯準會7月議息會議:若核心CPI回落並配合議息會議偏鴿,則WGC框架中的「利率預期反轉」有望真正啟動;若CPI韌性配合議息會議偏鷹,則非農帶動的反彈將被證偽。在CPI及議息會議走出明確方向前,以3900-4300區間運作,或比押單邊突破更有效。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
黃金卡在4400關口下方:美聯儲加息落地後,誰在給折現率重新定價
下週熱點前瞻:多國央行官員密集發聲
更新版 6-沃倫·巴菲特卸任伯克希爾董事長,其子霍華德接任
更新版 5-沃倫·巴菲特卸任伯克希爾董事長,其子霍華德接任
加密貨幣價格
更多


