
澳債:加息恐慌暫避,下半年通脹隱憂如何制約曲線?

近期,澳洲通膨數據呈現結構性矛盾——整體CPI超預期下滑與核心通膨持續走高。這一多空訊號的交織,正直接反映在澳洲國債(ACGB)的殖利率曲線與近期走勢中。
一、通膨數據:整體下滑與核心加速的矛盾
5月澳洲通膨數據特徵鮮明,呈現出「短期受政策與臨時因素壓抑,中期受結構性成本支撐」的格局:
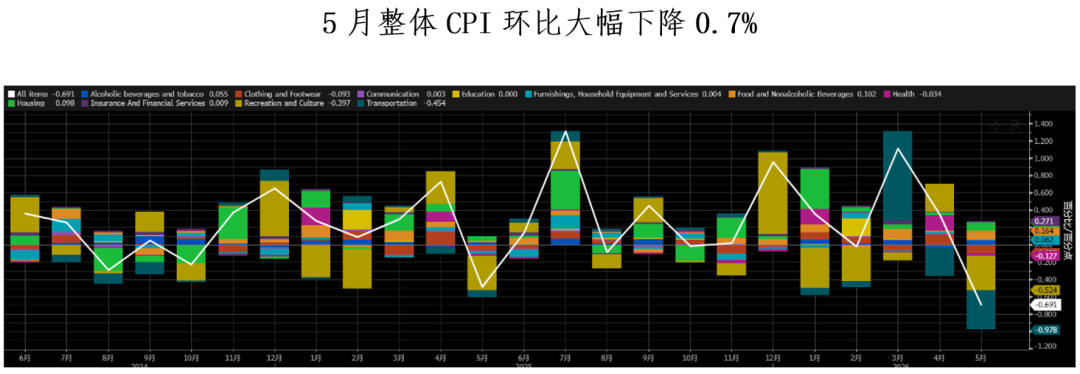
整體CPI超預期下滑:5月整體CPI月減0.7%(預期-0.4%),年增率降至4.0%(前值4.2%),明顯脫離3月4.6%的高點。此結果亦遠低於澳洲聯儲(RBA)先前對第二季整體CPI 4.8%的預測值。
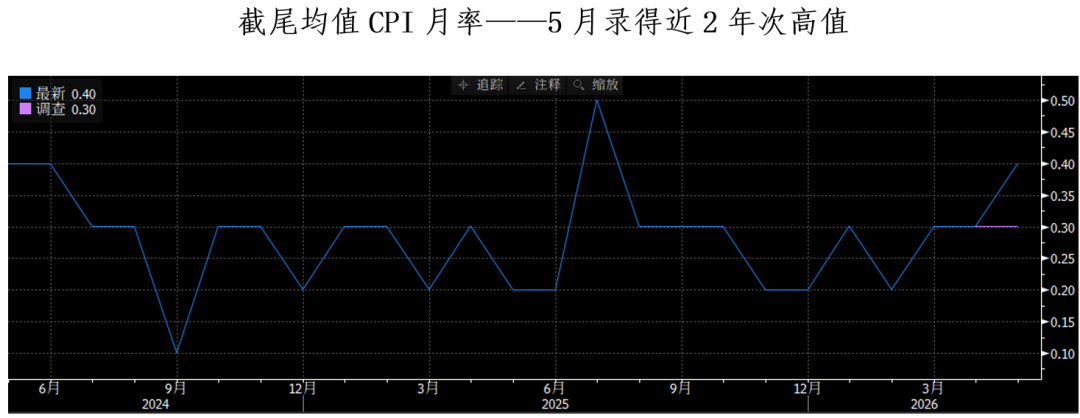
核心通膨持續走高:RBA更著重的截尾均值(核心通膨)指標月增0.4%(預期0.3%),年增率達3.6%(預期3.5%)。該月度數據創有紀錄以來的次高水平,自2月觸底以來加速上行趨勢明顯。
二、ACGB盤面表現:殖利率自高位回落的定價邏輯
當前澳洲國債市場對這一「雙面」通膨數據已做出階段性定價,主要品種的殖利率與利差呈現以下特徵:
短端利率:升息恐慌降溫,殖利率自高檔震盪回落
澳洲2年期國債殖利率目前成交於4.45%。回顧前期走勢,由於3月通膨一度觸及4.6%,該品種在3月下旬衝上4.80%歷史高位。隨著5月整體CPI超預期降至4.0%且低於聯儲預期,直接鎖死了澳洲聯儲8月會議激進升息的空間,帶動2年期殖利率自高點回落約35bp。
長端利率:經濟放緩預期壓制上限
澳洲10年期國債殖利率目前成交於4.78%。該品種同樣在今年3月下旬觸及5.11%的階段性高點。隨著第二季PMI等經濟數據釋放出價格壓力舒緩的訊號,長端在跟隨大盤回落後,現於4.77%構築新震盪區間。
期限利差:曲線維持正向,防範遠期黏性風險
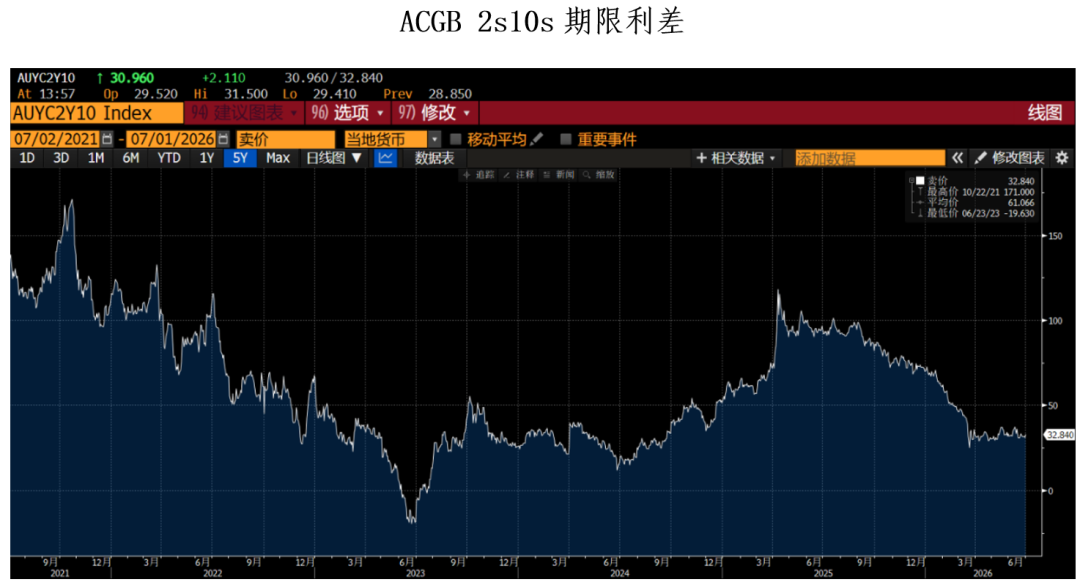
ACGB 2年期與10年期國債利差目前處於32.84bp。經過先前的曲線趨平後,利差近期在33bp低位橫盤。這顯示市場雖然階段性消化了8月升息定價,但受制於核心通膨的韌性,長端國債中隱含的遠期通膨風險溢價仍然存在,限制利差進一步收斂的空間。
三、 後續展望:下半年通膨高企的隱憂
雖然整體CPI短線回落,但深入觀察分項,下半年通膨仍面臨四大結構性硬成本支撐,ACGB殖利率下行空間依舊受限:
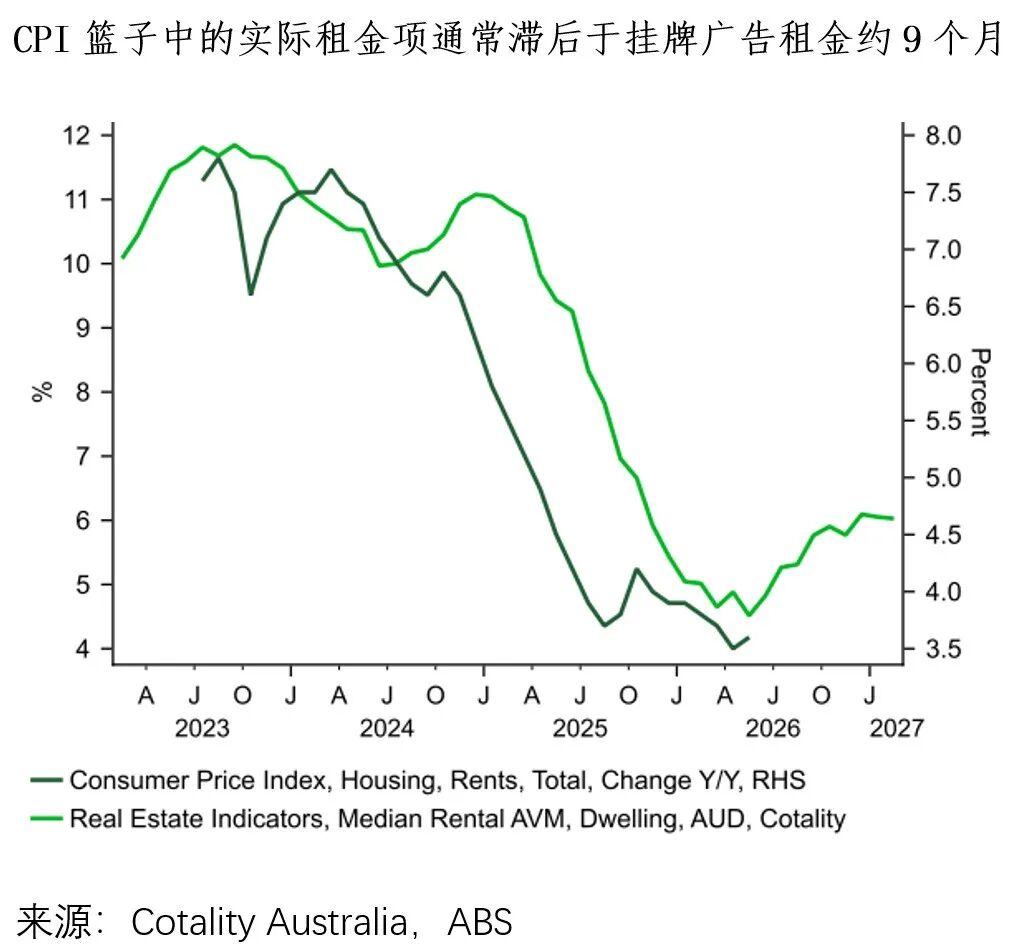
住房項成本的剛性傳導:5月自住新房購買價格月增0.9%,主要反映地緣衝突引發全球航運與能源成本向建築報價的剛性轉嫁。另外,CPI內容中的實際租金項通常較掛牌廣告租金滯後約9個月,隨前期廣告租金上升,下半年租金項具有明顯補漲壓力。
政策紅利即將見頂:5月整體通膨回落很大程度受惠於燃料消費稅減免政策。然而該項優惠(目前延長50%)將於7月底正式到期。8月起消費稅重新全額徵收,將使燃料對整體CPI的拖累效應降低。
最低工資上調觸發服務業黏性:7月1日起,澳洲最低工資標準將上調4.75%,直接涵蓋全澳約20%勞動力群體(特別是勞力密集型基礎服務業)。薪資成本提升將迫使企業調高服務報價,為下半年服務業通膨築下堅實底部。
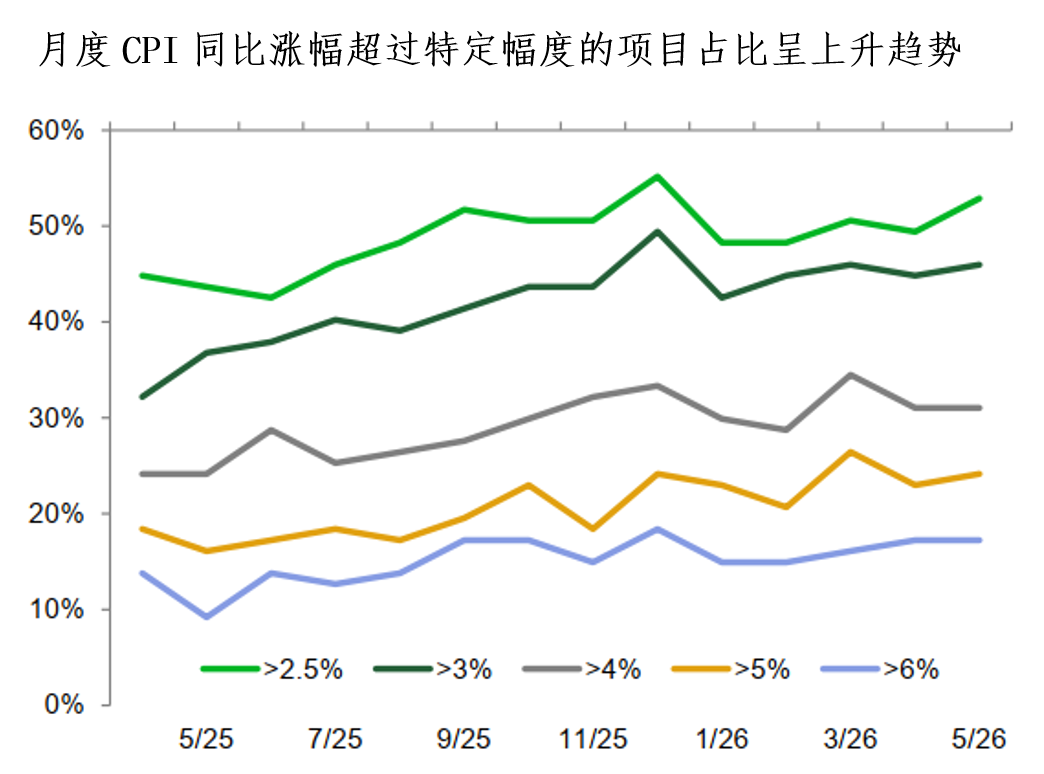
通膨廣度於微觀層面惡化:從商品項來看,5月年增幅超過>2.5%、>3%和>5%的項目比例正在全面抬升。這顯示物價上漲已由單一供應鏈干擾擴散至多品類螺旋式上漲,推升截尾均值指標的右側風險。
總結今日分享:
1、政策轉向仍早:整體CPI降至4.0%雖鎖死8月升息空間,但核心通膨加速(3.6%)及通膨廣度擴散,意味澳洲聯儲短期無轉向寬鬆的可能,政策仍將維持偏鷹立場。
2、債市震盪築底:隨著升息機率消退,2Y及10Y國債殖利率分別於4.45%及4.78%附近找到階段平衡,32.84bp 利差反映市場對遠期黏性風險的防禦姿態。
3、後市變盤節點:下半年住房補漲、燃料稅減免政策到期及4.75%最低工資上調是重要變數。若第三季核心通膨截尾均值續彈,市場或重新定價年底前最後一次“補刀”升息風險,屆時國債殖利率不排除再次衝高。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
閃迪暴漲11%,儲存和晶片股「短期期權」爆巨量,「AI股神」又出手了?
上市公司匯兌損失拖累業績?外匯總損益才是真帳本
AI「新雲」運營商Nscale(NSCL.US)衝刺美股IPO 擬募資最高30億美元 Anthropic豪擲450億美元鎖定算力
人工智能數據中心開發商Nscale已向美國證券交易委員會提交首次公開募股申請,計劃登陸紐約證券交易所,股票代碼為“NSCL”。
加密貨幣價格
更多


