
上市公司匯兌損失拖累業績?外匯總損益才是真帳本

記者丨邵懷遠 編輯丨周炎炎,張儼
評估匯率風險控管成效,不能只看匯兌損益一個科目。只有將匯兌端與衍生品端合併考量,才是企業匯率風險管理的真實帳本。
2026年上半年,多家上市公司披露的半年報顯示,受匯率波動影響,企業匯兌損失有所增加。對於海外收入占比較高、外幣資產及負債曝險較大的企業而言,匯率波動帶來的階段性衝擊更為明顯。
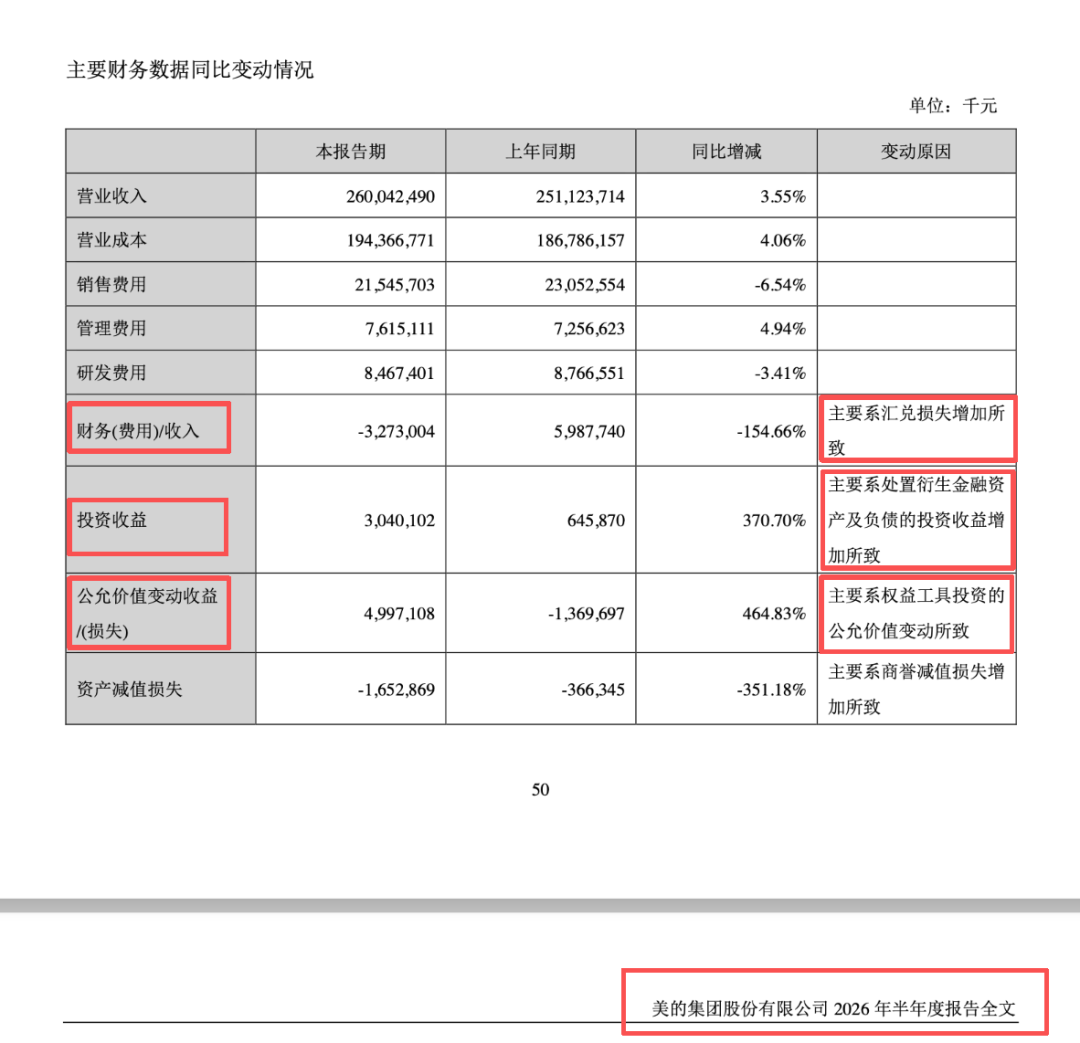
以三家出海龍頭企業為例:寧德時代上半年匯兌損失28.10億元,去年同期為匯兌收益23.32億元;立訊精密上半年匯兌損失19.86億元,去年同期為匯兌收益4.93億元;美的集團上半年財務費用由去年同期收益59.9億元轉為當期支出32.7億元,財報註明變動主因為匯兌損失增加。
半年報數據披露後,市場上出現一種聲音,認為我國出海企業匯率風險管理存在短板,避險覆蓋不足,未能有效對沖匯率波動風險。但國家外匯管理局最新數據顯示,今年上半年,企業利用遠期、期權等外匯衍生產品管理匯率風險的規模近1.4萬億美元,年增長40%;企業外匯避險率達35.3%,較2025年全年水平上升5.3個百分點。
這種「避險率上升、匯兌損失卻擴大」的反差,原因何在?多位受訪專家告訴記者,這主要與會計準則下的科目確認規則有關。關鍵在於,避險收益與匯兌損益分屬不同會計科目,避險率上升並不會直接減少「匯兌損益」這一科目的帳面數字,對沖效果也無法在單一科目中直接反映,因此只觀察單一科目不全面、也不準確。
跨境金融研究院院長王志毅表示,這是一個常見的市場誤解。避險是管理企業整體匯率風險曝險,而財務報表只反映不同資產、負債和衍生品在不同科目的結果,兩者並不完全對應。單一匯兌損益科目無法反映企業匯率風險管理的整體成效,也難以體現匯率波動對企業利潤的真實影響。
浙商銀行資金營運中心副總經理黃玉婷也向記者指出,企業開展避險操作後,匯率波動帶來的現貨盈虧與衍生品對沖盈虧無法合併顯示,而是被分列於不同財務科目,導致市場容易只看到明顯虧損,難以察覺隱性對沖收益,形成片面判斷。
匯兌損益單一科目反映失真
前述三家上市公司的匯兌損失數字本身並不能直接等同於匯率風險管理失靈,美的集團、立訊精密及寧德時代的財報數據,從不同層面揭示了這一點。
美的集團的財務數據,清楚呈現了這種科目分列導致的反差。2026年上半年,公司財務費用由去年同期收益59.9億元轉為當期支出32.7億元,財報註明主因是匯兌損失增加。但同時,公司衍生品對沖業務取得可觀收益,當期投資收益同比增長370.7%至30.4億元,公允價值變動收益同比增長464.83%至49.97億元,兩項收益中均包含外匯衍生工具的對沖效果。
立訊精密則在財報中直接點明此會計核算問題。公司表示,匯兌損益列示於財務費用科目,而外匯避險業務產生的損益計入非經常性損益,匯率對沖的完整效果無法在單一科目中體現。數據顯示,公司上半年19.86億元匯兌帳面損失,對應配套外匯風險管理收益12.97億元,風險對沖有效抵銷了大部分匯率波動造成的不利影響。
寧德時代的案例則進一步給出完整測算結果。公司上半年雖產生28.10億元匯兌帳面損失,但通過常態化避險操作,衍生品合約與外幣現貨盈虧抵補後,企業當期實際匯率相關綜合損益僅為1.7億元,帳面大額損失主要為會計期末的匯率重估所致的帳面波動。
三家企業披露的情況雖各有不同,但都指向同一結論:現行會計準則下,匯兌損益與衍生品對沖損益被分列於不同科目,同一組匯率風險管理行為被拆分列報,單一科目無法客觀反映風控全貌。僅透過財報中匯兌損益科目,無法客觀評價上市公司匯率風險管理能力及匯率波動對企業經營業績的真實影響。
匯率風控成效要看外匯總損益
黃玉婷告訴記者,市場對企業匯率風控的誤解,本質源於對避險業務財務核算邏輯的不熟悉。在匯率波動周期下,進行匯率對沖的上市公司,財務報表會同時產生三項關聯損益變動,三類數據相互補充,共同構成完整的匯率風控帳本。
一是匯兌損益。企業持有的外幣貨幣資金、境外應收帳款、外幣計價負債等項目,在資產負債表日需按當期即期匯率折算,期末與期初匯率差異產生的折算差額,統一計入匯兌損益,反映企業經營性外幣資產的帳面匯率波動影響。
二是公允價值變動損益。企業為對沖匯率風險簽署的遠期外匯合約、外匯期權等衍生工具,在合約未到期交割前,需據市場價格變動確認當期浮盈浮虧,此部分損益計入公允價值變動損益,不納入財務費用核算範圍。
三是投資收益。待外匯衍生工具合約到期、完成交割或平倉結算後,最終實現的實際盈虧金額,計入當期投資收益,在財務報表中與匯兌損益科目獨立列報。
黃玉婷還以實務案例說明了核算失真的具體表現:某企業有1億美元3個月期應收帳款,簽約時即期匯率6.80,期末人民幣升值到6.70,重估形成1000萬元匯兌損失;若同時簽署3個月遠期合約鎖定6.75,期末浮盈500萬元。
此時,匯兌損益科目顯示1000萬元虧損,而衍生品浮盈記錄於公允價值變動損益科目,兩科目一虧一盈,實際淨影響約為-500萬元。若只看匯兌損益科目,會產生「匯率管理很差」的印象,但企業實際匯率風險曝險遠不如帳面數字那麼大。
她進一步解釋,根據現行會計準則,被避險外幣資產產生的匯兌虧損體現在財務費用科目,而風險對沖衍生品收益則分散列報至公允價值變動損益和投資收益科目,形成「虧損顯性、收益隱性」的報表特徵。
「實際上,要把三本帳合起來看,才能看到避險效果。」黃玉婷強調,財報某單一科目的帳面虧損,往往讓投資者低估避險的實際作用。如果綜合匯兌端與衍生品端,匯率波動的真實影響常常小於單一科目的呈現數字。
避險有助於平滑利潤、穩定經營
國家外匯管理局相關部門負責人告訴記者,實踐中,企業可以優先採取外匯收支相抵的自然對沖、調整計價幣種、成本價格傳導等多種方式從源頭管理匯率風險,亦可透過參與外匯衍生品交易管理剩餘的外匯風險曝險(即外匯避險)。積極參與外匯避險對企業穩健經營具有重要意義。
一是降低經營活動的不確定性。企業在對外經濟活動中,透過運用外匯衍生品,可以將未來的外匯收入或支出以某一匯率提前鎖定,據此安排成本核算、生產經營和資金運作,不再受匯率波動干擾,長期面看企業利潤也會更為平滑,企業可更專注於主業經營。特別是,企業主動參與外匯避險,能預防匯率大幅波動引發不可控的匯兌損失,限制最大損失範圍,避免經營困境。
二是維持重要財務指標穩定。企業外幣現金、應收應付帳款、借款等外幣貨幣性項目,因初始確認與資產負債表日折算匯率不同會產生匯兌損益。對多數上市公司而言,匯兌損益於財報中計入財務費用,而外匯避險工具損益則記錄於公允價值變動損益或投資收益之下,兩者共同影響企業營業利潤。
如企業積極參與外匯避險,匯兌損益與外匯避險損益在一定程度上可相互抵銷,平滑營業利潤。反之,未參與外匯避險的企業,營業利潤則會跟隨匯率波動「忽上忽下」,對企業估值帶來負面影響。因此,科學、準確評估企業避險成效,應將匯兌損益與外匯避險損益合併評價,避免僅觀察財務費用變化導致的片面判斷。
三是提升外匯市場環境穩定性。從宏觀視角而言,企業若能堅持匯率風險中性理念,將匯率波動納入日常經營決策,面對匯率波動時將更為從容,可避免出現追漲殺跌的外匯交易,相應減少市場順周期波動,有利於提升外匯市場韌性,為企業經營創造穩定的市場環境。
從監管視角觀察,這一方向已日益明確。國家外匯管理局副局長、新聞發言人李斌於「2026年上半年外匯收支數據情況」記者會上表示,當前外部環境複雜多變,匯率雙向波動加劇,企業需堅持匯率風險中性理念,主動採取措施管理匯率風險,盡量降低匯率波動對主營業務及財務的影響。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
AI「新雲」運營商Nscale(NSCL.US)衝刺美股IPO 擬募資最高30億美元 Anthropic豪擲450億美元鎖定算力
人工智能數據中心開發商Nscale已向美國證券交易委員會提交首次公開募股申請,計劃登陸紐約證券交易所,股票代碼為“NSCL”。
對沖基金時隔逾一年首次轉為看多日元 淨多倉升至約16億美元 日美加息後匯市波動加劇
美國商品期貨交易委員會最新數據顯示,對沖基金自2025年7月以來首次轉為看多日圓
AI數據中心公司Nscale公開遞交美股IPO申請,英偉達持股超5%
Nscale擬募資最多30億美元,以擴充AI算力,C輪估值146億美元。截至今年8月,Nscale控管的電力規模超過10吉瓦,合約總價值約1030億美元,其中包括Anthropic 450億美元租賃承諾。Nvidia對Nscale的持股比例超過5%,為無表決權股份。
報導:Anthropic將IPO時間推遲至11月,估值預期達2萬億美元
分析認為Anthropic上市推遲至11月,旨在披露三季度財務數據,展示競爭實力。報導稱公司年化營收預計突破1000億美元。CEO Dario Amodei上週呼籲放緩AI開發節奏,投資者認為此舉有助於明確安全立場,不影響IPO吸引力。
加密貨幣價格
更多


