
拆解美国通胀:关税见顶、能源高企,2027年能否迎来拐点?

当前美国通胀压力主要由三大暂时性冲击驱动——关税、能源反弹和AI建设热潮。拆解CPI结构可见:关税传导已接近尾声,对当前通胀的边际贡献明显减弱;能源价格仍处高位,构成短期主要推手;AI建设带来的价格压力则集中于少数科技商品和生产性投入领域,尚未广泛扩散。
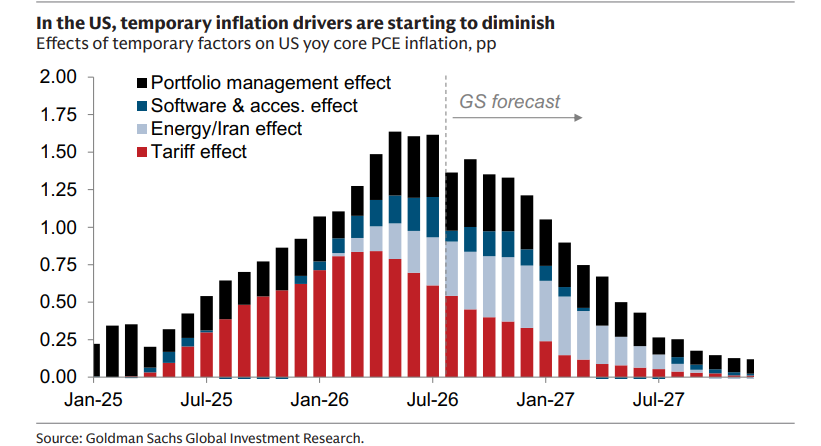
核心商品通胀压力已明显减弱。当前核心商品CPI同比增速为0.66%,三个月年化增速约1.97%,低于去年同期的2.45%,表明关税转嫁已非当前指数中剩余通胀的主要来源,商品端去通胀基本明确。
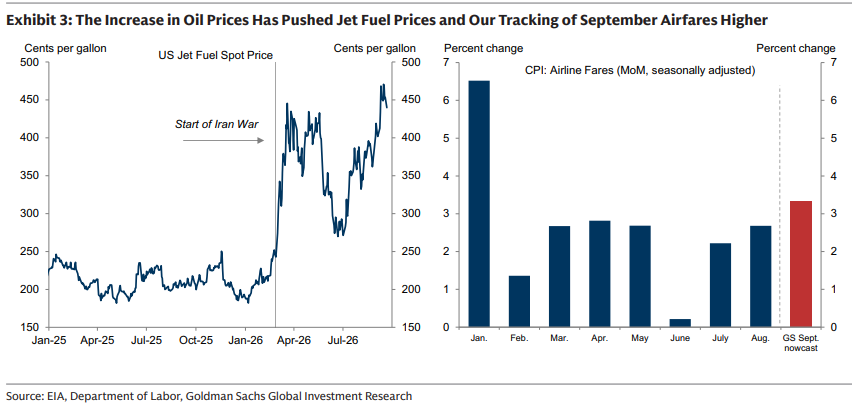
能源方面,国际油价高企,美国柴油价格升至6.5美元/加仑历史新高,直接抬升运输、农业、取暖和物流成本。8月能源分项环比上涨2.1%,同比上涨16.3%,对名义CPI同比拉动约1.1个百分点,贡献当前约1/3通胀。
AI建设则形成特殊的结构性冲击。数据中心资本开支推升计算机软件及配件、计算机外围设备等价格,软件价格同比一度达25.4%,计算机外围设备同比8.4%,但信息技术产品整体同比仍下降4.3%,权重仅约0.75%,短期难以单独推升整体核心商品通胀。
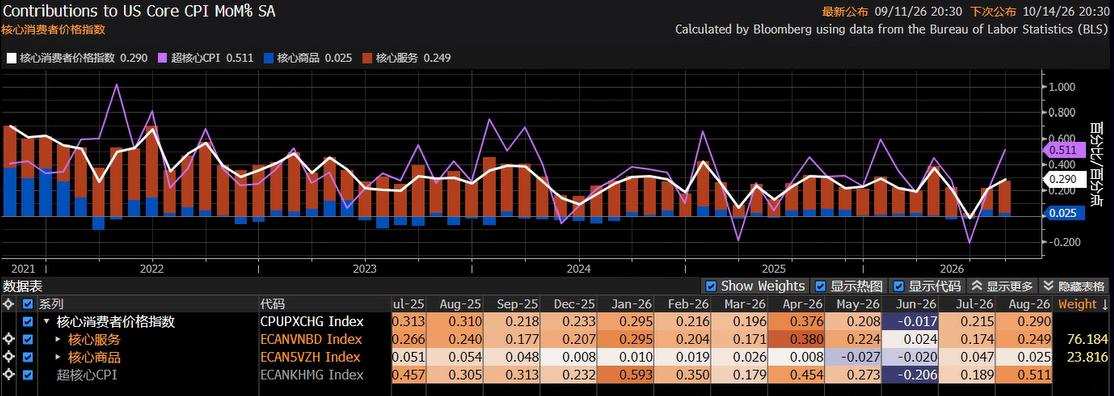
但服务端尚未完成去通胀。核心服务CPI同比3.02%,显著高于商品端,通胀压力已从商品向服务转移。能源价格高企可能通过运输、航空、保险、商业服务及企业成本重新进入服务价格体系,使服务通胀成为未来几个月核心通胀回落的主要约束。
由此,宏观数据传递的信号是:商品去通胀已近完成,服务去通胀尚未结束,通胀的下半场将围绕服务业黏性与短期供给扰动展开。
美国通胀已经进入最后一公里
商品端价格压力已明显缓解,但服务价格黏性更强,调整节奏慢于商品。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
Pantera Capital:随着摩根大通、汇丰银行和富达投资进军链上领域,代币化市场规模达到332亿美元
华尔街预计美光季度营收约为510亿美元。
普拉格能源与Arcadia签署280兆瓦电解槽供应协议
NVIDIA 的 Open Agent 安全平台通过带外强制执行来防止 AI 代理“漂移”。
加密货币价格
更多


