
高盛研报解读:AI网络需求被低估,ANET与CLS获买入

撰文:Rita
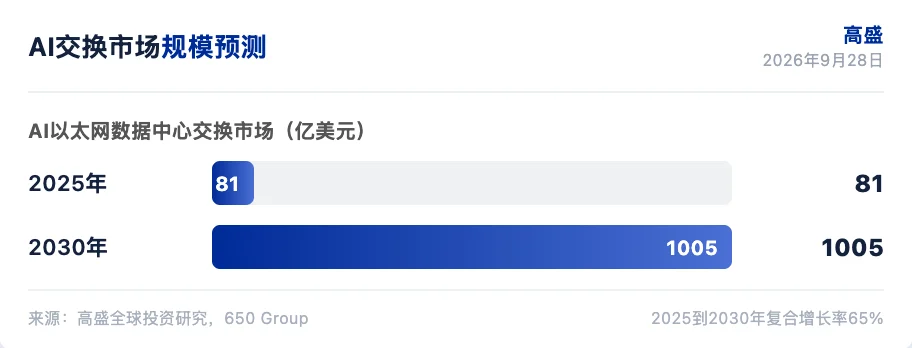
高盛集团更新网络设备行业模型,上调AI数据中心交换市场预测。高盛在2026年9月28日发布的报告中指出,650 Group将AI以太网数据中心交换市场2030年支出预测上调至约1000亿美元,2025到2030年复合增长率达65%。超大规模厂商、二级云和企业客户需求全面走强,AI数据中心建设的复杂性提升,需要更强的网络能力支撑高性能、低延迟的数据流。
高盛同步预览Arista Networks(ANET)、Celestica(CLS)和F5(FFIV)的3Q26E业绩。高盛分析师Michael Ng指出,ANET和CLS受益于AI网络需求,维持买入评级。FFIV业绩超预期但维持中性评级。行业模型显示,校园网络支出同样上调,WLAN和企业交换分别上调约6%和8%。
AI交换市场2030年将超1000亿美元
650 Group将AI以太网数据中心交换市场2026到2030年预测平均每年上调14%,2030年市场规模超过1000亿美元。AI服务器市场2030年预计达到约1.3万亿美元,较此前预测上调约4%。传统数据中心交换市场也获上修,2026到2030年平均上调42%,2029和2030年预测尤为强劲。
企业WLAN市场2026年预计增长18%,Wi-Fi 7占企业WLAN市场收入份额升至66%,较一季度62%继续提升。思科以37%份额领跑企业WLAN市场,HPE以18%紧随其后,华为和Ubiquiti分别占14%和9%。企业交换市场二季度同比增长20%,思科保持领先。
ANET三季度业绩预计全面超预期
ANET三季度业绩将超预期,供应改善支撑增长。高盛预测每股收益1.11美元,高于市场共识的1.08美元和指引区间1.06到1.08美元。营收预计34.8亿美元,高于共识的33.3亿美元和指引的33亿美元。息税前利润(EBIT)预计17.1亿美元,利润率49.2%,高于共识的48.8%和指引的48%到49%。
ANET增长动力来自三方面。数据中心交换需求受益于AI基础设施资本开支增长,超大规模厂商和新型云厂商持续投入。零部件供应改善,ANET已锁定2026年内存供应,可见度延伸至2027年,覆盖DDR4、DDR5和NAND。采购承诺二季度增至97亿美元,环比增加8亿美元。网络软件领导力支撑其在横向扩展市场的差异化,该部分预计占2026年AI收入的约30%。
高盛重申ANET买入评级,12个月目标价225美元,对应36倍未来12个月加1年(NTM+1Y)每股收益。
CLS业绩符合预期但增发摊薄每股收益
CLS三季度业绩符合预期,但增发摊薄导致每股收益下调。高盛预测营收53.6亿美元,与共识的53.8亿美元和指引的52.5到55.5亿美元基本一致。调整后息税折旧摊销前利润(EBIAT)预计4.5亿美元,利润率8.4%,符合共识和指引中值。非GAAP每股收益下调至2.85美元,低于此前的3.02美元和共识的2.92美元,主要反映近期30亿美元股权发行带来的股数增加。
分业务看,CCS营收预计44.7亿美元,EBIAT利润率8.8%。其中通信业务营收31.1亿美元,同比增长60%,受800G交换机持续放量和首批1.6T项目量产推动。企业业务营收13.6亿美元,同比增长189%,受超大规模AI/ML计算和存储需求改善支撑。ATS营收预计8.98亿美元,同比增长15%,EBIAT利润率6.4%。
高盛维持CLS买入评级,2027和2028年每股收益预测分别为20.83和32.90美元,高于市场共识的19.28和26.73美元。CLS受益于AI网络和计算需求、零部件供应改善、以及1.6T交换机和AMD Helios机架级交换机的放量。
FFIV业绩超预期但维持中性评级
高盛预测FFIV F4Q26营收8.94亿美元,高于市场共识的8.41亿美元和指引上限8.90亿美元。非GAAP营业利润3.11亿美元,利润率34.7%,高于共识的3.01亿美元和34.0%。非GAAP毛利率83.5%,高于共识的83.1%和指引的83%到84%。
产品收入预计4.86亿美元,其中系统收入2.40亿美元,同比增长29%,受iSeries替换周期、容量扩张和AI流量增长推动。软件收入2.46亿美元,同比增长8%,受现有订阅扩展和分布式云服务需求支撑。服务收入预计4.08亿美元。
高盛维持FFIV中性评级,12个月目标价400美元,对应20倍NTM+1Y每股收益。FFIV直接AI用例收入已超5000万美元,涵盖AI数据交付、AI运行时安全和AI工厂负载均衡。AI推理流量增长间接推动客户对更高容量应用交付控制器(ADC)和更高吞吐系统的需求。
高盛对网络设备板块的配置建议集中在三个方向。AI以太网交换市场2030年看1000亿美元,ANET和CLS是主要受益者。ANET业绩超预期且供应改善,目标价225美元。CLS获买入评级但短期EPS受股权发行摊薄,2027到2028年增长前景强劲。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
Vitalik 新小说,给 Web3 做了一次极限压力测试
机构下调黄金短期均价预测,称明年二季度重返5000美元
AI焦虑与Crypto腐败,民主党的新选举武器
🚀 AI 双会今夜引爆!白宫请客,OpenAI发货:钱会先流到谁口袋?12 家受益清单与交易节奏拆解


