
Các tổ chức hạ dự báo giá trung bình ngắn hạn của vàng, cho rằng sẽ trở lại mức 5000 USD vào quý hai năm sau.

Việt Hối thông tin ngày 29 tháng 9—— Tình hình căng thẳng ở Trung Đông đã đẩy giá dầu và lợi suất trái phiếu chính phủ Mỹ lên cao, vàng và bạc lao dốc mạnh, đồng thời đều xuyên thủng các ngưỡng hỗ trợ quan trọng. BMO hạ dự báo giá vàng và bạc ngắn hạn, nhưng nâng mạnh mốc giá dài hạn, cho rằng các yếu tố mang tính cấu trúc như mất giá tiền tệ và các quốc gia lớn tại châu Á mua vàng đang làm suy yếu tầm ảnh hưởng của lợi suất thực tế lên giá vàng. Bạc bị ảnh hưởng bởi công nghệ giảm sử dụng bạc trong ngành quang điện, nhu cầu công nghiệp suy yếu, dự đoán trong thời gian tới sẽ kém tích cực hơn so với vàng.
Biến động tại Trung Đông đã đẩy giá dầu tăng cao, một lần nữa thổi bùng lo ngại lạm phát trên thị trường, dẫn đến kỳ vọng tăng lãi suất quyết liệt hơn được thị trường định giá, thị trường kim loại quý chịu áp lực giảm. Lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm vượt 5.20%, đạt mức cao nhất trong 20 năm qua, giá vàng và bạc đều phá vỡ ngưỡng hỗ trợ then chốt. Lợi suất trái phiếu tăng cao làm tăng chi phí cơ hội của việc nắm giữ kim loại quý không sinh lợi, nhu cầu đầu tư kim loại quý yếu đi.
Dù trong ngắn hạn chịu nhiều bất lợi, BMO Capital Markets đã công bố cập nhật dự báo cho quý IV,
Hạ dự báo giá trung bình ngắn hạn của vàng, nâng mạnh mục tiêu dài hạn
Bước vào quý cuối cùng của năm 2026, các nhà phân tích hàng hóa của BMO đã điều chỉnh giảm kỳ vọng giá vàng trong 3 tháng, nhưng trở nên lạc quan rõ rệt cho triển vọng dài hạn. Ngày thứ Hai (28/9), ngân hàng đã phát hành dự báo cập nhật cho quý IV, dự kiến giá vàng trung bình trong quý này sẽ vào khoảng 4,650 USD/ounce, giảm 2% so với dự báo trước đó là 4,750 USD. Thời điểm điều chỉnh cũng được điều chỉnh lại,
Dự báo lần này thay đổi lớn nhất ở đánh giá dài hạn, ngân hàng Canada này nâng dự báo giá vàng trung bình dài hạn lên 4,000 USD/ounce, cao hơn mục tiêu trước đó là 3,100 USD tới 29%. Các nhà phân tích cho biết, lợi suất của trái phiếu chính phủ Mỹ điều chỉnh theo lạm phát (TIPS) đang tăng vọt, nhiều ngân hàng trung ương các nước mới chỉ bắt đầu chu kỳ tăng lãi suất, một điều chỉnh dự báo như vậy thoạt nhìn có vẻ đi ngược thực tế. Tuy nhiên,
Hai động lực chính tranh giành ảnh hưởng lên giá vàng, vàng dần tách khỏi sự chi phối của lợi suất thực
BMO phân tích, dù điều chỉnh hạ triển vọng ngắn hạn, trong phần còn lại của năm 2026, vàng vẫn có rủi ro tăng giá bất đối xứng.
Các nhà phân tích cho hay, vàng là ưu tiên hàng đầu trong cơ cấu phân bổ tài sản, khi kim loại quý dần thoát khỏi sự ràng buộc của lợi suất thực tế, mất giá tiền tệ và xu hướng phi đô la hóa trở thành động lực chính, giá vàng có triển vọng tăng dần một cách ổn định. Diễn biến giá vàng cuối năm, sẽ phụ thuộc vào tương quan sức mạnh của hai động lực lớn: Một bên là “giao dịch mất giá tiền tệ”, lãi suất và premium kỳ hạn tăng cao phản ánh những bất ổn về bền vững tài khóa, có lợi cho vàng; mặt khác là giao dịch truyền thống về “chi phí cơ hội”, lãi suất tăng gây áp lực lên giá vàng, hai bên triệt tiêu lẫn nhau.
Các phân tích cho rằng, hiện tại những phát ngôn ôn hòa mang tính diều hâu của Fed tạm thời giúp khôi phục độ tin cậy chính sách và ổn định premium kỳ hạn, nhưng nỗi lo mất giá tiền tệ hoàn toàn có thể quay trở lại bất cứ lúc nào, trừ khi giá dầu tăng sốc một lần nữa, rủi ro giá vàng vẫn nghiêng về phía tăng trong ngắn hạn, giữ dự báo trung bình giá vàng quý IV là 4,650 USD.
Bạc gặp áp lực ngắn hạn, công nghệ giảm dùng bạc trong quang điện làm thay đổi cán cân cung cầu dài hạn
Bạc đối mặt với những lực cản ngắn hạn tương tự như vàng, mặc dù tính bất định trong ngắn hạn vẫn cao, nhưng BMO cho rằng giá vàng tăng sẽ kéo giá bạc tăng theo. Bước vào quý IV, BMO dự báo giá bạc bình quân trong ba tháng tới vào khoảng 67.40 USD/ounce, thấp hơn dự báo trước đó là 71.40 USD. Dự kiến đầu năm sau đà tăng giá bạc sẽ chậm lại, giá trung bình quý I năm tới đạt 69.30 USD, thấp hơn dự báo trước là 73.50 USD.
Các nhà phân tích cho hay, trong lĩnh vực bạc, công nghệ tiết kiệm bạc được triển khai nhanh hơn dự kiến, tốc độ lắp đặt quang điện chậm lại, nhu cầu công nghiệp có xu hướng nới lỏng, trong vài quý tới, bạc rất có khả năng hoạt động kém hơn vàng. Ở khía cạnh dài hạn, BMO điều chỉnh tăng dự báo giá bạc dài hạn lên 47 USD/ounce, tăng 31% so với mục tiêu trước đó là 36 USD. Động lực cốt lõi thúc đẩy giá bạc tới cuối năm vẫn là nhu cầu công nghiệp từ lĩnh vực quang điện.
Trước năm 2025, ngành quang điện đa phần cho rằng ưu thế của công nghệ giảm lượng bạc dùng đã gần như được tận dụng hết, nhưng tháng 1 năm nay khi giá bạc vọt lên trên 120 USD/ounce, nhận định này đã bị phủ nhận. Hàng loạt công ty quang điện trong nước đã đưa ra các phương án giảm bạc, sử dụng các giải pháp như chạc kim loại siêu nhỏ, giảm lượng keo bạc, tăng tỷ lệ đồng thay thế, nghiên cứu phát triển keo bạc mạ đồng... để giảm tiêu hao bạc. Hiện nay, các công nghệ đó đang dần được ứng dụng đại trà, thị trường hạ mạnh dự báo mức tiêu hao bạc đơn vị trong dài hạn.
Kết luận
Tổng thể, xung đột Trung Đông đẩy giá dầu tăng, cộng với lợi suất trái phiếu dài hạn Mỹ bùng nổ, vàng và bạc trong thời gian ngắn điều chỉnh sâu, giá xuyên thủng các mốc hỗ trợ quan trọng. BMO điều chỉnh hạ dự báo giá vàng và bạc ngắn hạn quý IV, nhưng nâng mạnh mốc giá trung hạn, chủ yếu là do mất cân đối tài khóa, tiền tệ mất giá và lực cầu mua vàng ổn định từ các quốc gia lớn châu Á đang làm suy yếu tác động đè nén của lợi suất thực tế đối với giá vàng. Đối với bạc, công nghệ giảm dùng bạc trong ngành quang điện tiếp tục ứng dụng sâu rộng, làm giảm tính linh hoạt về nhu cầu công nghiệp bạc, khả năng bạc yếu hơn vàng trong tương lai gần là rất lớn.
Trọng tâm tiếp theo của thị trường là liệu premium kỳ hạn trái phiếu chính phủ Mỹ có tiếp tục tăng và tốc độ ứng dụng công nghệ giảm dùng bạc trong ngành quang điện, nhà đầu tư cần theo sát động thái lợi suất trái phiếu Mỹ, nhu cầu vàng vật chất từ các quốc gia lớn châu Á và tiến độ công nghệ ngành quang điện.
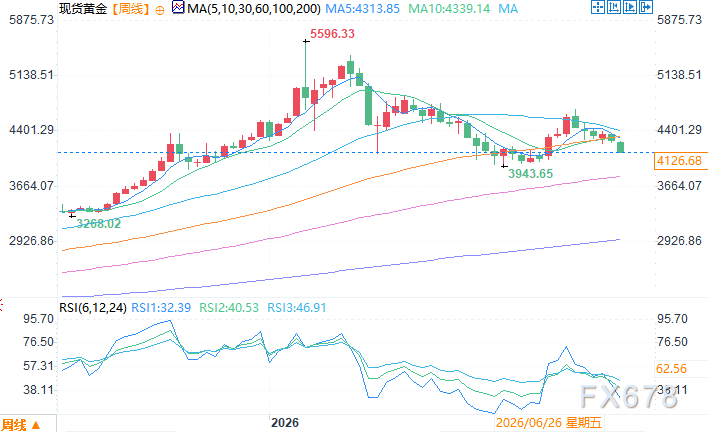
Biểu đồ tuần của vàng giao ngay, nguồn: Yihuithong
Giờ Đông 8, 29/9 13:08, vàng giao ngay báo giá 4,128.68 USD/ounce
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Vị trí tuyển dụng JOLTS của Mỹ vào tháng 8 giảm xuống mức thấp nhất trong 5 tháng, thấp hơn dự kiến trong 3 tháng liên tiếp
Số lượng vị trí việc làm còn trống tại Mỹ trong tháng 8 giảm xuống còn 7,079 triệu, thấp hơn dự báo của các nhà kinh tế là 7,228 triệu. Số vị trí trống trong ngành bất động sản và cho thuê chỉ đạt 50.000, giảm gần một nửa so với tháng trước. Tỷ lệ thôi việc duy trì ở mức 1,9%, bằng mức thấp nhất kể từ năm 2020. Tỷ lệ giữa số lượng vị trí việc làm trống và số người thất nghiệp giảm xuống còn 1,0 lần. Các nhà phân tích chỉ ra rằng số lượng tuyển dụng ròng ẩn trong JOLTS đã thấp hơn báo cáo phi nông nghiệp trong ba tháng liên tiếp, cho thấy dữ liệu phi nông nghiệp được công bố vào thứ Sáu tuần này có nguy cơ giảm mạnh.
Triển vọng vàng: Rủi ro giá vàng giao ngay bật tăng mạnh sau khi bị giảm sâu

Giá tiền điện tử
Thêm


