
Phân tích nguyên nhân khiến giá vàng giảm từ CPI đến sự tăng vọt của lãi suất

Tin tức Tài chính Số 15 tháng 9—— Nhiều yếu tố đẩy lãi suất thực của trái phiếu Mỹ lên cao, vàng tiếp tục chịu áp lực, điểm ngoặt của thị trường đang theo dõi sát số liệu kinh tế Mỹ
Trong phiên giao dịch Á - Âu ngày thứ Ba (15/9), vàng giao ngay tiếp tục giảm, hiện giao dịch quanh mức 4276 USD, giảm 0,52%.Gần đây lãi suất thực liên tục tăng vọt, ban đầu sau khi công bố CPI cứ ngỡ lãi suất thực sẽ giảm nhẹ trong ngắn hạn, nhưng thực tế chỉ giảm nhẹ trong phiên rồi lại phục hồi mạnh, thậm chí mức phục hồi còn lớn hơn cả lãi suất danh nghĩa đại diện cho lợi suất trái phiếu kỳ hạn 10 năm của Mỹ.Theo công thức: lãi suất danh nghĩa = lãi suất thực + kỳ vọng lạm phát + bù rủi ro lạm phát (IRP), thông thường kỳ vọng lạm phát và bù rủi ro IRP được gộp vào kỳ vọng lạm phát rộng, nhưng trong tình huống tận dụng lợi tích cực này phải tách ra mới rõ. Ngày công bố CPI thuộc về phản ứng hết tiêu cực (sell the rumor, buy the fact), cần dùng đến phân mục IRP.Tức là việc lãi suất danh nghĩa giảm ngày hôm đó là do IRP giảm rất mạnh trong chốc lát, bởi thị trường cho rằng dù lạm phát hơi vượt kỳ vọng nhưng lo ngại về xấu đi nghiêm trọng đã vơi đi, tuy nhiên bản chất lãi suất thực tăng nội sinh mới là nguyên nhân chính khiến lãi suất cuối cùng tăng, cũng là lý do khiến giá vàng giảm gần đây.
Tính bền bỉ của lạm phát: Thời gian duy trì lãi suất cao liên tục bị kéo dài
Lạm phát tại Mỹ không đi đến mức bùng nổ nghiêm trọng, nhưng tốc độ giảm thấp hơn dự báo của thị trường, lạm phát cốt lõi ở các dịch vụ và giá thuê nhà thể hiện mức độ bám dính khá lớn.
Lạm phát chưa giảm, Fed sẽ không có dư địa để hạ lãi suất nhanh, thị trường buộc phải liên tục đánh giá lại thời gian duy trì lãi suất cao, thậm chí còn giữ khả năng tăng thêm một đợt lãi suất nữa.
Theo khung phân tích lãi suất, lãi suất thực bằng lãi suất danh nghĩa trừ đi kỳ vọng lạm phát. Lạm phát bền bỉ nâng đỡ kỳ vọng lạm phát, trong khi lãi suất danh nghĩa không giảm, cả hai cùng đẩy lãi suất thực lên cao, lợi suất TIPS cũng tăng theo.
Đây là động lực cốt lõi và bền vững nhất của chu kỳ tăng lãi suất thực lần này.
Nền tảng kinh tế bền vững: Lãi suất thực cân bằng đang tăng lên
Kinh tế Mỹ không rơi vào suy thoái, tiêu dùng và việc làm vẫn rất mạnh, nền kinh tế có thể chịu được môi trường lãi suất cao hiện tại.
Theo mô hình Fisher cổ điển, lãi suất thực là lợi nhuận thực của vốn vật chất, được quyết định bởi cân bằng giữa cung tiết kiệm và cầu đầu tư: Nhu cầu kinh tế mạnh, doanh nghiệp muốn đầu tư lớn, tỷ suất sinh lời của vốn cao thì giá thực của tiền vốn tự nhiên phải tăng, lãi suất thực cân bằng cũng tăng lên.
Thị trường không còn định giá “Fed sẽ phải sớm hạ lãi suất để cứu kinh tế”, kỳ vọng này biến mất càng nâng cao dự báo lãi suất chính sách trong tương lai, cùng với tính bền bỉ của lạm phát tạo hiệu ứng cộng hưởng, cùng đẩy trung tâm lãi suất thực lên cao.
Không phải tăng lãi suất làm hỏng kinh tế, mà là kinh tế chịu được nên lãi suất có thể duy trì cao — đây là bối cảnh nền của đợt tăng lãi suất lần này.
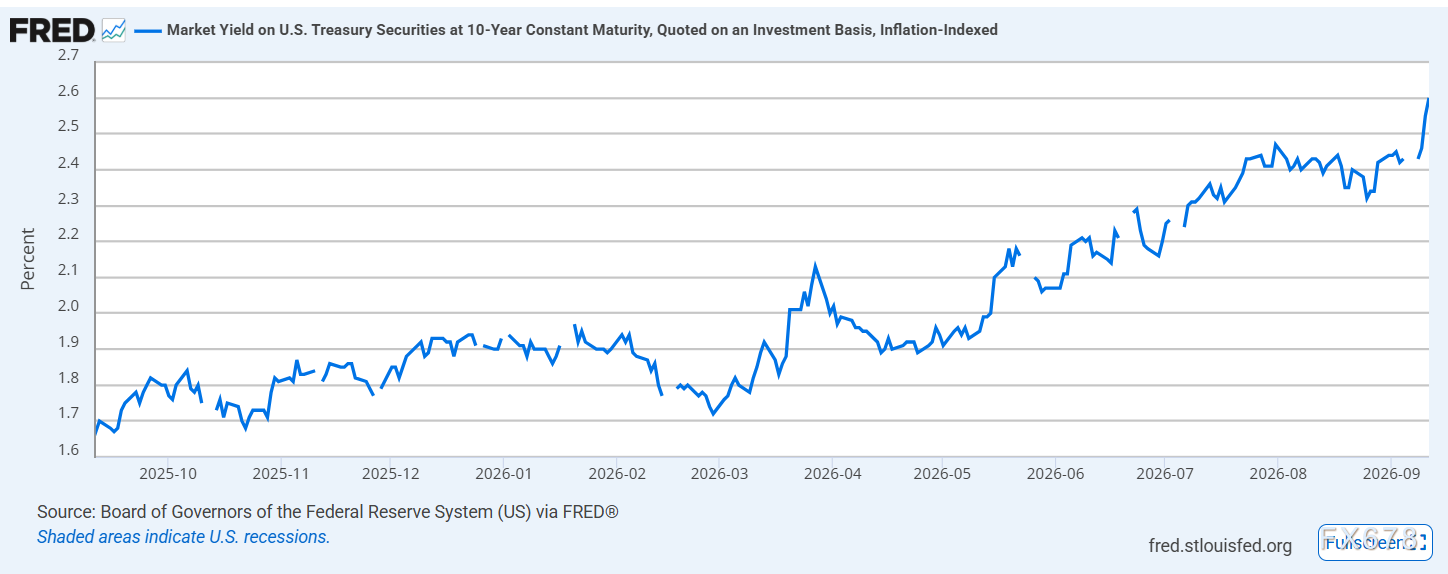
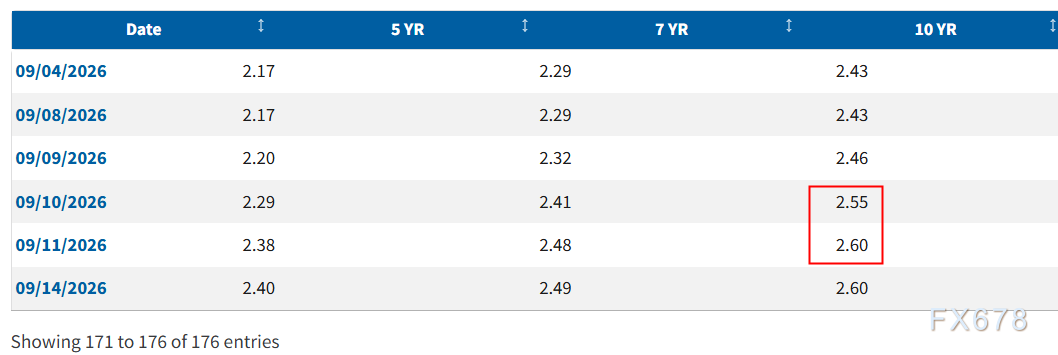
(Lợi suất TIPS kỳ hạn 10 năm, nguồn: Fed)
So sánh với lợi suất trái phiếu kỳ hạn 10 năm của Mỹ, có thể thấy sau khi công bố CPI, lợi suất trái phiếu chính phủ 10 năm tăng 0,12 điểm cơ bản nhưng TIPS lại tăng tới 0,5 điểm cơ bản, động lực chính là IRP giảm mạnh 0,48 điểm cơ bản do bớt lo ngại về lạm phát cực đoan.
Biến động giá dầu liên tục: Củng cố kỳ vọng duy trì lãi suất cao
Biến động liên tục của giá dầu quốc tế là yếu tố cung đứng phía sau sự dai dẳng của lạm phát lần này, không thể bỏ qua.
Xung đột địa chính trị, cung cầu toàn cầu mất cân đối… đan xen khiến giá dầu khó giảm bền vững, thậm chí liên tục tăng ở những thời điểm then chốt.
Giá dầu là hàng hóa chủ lực nhất, khi tăng sẽ truyền dẫn áp lực lạm phát đầu vào qua nhiều kênh như vận tải, nguyên liệu hoá chất, giá thành tiêu dùng… gây ra lạm phát nhập khẩu.
Theo khung phân tích lãi suất, tác động của biến động giá dầu tới lãi suất thực là hai chiều.
Một mặt, giá dầu tăng liên tục củng cố sự không chắc chắn về xu hướng lạm phát giảm, nâng đỡ hoặc khiến kỳ vọng lạm phát được điều chỉnh tăng, làm Fed càng khó bắt đầu chu kỳ hạ lãi suất; mặt khác, giá dầu thuộc về sốc cung, nó khiến chi phí tăng chứ không phải do cầu mạnh lên, kiểu áp lực “lạm phát đình trệ” này buộc Fed sẽ ưu tiên kiểm soát lạm phát hơn là tăng trưởng, kéo dài thời gian lãi suất cao, đẩy lãi suất thực lên.
Đồng thời giá dầu biến động còn làm tăng bù rủi ro lạm phát IRP theo từng giai đoạn.
Khi thị trường lo giá dầu tiếp tục tăng gây ra làn sóng lạm phát thứ hai, IRP bị đẩy cao, lợi suất danh nghĩa trái phiếu Mỹ ngoài việc bị lãi suất thực nâng lên còn được cộng thêm bù rủi ro lạm phát, kết hợp áp lực cung trái phiếu đẩy phần bù kỳ hạn lên, càng gia tăng áp lực tăng lợi suất dài hạn, đây cũng là một trong các nguyên nhân khiến lợi suất trái phiếu 10 năm các nước tăng vọt.
Áp lực cung trái phiếu Mỹ: Phần bù kỳ hạn tăng cao, kỳ vọng chính sách hỗ trợ bị vỡ mộng
Thâm hụt ngân sách liên bang Mỹ ở mức cao, Bộ Tài chính liên tục phát hành lượng lớn trái phiếu dài hạn, thị trường lo ngại cung vượt cầu khiến nhà đầu tư cần phần bù kỳ hạn cao hơn mới mua trái phiếu kỳ hạn dài, điều này từ phía cung đẩy lợi suất trái phiếu Mỹ lên cao.
Đồng thời thị trường đánh giá tương đối tiêu cực về hiệu quả của kế hoạch mua lại trái phiếu của Bộ Tài chính Mỹ.
Gần một nửa số quản lý quỹ dự báo chương trình mua lại trái phiếu gần như không ảnh hưởng đến lợi suất, gần 30% cho rằng thậm chí còn có thể nâng lợi suất lên. Kỳ vọng hỗ trợ chính sách thất bại, tương đương với việc bỏ đi “tấm đệm an toàn” cho thị trường trái phiếu, giá trái phiếu dài hạn càng mong manh, nếu xuất hiện bán tháo tập trung sẽ dễ gây phản hồi tiêu cực, lợi suất tăng vọt.
Tổng kết và phân tích kỹ thuật:
Vàng là tài sản không sinh lời, lại có thời gian nắm giữ dài, việc định giá phụ thuộc rất lớn vào yếu tố cốt lõi là lãi suất thực.
Lãi suất thực tăng, đồng nghĩa với chi phí cơ hội nắm giữ vàng tăng, giá trị hiện tại của các dòng tiền trong tương lai (bằng 0 lãi suất) bị ép giảm, giá vàng tất yếu chịu áp lực kéo dài.
Lãi suất thực lần này được nâng đỡ bởi nhiều yếu tố: Lạm phát dai dẳng kéo dài thời gian lãi suất cao, kinh tế bền bỉ nâng lãi suất thực cân bằng, biến động giá dầu làm mạnh thêm kỳ vọng lạm phát đầu vào, áp lực cung trái phiếu Mỹ làm phần bù kỳ hạn tăng cao.
Những động lực này tạo nền tảng vững chắc cho xu hướng tăng trung tâm lãi suất thực, chứ không phải là biến động tâm lý ngắn hạn.
Việc giá vàng bật nhẹ nhờ sự suy giảm của IRP về bản chất là phản ứng tâm lý một lần vì rủi ro cực đoan tan biến, sức mạnh hạn chế, khó có thể chống lại áp lực đè lâu dài từ xu hướng tăng lãi suất thực.
Do đó, khi lãi suất thực chưa rõ xu hướng đảo chiều, triển vọng giá vàng trong trung hạn khó có thể đảo ngược mạnh mẽ.
Bài viết chính phân tích theo góc độ lãi suất, nhưng định giá vàng không chỉ chịu tác động bởi lãi suất. Cầu mua của ngân hàng trung ương, giao dịch liên quan đến độ tin cậy của đồng USD/sự mất giá của tiền tệ, nhu cầu phòng thủ… cũng là các động lực độc lập của giá vàng, thậm chí đôi lúc còn có thể bù đắp một phần áp lực từ lãi suất thực. Do giới hạn phạm vi phân tích, những yếu tố này xin để dành bàn luận ở các phần tiếp theo.
Phương diện kỹ thuật: Vàng giao ngay hiện điều chỉnh về vùng đáy, được hỗ trợ bởi neckline của mô hình vai đầu vai nhỏ, xuất hiện mô hình nhỏ ở vùng đáy nhưng mô hình này dễ trở thành bẫy giảm giá, nhà đầu tư mua lên không cần quá lo sợ.
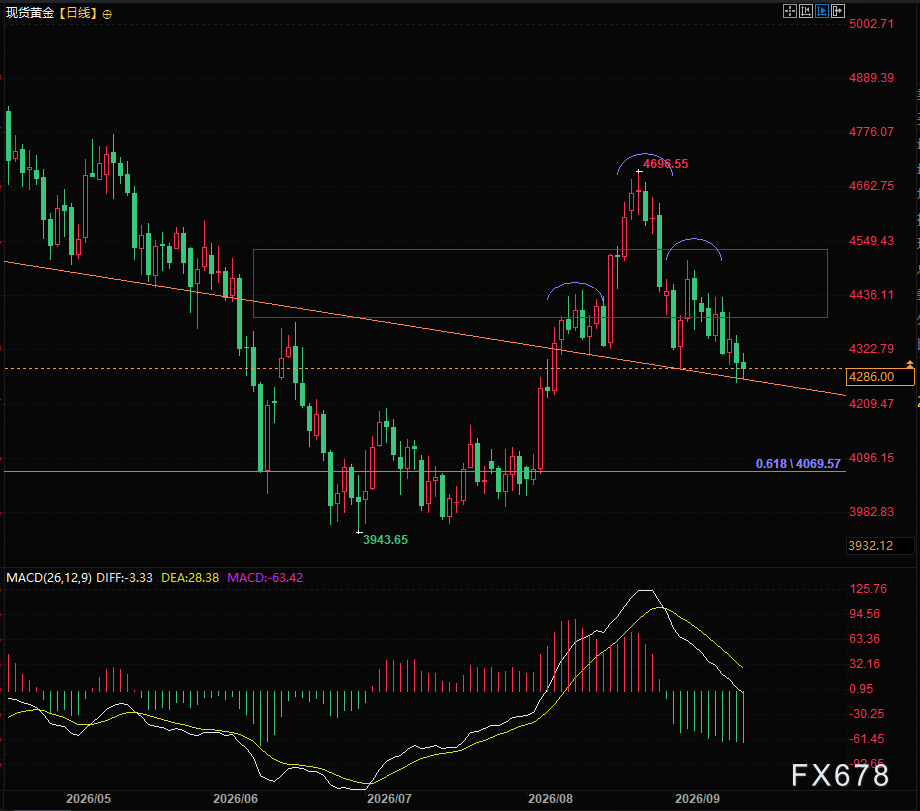
(Biểu đồ ngày vàng giao ngay, nguồn: Yihuitong)
Múi giờ Đông 8, 21:22, vàng giao ngay hiện ở mức 4285,99
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Giá bạc ổn định, giá vàng giảm, cú sốc dầu mỏ gia tăng áp lực tăng lãi suất

Meta (META.US) tăng cường tự phát triển chip AI! Triển khai trung tâm dữ liệu vào nửa đầu năm tới, nỗ lực giảm chi phí suy luận và tiêu thụ năng lượng
Meta Platforms dự kiến sẽ triển khai thế hệ chip trí tuệ nhân tạo (AI) tự phát triển mới vào các trung tâm dữ liệu trong nửa đầu năm 2027, với hy vọng giảm tiêu thụ năng lượng và chi phí vận hành các mô hình AI thông qua chip tùy chỉnh.



Giá tiền điện tử
Thêm


