
Після включення позабалансових зобов'язань на 628 млрд доларів у оцінку, акції Meta стали "дорожчими" на 35%?

У Meta близько 628 млрд доларів позабалансових зобов’язань довгий час залишалися прихованими у примітках до фінансової звітності. Коли ця цифра враховується при обчисленні вартості компанії, оцінка всіх технологічних гігантів набуває нового виміру.
Аналітик інвестиційного банку Needham, Laura Martin, у дослідженні від 2 жовтня зазначила, що якщо врахувати позабалансові зобов’язання Meta у розрахунку вартості підприємства (EV), мультиплікатор оцінки підвищиться на 35%, і акції стають значно дорожчими для акціонерів, ніж відображають традиційні показники.
Martin згодом заявила на CNBC: "Загальна сума боргу та орендних зобов’язань Meta на балансі становить близько 100 млрд доларів, а позабалансові зобов’язання — 600 млрд доларів. Якщо не врахувати ці 600 млрд доларів у EV, ваша оцінка буде на 35% нижчою." Ця оцінка безпосередньо впливає на логіку ціноутворення Meta на ринку.
Особливо важливо те, що коли метод Needham узгоджено застосовується й до Alphabet, висновок змінюється: скоригований мультиплікатор EV/FY27E доходу Google становить 9.0x, що більше за 8.3x Meta — це означає, що після повного розкриття позабалансових зобов’язань саме Google виявляється компанією з більшою вартістю оцінки. Тим часом, Meta у липні лише за один місяць отримала нові орендні зобов’язання в розмірі близько 68 млрд доларів, темпи розширення позабалансових зобов’язань пришвидшуються, і питання, чи достатньо ринок оцінює цей прихований левередж, стає центральним для інвесторів технологічних гігантів.
Різниця в 5,6 рази між балансовими й позабалансовими зобов’язаннями Meta
Аналітична система Needham базується на основних бухгалтерських принципах. Банк вважає, що "вартість акціонерного капіталу — це залишкова сума для акціонерів після погашення усіх боргів та контрактних зобов’язань", тому незалежно від бухгалтерської обробки, зростаючі зобов’язання та обіцянки стримують зростання ціни акцій і мають бути враховані в EV.
Для Meta, станом на кінець червня 2026 року, балансові борги та орендні зобов’язання становили приблизно 112 млрд доларів, тоді як дві основні позабалансові зобов’язання — 628 млрд доларів, співвідношення між ними досягає 5,6 — тобто на кожен розкритий долар левереджу у балансі Meta у примітках приховано ще 5,6 долара.
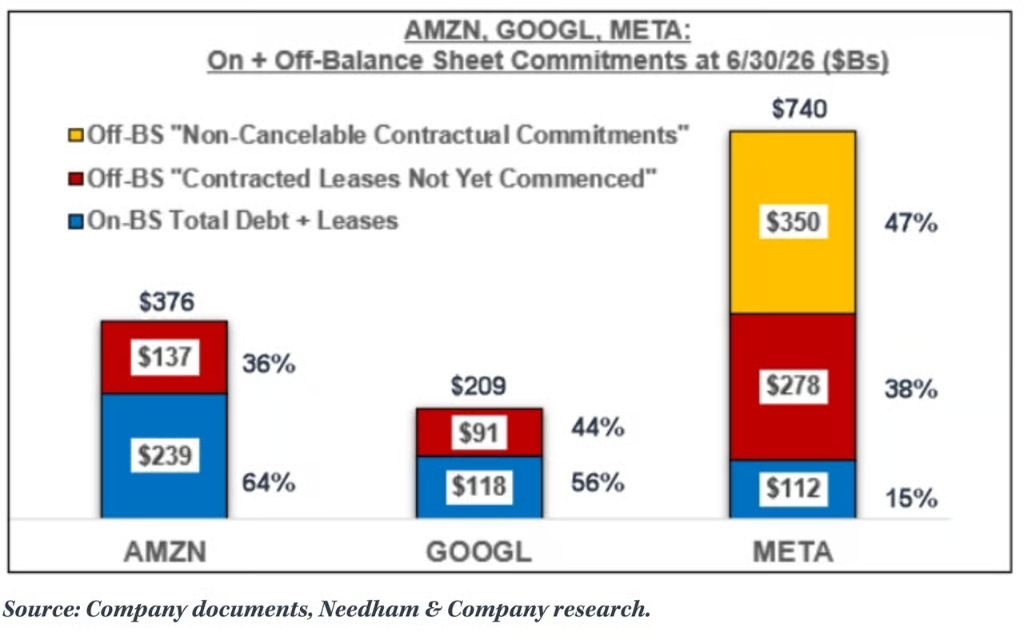
Ці дві групи позабалансових зобов’язань розкриті у примітці 9 до звіту Meta за другий квартал 10-Q: Перша — невиконані операційні та фінансові орендні зобов’язання близько 279 млрд доларів (дані центри, сховища та частина мережевої інфраструктури, оренда до 2036 року, деякі — до 30 років); Друга — невідкличні контрактні зобов’язання на суму близько 349 млрд доларів (трете пакетна оренда хмарних технологій, сервери, інвестиції в мережеву інфраструктуру, будівництво дата-центрів і споживча електроніка Reality Labs). До того ж, Meta має максимум 14,7 млрд доларів умовних контрактних зобов’язань щодо хмарної інфраструктури.
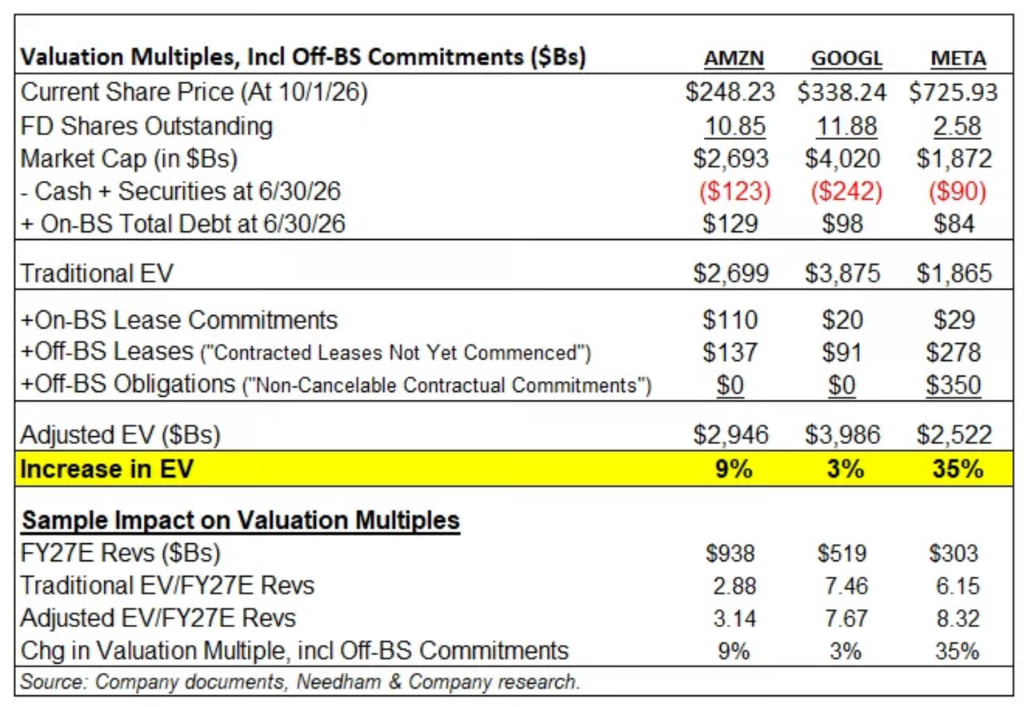
Після включення позабалансових зобов’язань у розрахунок EV мультиплікатор EV/FY27E доходу Meta зростає з 6.15 до 8.32, тобто на 35%.
Прискорення темпів зобов'язань щодо AI-інфраструктури
Ці цифри ще не враховують останні зміни. У квартальному звіті Meta зазначено: у липні 2026 року — тобто одразу після закінчення кварталу — компанія уклала нові договори на оренду дата-центрів на суму близько 68 млрд доларів.
Це означає, що лише за один місяць нові орендні зобов’язання Meta склали близько 80% її балансових боргів станом на кінець червня (близько 84 млрд доларів), а "невиконані" орендні зобов’язання збільшились перед завершенням третього кварталу на понад 10%. За висновком Needham, у третьому кварталі позабалансові зобов’язання Meta зростали надто швидко.
Згідно з кредитними стратегіями Amanda Lynam з Goldman Sachs у дослідженні за серпень, у період фінансової звітності за другий квартал технологічні гіганти загалом слідкують за 1,5 трлн доларів зобов’язань на оренду, з яких 1,0 трлн доларів припадає на невиконані оренди. Через особливості GAAP у США ці "невиконані" орендні зобов’язання не відображаються у фінансових звітах, але вони формують зобов’язання фактичної виплати у майбутньому. Lynam відзначає, що така практика "може недооцінити рівень левереджу та майбутню потребу у ліквідності", і прогнозує "для AI-зв’язаних емітентів підвищений кредитний спред-риском".
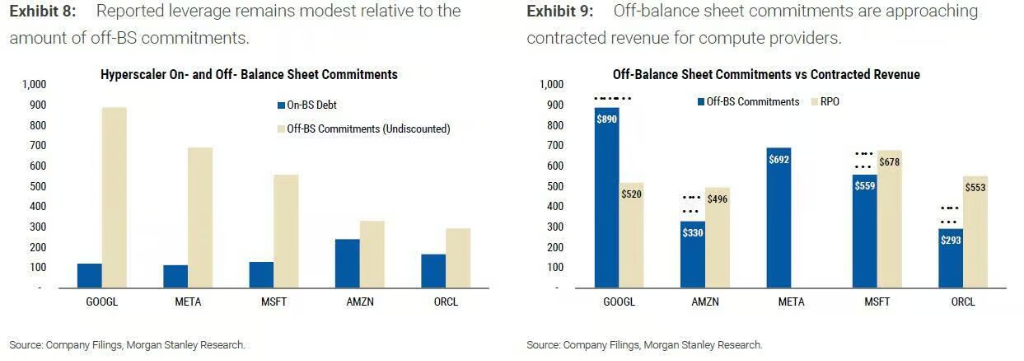
Команда бухгалтерів Morgan Stanley (Todd Castagno та ін.) в кінці серпня розширила статистику до NVIDIA, Broadcom та різних гарантій і зобов’язань, підрахувавши суму позабалансових зобов’язань понад 3,1 трлн доларів. За даними ZeroHedge, станом на 30 вересня позабалансові зобов’язання технологічних гігантів сягнули 3,8 трлн доларів — це на 700 млрд доларів більше порівняно з кінцем червня.
Google — найдорожча компанія: методологічна корекція Needham
У первинному дослідженні Needham є важливий методологічний недолік: у таблиці невідкличні контрактні зобов’язання для Amazon та Alphabet вказані як нульові, хоча фінансова звітність цих компаній доводить інше.
Alphabet у звіті за другий квартал 10-Q розкриває 707 млрд доларів довгострокових зобов’язань на закупівлю (те саме число, що й у дослідженні Morgan Stanley); Amazon розкриває 130 млрд доларів безумовних зобов’язань на закупівлі. Ці зобов’язання аналогічні тим, що Needham враховує для Meta.
Після узгодженого застосування методології Needham до всіх трьох компаній висновки змінюються:
-
Alphabet: Коригування EV зростає з 3% (у первісному звіті Needham) до 21%; скоригований мультиплікатор EV/FY27E доходу становить 9,0 — вище показника Meta (8,3).
-
Amazon: Коригування EV зростає з 9% до 14%.
-
Meta: Якщо додати липневий новий орендний договір на 68 млрд доларів, гарантії по проектах дата-центрів Hyperion та El Paso (максимально 46 млрд і 13 млрд доларів) і умовні зобов’язання щодо хмарних закупівель (14,7 млрд доларів), коригування сягне близько 42%.
Іншими словами, позабалансовий левередж Meta залишається найбільшим серед трьох компаній, тож базова позиція Needham зберігається; однак початкове порівняння "35% проти 3%" значно недооцінює розмір позабалансових зобов’язань Google. Після повного коригування Google стає компанією з найвищим мультиплікатором EV/доходу.
Чи врахований ринком цей прихований левередж?
Прихильники вважають, що зобов’язання на закупівлю не є боргом у класичному розумінні — це контракти Meta на сервери, хмарні потужності і чипи, які можуть приносити дохід. Кредитні агенції зазвичай прирівнюють орендні зобов’язання до боргу, але зобов’язання на закупівлі оцінюють інакше. Окрім того, 628 млрд доларів позабалансових зобов’язань Meta — це не дисконтована сума, якщо перевести у поточну вартість, вплив на EV буде менший.
Однак аргументи противників також вагомі. Morgan Stanley прямо попереджає: "Ці контракти мають стратегічну цінність під час дефіциту, але якщо баланс попиту й пропозиції відновиться раніше, компанія змушена буде оплачувати надлишкові потужності або переглядати умови". Тобто, припущення "зобов’язання на закупівлю — не борг" справедливе лише, якщо компанії дійсно потрібні ці ресурси.
Вже видно тиск на показники вільного грошового потоку. За даними Morgan Stanley, у другому кварталі Amazon і Google вже мають негативний вільний грошовий потік, Meta очікує перейти у "мінус" у наступному кварталі.
На облігаційному ринку, згідно з Goldman Sachs, сукупний обсяг випуску облігацій технологічними гігантами цього року вже досяг 250 млрд доларів — проти менш ніж 20 млрд у 2024 році; прогноз на 2027 рік — 420 млрд доларів, і це без врахування спеціальних SPV емісій для фінансування дата-центрів — саме ті структури, які Morgan Stanley назвали основою поточних позабалансових схем.
Needham зберігає рейтинг "утримувати" для Meta, занепокоєння виходить за межі бухгалтерської дисципліни. Laura Martin зазначає, що Meta одночасно веде розробку чипів, дата-центрів, корпоративного AI, комерційних агентів, API моделей, продаж обчислювальних потужностей, смарт-окулярів, "управлінські ресурси, інженери та капітал акціонерів розпорошені за багатьма напрямками", на тлі 628 млрд доларів зобов’язань простір для помилок суттєво обмежений.
Meta планує опублікувати квартальний звіт 10-Q наприкінці жовтня. З урахуванням липневого орендного зобов’язання на 68 млрд доларів, ринок вже має уявлення, у який бік йтимуть примітки.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Meta Muse стрімко набирає популярність, але стикається з проблемою утримання: рівень відкриття нижчий, ніж у основних додатків, і довгострокова монетизація під питанням
З моменту запуску AI-агента Muse від Meta його завантажили понад 5,6 мільйона разів, і він навіть очолив рейтинг застосунків в App Store Apple. Проте відсоток відкриття додатку Muse користувачами все ще нижчий, ніж у таких основних застосунків, як Google чи ChatGPT; показники утримання та частота використання поки що відстають. BNP Paribas на цій підставі знизив довгострокові очікування щодо монетизації Muse, вважаючи, що у короткостроковій перспективі він навряд чи зможе конкурувати з електронною комерцією, туристичними й іншими вертикальними платформами. Майбутня комерціалізація залежатиме від зростання залученості користувачів і перевірки моделей таких як реклама.
Bank of America: "AI трейдинг" є останнім рубежем захисту на ринку американських облігацій
Bank of America попереджає, що наратив щодо AI виступає як "буфер макроекономічних ризиків", пригнічуючи волатильність ринку. FOMO-емоції, пов'язані з AI, створюють ефект "AI пут-опціону", завдяки якому фондовий ринок майже не реагує на сильні коливання облігаційного ринку. У Bank of America побоюються, що якщо наратив щодо AI зазнає невдачі, перегляд в бік зниження очікувань щодо зростання може перетворити кризу на облігаційному ринку в кризу всього ринку, а всі пригнічені макроекономічні ризики синхронно збільшаться.

Чому криза на ринку нерухомості не призвела до обвалу обмінного курсу?
Ціни на криптовалюти
Більше


