
У цьому звіті Goldman Sachs приховані підказки до наступного ралі на американському фондовому ринку

Станом на 2 жовтня чистий леверидж американських фундаментальних long-short фондів, що відслідковуються основними брокерами Goldman Sachs, знижується третій тиждень поспіль, цього тижня зменшившись на 2,2 процентні пункти до 46,4%, що є найнижчим показником з квітня 2025 року і знаходиться на 2-му процентилі за останні п’ять років.
Одночасно Nasdaq 100 встановив історичний максимум, а S&P Equal Weight Index падає вже сім тижнів поспіль.
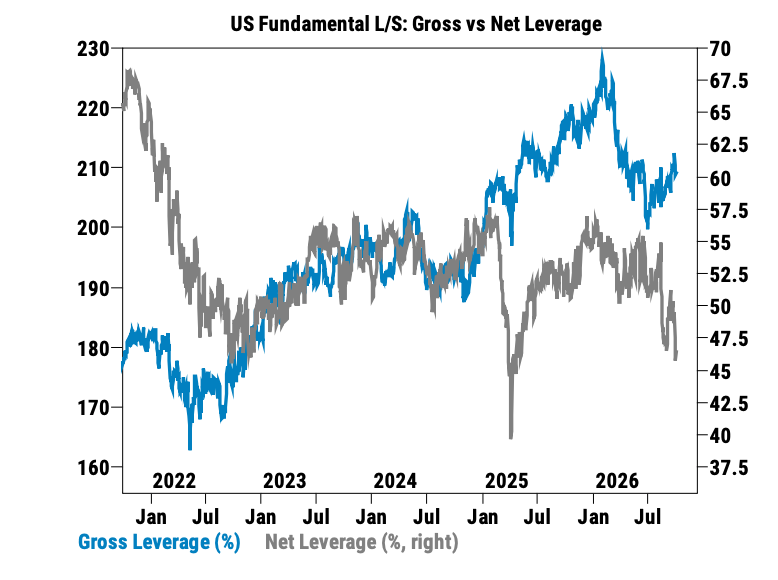
Сайт інвестування в американські акції вважає, що ці дані демонструють: загальний чистий long exposure низький, а капітал все ще сконцентрований у декількох сильних напрямках. Є потенціал для додаткового попиту, але чи він розкриється, залежить від ставок та фінансових звітів.
Спочатку розглянемо, як саме торгують інституції.
З 25 вересня по 1 жовтня фонди з вибірки показали помірне чисте купування на американському ринку акцій.
Індексні продукти та ETF фіксували найбільше чисте купування за останні два місяці, головним чином завдяки закриттю коротких позицій.
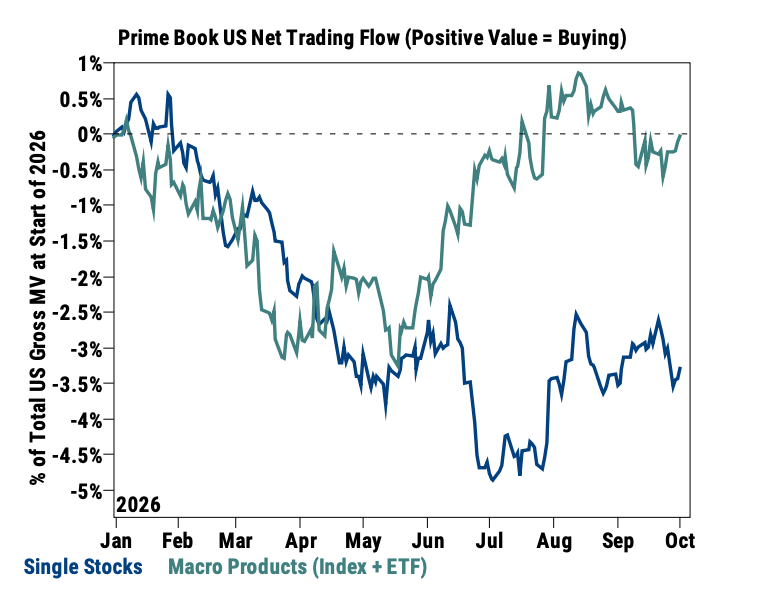
Окремі акції ж другий тиждень поспіль були чисто продані, нові короткі позиції перевищують обсяг long у 1,5 рази. З 11 галузей чистого продажу зазнали 8, найбільше — зв'язок, споживчий вибір та матеріали.
Викуп індексних short-ів при одночасному відкритті short-ів по окремих акціях — ключова особливість структури капіталу цього тижня. Це означає, що фонди зменшують ставки на падіння всього ринку, але не збільшують ставки на зростання більшості компаній.
Низький чистий леверидж не означає, що більшість грошей фондів знаходяться в готівці. Загальний леверидж залишався на рівні 209,2%, співвідношення long/short знизилося до 1,57, найнижчий показник за п’ять років.
Це можна трактувати так: інституції активно торгують, але після взаємного нейтралізування long і short їхній чистий exposure до зростання дуже низький.
Щодо секторів, найбільші зміни відбулися у медицині та енергетиці.
Охорона здоров’я показала найшвидше чисте купування за останні шість місяців, майже повністю через закриття коротких позицій. Обсяг викупу досяг максимуму з жовтня 2022 року і знаходиться на 99-му процентилі за п’ять років.
Біотехнології, фармацевтична галузь, інструменти та послуги для наук про життя зазнали аналогічних змін. Однак співвідношення long/short для медичних акцій становить лише 2,29, близько одного з мінімумів за рік; за місяць сектор все ще чисто продається.
Тож цього тижня огляд з медичними акціями більше характеризується як “масове закриття short-ів”. Чи буде постійне активне додавання long, стане визначальним для переходу від корекції до тренду.
Енергетика — навпаки.
Фонди з вибірки продають енергетичні акції чисто шість тижнів поспіль, за дев’ять тижнів — вісім чистих продажів. Нові короткі позиції перевищують long у два рази; за місяць енергетика — найбільш чисто проданий сектор.
У порівнянні з Russell 3000, енергетичне розміщення змінилося з близько 1% надмірного у липні на до 0,4% недостатнього.
Попри високі ціни на нафту, інституції продовжують відкривати short-и на енергетичні акції. Це свідчить про те, що їхні оцінки майбутніх доходів енергетичних акцій значно обережніші, ніж просто орієнтація на поточні ціни на нафту. Різні сегменти нафтогазу керуються різними драйверами прибутку, тому не можна судити про весь сектор лише за високою ціною нафти.
У технологіях також помітна нерівномірність результатів.
Цього тижня індекс напівпровідників зріс приблизно на 4%, Nasdaq 100 — на 0,7%. Тема оптичних мереж зросла на 9,09%, корзина дата-центрів — на 3,35%; корзина квантових обчислень і глобальних рідкоземельних металів впали на 5,59% і 5,57% відповідно.
Капітал обирає конкретні ланки AI-ланцюга, не купуючи всі популярні технологічні теми одночасно.
Станом на 29 вересня фонди, що володіють технологічними гігантами MAGS, демонстрували чистий приплив у 12 із 13 останніх торгових днів. У поєднанні з падінням Equal Weight Index концентрація капіталу стає ще очевиднішою.
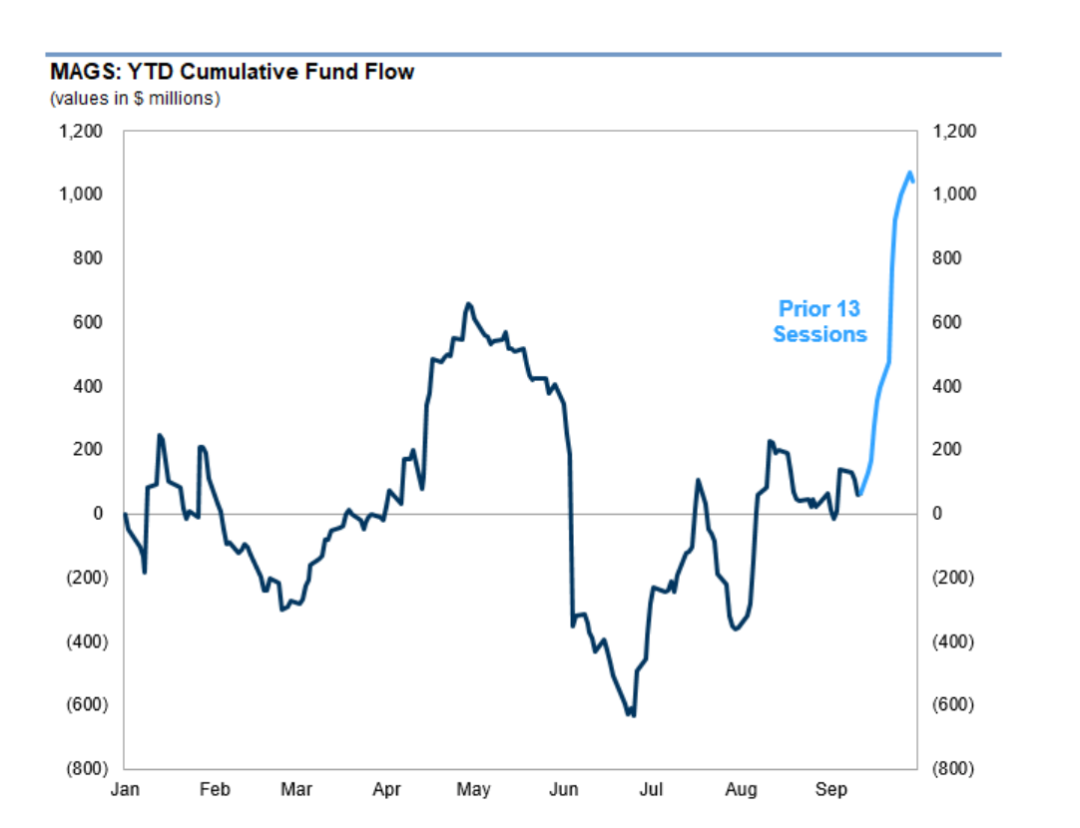
Є ще одна потенційна можливість: інституційний чистий exposure низький, і якщо макроекономічний тиск послабиться, недостатньо розміщені кошти та short-и можуть стати новим попитом.
Малі компанії — найбільш прямий об’єкт для спостереження.
За оцінками Goldman Sachs, системний exposure Russell 2000 знаходиться на 7-му процентилі історично; за даними CFTC на 22 вересня, short exposure leveraged funds досягла рекордного рівня.
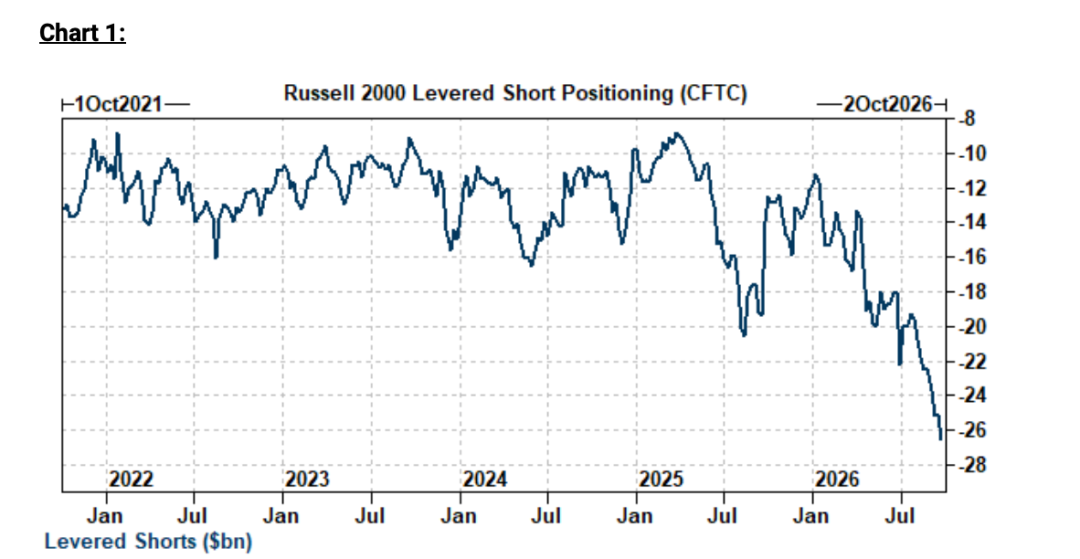
З 29 вересня обсяг незакритих контрактів на ф'ючерси Russell зменшився приблизно на 900 мільйонів доларів, і трейдингові столи спостерігають ознаки закриття short-займань.
Це причина, чому деякі трейдингові столи звертають увагу на можливості зростання IWM: позиції легкі, багато short-ів; якщо ставки продовжать покращуватися, закриття short-ів і нові покупки можуть разом стимулювати відставання та допідйом.
Умови теж чіткі — довгострокові ставки мають реально знизитися. Малі компанії чутливіші до вартості фінансування, і короткочасне зниження прибутковості поки недостатньо для підтримки стійкого збільшення long.
Технологічні акції повинні пройти фазу фінансових звітів.
Трейдингові столи очікують, що прогнозований P/E Nasdaq 100 за наступні 12 місяців нижчий за середній рівень останніх років, і тому частина трейдингових столів дивиться на можливість зростання QQQ.
Але ці оцінки базуються на майбутньому отриманні прибутків, тому не можна вважати прогнозовані доходи вже заробленими.
Опціонне ціноутворення також дає точку зору: річна імпліцітна волатильність по QQQ на 1 місяць і 3 місяці знаходиться на 36-му і 34-му процентилі відповідно; для IWM — 34-й та 18-й процентилі.
Ці процентилі показують, що відносно рівня останнього року волатильність опціонів не висока. Це не доводить, що опціони дешеві і не гарантує високої ймовірності прибутку при купівлі.
Сайт інвестування в американські акції вважає, що найцінніше у тижневих даних про капітал, це їхнє показове розділення на два сценарії:
1. Ставки стабільно знижуються, фінансові звіти перевищують очікування — легкі позиції та великі short-и можуть підсилити зростання, відстаючі сектори мають шанс на допідйом.
2. Ставки залишаються високими, прибутковість переглядається вниз — капітал продовжує концентруватися у кількох лідерах, сила індексу поєднується зі слабкістю окремих акцій.
Надалі, чи стане ринок більш стійким, залежить від трьох змін: чи закінчаться чисті продажі окремих акцій, чи більше чистих покупок прийде від активного додавання позицій, чи почне Equal Weight Index слідувати за лідерами.
Тільки коли short позиції викуповуються, можливий відскок; якщо капітал готовий купувати і тримати, тоді ринок матиме більше потенціалу.
Долучайтеся до VIP від інвестиційного порталу США
Оволодійте принципами управління позиціями та проводьте глибокий аналіз кожної вашої американської компанії
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Чому криза на ринку нерухомості не призвела до обвалу обмінного курсу?
AI-агенти запалюють другу хвилю зростання хмарних обчислень! Великі банки з Волл-стріт аналізують хвилю розширення IaaS та переоцінку цінності PaaS: хто заробляє справжні гроші на шаленні токенів?
Щодо потенційних переможців у сфері AI-хмарних обчислень IaaS/PaaS на тлі стрімкого зростання нових гравців на ринку хмарних технологій, таких як CoreWeave, Bernstein надає “вище ринку” – найвищий рейтинг – Microsoft (MSFT.US), Oracle (ORCL.US) та MongoDB (MDB.US).
Уолл-стріт невдовзі не спатиме! Зворотний відлік до режиму торгівлі “23/5” на американському фондовому ринку, чи зможе глобальний потік капіталу посилити довготривалий бичачий тренд?
Починаючи з 6 грудня, американські фондові біржі додадуть нічний торговий період з 21:00 до 4:00 за нью-йоркським часом, окрім звичайного торгового часу та існуючих перед- і післяпродажних сесій. Це розширення спрямоване на задоволення зростаючого попиту з боку іноземних інвесторів і конкуренцію з криптовалютами та ринками прогнозів; обсяг нічних торгів зріс на 358% порівняно з минулим роком.
Неочікувані дані по NFP, але казначейські облігації США майже не знизилися: справжнє занепокоєння Волл-стріт настало
Неочікуваний звіт про зайнятість знизив очікування підвищення короткострокових ставок, але не вплинув на довгострокову дохідність — справжнє занепокоєння Волл-стріт змістилось від наступного підвищення ставок до складнішого питання: якщо вартість кредитування не знизиться, скільки ще зможе протриматися економіка?
Ціни на криптовалюти
Більше


