
Високі процентні ставки тиснуть на ціну золота, але ETF продовжують нарощувати позиції! До кінця року для золота можуть розгорнутися три абсолютно різні сценарії

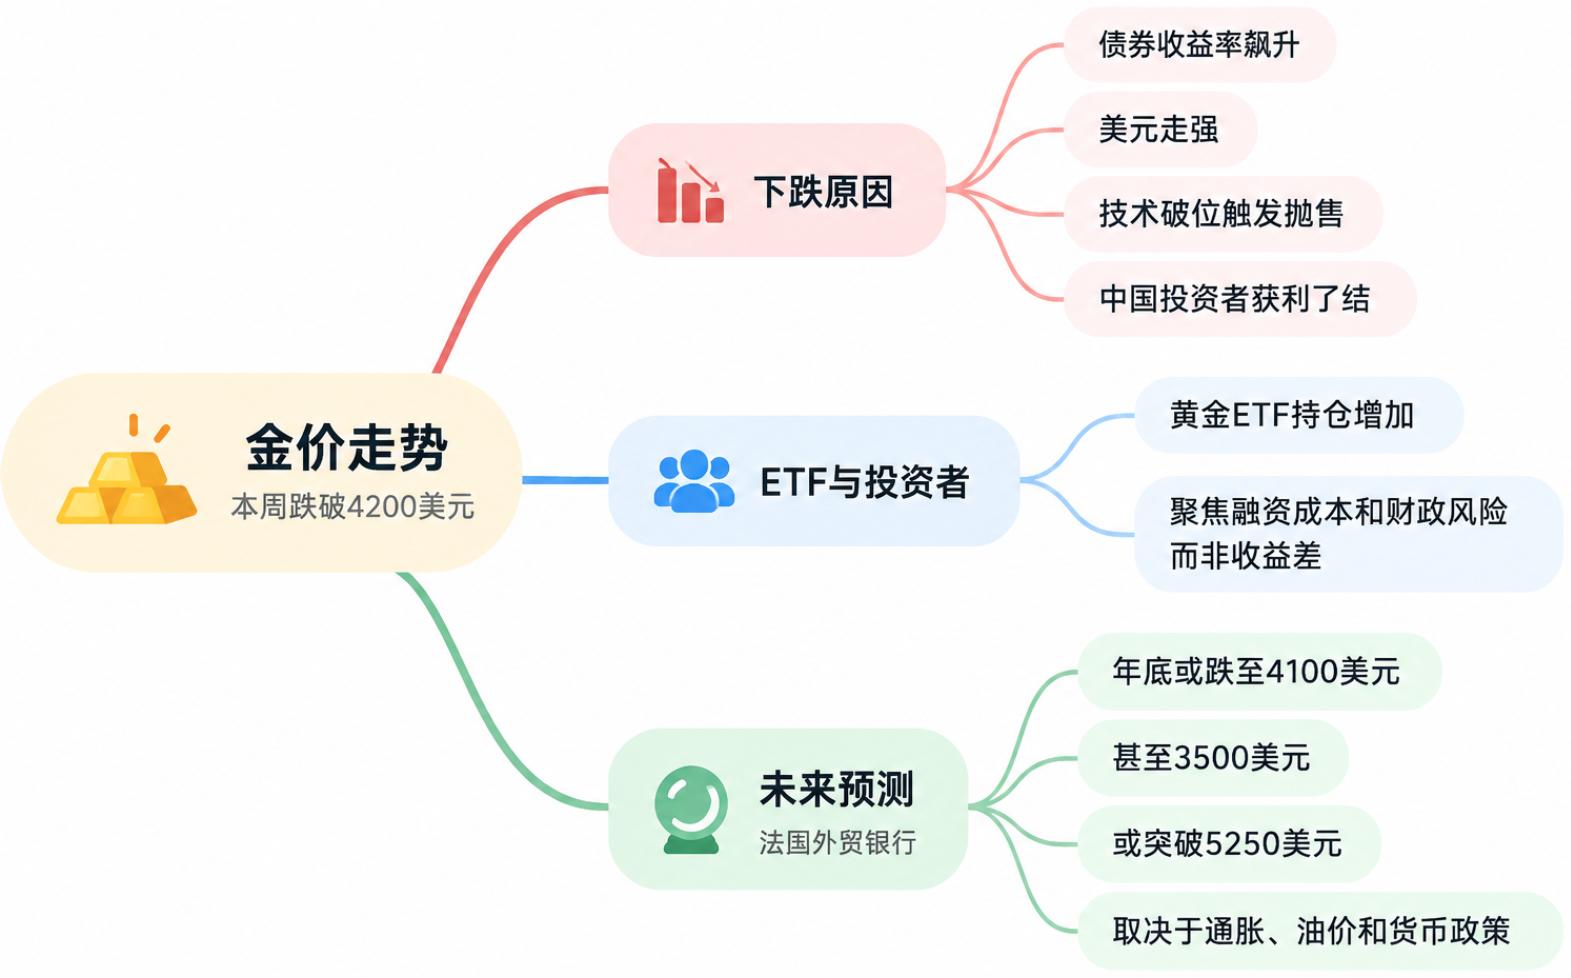
Ціна на золото на початку цього тижня впала нижче 4200 доларів за унцію, що викликало новий раунд розпродажу через різке зростання прибутковості облігацій, зміцнення долара та технічний пробій. Тим часом, обсяги позицій ETF на золото все ще зростають, що свідчить про те, що частина інвесторів не виходить з цього ринку.
Оле Хансен, керівник стратегії з товарних ринків Saxo bank, зазначає, що золото зараз стикається з ключовою суперечністю: зростання ставок знижує привабливість активів без прибутку, але водночас вищі ставки посилюють фінансовий і фіскальний тиск.
Хансен зазначає, що реальна дохідність десятирічних американських облігацій вже досягла 2,85%, що є максимальним рівнем за 18 років, а ринок короткострокових ставок зараз закладає ще три підвищення ФРС до квітня наступного року, кожне на 25 базисних пунктів.
"Слабкість ціни на золото відображає стрибок прибутковості облігацій, зміцнення долара та технічний розпродаж після пробою підтримки, можливо також посилений фіксацією прибутку китайськими інвесторами перед святковим тижнем Золотого тижня."— пише Хансен.
Капітал у ETF — ключова підтримка
Золото наразі демонструє сигнал, протилежний тенденції ставок: реальна дохідність постійно зростає, але обсяги ETF на золото продовжують збільшуватися.
За словами Хансена, це свідчить про те, що частина інвесторів більше зосереджена на фінансових та фіскальних ризиках, що виникають через високі витрати на фінансування, а не просто на порівнянні дохідності золота та облігацій.
"Ключове питання — чи збережеться цей попит. Тому фокус залишиться на потоках коштів у ETF, особливо серед інвесторів, які менш чутливі до ставок, але більше турбуються про фінансові наслідки високої вартості запозичення," — зазначає він.
Однак високі ставки також тиснуть на корпоративний фінансовий ринок. Хансен відзначає, що слабші сегменти американського корпоративного кредиту вже мають ознаки тиску: спред трипл-C облігацій значно виріс, а різниця зі спредом B-класу досягла рівнів, що раніше співпадали з суттєвим економічним спадом.
Спред між американськими корпоративними облігаціями з високою дохідністю та казначейськими облігаціями минулої пʼятниці збільшився на 12 базисних пунктів, до 294 пунктів, що є максимальним з квітня.
Якщо фінансовий тиск збільшиться, інвестори можуть бути змушені продавати найліквідніші активи для забезпечення додаткової маржі чи готівки. На думку Хансена, через великий обсяг і високу ліквідність золотого ринку, він може стати джерелом залучення готівки.
"Фінансовий та фіскальний тиск, викликаний вищою дохідністю, може зміцнити довгострокову інвестиційну логіку золота, але серйозний дефіцит ліквідності може спершу спровокувати розпродаж і падіння ціни."— каже він.
Низька волатильність американських акцій тимчасово підтримує золото
Джой Ян, керівник глобального управління індексними продуктами MarketVector Indexes, також вважає, що золото нещодавно проявляє певну стійкість.
В інтервʼю Kitco News вона сказала, що, незважаючи на значне зростання прибутковості американських облігацій, волатильність фондового ринку залишається низькою. VIX останнім часом тримається біля 15, а ціна золота все ще зберігає початкову підтримку вище 4150 доларів за унцію.
"Я думаю, що стійкість золота також повʼязана з низькою волатильністю акцій," — зазначила Ян.
Вона вважає, що інвестори фондового ринку й золота зараз спостерігають, чи збережеться високий рівень інфляції та чи продовжиться новий раунд зростання цін на нафту. Деякі інвестори можуть використовувати золото для хеджування цих ризиків.
З вересня потоки коштів до ETF на золото залишалися сильними. На думку Ян, це свідчить про зміну позиціонування золота: воно вже не лише конкурує з облігаціями за доходність, але й використовується для хеджування більш широких макроекономічних ризиків.
Втім, такий попит не означає, що золото не буде й далі падати. Ян зазначає, що якщо ринок дійсно перейде в фазу боротьби за готівку, інвестори ETF також можуть розпочати розпродаж золота, тоді золото може втратити капітал разом із акціями.
Вона не очікує, що ціна на золото повернеться до низького діапазону минулих років, та вірить, що невизначеність через борги, геополітику, санкції та шоки у постачанні може надовго залишити золото у більш високому структурному діапазоні.
"Я не бачу справжнього прориву, але й не думаю, що золото впаде до рівнів минулого чи позаминулого року," — сказала Ян.
Natixis: до кінця року золото може впасти до 4100 або ж пробити 5250 доларів
Аналітик з дорогоцінних металів Natixis Бернар Дада дав значно ширший ціновий діапазон.
Останній звіт компанії припускає три сценарії: ціна золота в кінці року впаде до 4100 доларів, у крайній разі — до 3500 доларів, або ж у разі різкого зниження інфляції та зміни курсу ФРС зросте до понад 5250 доларів.
Це суттєво відрізняється від оцінки Natixis наприкінці серпня, коли Дада підвищив цільову ціну золота до 5000 доларів, переважно через попит на захист від нестабільності державного боргу США та ринку облігацій.
Проте за минулий місяць кореляція золота й цін на нафту знову стала негативною. Natixis вважає, що вищі ціни на нафту посилюють інфляційний тиск і підвищують очікування підвищення ставок ФРС, збільшуючи альтернативні витрати володіння золотом.
У компанії також відзначають, що з кінця серпня кореляція золота з прибутковістю десятирічних американських облігацій відновилась, а звʼязок між золотом і Індексом долара від початку року залишався відносно стабільним.
Навіть при падінні ціни на золото, обсяги ETF, забезпечених золотом, продовжують зростати. Дада зазначає: "Деякі інвестори купують ETF на низьких цінах, але структурний попит не може компенсувати переоцінку, викликану ставками."
Попит з боку центробанків також залишається під питанням. Раніше сильна офіційна закупівля золота допомогла йому протистояти тиску від високої прибутковості облігацій, проте Natixis вважає, що якщо ціни на нафту залишаться високими, а долар сильним, дехто з центробанків може віддати перевагу боротьбі з інфляцією й підтримці національної валюти, а не нарощенню золотовалютних резервів.
У базовому сценарії Natixis очікує, що ФРС знову підвищить ставки у грудні, ціна золота буде під тиском весь залишок 2026 року й до кінця цього року впаде до 4100 доларів. Якщо у 2027 році ФРС збереже ставки незмінними, дедоларизація, зростання інвестиційного попиту та закупівля золота центробанками може підштовхнути ціну до близько 4750 доларів наприкінці наступного року.
У песимістичному сценарії, якщо ситуація на Близькому Сході загостриться і призведе до закриття Ормузької протоки, ціни на нафту можуть ще підвищитися, інфляція залишатиметься високою, і ФРС довше утримуватиме високі ставки.
Якщо при цьому центробанки з покупців золота стануть чистими продавцями, щоб вивільнити резерви на підтримку своєї валюти, Natixis вважає, що ціна золота може впасти до 3500 доларів.
Інший сценарій — цілковито протилежний. Якщо Ормузька протока стабілізується, ціни на нафту різко впадуть і інфляція швидко сповільниться, ФРС отримає простір для помʼякшення монетарної політики. У цьому випадку Natixis очікує, що ціна золота закріпиться вище 5250 доларів.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Високі процентні ставки нависають над європейськими акціями нерухомості, стратеги: надмірний песимізм може сприяти драматичному розвороту
Ринок все більше проявляє песимізм щодо європейських акцій у сфері нерухомості. Деякі стратеги вважають, що це створює умови для драматичного розвороту в цьому секторі.

SEC видав "лист без заперечень щодо рамки": роздрібні інвестори отримують одноразову авторизацію й автоматично слідують за голосуванням ради директорів; Tesla (TSLA.US) першою отримала шаблон.
Комісія з цінних паперів і бірж США схвалила план, за яким роздрібні акціонери Tesla автоматично голосуватимуть разом з радою директорів, генеральний директор Robinhood привітав це рішення.
Boeing (BA.US) знову переміг: здобув замовлення ВМС США на шосте покоління винищувача F/A-XX, обійшовши Northrop Grumman (NOC.US), контракт на розробку коштує 20 млрд доларів.
Пентагон повідомив, що компанія Boeing виграла контракт на винищувачі наступного покоління для ВМС США.
Ціни на криптовалюти
Більше


