
Підвищення відсоткової ставки у вересні вже майже вирішено: чи розпочне долар нову хвилю зростання?

Після оприлюднення минулих даних про інфляцію ринок ще більше закріпив очікування підвищення ставки у вересні, і всі провідні інституції Волл-стріт також масово змінюють свої прогнози на користь вересневого підвищення. Після відкриття торгів у понеділок індекс долара продовжив зростання, але в умовах, коли ринкові очікування вже цілком враховані у цінах, чи зможе долар розпочати нову хвилю зростання після цього підвищення?
Очікування підвищення ставки вже враховані – вересневе підвищення вже “на низькому старті”
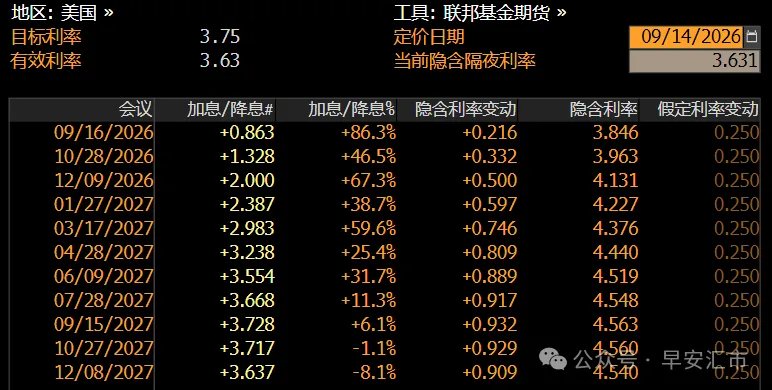
З огляду на поточне ціноутворення на ринку ф'ючерсів на відсоткові ставки, імовірність підвищення ставки ФРС у вересні на 25 базисних пунктів вже майже 90% і практично стала консенсусом. Ринок ціноутворення передбачає, що після вересневого підвищення в поточному циклі відсоткових ставок відбудеться щонайменше ще близько трьох підвищень, а кінцева ставка досягне близько 4,56%.
“Купувати на очікуваннях, продавати на фактах”: чи може долар і надалі зростати?
1. Ключовим стає сигнал щодо подальших підвищень ставки у “dot plot”
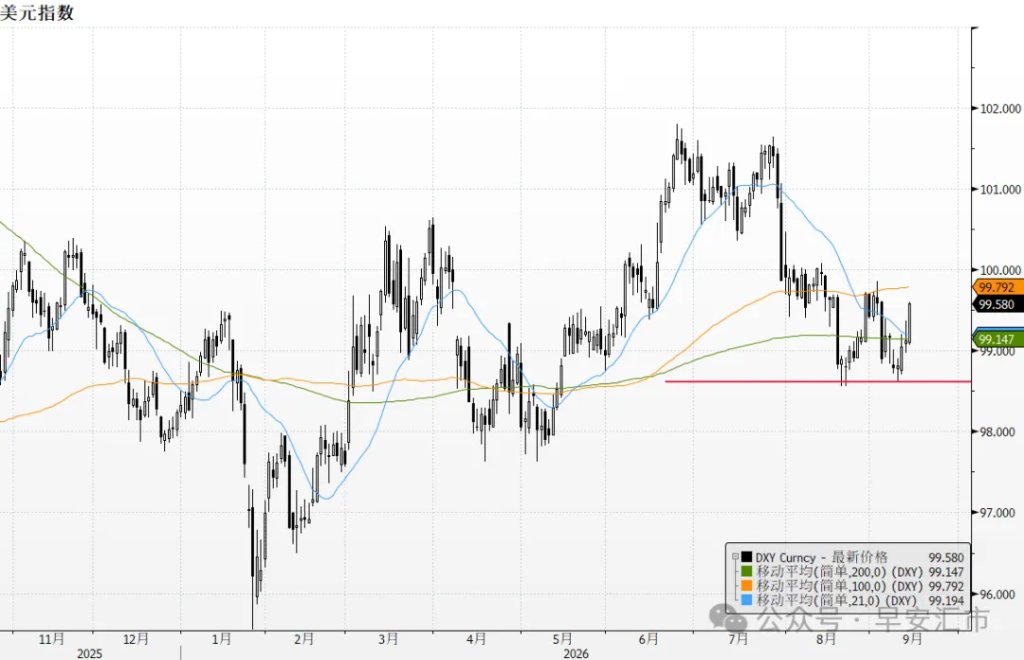
Наразі ринок досить повноцінно врахував у цінах можливість підвищення. Сам факт підвищення ставки не дає суттєвого додаткового імпульсу для зростання. Реакція долара залежатиме від оприлюдненого “dot plot”, а також від риторики голови ФРС Волша на пресконференції. Щоб індекс долара ефективно прорвав позначку 100 і закріпився вище, ФРС має через “dot plot” подати сигнал про тривалий цикл підвищення ставок, а не обмежитися разовим підняттям.
2. Зростає занепокоєння щодо фіскального дефіциту — це структурна слабкість долара
Погіршення фіскального становища США стає головною причиною дивергенції між дохідністю держоблігацій США та динамікою долара. Поточний дефіцит федерального бюджету США наближається до 2 трильйонів доларів, процентні виплати за облігаціями вперше перевищили позначку 1 трильйон доларів, і довгострокові облігації вже закладають у ціни ризик боргової спіралі.
Бесент намагається стабілізувати ситуацію, застосовуючи різні інструменти для підтримки ринку держоблігацій; у той час як Трамп підливає олії у вогонь: минулого тижня він запропонував розширений фіскальний пакет, а якщо Республіканська партія й надалі контролюватиме обидві палати Конгресу, планується виплата субсидій у розмірі 5000 доларів кожному дорослому американцю. Орієнтовна вартість становитиме понад 1,2 трильйона доларів, або близько 4% ВВП, що ще більше підвищить ризики фіскального дефіциту та посилить тиск на розміщення держоблігацій.
3. Казначейство підтримує довгі держоблігації — “опціон пут” від Бесента
З огляду на зростання дохідності довгострокових облігацій США, Казначейство вже подало сигнал про намір підтримувати ринок, фактично запропонувавши ринку “опціон пут”. 9 вересня Міністерство фінансів США оголосило про викуп 6 мільярдів доларів 10-річних і 20-річних держоблігацій, що поступається очікуванням ринку у 8-10 мільярдів доларів. Проте якщо ФРС продовжить цикл підвищення, а дохідність 10-річних облігацій зросте понад 5%, ймовірно, Казначейство наростить обсяги викупу, щоб стримати надто швидке зростання дохідності.
FOMC у вересні створює асиметричні ризики для долара
Dовкола “dovish” сценарію: якщо у вересні ставку не підвищать (малоймовірно) або підвищення пройде у “dovish” форматі (“dot plot” на рівні 4,125% і нижче, тобто менше двох підняттів у майбутньому), це може знову викликати сумніви на ринку щодо незалежності й авторитету ФРС, і тоді падіння індексу долара буде доволі суттєвим.
Hawkish сценарій: якщо у вересні ставку підвищать і “dot plot” сигналізуватиме про подальші підвищення (медіана “dot plot” від 4,375% і вище, тобто принаймні три підняття), індекс долара може протестувати рівень опору 100. З технічної точки зору, на позначці 98,5 індекс сформував W-подібне дно, а опір зверху — це рівень “шийної лінії” на 99,8.
Для юаня зараз 10-річний спред між ставками у Китаї та США досяг історичного максимуму, що робить малоймовірним суттєве посилення юаня через процентну різницю, але значний профіцит торгового балансу продовжує підтримувати потребу в конвертації валют підприємствами. Очікується, що за цієї комбінації факторів USDCNY може деякий час коливатися біля позначки 6,70.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Multicoin Capital знову внесла 333,200 HYPE на одну біржу, на суму 26.73 мільйона доларів
JPMorgan підвищив цільову ціну IREN до 65 доларів
VIX злетів до 18, обсяги опціонів подвоїлися: трейдери ставлять на те, що “AI-ризики страшніші, ніж підвищення ставок Федеральної резервної системи”.
Американські трейдери опціонів вважають, що спір щодо темпів розвитку AI є більш руйнівним фактором, ніж підвищення ставок Федеральною резервною системою США. Обсяги опціонів на VIX подвоїлися, й інвестори масово хеджують ризики сильних коливань технологічних акцій.

GLJ присвоїла GE Vernova (GEV.US) рейтинг "продавати" з цільовою ціною 470 доларів — найнижчою на Wall Street, прямо зазначивши: "циклічні промислові акції оцінюються як програмні компанії".
GLJ Research присвоїла GE Vernova рейтинг "продавати" і встановила цільову ціну в 470 доларів, що є найнижчою оцінкою на Уолл-стріт. Аналітики вважають, що компанія є "циклічним виробником газотурбін, який оцінюють як акцію з довгостроковим складним зростанням".

Ціни на криптовалюти
Більше


