
Стратегічний огляд: лютий

Повний звіт доступний у форматі PDF.
Ласкаво просимо до Strategy Watch
У швидко змінюваному ринку, де трейдери та фонди шукають прибутки серед волатильності, а розподільники активів прагнуть отримати переконливу аналітику для довгострокових позицій, Glassnode має унікальну позицію. Наші дані on-chain та ширший ринковий інтелект стали основою для обох груп із 2018 року, здобуваючи їхню довіру завдяки постійним, неупередженим даним, аналітиці та дослідженням.
В основі Glassnode лежить переконання, що справжнє розуміння цифрових активів виникає з нейтральності та глибини, неупереджених даних, які надають змогу приймати рішення по всій екосистемі. Саме тому ми раді анонсувати Strategy Watch, новий щомісячний інформаційний бюлетень, присвячений аналізу показників фондів та тенденцій розподілу в цифрових активах.
Ми прагнемо регулярно доставляти чіткі, високосигнальні аналітичні дані про потоки капіталу, порівняльні бенчмарки стратегій та найважливіші розподіли, які реально здійснюють інституції та фонди. Але це тільки початок. Ми активно досліджуємо нові способи об’єднати ці світи, і будемо раді вашим відгукам у процесі розвитку Strategy Watch.
Зміст останнього Strategy Watch
Ви знайдете багатство інсайтів у 6 розділах:
- Institutional Flow Monitor
- Fund and SMA Performance
- On-chain Vault Performance
- Manager Monitor
- Allocation Updates

Прем'єрна платформа для розподілу цифрових активів.
Institutional Flow Monitor
Bitcoin, Ethereum та Stablecoins явно сповільнили притік капіталу, що сигналізує про зниження попиту і структурне скорочення ліквідності. Усі три активи перейшли до чистого відтоку: Bitcoin — −8,4 млрд доларів на місяць, Ethereum — −3,8 млрд доларів, stablecoins — −6,4 млрд доларів. Така широкомасштабна просадка по основних крипто активах відображає захисний режим, коли інституційний капітал зменшує ризики замість повернення до ризикованих позицій. Негативний тренд ще більше посилився з січня 2026 року.
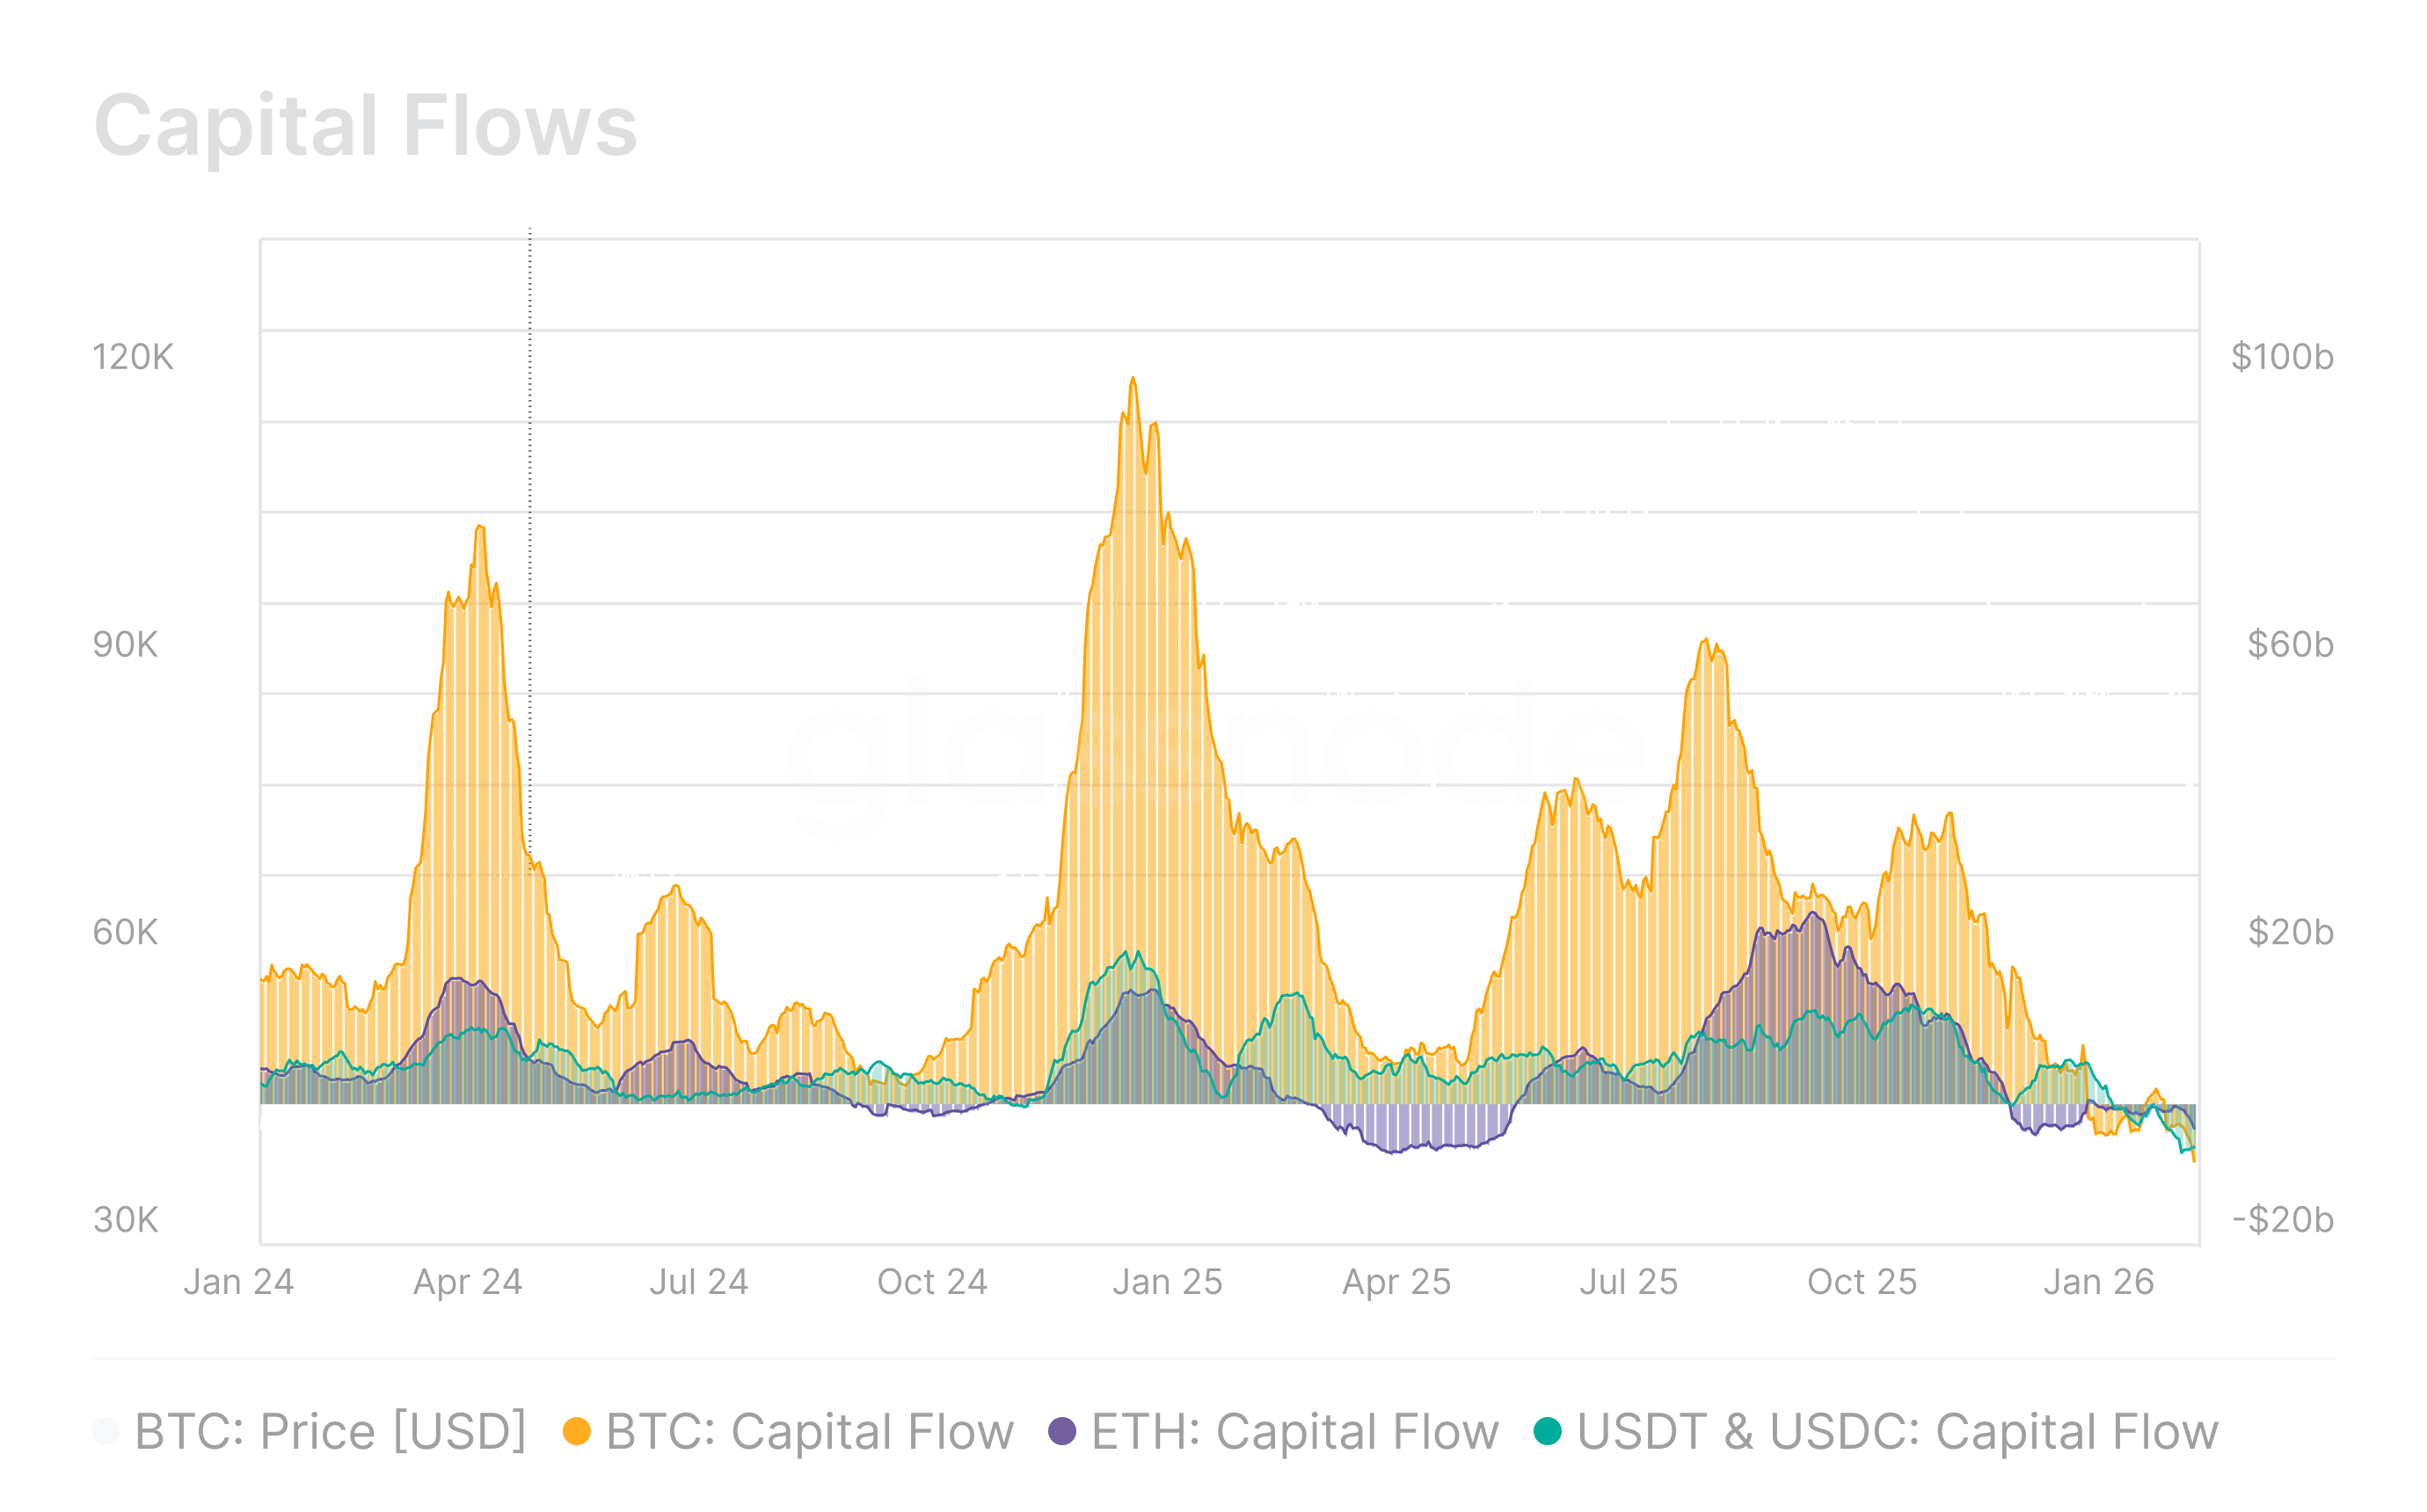
ETF & DAT Net Flows
Чисті потоки в ці інструменти слугують проксі для інституційного попиту. У четвертому кварталі 2025-го та на початку січня інституції були чистими продавцями через ETF: відтік Bitcoin ETF — приблизно −35,8 тис. BTC на місяць, Ethereum ETF — близько −257,6 тис. ETH на місяць. У той же період DAT спостерігали сильний притік у серпні 2025-го через запуск нових продуктів, але купівельний тиск поступово послабшав; проте потоки в DAT залишаються позитивними, що свідчить про активний, хоч і менш сильний, інтерес інституцій через балансову експозицію.

DeFi TVL & Stablecoin Cap
DeFi слугувало ще одним активним майданчиком для інституційного капіталу завдяки стратегіям надання ліквідності, забезпеченого кредитування та структурованого збору доходу. Загальна вартість заблокованих коштів (TVL) на Ethereum почала скорочуватися з серпня 2025-го і зараз знижується приблизно на −15,3 млн доларів на місяць. Скорочення TVL означає, що великі розпорядники активів виходять з on-chain фінансових сервісів, зменшуючи глибину ліквідності та сигналізуючи про менш переконану віру в DeFi доходність і ризик-налаштовану віддачу порівняно з альтернативними майданчиками.

CME Basis Yield
Ще одним ключовим напрямом інституційного залучення є CME Basis Yield, що оцінює щомісячний прибуток у доларах для інституцій з “cash-and-carry” стратегій, фіксує спред між спотовими цінами та календарними ф’ючерсами CME. З серпня 2025 року цей дохід для Bitcoin і Ethereum різко скоротився: Bitcoin — з приблизно $136,6 млн до $38,6 млн на місяць, Ethereum — з $47,5 млн до $14,8 млн на місяць. Таке скорочення відображає зменшення використання кредитного плеча, слабший попит на ф’ючерси та загальне скорочення балансових зобов’язань на тлі жорстких умов ліквідності.


Хочете бути представлені у наступному випуску Strategy Watch? про недавні запуски чи ключові події.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Ера 5% прибутковості американських облігацій настає: короткостроково це не обов'язково "вибух", але через 12-18 місяців може виникнути тиск
Справжня руйнівна сила високих процентних ставок полягає в тривалості їхньої дії. Велика кількість боргів, випущених у 2020-2021 роках під 2%-3%, зараз стикаються з тиском рефінансування під 6%-8% вартості, і удар буде зосереджений через 12-18 місяців. Першим постраждає ринок житла США, під загрозою також знаходяться комерційна нерухомість, компанії з високим левереджем і фірми, які підтримуються приватним капіталом. Якщо високі ставки збережуться понад півроку, простір для помилок на ринку буде повністю вичерпаний.

Буря прибутковості держоблігацій США у 5% наближається! Відлік до вибуху рефінансування розпочато — хто стане першою жертвою?
Дохідність 10-річних державних облігацій США перевищила 5% і досягла нового максимуму з 2007 року. Чим довше зберігаються високі процентні ставки, тим більший тиск на рефінансування компаній з високим рівнем заборгованості, зокрема будівельні підприємства та комерційну нерухомість, і системний ризик може прискорено проявитися протягом 12–18 місяців.

Не боріться з циклом прибутку! Чи проб'є американський фондовий ринок 8000 пунктів цього року?
Jefferies очікує, що під впливом подвійного двигуна – інвестиційної лихоманки у сфері AI та зростання корпоративних прибутків вище очікувань – індекс S&P 500 до кінця 2026 року підскочить до 8000 пунктів, а у 2027 році ще більше – до 9000 пунктів. Розширення прибутковості від AI поширилося з семи гігантів на весь ринок, і очікується, що EPS S&P 500 цього року збільшиться на 35%, що значно перевищує ринковий консенсус — це найпотужніший прибутковий суперклімат із 1995 року! Єдина реальна загроза: якщо дохідність казначейських облігацій США продовжить зростати, ризик скорочення оцінок буде неможливо ігнорувати.
Ціни на криптовалюти
Більше


