
Executivos financeiros: Expectativa de alta dos juros pelo Fed atingiu o topo + reavaliação das reservas de ouro pelo Departamento do Tesouro dos EUA pode desencadear uma disparada nos preços do ouro

Relatório do HuiTong em 15 de outubro — Após enfrentar pressão das taxas de juros, o risco de queda do preço do ouro já foi basicamente dissipado. Peter Kinsella, chefe da UBP (Union Bancaire Privée) no Reino Unido, apontou que, devido ao alívio das tensões no Oriente Médio e à expectativa de fim dos aumentos de juros, somados à contínua compra de ouro pelos bancos centrais globais, o preço do ouro conta agora com um forte suporte em seu patamar inferior. Além disso, caso o Departamento do Tesouro dos EUA reavalie suas mais de 8.000 toneladas de reservas de ouro, há chances de acender uma nova rodada de “operações de desvalorização cambial”, tornando uma correção profunda uma excelente oportunidade de alocação em ouro.
No recente e volátil mercado financeiro internacional, cada oscilação do preço do ouro mexe com os nervos de inúmeros investidores.
Após ser severamente pressionado pelo forte aumento nos rendimentos dos títulos do Tesouro dos EUA, o ouro parece ter passado discretamente pelo pior momento. Peter Kinsella, chefe de serviços de investimentos da UBP no Reino Unido, fez recentemente uma análise impactante para o mercado. Ele afirma que, com o cenário no Oriente Médio tornando-se mais claro e as expectativas de alta de juros atingindo o ápice, o próprio Departamento do Tesouro dos EUA deverá injetar forte impulso de alta para o ouro até o final do ano. Essa visão altamente prospectiva rapidamente tornou-se foco de atenção no setor financeiro.
Rendimento dos títulos dos EUA sobe, mas preço do ouro mostra resiliência
Após o Federal Reserve aumentar a taxa de juros em 25 pontos-base em setembro, o mercado do ouro de fato enfrentou uma desaceleração notável e uma correção. No entanto, Kinsella percebeu de maneira aguçada que, diante do significativo cenário macroeconômico de altas acentuadas tanto das taxas nominais quanto das taxas reais (corrigidas pela inflação), a queda do preço do ouro foi surpreendentemente moderada e contida. O rendimento dos títulos do Tesouro americano de 10 anos chegou a 5,30%, enquanto o rendimento dos títulos atrelados à inflação, que refletem as expectativas reais de mercado para os juros, ultrapassou e quase atingiu a marca histórica de 3%.
Ele destaca ainda que, segundo modelos tradicionais de precificação financeira, esse ambiente de alta pressão dos juros deveria provocar um impacto devastador e uma forte queda do ouro. No entanto, a reação do mercado foi apenas uma retração limitada. Esse fenômeno atípico revela uma verdade central:
Bancos centrais dão suporte sólido; correções profundas são oportunidades
Em termos de reservas estratégicas dos bancos centrais globais, a entrada constante de capital oficial funciona como uma barreira intransponível, sustentando o valor central do mercado de ouro. Kinsella menciona especialmente que, em 2026, os bancos centrais dos grandes países asiáticos continuarão entre os maiores compradores oficiais de ouro. Apesar de, neste ano, o número de bancos centrais expandindo suas reservas de ouro ter diminuído, isso não indica perda de interesse das instituições oficiais, mas sim uma resposta temporária ao alto custo provocado pela disparada dos preços do ouro.
O último relatório divulgado pelo World Gold Council traz dados concretos para essa tendência macroeconômica. O levantamento mostra que uma proporção recorde de bancos centrais afirmou intenção de aumentar suas reservas de ouro no próximo ano. Isso significa que, sempre que o mercado sofre uma queda brusca gerada por fatores emocionais, as compras institucionais oficiais tendem a entrar fortemente, sustentando os preços em níveis atrativos. Essa demanda sólida e resiliente dos bancos centrais está reconfigurando de forma irreversível a lógica de precificação do ouro como ativo central de proteção para o longo prazo.
Expectativa de reavaliação das reservas pelo Tesouro dos EUA; Fed torna-se variável chave
No curto prazo, a UBP prevê que o preço do ouro deve permanecer em um intervalo relativamente estreito, consolidando-se. O mercado já antecipou, e até superestimou, as expectativas pessimistas para próximas altas de juros. Já a alta momentânea da inflação nos EUA resulta mais de fatores transitórios únicos, o que dá ao Federal Reserve um amplo espaço para pausar ou desacelerar os aumentos de juros assim que a situação geopolítica no Oriente Médio estiver totalmente esclarecida.
Kinsella enfatiza como fator de alta um potencialmente subestimado pelo mercado: a forte possibilidade de o governo americano reavaliar o valor contábil das mais de 8.000 toneladas de reservas de ouro que possui.
Considerações finais
De modo geral, o mercado de ouro encontra-se em um ponto histórico de confluência de múltiplos fatores positivos. Apesar de uma correção acentuada após a divulgação do CPI dos EUA de setembro acima do esperado, levando o ouro a mínimas do dia, a profunda análise de Peter Kinsella lança luz sobre a lógica de reconfiguração de valor subjacente ao ativo.
Com o firme suporte das compras de bancos centrais e a fraqueza das expectativas de alta de juros, o valor estratégico do ouro em alocação de longo prazo está se fortalecendo silenciosamente, e uma correção intensa pode ser o novo ponto de partida para uma oportunidade histórica de grande magnitude.
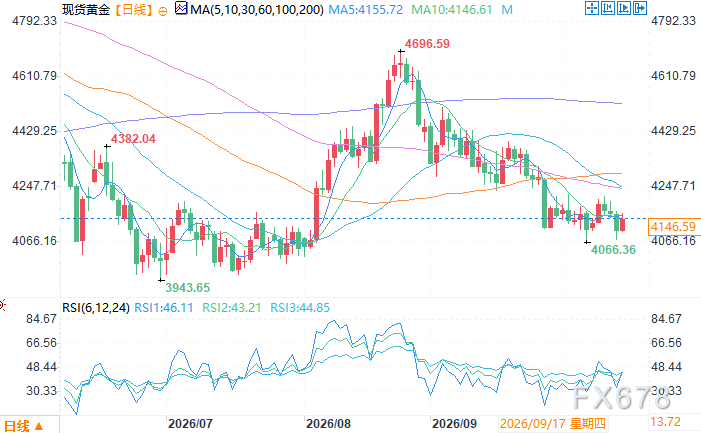
Gráfico diário do ouro à vista – Fonte: EasyHuiTong
Fuso horário UTC+8, 15 de outubro, 14:13 — Ouro à vista cotado a 4.134,59 USD/oz
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Luz no horizonte em meio ao inverno da IA? TSMC (TSM.US) recebe pedidos máximos de poder computacional e aumento de preços está a caminho; capacidade de geração própria de recursos compensa riscos de custos de financiamento
Na mesma semana em que as ações globais de IA sofreram um forte revés devido às expectativas de inflação e aumento das taxas de juros, a TSMC apresentou um desempenho praticamente impecável.
O rendimento dos títulos americanos dispara, quanto tempo mais a economia e o mercado acionário dos EUA podem aguentar? A IA pode ser o elo mais frágil.
Os rendimentos globais dos títulos subiram para níveis elevados, impulsionados por fatores fundamentais e técnicos. O Goldman Sachs acredita que os bancos, o mercado de ações dos EUA e o mercado de crédito ainda demonstram resiliência, e que o impacto negativo sobre a economia é moderado. No entanto, o economista Zandi da Moody’s alerta que a economia americana é na verdade “frágil”. As taxas de juros elevadas continuam a pressionar o consumo e o investimento, enquanto o alto nível de alavancagem combinado com o ciclo de investimentos na onda da IA é visto como o ponto de risco mais suscetível de colapso em um ambiente de juros altos.
Starbucks (SBUX.US) recebe apoio da Morgan Stanley antes dos resultados: avaliação atual não reflete totalmente a recuperação dos lucros; ano fiscal de 2027 será crucial com foco na alavancagem operacional e expansão da margem de lucro
Antes da divulgação dos resultados financeiros, Morgan Stanley manteve a classificação “overweight” para Starbucks, com um preço-alvo de US$ 115. Esse preço-alvo representa um potencial de valorização de cerca de 23% em relação ao preço de fechamento da ação na quarta-feira, de US$ 93,25.
Preços de criptomoedas
Mais


