
Resiliência das taxas de juros reais combinada com crise nas reservas cambiais mantém preço do ouro sob pressão de queda no curto prazo

Huitong Network, 14 de outubro — O alto preço do petróleo aumenta a persistência da inflação, as taxas dos títulos americanos recuam, mas o preço do ouro não sobe; reservas cambiais de países emergentes entram em estado crítico e podem vender ouro; o preço do ouro pode continuar buscando um fundo.
A macroeconomia global está entrando em uma configuração contraditória: o crescimento econômico global desacelera, o rendimento dos títulos dos EUA começa a recuar, o que, teoricamente, seria um ambiente favorável ao ouro, mas o preço do ouro permanece enfraquecido e continua sob pressão, buscando novos patamares mínimos.
O cerne da questão está nas expectativas pessimistas do mercado em relação ao CPI desta noite e ao PPI de amanhã, que definem as indicações de inflação. Isso pode fazer com que o Federal Reserve acelere o ritmo de aumento dos juros, juntamente com a persistência da inflação causada pelos custos energéticos, tornando difícil a queda das taxas de juros reais. Somado a isso, o estado de emergência das reservas cambiais em alguns países emergentes pode levar à venda de ouro para obter liquidez em dólar, gerando um choque potencial de oferta.
Inflação energética somada à preocupação com IA aprofundam o desafio do crescimento econômico global
O FMI recentemente resumiu três grandes deficiências estruturais profundas da economia global, e o alto preço do petróleo está amplificando essa série de contradições, pressionando a base de crescimento global.
O déficit fiscal dos EUA consome continuamente a poupança nacional, sendo necessário emitir dívida para cobrir o déficit; a Europa possui recursos de poupança abundantes, mas mecanismos de mercado impedem a alocação de capital em projetos de alto retorno, resultando em falta de investimentos eficazes.
Com o choque externo do aumento do preço da energia, as deficiências estruturais das três principais economias se tornam ainda mais evidentes, pressionando o crescimento econômico global.
Ao mesmo tempo, a principal narrativa de suporte ao crescimento econômico mundial, a IA, começa a perder força nas expectativas do mercado. A comercialização da OpenAI avança mais devagar do que o esperado, gerando preocupação com a extensão do ciclo de retorno dos investimentos em capacidade computacional;
O ímpeto de aumento de preço na cadeia produtiva de HBM desacelera, e o mercado começa a reavaliar o limite da demanda global por poder computacional.
A IA é o principal sustentáculo da economia americana nos últimos anos; caso o investimento em IA esfrie, as expectativas de crescimento de longo prazo serão reduzidas, o que pressionará ainda mais a demanda global por bens industriais e o nível de renda da população.
Queda de renda somada ao aumento do custo do combustível acende alerta nas reservas cambiais de países dependentes do turismo
A queda da renda da população, combinada ao aumento dos custos de combustível, impacta diretamente economias fortemente dependentes do turismo para geração de receitas em moeda estrangeira, como Maldivas e Turquia.
Esses países dependem fortemente dos turistas estrangeiros para entrada de divisas, e quase todo o petróleo consumido é importado.
A alta do petróleo eleva o preço das passagens aéreas internacionais e dos custos locais de geração de energia e transporte, reduzindo o interesse dos turistas estrangeiros. Assim, as receitas do turismo diminuem continuamente; porém, o gasto em dólares com energia é inflexível. Com queda de receita e pouca margem para cortar gastos, as reservas cambiais rapidamente se esgotam, aumentando o alerta de risco cambial.
A crise da dívida soberana do Sri Lanka em 2022 foi causada exatamente pelo colapso das receitas do turismo combinada à escalada súbita das contas de energia, o que esgotou as reservas cambiais do país.
Quando o caixa em dólares está à beira do esgotamento, esses países em situação crítica recorrem ao ouro como última reserva de liquidez, sendo forçados a vender ouro para obter dólares — um fator que gera pressão potencial de oferta sobre o preço do ouro.
Divergência de mercado: rendimento nominal dos Treasury de 10 anos recua, mas ouro tem dificuldade para reagir
Recentemente, o rendimento nominal dos Treasuries americanos de 10 anos recuou, mas o preço do ouro não apresentou um repique considerável; a principal razão é que a queda da taxa de juros real foi muito limitada.
O recuo do rendimento nominal dos títulos de longo prazo se deve, principalmente, à revisão para baixo do potencial de crescimento dos EUA e à queda das expectativas em relação à IA, e não à melhora significativa das expectativas de corte de juros.
Ao mesmo tempo, a situação no Oriente Médio elevou o preço do petróleo, aumentando as expectativas de inflação.
Pela fórmula: rendimento nominal = taxa real + expectativa de inflação.
Assim, o rendimento nominal recua levemente, a expectativa de inflação sobe ao mesmo tempo e ambos se anulam, fazendo com que a taxa de juros real (TIPS) caia apenas marginalmente.
O ouro, sendo um ativo sem rendimento, tem seu preço ancorado principalmente pela taxa de juros real; enquanto essa taxa permanecer resiliente, o efeito positivo da queda do rendimento dos títulos de longo prazo sobre o ouro será limitado, resultando em um cenário de divergência: “queda dos Treasuries, ouro sem força para subir”.
Antes da divulgação dos dados, expectativa de persistência inflacionária já é precificada, limitando o ouro
O mercado atualmente se preocupa com a forte persistência da inflação de custo impulsionada pelo petróleo, lógica similar à subida do PPI doméstico.
A alta do petróleo aumenta os preços dos produtos industriais a montante, e o custo é transmitido lentamente ao longo da cadeia produtiva até o segmento intermediário e final.
Mesmo que a probabilidade de alta de juros nos EUA em outubro seja baixa, a principal narrativa de negociação não é um aumento imediato dos juros, mas sim o fato de que a inflação energética dificulta a queda do núcleo do CPI, postergando os cortes de juros e mantendo os juros altos por mais tempo.
Antes da divulgação oficial dos dados do CPI e PPI, o mercado já precificou antecipadamente o risco de controle inflacionário aquém do esperado, sendo esse o principal fator de ajuste inicial do ouro.
O mercado teme que o aumento do PPI, impulsionado pelo petróleo, seja difícil de reverter rapidamente, forçando o Federal Reserve a manter juros altos por um longo período, pressionando o valor do ouro.
Resumo: Lógica positiva falha temporariamente, ouro ainda pode buscar fundo
O preço do ouro está em fase de forte disputa entre compradores e vendedores. No médio e longo prazo, tensões geopolíticas no Oriente Médio, compras de ouro por bancos centrais globais e preocupações com recessão econômica mundial sustentam o preço do metal;
No curto prazo, múltiplos fatores negativos pressionam o preço: o lento recuo das taxas reais, o adiamento dos cortes de juros já precificados e o risco de venda de ouro por países emergentes dependentes do turismo, além de realização de lucros por quem estava comprado anteriormente.
A lógica positiva está, por ora, falhando, e o preço do ouro ainda pode buscar novos fundos.
Atenção para dois sinais principais nos próximos períodos: primeiro, os dados de PPI e CPI dos EUA, que testarão a intensidade da persistência inflacionária energética; segundo, o tempo de permanência dos preços elevados do petróleo e a velocidade de consumo das reservas cambiais de países exportadores de turismo, como as Maldivas. Se esses países liquidarem reservas de ouro de forma concentrada, o preço do ouro pode passar por um novo ciclo de choque.
Do ponto de vista técnico: o ouro à vista segue pressionado pelo alinhamento de médias móveis baixistas e pela resistência da linha do pescoço do padrão de topo (ombro-cabeça-ombro); caso os dados de CPI não impulsionem efetivamente o ouro, a cotação pode testar novas mínimas.
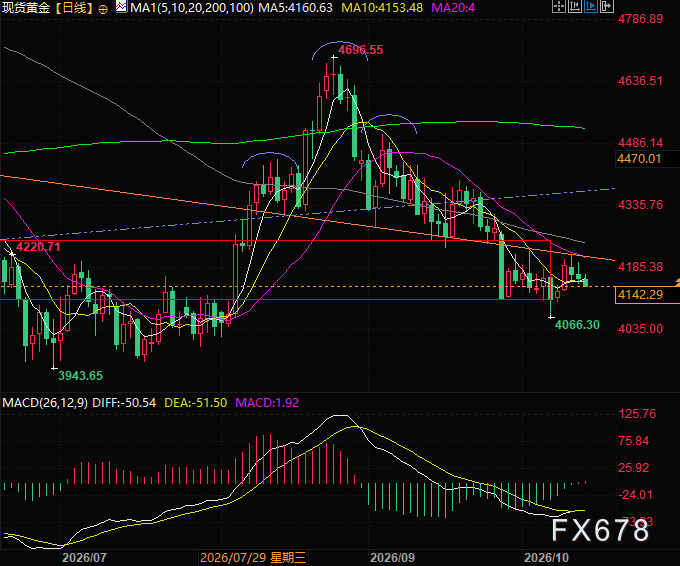
(Gráfico diário do ouro à vista, fonte: Yihuitong)
Horário de Pequim 17:39, cotação do ouro à vista: 4.142 USD/onça.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Prévia de relatório financeiro | O caminho da TSMC (TSM.US) para um valor de mercado de 3 trilhões de dólares está próximo?
A TSMC irá divulgar seus resultados trimestrais completos antes da abertura do mercado dos EUA nesta quinta-feira.

Preços de criptomoedas
Mais


