
MRVL busca multiplicar sua receita por 10 em cinco anos, AMD vive um novo auge com CPUs

Atualmente, toda a arquitetura de hardware dos data centers de IA está sendo redesenhada, e CPU, chips personalizados, interconexão óptica, switches, placas de rede, interfaces de memória e controladores de armazenamento estão todos iniciando uma nova onda de explosão de demanda junto com as GPUs.
No dia 6 de outubro, a Marvell (MRVL) surpreendeu ao aumentar significativamente suas metas de longo prazo no dia do investidor; a empresa prevê que sua receita para o ano fiscal de 2028 atingirá cerca de US$ 20 bilhões, elevando ainda mais para US$ 70 a 90 bilhões no exercício de 2031, sendo o valor médio aproximadamente US$ 80 bilhões.
Para efeito de comparação, a receita da Marvell para o exercício de 2026 é de apenas cerca de US$ 8,2 bilhões, ou seja, a empresa está basicamente dizendo a Wall Street: nos próximos cinco anos, a Marvell tem a chance de passar de uma fabricante de chips com receita anual pouco acima de US$ 8 bilhões para uma gigante de infraestrutura de IA com quase US$ 80 bilhões de faturamento.
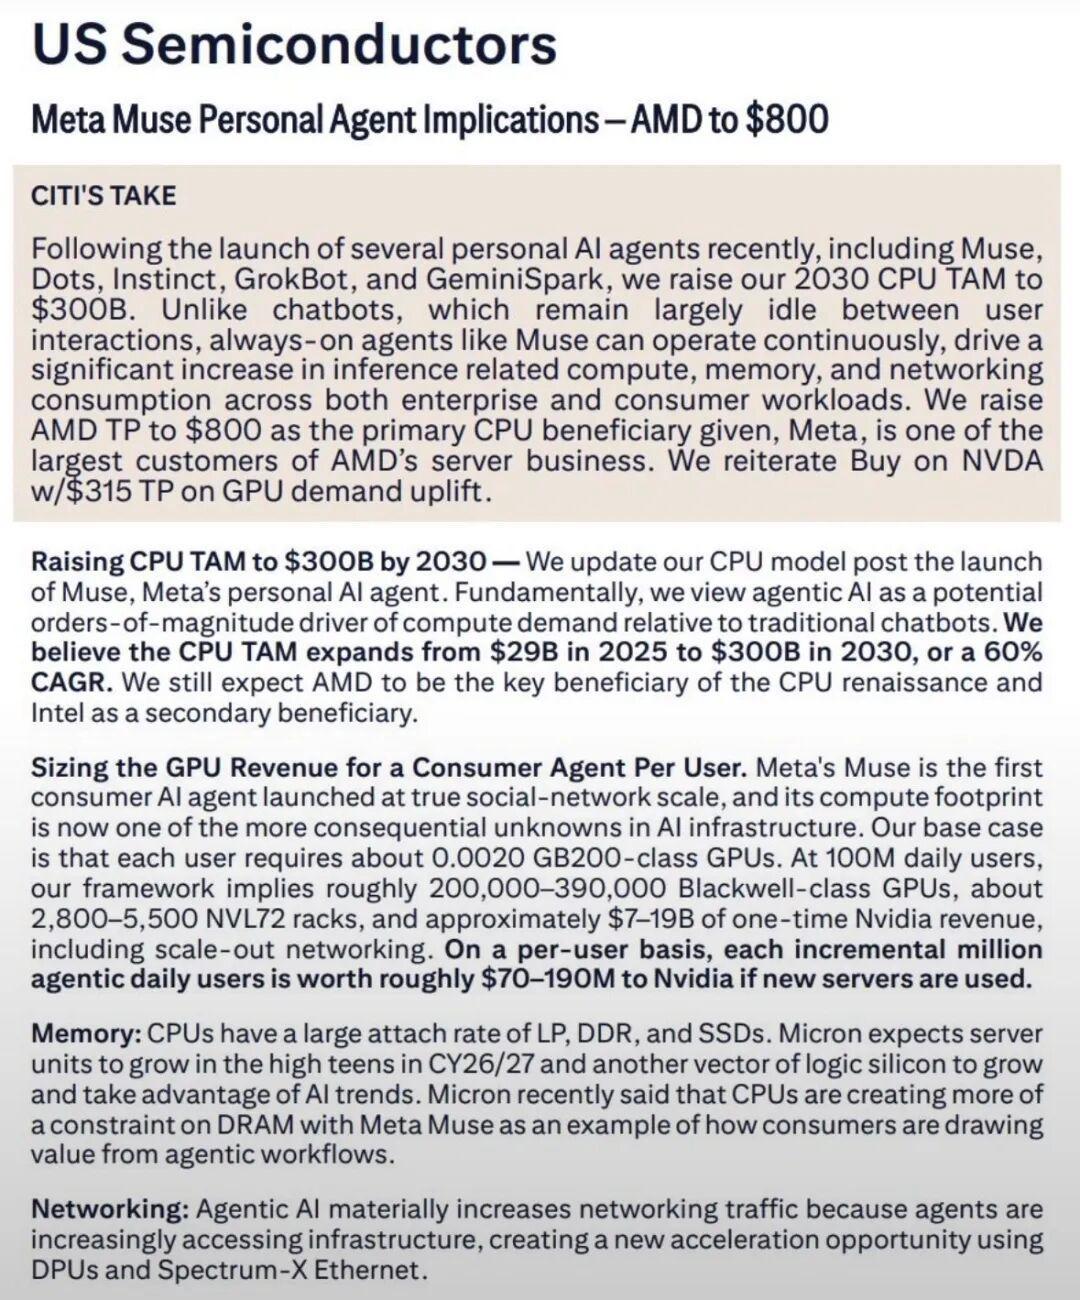
Por outro lado, o Citi aumentou diretamente o potencial de tamanho do mercado global de CPUs para US$ 300 bilhões em 2030, em comparação com aproximadamente US$ 29 bilhões em 2025, significando mais de 10 vezes de expansão em cinco anos, e elevou o preço-alvo da AMD de US$ 575 para US$ 800.
À primeira vista, uma fala sobre a Marvell, outra sobre a AMD, mas o motivo é exatamente o mesmo: a IA está passando da primeira fase de "treinamento de modelos" para a segunda de "fazer a IA realmente funcionar".
A diferença entre essas fases determinará para onde o dinheiro irá na próxima onda da cadeia produtiva da IA.
Nos últimos três anos, a lógica mais simples de lucrar no setor de IA era comprar GPU. OpenAI, Meta, Google, Microsoft treinando modelos cada vez maiores, exigindo cada vez mais GPUs NVIDIA, tornando-as o maior gargalo em toda a indústria de IA.
No entanto, ao chegar na fase Agentic AI, ou seja, agentes inteligentes de IA, o cenário começa a mudar.
Os chatbots tradicionais no estilo ChatGPT, na maior parte do tempo, ficam ociosos. Você faz uma pergunta, ele roda uma vez o modelo e para; se não perguntar nada, praticamente não consome recursos de inferência.
Mas agentes pessoais de IA da nova geração, como o Meta Muse, são completamente diferentes. Eles possuem sua própria máquina virtual, navegador, podem ajudar o usuário a navegar na web, preencher formulários, atender clientes, agendar serviços, acionar diferentes softwares e executar tarefas continuamente em segundo plano.
Em outras palavras, no futuro, um usuário de IA não estará mais apenas rodando um grande modelo por alguns segundos eventualmente, mas sim poderá contar com um "funcionário digital" online permanentemente.
Isso irá mudar completamente a forma de processamento interno dos servidores de IA.
Um dado crucial dado pelo Citi é que, na fase de treinamento tradicional de IA, a proporção CPU/GPU é de cerca de 1 para 8; na fase de inferência, pode subir para 1 para 4; e na fase Agentic AI, essa proporção pode chegar a quase 1 para 1, ou até mais.
A razão não é complicada, porque a GPU é mais eficiente em operações de matriz em larga escala, mas quando um agente de IA realmente começa a trabalhar, além de rodar o modelo, ele precisa constantemente agendar tarefas, navegar em páginas web, ler bancos de dados, acionar APIs, lidar com permissões de segurança, executar sistemas operacionais, gerenciar memória, transferir dados e coordenar o trabalho entre diferentes modelos de IA.
Muitas dessas tarefas não são especialidades da GPU, mas sim de CPU, rede e diversos chips dedicados.
É por isso que o Citi de repente aumentou o TAM das CPUs para US$ 300 bilhões.
O ponto não é que “CPU vai substituir GPU”, mas justamente o contrário: enquanto mais GPUs forem instaladas, o sistema inteiro precisará de mais CPUs, mais DRAM, redes mais rápidas e mais equipamentos de interconexão em data centers.
Assim, o setor de IA está migrando da antiga "corrida armamentista de GPUs" para uma disputa pelo domínio de toda a arquitetura de servidores.
Quando observamos os números apresentados no dia do investidor da Marvell, fica fácil entender porque a diretoria se sentiu confiante em elevar tão agressivamente suas metas de longo prazo.
A Marvell prevê que, em 2030, o mercado potencial para sua atuação pode chegar a cerca de US$ 400 bilhões, sendo que, na projeção anterior, esse número era menor que US$ 100 bilhões—quatro vezes de expansão em poucos anos.
Dentre eles:
O mercado de chips personalizados deve chegar a cerca de US$ 235 bilhões, tornando-se a maior oportunidade da Marvell.
O mercado de interconexão para data centers de IA deve chegar a cerca de US$ 65 bilhões e é previsto para ser uma das áreas de crescimento mais rápido.
O mercado de switches e armazenamento correlato deve alcançar cerca de US$ 85 bilhões.
O segmento de comunicações e outros negócios ainda terá um espaço de mercado de cerca de US$ 15 bilhões.
O verdadeiro destaque por trás desses números não é o valor de US$ 400 bilhões em si, mas sim a visão da Marvell de que o desenvolvimento mais rápido dos data centers de IA está começando a migrar do simples Compute (Cálculo) para Connectivity (Conectividade).
Muitos investidores comuns facilmente caem no erro de pensar que o item mais valioso em um data center de IA é a GPU.
Na realidade, à medida que um cluster de IA cresce de alguns milhares de GPUs para dezenas ou até centenas de milhares de XPUs, um dos maiores desafios passa a ser: como transferir todos esses dados entre os chips?
Por mais rápida que seja a GPU, se os dados não chegam, ela terá que esperar.
Por isso, os sistemas de IA vêm enfrentando gargalos físicos cada vez mais sérios, incluindo largura de banda insuficiente, latência alta, elevado consumo de energia em conexões de cobre e distâncias cada vez maiores para transferência de dados.
Esse é exatamente o mercado que a Marvell deseja conquistar.
A Marvell espera que, com uma receita média de US$ 80 bilhões para o exercício de 2031, cerca de US$ 37,5 bilhões venham do segmento de Interconexão, US$ 30 bilhões de Chips Personalizados, cerca de US$ 10 bilhões de switches e armazenamento, sendo o restante de US$ 2,5 bilhões dos negócios de comunicações tradicionais e outros.
Ou seja, o maior negócio da Marvell no futuro pode nem ser os próprios chips para computação de IA, e sim permitir conexões de altíssima velocidade entre os chips dentro do data center de IA.
Esse é o ponto mais subestimado na apresentação aos investidores.
No passado, ao analisar semicondutores de IA, os investidores perguntavam primeiro: "quem pode desafiar a GPU da NVIDIA?"
No futuro, talvez seja necessário perguntar: "a cada GPU ou XPU adicionada, quantos outros chips devem ser adicionados ao lado?"
Se a resposta é que, atrás de cada GPU, também são necessários CPU, NIC, chips switching, DSP óptico, Retimer, controladores de memória, controladores de armazenamento e diversos ASICs especializados, então as maiores oportunidades de crescimento da cadeia de IA não estarão restritas às GPUs.
É justamente nesta aposta que a Marvell está investindo.
Atualmente, a empresa já fornece chips personalizados para os quatro maiores Hyperscalers dos EUA, e cada vez mais projetos não buscam fabricar um grande XPU para substituir diretamente a GPU da NVIDIA, mas sim fazer o chamado XPU Attach—adicionando chips dedicados ao redor dos aceleradores de IA.
Como placas de rede de alta velocidade, interfaces de memória, controladores de armazenamento, chips de gerenciamento de infraestrutura de IA e chips aceleradores para inferência.
A diretoria da Marvell chegou a dar um cálculo direto: futuramente, cada XPU pode estar conectada a um ou dois chips dedicados, com determinados produtos chegando a valer US$ 1.000 por unidade.
Quando empresas de cloud deployarem milhões de chips de IA por ano, esses "chips pequenos ao lado da XPU" podem, no fim das contas, se tornar mercados de dezenas de bilhões de dólares.
É por isso que a Marvell elevou a meta de Custom Business para o ano fiscal de 2029 de mais de US$ 10 bilhões para acima de US$ 12 bilhões, prevendo que para 2031 atinja cerca de US$ 30 bilhões.
Mais importante, a Marvell agora não está apenas desenvolvendo um chip para um único cliente.
A empresa afirmou claramente que sua área de chips personalizados já abrange os quatro principais Hyperscalers dos EUA, e a receita futura será cada vez mais dispersa entre diferentes clientes, diferentes XPUs e diferentes produtos XPU Attach.
A parceria assinada este ano entre a Marvell e o Google é um exemplo claro disso.
O acordo dos dois engloba não só um chip de IA, mas também acelerador de inferência de IA, controlador de armazenamento, controlador de interface de rede, controlador de interface de memória e vários produtos como o Near-Memory Compute.
Segundo o acordo, se a aquisição desses produtos atingir as metas de desempenho estabelecidas, o potencial total do negócio pode chegar a US$ 120 bilhões.
É fundamental ressaltar que esses US$ 120 bilhões não significam que tal valor de pedido já está garantido como backlog da Marvell hoje.
Mas a informação principal é que o Google está disposto a se comprometer em longo prazo com uma escala potencial tão grande junto à Marvell, o que demonstra que, para grandes empresas de cloud, o futuro não será um único ASIC, mas sim toda uma plataforma de chips projetada ao redor da infraestrutura de IA.
De acordo com o portal de investimentos dos EUA, este é exatamente o maior diferencial da Marvell em relação ao passado.
No passado, a maior dúvida do mercado em relação à Marvell era se ela realmente tinha capacidade de crescimento sustentável em IA como plataforma ou apenas se beneficiava temporariamente de alguns grandes projetos ASIC de clientes durante o pico de capex em IA.
Nesta apresentação ao investidor, a empresa deu sua resposta.
Receita de aproximadamente US$ 8,2 bilhões no exercício de 2026, US$ 20 bilhões em 2028, meta de US$ 70 a 90 bilhões em 2031, e valor médio de US$ 80 bilhões; se atingir US$ 80 bilhões, é um crescimento de quase 10 vezes em cinco anos, com CAGR de quase 58% ao ano.
A empresa ainda projetou para 2031 um Non-GAAP EPS acima de US$ 30, sendo que em 2026 esse número é de apenas US$ 2,84.
Isso já não é o desenvolvimento típico de uma empresa tradicional de semicondutores, mas uma aposta de que todo o mercado de infraestrutura de IA continuará a se expandir rapidamente nos próximos cinco anos.
Logo, surge a verdadeira questão para prestar atenção: as metas da Marvell realmente são realistas?
A resposta é que a direção está clara, mas os números ainda exigem cautela dos investidores.
O maior risco vem principalmente do capex dos Hyperscalers.
Todo o modelo de longo prazo da Marvell baseia-se na suposição de expansão acelerada do investimento em data center global, projetando gasto de quase US$ 3 trilhões até 2030, com os dez maiores Hyperscalers aumentando sua participação de investimento mundial.
Desde que Microsoft, Google, Meta, Amazon e outros gigantes da IA sigam aumentando o capex anualmente, o mercado da Marvell crescerá naturalmente; mas se, em dois ou três anos, o retorno sobre investimento em IA diminuir e os Hyperscalers frearem a construção de data centers, os números previstos para 2031 pela Marvell também serão impactados.
O segundo risco é a competição.
No segmento ASIC customizado, o maior rival ainda é a Broadcom (AVGO), enquanto no mercado de redes de IA a concorrência também inclui produtos de rede próprios da NVIDIA e outros produtores de interconexão de alta velocidade.
US$ 400 bilhões em TAM não significa que a Marvell vai capturar todo esse valor; no fim, o lucro depende de participação de mercado.
O terceiro risco é avaliação (valuation).
Quando o mercado começa a precificar receitas para 2030 ou 2031 com muita antecedência, o preço das ações pode subir muito mais rápido do que o crescimento dos lucros. Não importa quão promissor seja o futuro da empresa, se o valuation de hoje já contabiliza a maior parte do crescimento, a ação pode enfrentar grande volatilidade.
Por isso, o portal de investimentos dos EUA considera que, nessa onda de IA, o que realmente vale a pena entender não é simplesmente procurar a "próxima NVIDIA".
A grande mudança é que a IA está passando da era do treinamento de modelo para a era dos Agents, e essa nova era demanda não apenas mais GPUs, mas sim data centers muito mais complexos.
GPU cuida do processamento, CPU da organização e agendamento, DRAM armazena dados, rede transporta os dados, módulos ópticos e DSPs rompem limites de distância e largura de banda, switches permitem comunicação entre milhares de XPUs, e ASICs personalizados aumentam eficiência e reduzem consumo de energia em tarefas cada vez mais especializadas.
Quando a IA deixa de ser apenas uma janela de chat ocasional para se tornar um funcionário digital 24 horas por dia, o consumo de hardware por usuário muda totalmente.
É por isso que o Citi se atreve a prever o mercado de CPUs em US$ 300 bilhões para 2030, e a Marvell mira de US$ 8,2 bilhões de receita hoje para US$ 70 a 90 bilhões em 2031.
Se este ciclo de investimento em IA realmente durar até 2030, a próxima grande questão não será mais “quem comprar além da NVIDIA”.
Mas sim, para cada dólar investido em GPU, quanto mais será destinado a CPU, chips personalizados, comunicação óptica, rede, memória e armazenamento.
Esse pode finalmente ser o maior processo de redistribuição de riqueza da indústria de IA.
Função "Meus Favoritos" ativada
Digite o código da ação do mercado americano que você acompanha para criar sua própria lista de monitoramento. Nosso sistema de IA quantitativa vai rastrear continuamente:
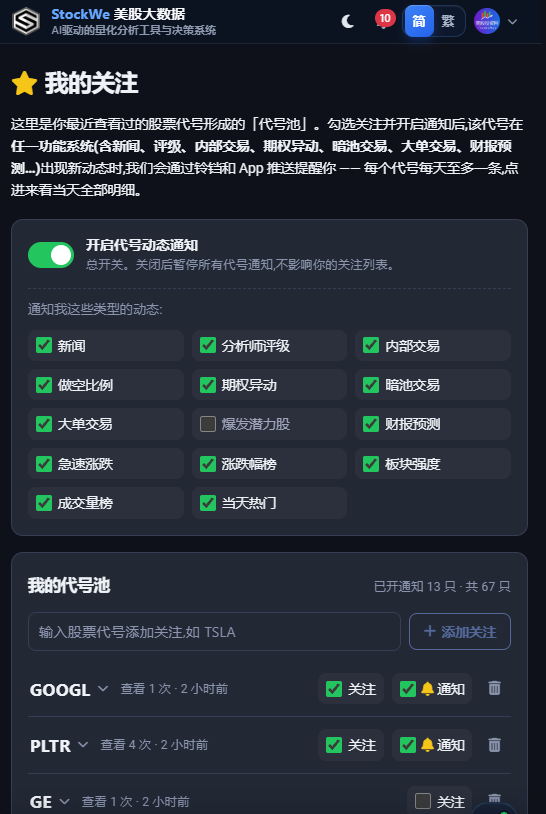
Notícias, recomendações de analistas, negociações internas, proporção de vendas a descoberto, movimentações incomuns de opções, negociações “dark pool”, grandes transações, previsões de resultados, movimentos rápidos de alta ou queda e outras dinâmicas importantes.
Por exemplo, se você segue NVDA, pode ver imediatamente quantas notícias saíram hoje, se houve movimentação incomum de opções, mudanças em "dark pool" ou grandes negócios, tudo clicando direto.
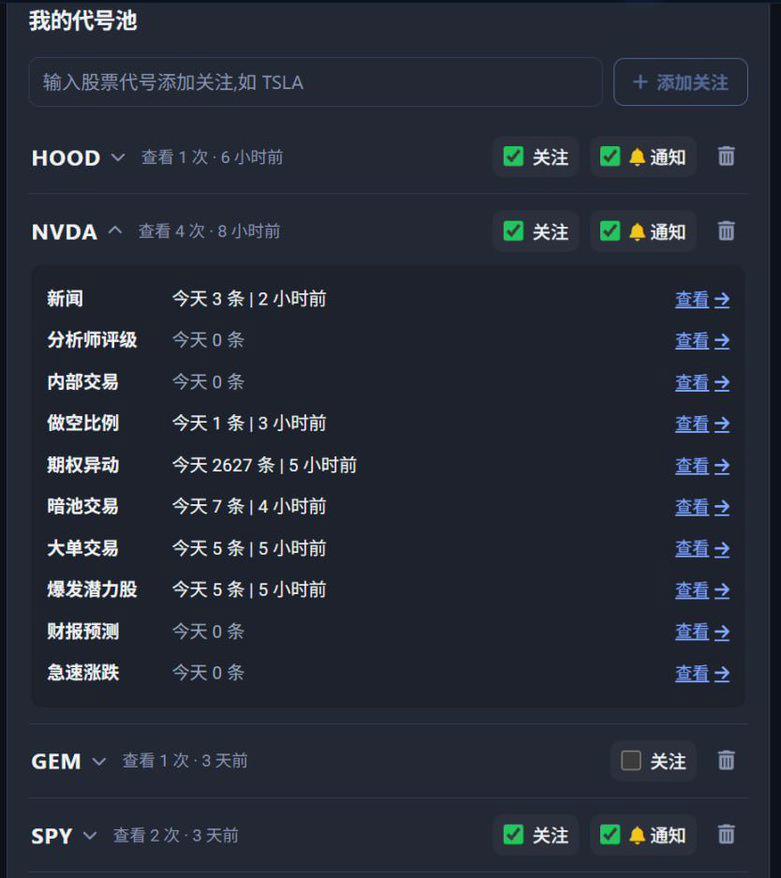
O mais importante: ao ativar as notificações do app, qualquer novidade sobre a ação que você segue gera um alerta instantâneo.
Antes você precisava buscar informações em vários lugares. Agora, pode deixar as ações que quer monitorar com o sistema, vigiando 24 horas por dia, 7 dias por semana para você.
Para investidores de longo prazo, este recurso funciona como alerta personalizado de ações;
Para quem faz swing trade ou opções, é um radar de movimentações em tempo real.
Digite o código e não perca nenhuma mudança importante.
Clique no link original para baixar o APP.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Atualização 4 - Delta Air Lines alerta que, com o impacto dos preços dos combustíveis nos lucros, a capacidade do setor aéreo será ainda mais reduzida
A Delta Airlines reduziu sua previsão de lucro anual devido ao aumento do custo do combustível, que deve chegar a 60 bilhões de dólares. O CEO afirmou que as tarifas de voos subiram cerca de 20% este ano e que a resistência dos passageiros tem sido limitada. Analistas alertam que manter tarifas altas em 2027 será crucial para aumentar as margens de lucro. O texto inclui comentários feitos durante a teleconferência de resultados financeiros e análises de especialistas. Segundo Rajesh Kumar Singh/Shivansh Tiwary da Reuters Chicago em 9 de outubro, a Delta Airlines (DAL.N) afirmou nesta sexta-feira que, apesar da forte demanda por viagens e do aumento do preço dos bilhetes, foi obrigada a reduzir a expectativa de lucro para 2026 em quase um quarto devido ao aumento dos custos de combustível. Com isso, o setor aéreo pode ter que limitar ainda mais o crescimento de voos no próximo ano, para garantir a lucratividade. Esse alerta mostra os desafios cada vez maiores enfrentados pelas companhias aéreas dos EUA. Embora a demanda forte e o crescimento limitado de assentos tenham permitido aumentar significativamente as tarifas para compensar o combustível mais caro, multiplicar voos para captar mais clientes pode intensificar a disputa por passageiros, dificultando a manutenção das tarifas elevadas e proteção dos lucros. A companhia, sediada em Atlanta, prevê que sua despesa anual com combustível aumentará cerca de 60 bilhões de dólares em comparação ao ano passado, 20 bilhões a mais do que a estimativa de julho, devido à escalada nos preços mundiais do combustível de aviação provocada pela guerra do Irã. Companhias aéreas globais estão se preparando para um choque de combustível de longa duração. Michael O’Leary, CEO do Grupo Ryanair RYA.I, declarou na quinta-feira que o preço elevado do combustível de aviação pode durar mais 12 a 18 meses, pressionando as empresas a aumentar tarifas e controlar custos. “Em um ambiente de custos altos, crescimento sozinho não resolve”, afirmou Ed Bastian, CEO da Delta Airlines, na teleconferência sobre os resultados e perspectivas da empresa. Ele disse que o setor já está limitando a capacidade, mas novas medidas serão necessárias em 2025 para melhorar a rentabilidade. Bastian disse que a Delta aumentou o preço das passagens em cerca de 20% este ano, e que houve pouca resistência dos clientes. Ele confia que essas tarifas elevadas podem ser mantidas mesmo que o preço do combustível caia. A Delta reduziu a previsão de lucro anual ajustado por ação de 6,50-7,50 dólares para 5,10-5,60 dólares; o ponto médio está abaixo da média dos analistas, de 5,46 dólares, conforme dados da LSEG. O lucro ajustado por ação no terceiro trimestre foi de 1,72 dólares, 4 centavos abaixo da média dos analistas. No período da tarde, as ações da Delta caíram 1,7%, United Airlines UAL.O 1,4%, American Airlines AAL.O e Southwest Airlines LUV.N cerca de 1%. A Delta conseguiu mitigar parcialmente o impacto do custo do combustível por possuir uma refinaria nos arredores de Filadélfia, prevista para gerar mais de 700 milhões de dólares em ganhos este ano. Mesmo assim, a empresa projeta que o custo do combustível por galão passará de 3,61 dólares no terceiro trimestre para 4,25 dólares no quarto trimestre. A previsão de lucro ajustado por ação no quarto trimestre varia entre 1,15 e 1,65 dólares, com mediana de 1,40, em linha com a média dos analistas, de 1,39 dólares. Aumento das tarifas Dados do governo mostram que nos oito primeiros meses de 2026, as companhias aéreas americanas gastaram 42,9 bilhões de dólares com combustível, um aumento de 13,2 bilhões em relação ao mesmo período do ano anterior, mesmo com leve queda no consumo. Segundo o Bureau of Labor Statistics dos EUA, forte demanda e crescimento limitado de assentos impulsionaram uma alta média de 25% nas tarifas das companhias aéreas entre abril e agosto. Segundo analistas da Melius Research, apesar da alta do combustível, a capacidade da Delta de aumentar tarifas ajudou a manter o lucro estável no segundo semestre. Eles alertam, contudo, que as margens da empresa têm sido difíceis de melhorar por anos. No relatório, escrevem: “Manter ou elevar tarifas em 2027 é essencial para aumentar as margens”. Com o crescimento da capacidade do setor previsto para acelerar no quarto trimestre, essa tarefa será ainda mais difícil. Analistas do Deutsche Bank preveem que a proporção dos custos de combustível recuperados pelas receitas será menor no quarto trimestre, e que a recuperação total só virá no início de 2027. Bastian destacou que o baixo retorno de todo o setor é outro motivo para limitar o crescimento da capacidade. Ele afirmou que, até que haja mais clareza sobre os preços do combustível, a Delta adotará uma postura cautelosa em relação à capacidade para 2027, indicando que a expansão internacional pode superar a doméstica. No momento, a Delta afirma que suas cabines premium e o segmento corporativo continuam fortes, enquanto a classe ec
Os grandes bancos de Wall Street divulgarão seus resultados financeiros na próxima semana: a receita com negociações de ações deve se aproximar de 19 bilhões de dólares, e o cenário em que "todos são vencedores" pode ficar no passado.
De acordo com as previsões de analistas compiladas pela Bloomberg, a receita combinada das negociações de ações dos cinco principais bancos dos EUA no terceiro trimestre deve chegar a quase US$19 bilhões, mas a receita das negociações de renda fixa deve cair para o ponto mais baixo do ano e as atividades de fusões e aquisições também estão esfriando. Ao mesmo tempo, ferramentas de otimização de caixa impulsionadas por IA podem causar perdas de depósitos, gerando preocupações no mercado sobre as ações dos bancos. Analistas acreditam que, apesar da possível maior diferenciação no desempenho dos lucros entre os bancos, as preocupações do mercado com o impacto da IA podem já estar exageradas.
Delta Air Lines (DAL.US) revela relatório financeiro e expõe como o setor aéreo "consome energia e reduz lucros"! Receita do terceiro trimestre atinge novo recorde, mas preços elevados do petróleo pressionam perspectivas de lucro
Os gastos ajustados com combustível da Delta Airlines no terceiro trimestre aumentaram 62% em comparação ao ano anterior, e a margem operacional ajustada caiu de 11,1% para 9,4%. Portanto, este relatório de desempenho e perspectivas futuras mostra a resiliência operacional desta gigante aérea diante dos altos preços do petróleo, mas ainda não sinaliza uma retomada na expansão da margem de lucro.
Preços de criptomoedas
Mais


